TeamViewer SE

Aktie
WKN:  A2YN90 ISIN:  DE000A2YN900 US-Symbol:  TMVWF Branche:  Software Land:  Deutschland
7,60 €
+0,00 €
0,00%
22:13:50 Uhr
Depot/Watchlist
Marktkapitalisierung *
1,17 Mrd. €
Streubesitz
52,18%
KGV
7,30
Nachhaltigkeits-Score
60 %
Werbung
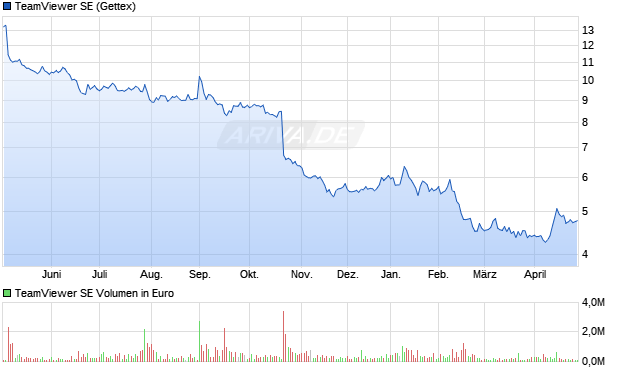
TeamViewer Aktie Chart

TeamViewer Unternehmensbeschreibung

TeamViewer SE mit Sitz in Göppingen ist ein spezialisierter Anbieter von Software für Remote-Zugriff, Remote-Steuerung und Remote-Support in Industrie- und Büroumgebungen. Das Unternehmen fokussiert sich auf die digitale Vernetzung von Geräten, Maschinen und Mitarbeitern über sichere, plattformübergreifende Verbindungen. Für institutionelle und private Anleger steht TeamViewer damit im Kern für Infrastruktur-Software, die Produktivität, Verfügbarkeit und Automatisierung in vernetzten IT- und OT-Landschaften unterstützt.

Geschäftsmodell

Das Geschäftsmodell von TeamViewer basiert primär auf wiederkehrenden, abonnementbasierten Softwarelizenzen (Subscription-Modell) sowie ergänzenden Service- und Supportleistungen. Die Software wird überwiegend als Download-Produkt mit Cloud-Backend bereitgestellt und adressiert sowohl kleine und mittelständische Unternehmen als auch Großkunden mit komplexen IT- und IoT-Umgebungen. Monetarisierungsschwerpunkt ist die kommerzielle Nutzung: Unternehmen lizenzieren den Zugang zu Remote-Verbindungen, Management-Tools und Integrationen. TeamViewer arbeitet weltweit mit Partnern, Systemintegratoren und Resellern zusammen, um die Reichweite in vertikalen Märkten wie Fertigungsindustrie, Logistik, Gesundheitswesen und professionellen Dienstleistungen zu erhöhen. Das skalierbare Lizenzmodell ermöglicht hohe operative Hebel, da zusätzliche Nutzer und Endpunkte mit vergleichsweise geringen Grenzkosten bedient werden können.

Mission und strategische Ausrichtung

Die Mission von TeamViewer besteht darin, vernetzte Arbeit und industrielle Digitalisierung über Distanz effizient und sicher zu ermöglichen. Das Unternehmen will physische Standorte, Geräteparks und globale Service-Teams virtuell zusammenführen und dadurch Stillstandszeiten reduzieren sowie Supportprozesse beschleunigen. Strategisch konzentriert sich TeamViewer auf drei Stoßrichtungen: erstens den Ausbau als Standard-Software für Remote-Konnektivität in IT und OT, zweitens die Vertiefung von Industrie-4.0- und IoT-Anwendungen in der Fertigung, drittens die Erweiterung von Augmented-Reality-gestützten Workflows im Service- und Field-Service-Umfeld. Kooperationen mit Technologiepartnern aus dem Cloud-, ERP- und Industrieautomationsbereich dienen dazu, die Plattform in geschäftskritische Prozesse der Kunden einzubetten.

Produkte und Dienstleistungen

Das Produktportfolio von TeamViewer gliedert sich in mehrere Lösungsbereiche, die sich an unterschiedlichen Anwendungsfällen orientieren:
  • Remote Access und Remote Support: Kernprodukte für Fernwartung, Fernsteuerung, Bildschirmfreigabe und Helpdesk-Unterstützung über das Internet, plattformübergreifend für Windows, macOS, Linux, Android und iOS.
  • Remote Monitoring und Management: Werkzeuge für das zentrale Management von Endgeräten, Patch-Management, Asset-Übersicht und Automatisierung von Administrationsaufgaben in verteilten IT-Landschaften.
  • Augmented Reality (AR) und Assisted Reality: Lösungen, die Techniker vor Ort durch visuelle Anleitungen, Annotationen und Videounterstützung aus der Ferne unterstützen, etwa über Smartphones, Tablets oder AR-Brillen.
  • IoT- und OT-Konnektivität: Softwarekomponenten, die Maschinen, Steuerungen und Sensorik in Produktionsumgebungen sicher mit Cloud- und Service-Plattformen verbinden und Fernwartung industrieller Anlagen ermöglichen.
  • Integrationen und APIs: Schnittstellen zu Service-Management-Systemen, CRM-Software, Collaboration-Plattformen und industriellen Steuerungssystemen, die TeamViewer tief in bestehende Workflows integrieren.
  • l>Ergänzend bietet das Unternehmen Support, Consulting, Implementierungsunterstützung und Schulungen, um die Akzeptanz und den Nutzungsgrad bei Unternehmenskunden zu steigern.

Business Units und Segmentierung

TeamViewer berichtet seine Aktivitäten im Wesentlichen entlang von Kundensegmenten und Lösungsbereichen. Grob lassen sich folgende Einheiten unterscheiden:
  • SMB-Segment: Angebote für kleine und mittlere Unternehmen, häufig mit standardisierten Lizenzpaketen für Remote Support und Remote Access, die über Online-Vertriebskanäle und Partner vermarktet werden.
  • Enterprise-Segment: Individuellere Lösungen für Großkunden, die umfangreiche Remote-Infrastruktur, komplexe Sicherheitsanforderungen und Integrationsprojekte in bestehende IT- und OT-Systeme aufweisen. Hier spielen AR- und IoT-Lösungen eine wachsende Rolle.
  • IoT- und AR-Lösungen: Ein fokussierter Bereich, der industrielle Konnektivität, Augmented-Reality-Workflows und branchenspezifische Anwendungen für Fertigungsindustrie, Logistik und Field Service vorantreibt.
  • l>Diese Struktur spiegelt die Verschiebung von einem reinen Remote-Desktop-Tool hin zu einer umfassenderen Konnektivitäts- und Produktivitätsplattform für Unternehmen wider.

Alleinstellungsmerkmale und Burggräben

TeamViewer verfügt über mehrere potenzielle Moats, die das Geschäftsmodell absichern können:
  • Installationsbasis und Reichweite: Eine langjährig aufgebaute, weltweite Verbreitung der Software auf einer Vielzahl von Endgeräten schafft Netzwerkeffekte und erleichtert Cross-Selling in Richtung Enterprise, IoT und AR.
  • Plattform- und Protokollkompetenz: Die Fähigkeit, zuverlässige und performante Verbindungen über unterschiedliche Betriebssysteme, Firewalls und Netzwerkbedingungen hinweg bereitzustellen, bildet einen technologischen Kernvorteil.
  • Sicherheits- und Compliance-Know-how: Zertifizierungen, Verschlüsselungstechnologien und rollenbasierte Zugriffskonzepte sind für Unternehmenskunden in regulierten Branchen essenziell und erhöhen die Wechselkosten.
  • Ökosystem und Integrationen: Tiefe Einbindung in gängige IT-Service-Management- und Collaboration-Plattformen erhöht die Klebrigkeit der Lösung, da Remote-Funktionalität direkt in den operativen Workflows der Kunden verankert ist.
  • l>Gleichzeitig bleibt der Markt für Remote-Connectivity in Teilen preis- und funktionsgetrieben, sodass diese Burggräben kontinuierlicher Weiterentwicklung und Investitionen bedürfen.

Wettbewerbsumfeld

TeamViewer agiert in einem stark umkämpften Softwaremarkt mit mehreren Ebenen von Wettbewerbern:
  • Spezialisierte Remote-Software-Anbieter: Lösungen wie AnyDesk oder LogMeIn adressieren ähnliche Kernanwendungsfälle im Remote-Support und Remote-Access-Segment.
  • Unified-Communications- und Collaboration-Anbieter: Plattformen mit integrierten Bildschirmfreigabe- und Remote-Funktionalitäten, etwa Microsoft Teams oder Zoom, können einfache Remote-Szenarien substituieren.
  • IT-Management- und Endpoint-Management-Suiten: Größere Plattformen für Device-Management und Security integrieren Remote-Funktionen als Teil umfassenderer Angebote für IT-Abteilungen.
  • Spezialisierte Industrie- und IoT-Plattformen: In der Fertigungs- und Automationsbranche konkurriert TeamViewer mit Industrie-4.0-Plattformen und proprietären Fernwartungslösungen von Maschinen- und Anlagenbauern.
  • l>Für TeamViewer besteht Differenzierungspotenzial vor allem in der Kombination aus allgemeiner Remote-Konnektivität, industrieller IoT-Anbindung und AR-gestützten Workflows, während im reinen Basis-Remote-Support der Wettbewerb besonders intensiv ist.

Management und Strategie

Die Unternehmensführung von TeamViewer setzt seit einigen Jahren auf eine strategische Neupositionierung weg vom Image eines generischen Remote-Desktop-Tools hin zu einer professionellen, unternehmenszentrierten Konnektivitätsplattform. Im Fokus stehen der Ausbau des Enterprise-Geschäfts, längere Vertragslaufzeiten, komplexere Integrationsprojekte und eine stärkere Verzahnung mit industriellen Anwendungen. Managementseitig wird verstärkt Wert auf Profitabilität, operative Effizienz und eine klare Kapitalallokation gelegt, nachdem zuvor Marketingausgaben und Sponsoring-Aktivitäten in der Kapitalmarktöffentlichkeit diskutiert wurden. Governance-Strukturen mit Aufsichtsrat und unabhängigen Mitgliedern sollen die Interessen der Aktionäre sichern und die strategische Langfristperspektive stützen. Die Ausrichtung des Managements auf wiederkehrende Erlöse, Kundenbindung und Kostenkontrolle zielt darauf ab, die inhärente Zyklik des Softwarelizenzgeschäfts zu dämpfen.

Branchen- und Regionsanalyse

TeamViewer operiert in der globalen Softwarebranche mit Schwerpunkt auf Infrastruktur-, Produktivitäts- und Industrie-Software. Die langfristigen Wachstumstreiber ergeben sich aus mehreren strukturellen Trends:
  • Digitalisierung und Automatisierung von Geschäftsprozessen, insbesondere in der Industrie 4.0 und in global verteilten Wertschöpfungsketten.
  • Remote Work und Hybrid Work, die den Bedarf an sicheren Fernzugriffs- und Supportlösungen über verschiedene Standorte und Zeitzonen hinweg erhöhen.
  • IoT- und OT-Vernetzung, da immer mehr Maschinen und Anlagen online angebunden werden und Fernwartung zur Effizienzsteigerung beiträgt.
  • l>Geografisch ist TeamViewer international tätig, mit Kunden in Europa, Nordamerika und dem asiatisch-pazifischen Raum. Europa stellt aufgrund regulatorischer Nähe und historischer Verankerung einen wichtigen Kernmarkt dar. In Nordamerika und Asien trifft das Unternehmen auf besonders starken Wettbewerb, aber auch auf eine hohe Affinität zu Cloud- und SaaS-Lösungen. Währungsvolatilität, unterschiedliche Datenschutzregimes und IT-Sicherheitsanforderungen stellen dabei zusätzliche Rahmenbedingungen dar.

Unternehmensgeschichte

TeamViewer wurde Mitte der 2000er-Jahre in Deutschland gegründet und entwickelte sich zunächst als einfach zu nutzendes Tool für Fernwartung und Bildschirmfreigabe. Die Verbreitung der Software wurde durch ein Freemium-Modell für private Anwender und eine intuitive Benutzeroberfläche beschleunigt. In den folgenden Jahren baute das Unternehmen eine globale Nutzerbasis auf und professionalisierte schrittweise Vertrieb, Preisstruktur und Lizenzmodelle. Später wurde TeamViewer von einem Finanzinvestor übernommen, restrukturiert und auf weiteres Wachstum im B2B-SaaS-Segment ausgerichtet. Nach dem anschließenden Börsengang wandelte sich die Gesellschaft zur TeamViewer AG und später zur TeamViewer SE, was die kapitalmarktorientierte Governance stärkte und den Zugang zu institutionellen Investoren eröffnete. In der jüngeren Vergangenheit hat das Unternehmen strategisch in AR- und IoT-Lösungen sowie in eine breitere Plattformausrichtung investiert und Partnerschaften mit Technologie- und Industrieunternehmen aufgebaut, um sich stärker in die industrielle Digitalisierung und in geschäftskritische Prozesse zu integrieren.

Besonderheiten und Unternehmensprofil

Eine Besonderheit von TeamViewer ist die Kombination aus historisch breiter Nutzerbasis im Massengeschäft und zunehmender Fokussierung auf professionelle Enterprise-Anwendungen. Diese Doppelrolle erzeugt Chancen für Skaleneffekte, führt aber auch zu hohen Anforderungen an Markenführung, Preisdifferenzierung und Produktsegmentierung. Weitere Merkmale sind:
  • Starke Markenbekanntheit im Remote-Software-Bereich, unterstützt durch langjährige Präsenz auf Endanwendergeräten.
  • Hohe technische Komplexität bei Verbindungstechnologie, Sicherheit und Skalierung, die kontinuierliche Forschungs- und Entwicklungsinvestitionen erfordert.
  • Plattformunabhängigkeit und Unterstützung heterogener IT- und OT-Umgebungen, was für international agierende Unternehmen mit gemischten Systemlandschaften attraktiv ist.
  • l>Die Positionierung als Infrastruktur- und Produktivitätsanbieter im Kontext von Remote Connectivity, IoT und AR macht das Unternehmen zu einem typischen Vertreter der industriellen Digitalisierungswelle im europäischen Technologiemarkt.

Chancen aus Investorensicht

Aus Investorensicht ergeben sich mehrere strukturelle Chancen:
  • SaaS-Modell mit wiederkehrenden Erlösen: Abonnementbasierte Lizenzen können bei erfolgreichem Kundenbindungsmanagement zu planbareren Cashflows beitragen.
  • Skaleneffekte in der Softwareentwicklung: Einmal entwickelte Plattformfunktionen lassen sich global ausrollen, wodurch zusätzliche Kunden und Endpunkte die Marge perspektivisch verbessern können.
  • Profiteur der Digitalisierung von Industrie und Arbeit: Langfristige Trends zu Remote Work, globalem Support und vernetzter Fertigung schaffen einen strukturellen Nachfrageunterbau für Remote-Connectivity- und IoT-Lösungen.
  • Up- und Cross-Selling-Potenzial: Die bestehende Kundenbasis bietet Ansatzpunkte, höherwertige Enterprise-, AR- und IoT-Produkte zu platzieren.
  • l>Ein diszipliniert agierendes Management kann diese Chancen nutzen, um die Marktposition im Segment Remote-Software und industrielle Digitalisierung weiterzuentwickeln.

Risiken aus Investorensicht

Dem stehen für risikoaverse Anleger eine Reihe relevanter Unsicherheiten gegenüber:
  • Intensiver Wettbewerb und Preisdruck: Der Markt für Remote-Software ist von zahlreichen Anbietern geprägt, darunter große Plattformkonzerne, die Remote-Funktionalität als Zusatznutzen in breiteren Suiten anbieten können.
  • Technologischer Wandel: Veränderungen in Sicherheitsarchitekturen, Betriebssystemen oder Netzwerkstandards können Anpassungsdruck erzeugen und Investitionen in Forschung und Entwicklung erzwingen.
  • Abhängigkeit von Markenwahrnehmung: Diskussionen um Marketingausgaben und Sponsoring haben gezeigt, dass Kapitalmarktvertrauen und Reputation volatil sein können.
  • Regulatorische und sicherheitsbezogene Anforderungen: Datenschutz, IT-Compliance und Cyber-Security sind zentrale Faktoren; Sicherheitsvorfälle oder Compliance-Verstöße könnten Vertrauen und Geschäftsbeziehungen belasten.
  • Wechselkosten und Substitutionsrisiken: Auch wenn Integrationen und Workflows Bindung erzeugen, können Unternehmen bei unzureichender Produkt- oder Preisentwicklung mittelfristig zu alternativen Lösungen wechseln.
  • l>Vor diesem Hintergrund sind neben der Marktchance insbesondere die langfristige Wettbewerbsfähigkeit der Technologie, die Qualität der Governance und die Nachhaltigkeit der strategischen Ausrichtung zu beachten, ohne daraus eine konkrete Anlageentscheidung abzuleiten.

Realtime-Kursdaten

Geld/Brief 7,575 € / 7,66 €
Spread +1,12%
Schluss Vortag 7,60 €
Gehandelte Stücke 13.463
Tagesvolumen Vortag 451.969,3 €
Tagestief 7,485 €
Tageshoch 7,73 €
52W-Tief 4,106 €
52W-Hoch 7,735 €
Jahrestief 4,106 €
Jahreshoch 7,735 €

Werbung Morgan Stanley

Jetzt investieren

Den Basisprospekt sowie die Endgültigen Bedingungen und die Basisinformationsblätter erhalten Sie hier: MA9C69 MK8ZWF MM4476. Beachten Sie auch die weiteren Hinweise zu dieser Werbung. Der Emittent ist berechtigt, Wertpapiere mit open end-Laufzeit zu kündigen.
Warnung
Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten. Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlage­strategien geeignet.

TeamViewer Aktie - Nachrichtenlage zusammengefasst:
Warum ist die TeamViewer Aktie heute gestiegen?

  • TeamViewer SE hat in den letzten Tagen über die Einführung neuer Funktionen in ihrer Software berichtet, die darauf abzielen, die Benutzererfahrung zu verbessern und die Effizienz für Unternehmen zu steigern.
  • Das Unternehmen hat eine Kooperation mit einem großen IT-Dienstleister angekündigt, um die Marktpräsenz zu erweitern und neue Kundensegmente zu erschließen.
  • Analysten heben die positiven Aussichten für TeamViewer hervor, insbesondere in Bezug auf das Wachstum im Bereich der Fernwartung und die zunehmende Nachfrage nach hybriden Arbeitslösungen.
Hinweis

Community: Diskussion zur TeamViewer Aktie

Zusammengefasst - darüber diskutiert aktuell die Community

  • Die Beiträge schildern eine zuletzt verbesserte Kursdynamik und ein neues Jahreshoch bei TeamViewer, verbunden mit der Einschätzung, dass ein nachhaltiger Ausbruch über 7,45 € und positive Quartalszahlen den Anstieg weiter befeuern könnten.
  • Viele Nutzer blicken gespannt auf die Quartalszahlen am 03.11., diskutieren mögliche Kauf‑ oder Verkaufsstrategien und äußern sowohl Kaufempfehlungen wegen angeblicher Unterbewertung als auch Hinweise auf Gewinnmitnahmen, falls das aktuelle Niveau ausgereizt ist.
  • Parallel wird kontrovers debattiert, ob TeamViewer durch die vergleichsweise späte Ausrichtung auf DEX gegenüber etablierten Anbietern wie Nexthink/1E im Nachteil ist, wobei einige Teilnehmer auf Bewertungsphantasie durch Branchen‑Deals und potenzielle Neukundengewinne hoffen.
Hinweis
Jetzt mitdiskutieren

TeamViewer Aktie: Fundamentale Kennzahlen (2024)

Umsatz in Mio. 746,77 €
Operatives Ergebnis (EBIT) in Mio. 240,22 €
Jahresüberschuss in Mio. 118,25 €
Umsatz je Aktie 4,73 €
Gewinn je Aktie 0,75 €
Gewinnrendite +15,83%
Umsatzrendite +15,83%
Return on Investment +7,06%
Marktkapitalisierung in Mio. 1.166 €
KGV (Kurs/Gewinn) 8,07
KBV (Kurs/Buchwert) 5,82
KUV (Kurs/Umsatz) 1,28
Eigenkapitalrendite +71,72%
Eigenkapitalquote +9,84%

TeamViewer News

NEU
Kostenloser Report:
Energiekrise als Kurstreiber: Diese 5 Aktien könnten durchstarten


Werbung von

Chartsignale zur TeamViewer Aktie

Trendradar
Den Basisprospekt sowie die Endgültigen Bedingungen und die Basisinformationsblätter erhalten Sie beim Klick auf das Dokumenten-Symbol auf der folgenden Seite. Beachten Sie auch die weiteren Hinweise zu dieser Werbung. Der Emittent ist berechtigt, Wertpapiere mit open end-Laufzeit zu kündigen. Weitere Werbehinweise
Warnung
Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten. Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlage­strategien geeignet.
Werbung

Derivate

Anlageprodukte (391)
Discount-Zertifikate 288
Aktienanleihen 65
Bonus-Zertifikate 20
Express-Zertifikate 18
Hebelprodukte (1.719)
Knock-Outs 797
Optionsscheine 586
Faktor-Zertifikate 336
Alle Derivate ❯
Werbung

Mehr Nachrichten kostenlos abonnieren

E-Mail-Adresse
Benachrichtigungen von ARIVA.DE
(Mit der Bestellung akzeptierst du die Datenschutzhinweise)

TeamViewer Termine

28.07.2026 Q2 2026 Ergebnis / Halbjahresbericht 2026 und Analyst Call
02.06.2026 Hauptversammlung
06.05.2026 Q1 2026 Ergebnis und Analyst Call
18.03.2026 Geschäftsbericht 2025

Prognose & Kursziel

Die TeamViewer Aktie wird von Analysten als fair bewertet eingestuft.
Ø Kursziel Akt. Kurs Abstand
7,93 € 7,59 € 4,39%
Zur Prognose ❯

TeamViewer Aktie: Übersicht Handelsplätze

Handelsplatz
Letzter
Änderung
Vortag
Zeit
Düsseldorf 7,605 € +0,13%
7,595 € 19:30
Frankfurt 7,68 € +0,66%
7,63 € 16:51
Gettex 7,60 € 0 %
7,60 € 22:13
Hamburg 7,615 € +2,35%
7,44 € 13:04
Hannover 7,595 € +2,08%
7,44 € 08:04
L&S RT 7,6325 € +0,03%
7,63 € 22:38
München 7,605 € 0 %
7,605 € 08:23
Nasdaq OTC Other 8,49 $ +10,55%
7,68 $ 20:02
Quotrix 7,645 € +0,53%
7,605 € 20:57
SIX Swiss Exchange -   -
-   -
Stuttgart 7,61 € +0,07%
7,605 € 21:55
Tradegate BSX 7,61 € -0,26%
7,63 € 21:41
Wien 7,595 € +1,67%
7,47 € 15:30
Xetra 7,625 € -0,13%
7,635 € 17:35
Weitere Börsenplätze ❯

Historische Kurse

Datum
Kurs
Volumen
26.10.26 7,60 452 T
23.10.26 7,36 106 T
22.10.26 7,46 260 T
21.10.26 7,465 0,59 M
20.10.26 7,10 44.187
Weitere Historische Kurse ❯

Performance

Zeitraum Kurs %
1 Woche 7,10 € +7,04%
1 Monat 6,16 € +23,38%
6 Monate 4,79 € +58,66%
1 Jahr 6,585 € +15,41%
5 Jahre 12,95 € -41,31%

Unternehmensprofil TeamViewer

TeamViewer SE mit Sitz in Göppingen ist ein spezialisierter Anbieter von Software für Remote-Zugriff, Remote-Steuerung und Remote-Support in Industrie- und Büroumgebungen. Das Unternehmen fokussiert sich auf die digitale Vernetzung von Geräten, Maschinen und Mitarbeitern über sichere, plattformübergreifende Verbindungen. Für institutionelle und private Anleger steht TeamViewer damit im Kern für Infrastruktur-Software, die Produktivität, Verfügbarkeit und Automatisierung in vernetzten IT- und OT-Landschaften unterstützt.

Geschäftsmodell

Das Geschäftsmodell von TeamViewer basiert primär auf wiederkehrenden, abonnementbasierten Softwarelizenzen (Subscription-Modell) sowie ergänzenden Service- und Supportleistungen. Die Software wird überwiegend als Download-Produkt mit Cloud-Backend bereitgestellt und adressiert sowohl kleine und mittelständische Unternehmen als auch Großkunden mit komplexen IT- und IoT-Umgebungen. Monetarisierungsschwerpunkt ist die kommerzielle Nutzung: Unternehmen lizenzieren den Zugang zu Remote-Verbindungen, Management-Tools und Integrationen. TeamViewer arbeitet weltweit mit Partnern, Systemintegratoren und Resellern zusammen, um die Reichweite in vertikalen Märkten wie Fertigungsindustrie, Logistik, Gesundheitswesen und professionellen Dienstleistungen zu erhöhen. Das skalierbare Lizenzmodell ermöglicht hohe operative Hebel, da zusätzliche Nutzer und Endpunkte mit vergleichsweise geringen Grenzkosten bedient werden können.

Mission und strategische Ausrichtung

Die Mission von TeamViewer besteht darin, vernetzte Arbeit und industrielle Digitalisierung über Distanz effizient und sicher zu ermöglichen. Das Unternehmen will physische Standorte, Geräteparks und globale Service-Teams virtuell zusammenführen und dadurch Stillstandszeiten reduzieren sowie Supportprozesse beschleunigen. Strategisch konzentriert sich TeamViewer auf drei Stoßrichtungen: erstens den Ausbau als Standard-Software für Remote-Konnektivität in IT und OT, zweitens die Vertiefung von Industrie-4.0- und IoT-Anwendungen in der Fertigung, drittens die Erweiterung von Augmented-Reality-gestützten Workflows im Service- und Field-Service-Umfeld. Kooperationen mit Technologiepartnern aus dem Cloud-, ERP- und Industrieautomationsbereich dienen dazu, die Plattform in geschäftskritische Prozesse der Kunden einzubetten.

Produkte und Dienstleistungen

Das Produktportfolio von TeamViewer gliedert sich in mehrere Lösungsbereiche, die sich an unterschiedlichen Anwendungsfällen orientieren:
  • Remote Access und Remote Support: Kernprodukte für Fernwartung, Fernsteuerung, Bildschirmfreigabe und Helpdesk-Unterstützung über das Internet, plattformübergreifend für Windows, macOS, Linux, Android und iOS.
  • Remote Monitoring und Management: Werkzeuge für das zentrale Management von Endgeräten, Patch-Management, Asset-Übersicht und Automatisierung von Administrationsaufgaben in verteilten IT-Landschaften.
  • Augmented Reality (AR) und Assisted Reality: Lösungen, die Techniker vor Ort durch visuelle Anleitungen, Annotationen und Videounterstützung aus der Ferne unterstützen, etwa über Smartphones, Tablets oder AR-Brillen.
  • IoT- und OT-Konnektivität: Softwarekomponenten, die Maschinen, Steuerungen und Sensorik in Produktionsumgebungen sicher mit Cloud- und Service-Plattformen verbinden und Fernwartung industrieller Anlagen ermöglichen.
  • Integrationen und APIs: Schnittstellen zu Service-Management-Systemen, CRM-Software, Collaboration-Plattformen und industriellen Steuerungssystemen, die TeamViewer tief in bestehende Workflows integrieren.
  • l>Ergänzend bietet das Unternehmen Support, Consulting, Implementierungsunterstützung und Schulungen, um die Akzeptanz und den Nutzungsgrad bei Unternehmenskunden zu steigern.

Business Units und Segmentierung

TeamViewer berichtet seine Aktivitäten im Wesentlichen entlang von Kundensegmenten und Lösungsbereichen. Grob lassen sich folgende Einheiten unterscheiden:
  • SMB-Segment: Angebote für kleine und mittlere Unternehmen, häufig mit standardisierten Lizenzpaketen für Remote Support und Remote Access, die über Online-Vertriebskanäle und Partner vermarktet werden.
  • Enterprise-Segment: Individuellere Lösungen für Großkunden, die umfangreiche Remote-Infrastruktur, komplexe Sicherheitsanforderungen und Integrationsprojekte in bestehende IT- und OT-Systeme aufweisen. Hier spielen AR- und IoT-Lösungen eine wachsende Rolle.
  • IoT- und AR-Lösungen: Ein fokussierter Bereich, der industrielle Konnektivität, Augmented-Reality-Workflows und branchenspezifische Anwendungen für Fertigungsindustrie, Logistik und Field Service vorantreibt.
  • l>Diese Struktur spiegelt die Verschiebung von einem reinen Remote-Desktop-Tool hin zu einer umfassenderen Konnektivitäts- und Produktivitätsplattform für Unternehmen wider.

Alleinstellungsmerkmale und Burggräben

TeamViewer verfügt über mehrere potenzielle Moats, die das Geschäftsmodell absichern können:
  • Installationsbasis und Reichweite: Eine langjährig aufgebaute, weltweite Verbreitung der Software auf einer Vielzahl von Endgeräten schafft Netzwerkeffekte und erleichtert Cross-Selling in Richtung Enterprise, IoT und AR.
  • Plattform- und Protokollkompetenz: Die Fähigkeit, zuverlässige und performante Verbindungen über unterschiedliche Betriebssysteme, Firewalls und Netzwerkbedingungen hinweg bereitzustellen, bildet einen technologischen Kernvorteil.
  • Sicherheits- und Compliance-Know-how: Zertifizierungen, Verschlüsselungstechnologien und rollenbasierte Zugriffskonzepte sind für Unternehmenskunden in regulierten Branchen essenziell und erhöhen die Wechselkosten.
  • Ökosystem und Integrationen: Tiefe Einbindung in gängige IT-Service-Management- und Collaboration-Plattformen erhöht die Klebrigkeit der Lösung, da Remote-Funktionalität direkt in den operativen Workflows der Kunden verankert ist.
  • l>Gleichzeitig bleibt der Markt für Remote-Connectivity in Teilen preis- und funktionsgetrieben, sodass diese Burggräben kontinuierlicher Weiterentwicklung und Investitionen bedürfen.

Wettbewerbsumfeld

TeamViewer agiert in einem stark umkämpften Softwaremarkt mit mehreren Ebenen von Wettbewerbern:
  • Spezialisierte Remote-Software-Anbieter: Lösungen wie AnyDesk oder LogMeIn adressieren ähnliche Kernanwendungsfälle im Remote-Support und Remote-Access-Segment.
  • Unified-Communications- und Collaboration-Anbieter: Plattformen mit integrierten Bildschirmfreigabe- und Remote-Funktionalitäten, etwa Microsoft Teams oder Zoom, können einfache Remote-Szenarien substituieren.
  • IT-Management- und Endpoint-Management-Suiten: Größere Plattformen für Device-Management und Security integrieren Remote-Funktionen als Teil umfassenderer Angebote für IT-Abteilungen.
  • Spezialisierte Industrie- und IoT-Plattformen: In der Fertigungs- und Automationsbranche konkurriert TeamViewer mit Industrie-4.0-Plattformen und proprietären Fernwartungslösungen von Maschinen- und Anlagenbauern.
  • l>Für TeamViewer besteht Differenzierungspotenzial vor allem in der Kombination aus allgemeiner Remote-Konnektivität, industrieller IoT-Anbindung und AR-gestützten Workflows, während im reinen Basis-Remote-Support der Wettbewerb besonders intensiv ist.

Management und Strategie

Die Unternehmensführung von TeamViewer setzt seit einigen Jahren auf eine strategische Neupositionierung weg vom Image eines generischen Remote-Desktop-Tools hin zu einer professionellen, unternehmenszentrierten Konnektivitätsplattform. Im Fokus stehen der Ausbau des Enterprise-Geschäfts, längere Vertragslaufzeiten, komplexere Integrationsprojekte und eine stärkere Verzahnung mit industriellen Anwendungen. Managementseitig wird verstärkt Wert auf Profitabilität, operative Effizienz und eine klare Kapitalallokation gelegt, nachdem zuvor Marketingausgaben und Sponsoring-Aktivitäten in der Kapitalmarktöffentlichkeit diskutiert wurden. Governance-Strukturen mit Aufsichtsrat und unabhängigen Mitgliedern sollen die Interessen der Aktionäre sichern und die strategische Langfristperspektive stützen. Die Ausrichtung des Managements auf wiederkehrende Erlöse, Kundenbindung und Kostenkontrolle zielt darauf ab, die inhärente Zyklik des Softwarelizenzgeschäfts zu dämpfen.

Branchen- und Regionsanalyse

TeamViewer operiert in der globalen Softwarebranche mit Schwerpunkt auf Infrastruktur-, Produktivitäts- und Industrie-Software. Die langfristigen Wachstumstreiber ergeben sich aus mehreren strukturellen Trends:
  • Digitalisierung und Automatisierung von Geschäftsprozessen, insbesondere in der Industrie 4.0 und in global verteilten Wertschöpfungsketten.
  • Remote Work und Hybrid Work, die den Bedarf an sicheren Fernzugriffs- und Supportlösungen über verschiedene Standorte und Zeitzonen hinweg erhöhen.
  • IoT- und OT-Vernetzung, da immer mehr Maschinen und Anlagen online angebunden werden und Fernwartung zur Effizienzsteigerung beiträgt.
  • l>Geografisch ist TeamViewer international tätig, mit Kunden in Europa, Nordamerika und dem asiatisch-pazifischen Raum. Europa stellt aufgrund regulatorischer Nähe und historischer Verankerung einen wichtigen Kernmarkt dar. In Nordamerika und Asien trifft das Unternehmen auf besonders starken Wettbewerb, aber auch auf eine hohe Affinität zu Cloud- und SaaS-Lösungen. Währungsvolatilität, unterschiedliche Datenschutzregimes und IT-Sicherheitsanforderungen stellen dabei zusätzliche Rahmenbedingungen dar.

Unternehmensgeschichte

TeamViewer wurde Mitte der 2000er-Jahre in Deutschland gegründet und entwickelte sich zunächst als einfach zu nutzendes Tool für Fernwartung und Bildschirmfreigabe. Die Verbreitung der Software wurde durch ein Freemium-Modell für private Anwender und eine intuitive Benutzeroberfläche beschleunigt. In den folgenden Jahren baute das Unternehmen eine globale Nutzerbasis auf und professionalisierte schrittweise Vertrieb, Preisstruktur und Lizenzmodelle. Später wurde TeamViewer von einem Finanzinvestor übernommen, restrukturiert und auf weiteres Wachstum im B2B-SaaS-Segment ausgerichtet. Nach dem anschließenden Börsengang wandelte sich die Gesellschaft zur TeamViewer AG und später zur TeamViewer SE, was die kapitalmarktorientierte Governance stärkte und den Zugang zu institutionellen Investoren eröffnete. In der jüngeren Vergangenheit hat das Unternehmen strategisch in AR- und IoT-Lösungen sowie in eine breitere Plattformausrichtung investiert und Partnerschaften mit Technologie- und Industrieunternehmen aufgebaut, um sich stärker in die industrielle Digitalisierung und in geschäftskritische Prozesse zu integrieren.

Besonderheiten und Unternehmensprofil

Eine Besonderheit von TeamViewer ist die Kombination aus historisch breiter Nutzerbasis im Massengeschäft und zunehmender Fokussierung auf professionelle Enterprise-Anwendungen. Diese Doppelrolle erzeugt Chancen für Skaleneffekte, führt aber auch zu hohen Anforderungen an Markenführung, Preisdifferenzierung und Produktsegmentierung. Weitere Merkmale sind:
  • Starke Markenbekanntheit im Remote-Software-Bereich, unterstützt durch langjährige Präsenz auf Endanwendergeräten.
  • Hohe technische Komplexität bei Verbindungstechnologie, Sicherheit und Skalierung, die kontinuierliche Forschungs- und Entwicklungsinvestitionen erfordert.
  • Plattformunabhängigkeit und Unterstützung heterogener IT- und OT-Umgebungen, was für international agierende Unternehmen mit gemischten Systemlandschaften attraktiv ist.
  • l>Die Positionierung als Infrastruktur- und Produktivitätsanbieter im Kontext von Remote Connectivity, IoT und AR macht das Unternehmen zu einem typischen Vertreter der industriellen Digitalisierungswelle im europäischen Technologiemarkt.

Chancen aus Investorensicht

Aus Investorensicht ergeben sich mehrere strukturelle Chancen:
  • SaaS-Modell mit wiederkehrenden Erlösen: Abonnementbasierte Lizenzen können bei erfolgreichem Kundenbindungsmanagement zu planbareren Cashflows beitragen.
  • Skaleneffekte in der Softwareentwicklung: Einmal entwickelte Plattformfunktionen lassen sich global ausrollen, wodurch zusätzliche Kunden und Endpunkte die Marge perspektivisch verbessern können.
  • Profiteur der Digitalisierung von Industrie und Arbeit: Langfristige Trends zu Remote Work, globalem Support und vernetzter Fertigung schaffen einen strukturellen Nachfrageunterbau für Remote-Connectivity- und IoT-Lösungen.
  • Up- und Cross-Selling-Potenzial: Die bestehende Kundenbasis bietet Ansatzpunkte, höherwertige Enterprise-, AR- und IoT-Produkte zu platzieren.
  • l>Ein diszipliniert agierendes Management kann diese Chancen nutzen, um die Marktposition im Segment Remote-Software und industrielle Digitalisierung weiterzuentwickeln.

Risiken aus Investorensicht

Dem stehen für risikoaverse Anleger eine Reihe relevanter Unsicherheiten gegenüber:
  • Intensiver Wettbewerb und Preisdruck: Der Markt für Remote-Software ist von zahlreichen Anbietern geprägt, darunter große Plattformkonzerne, die Remote-Funktionalität als Zusatznutzen in breiteren Suiten anbieten können.
  • Technologischer Wandel: Veränderungen in Sicherheitsarchitekturen, Betriebssystemen oder Netzwerkstandards können Anpassungsdruck erzeugen und Investitionen in Forschung und Entwicklung erzwingen.
  • Abhängigkeit von Markenwahrnehmung: Diskussionen um Marketingausgaben und Sponsoring haben gezeigt, dass Kapitalmarktvertrauen und Reputation volatil sein können.
  • Regulatorische und sicherheitsbezogene Anforderungen: Datenschutz, IT-Compliance und Cyber-Security sind zentrale Faktoren; Sicherheitsvorfälle oder Compliance-Verstöße könnten Vertrauen und Geschäftsbeziehungen belasten.
  • Wechselkosten und Substitutionsrisiken: Auch wenn Integrationen und Workflows Bindung erzeugen, können Unternehmen bei unzureichender Produkt- oder Preisentwicklung mittelfristig zu alternativen Lösungen wechseln.
  • l>Vor diesem Hintergrund sind neben der Marktchance insbesondere die langfristige Wettbewerbsfähigkeit der Technologie, die Qualität der Governance und die Nachhaltigkeit der strategischen Ausrichtung zu beachten, ohne daraus eine konkrete Anlageentscheidung abzuleiten.
Stand: Oktober 2026
Hinweis

TeamViewer Prognose 2026: Einstufung & Empfehlung von Analysten

TeamViewer Kursziel 2026

  • Die TeamViewer Kurs Performance für 2026 liegt bei +25,62%. Die Performance der Benchmark SDAX (Performance) liegt bei +6,74%. Outperformance: Die TeamViewer Kurs Performance ist um 18,88 Prozentpunkte höher als die Performance des SDAX (Performance).
  • 7 Analysten haben die TeamViewer Aktie aktuell analysiert. Ihre durchschnittliche Prognose für das Kursziel beträgt 7,93 €. Das Kursziel ist somit um 4,39% höher als der aktuelle Kurs der TeamViewer Aktie. Das höchste genannte Kursziel liegt bei 13,00 (+71,17% ggü. dem aktuellen TeamViewer Kurs); das niedrigste bei 5,00 (-34,17% ggü. dem aktuellen TeamViewer Kurs).

Einstufung & Prognose 2026

  • 7 Analysten haben TeamViewer eingestuft: 2 Analysten empfehlen TeamViewer zum Kauf, 5 zum Halten und 0 zum Verkauf.
  • Analystenschätzungen: Laut Einschätzung der Analysten birgt die TeamViewer Aktie ein durchschnittliches Kurspotential 2026 von 4,39%. Eine deutliche Mehrzahl der Analysten empfiehlt die TeamViewer Aktie zum Halten.

Stammdaten

Marktkapitalisierung 1,17 Mrd. €
Streubesitz 52,18%
Währung EUR
Land Deutschland
Sektor Technologie
Branche Software
Aktientyp Stammaktie

Aktionärsstruktur

+45,907% Institutionelle Aktionäre
+1,912% Insider Aktionäre
+52,181% Streubesitz

Community-Beiträge zu TeamViewer

  • Community-Beiträge
  • Aktuellste Threads
Avatar des Verfassers
eisbaer1
EK-Aufbau, langfristige Finanzierung
https://ir.teamviewer.com/media/document/7e79c1ff-60e7-49c3-a1ee-a72542ca73cc/assets/DE000A2YN900-Q1-2026-EQ-D-00.pdf?disposition=inline https://ir.teamviewer.com/media/document/8a058fd7-122c-4e36-82aa-942a5b27509e/assets/260506_TMV_Q1_2026_presentation.pdf?disposition=inline Nachdem die Shortseller u.a. die schwache Bilanz als Angriffspunkt ausgemacht hatten, zeigt das Q1-Ergebnis in zwei wesentlichen Punkten äußerst erfreuliche Tendenzen: 1. Bilanzielles EK -> Steigerung von 164 auf 214 Mio EUr (+50 Mio €) 2. Finanzverbindlichkeiten -> Senkung net debt von 900 auf 870 Mio € Massiver Abbau kurzfristiger Finanzverbindlichkeiten mittels Refinanzierung durch Aufnahme langfristiger Finanzverbindlichkeiten. Das Verhältnis zwischen kurzfristigen Aktiva und kurzfristigen Passive wurde in Q1 ggü. Q425 signifikant verbessert und zeigt allen Zweiflern überdeutlich, dass TMV unverändert über sehr hohe Bonität und einen sehr guten Zugang zu Banken und anderen Fremdkapitalgebern hat. Die Shortspekulation auf eine zeitnahe Kapitalerhöhung hat mit diesen Quartalszahlen einen herben Dämpfer bekommen... mit Bruch der SMA100 bei 5,15 EUR deutet sich für die Shorties im Forum zudem kurzfristig ein charttechnisches Problem an... next stop SMA 200... Wer uns hier vor wenigen Tagen bei Kursen um 4,20 € noch Verkauf statt Zukauf empfehlen wollte... Die Zahlen sind exakt so ausgefallen, wie vor einigen Wochen von mir hier im Forum schwarz auf weiß nachlesbar prognostiziert. Was also hat sich fundamental für TMV so verändert, dass eure jüngsten Verkaufsempfehlungen so dermaßen in die Hose gegangen sind? Ich sag's noch ein letztes Mal. Mir muss hier niemand mit Einstandskursen, Buchverlusten o.ä. kommen. Es geht jeden Tag auf's Neue nur um die Frage, ist die Aktie beim heutigen Kurs ein Kauf, eine Halteposition oder ein Verkauf. Wenn ich erwarte, dass die Aktie zukünftig die Alternativanlage outperformt, ist sie HEUTE ein must have und die historische Performance ist dabei irrelevant! Meinem Depotwert ist es egal, ob Aktien mit Buchgewinnen oder Buchverlusten steigen... Auch Vermögenszuwächse durch Buchverlustreduktion sind Vermögenszuwächse! Bei 4,20 EUR eine Aktie mit KGV 5 und KCV 4 angesichts haushoher Shortpositionen weiterhin als Verkauf zu brandmarken, ist betriebswirtschaftlich ein Stück aus dem Tollhaus. Der ein oder andere short engagierte Forist dürfte heute ein finanzielles Waterloo mit Ansage erleben... macht weiter so! Langfristanleger können Verluste problemlos jahrelang aussitzen, Shorties nicht...
Avatar des Verfassers
eisbaer1
@michelle2
Der ARR lag zum 31.12.25 bei etwas über 760 Mio EUR, der berichtete IFRS Umsatz bei knapp 750 Mio EUR. Bei konstanten Wechselkursen und ohne Neuvertragsabschlüsse würde der ARR 2025 dem Umsatz 2026 zu 100% gleichen. Rein mathematisch dürfte eine Umsatzguidance, die 0 bis 3% Wachstum gegenüber dem ARR 2025 beträgt nicht erreichbar sein, wenn ich im Q1 26 mit 5% Umsatzverlust rechnen würde. Das passt auch überhaupt nicht zu TMVs hoher net retention rate im Bereich von 99%. Die Frage ist zudem, von welchem Bereich die Rede ist in Sachen etwaiger Kundenverluste. Wenn das 1E betrifft, reden wir bei nicht mal 70 Mio EUR Jahresumsatz von Peanuts für den Gesamtumsatz. Im Enterprisebereich sahen wir auch in Q425 zweistelliges Umsatzwachstum. Bleibt noch der bereits seit zwei Jahren stagnierende SMB Bereich, wo wiederum vergleichsweise kleine Losgrößen pro Kunde vorliegen und Kündigungen vornehmlich den umsatzschwächsten Teil der SMB Kunden betreffen, was bezogen auf den Gesamtumsatz auch eher Peanuts darstellt. Solange der Enterprisebereich signifikantes Wachstum sieht... und daran dürfte sich der ARR Entwicklung in Q425 nach zu urteilen in Q126 nichts geändert haben, sollte TMV beim berichteten IFRS Umsatz allenfalls einen leichten Rückgang von 1 bis 2% sehen und keinesfalls 4 oder gar 6%, zumal allein 6 Mio Mehrumsatz vs Q125 aus besagtem 1E-Januareffekt stammen! Das größte Risiko beim berichteten IFRS Umsatz sehe ich im übrigen nicht im operativen Bereich, sondern beim Wechselkurs, da wir in Q125 noch einen signifikant schwächeren EUR als aktuell 1,16 USD sahen, was den berichteten Q1 Umsatz deutlich unter Druck setzt. Nur ist das für mich eben a) keine Überraschung und b) von TMV überhaupt nicht beeinflussbar. Wer aus wechselkursbedingten Umsatzschwankungen ein Drama stricken will, ist böswillig. Würde der USD urplötzlich gewaltig aufwerten, würde der berichtete IFRS Umsatz deutlich steigen... das ist aber rein inflationäres Wachstum und nichts was irgendwie mit einer operativen Leistung des Unternehmens zusammenhängt. Ich wäre ohnehin dafür, die Börsenberichterstattung in Nominalgrößen verpflichtend um inflationsbereinigte Wachstumszahlen zu ergänzen. Der Begriff "Wachstum" sollte der Natur entsprechend auf Mengenwachstum und inflationsbereigte Preissteigerungen fokussiert werden. Wer bei 3% weltweiter Inflation nicht einmal 3% nominales Umsatzwachstum erreicht, schrumpft betriebswirtschaftlich! Die Augenwischerei mit nicht inflationsbereinigten Nominalzahlen ist reine Schönfärberei. Und wenn man es noch härter definieren will, müssten die Firmen wie TMV verpflichtet werden, Umsatzangaben um Absatzzahlen zu ergänzen, denn letztlich will ich als Aktionär wissen, ob ich tatsächlich mehr Lizenzen verkaufe oder diese letztlich nur immer teurer verkaufe... Zurück zum Ausgangspunkt stelle ich indes fest, dass bei gut 760 Mio EUR ARR in Q425 und einer Wachstumsprognose für 2026 i.H.v. 0 bis 3% des ARR 2025 die Erwartung eines Umsatzrückgangs um 4 bis 6% in Q1 26 nicht plausibel erscheint, selbst wenn man davon ausginge, im 2. Halbjahr deutlich anziehende Neuabschlüsse zu erzielen... Bei einem SAAS Geschäftsmodell mit teilweise mehrjährigen Vertragslaufzeiten funktioniert das mathematisch nicht, zumal das Management obendrein betont hat, für 2026 erstmals eine sehr konservative Prognose abgegeben zu haben, um dem Kapitalmarkt eine deutlich bessere Vertrauensbasis in die Erfüllbarkeit zu vermitteln. Aus diesem Grund bleibe ich dabei, dass mein Basisszenario eine Stagnation des berichteten IFRS Umsatzes in Q1 26 vs Q1 25 vorsieht mit einer Varianz von +- 2%.
Avatar des Verfassers
Katjuscha
Mazzee
Also dass es diese Bedenken gibt, ist ja offensichtlich. Deshalb fällt ja der Kurs bzw. stürzen sich Shorties drauf. Aber TMV greift doch viel zu breit in den Support ein. Wieso soll TMV denn diesen Prozess (gerade bei KI Agenten) nicht selbst mitgestalten können und dabei sogar noch in manchen Bereichen Gehälter einsparen? Was die von dir angesprochenen günstigeren Alternativen ausgleicht, wenn TMV selbst dadurch auch günstiger wird. Und vor allem wieso sollte ich als Kunde von TMV plötzlich auf sicheren Support verzichten und mich darauf verlassen, dass KI Bots ohne begleitenden menschlichen Support das alles sicher umsetzen. Und wer überwacht das Ganze und wer kann im Zweifel für Fehler der KI belangt werden? Mir wäre das als Kunde viel zu unsicher. Kann natürlich trotzdem sein, dass man langfristig den Konkurrenzkampf verliert. Kann aber auch sein, man behauptet sich, und dann sind die Chancen des Aktienkurses sicherlich weit höher als die Risiken auf diesem Kursniveau. Muss man sich als Anleger natürlich überlegen, ob das Chance/Risiko-Profil ganz individuell für einen selbst passt, also ob man im Zweifel auch 50% weiteren Kursverlust in den nächsten 2-3 Jahren akzeptieren kann, und gleichzeitig auf 100-200% Kurschance hofft. Oder ob man lieber von vornherein sagt, ich kann mit nochmal 50% Kursrrückgang in keinem Fall leben. Dann sollte man jetzt auch aussteigen.
the harder we fight the higher the wall
Avatar des Verfassers
EiDesKostolany
MDAX
Ich denke die LV versuchen primär nicht den Kurs weiter zu senken, sondern ihn vor allem da zu halten wo er ist, damit TMV am 23.03. aus dem MDAX absteigt. In dem Moment wenn die MDAX ETFs umschichten und die TMV Aktien verkaufen, decken sich die LV günstig ein. Das war dann ein Bomben Geschäft. Damit TMV absteigt muss der Kurs meinen Berechnungen und Schätzungen nach bei ca. um die 5,80 € liegen, oberhalb von 6 € wird ein Abstieg unwahrscheinlich. Am 27.02. ist der Stichtag an dem die zugrundeliegenden Kurse ermittelt werden, am 05.03. wird verkündet wer absteigt und am 23.03. werden die Änderungen wirksam. Wenn am 10.02. irgendwelche positiven News kommen und absehbar ist, dass die Wette nicht aufgeht, könnte es rasant nach oben gehen. Wenn nichts kommt geht das Spiel der LV bis zum 23.03. weiter wie bisher.
Avatar des Verfassers
eisbaer1
Warum trotz KGV 6 niemand kauft...
https://www.aktiencheck.de/news/Artikel-TeamViewer_Aktie_Warum_niemand_zugreift-19375211 Der Artikel bringt das Vertrauensdesaster auf den Punkt. So ist das halt, wenn ein Management dem Markt seit dem IPO permanent viel zu optimistische Wachstumsaussichten verkauft hat. Mit der 1E Übernahme und der danach veröffentlichten Mittelfristprognose, die für TMV eine Rückkehr zu zweistelligen Wachstumsraten und den Weg zur Umsatzmilliarde beschrieb, ging dieses Desaster munter weiter. In ebendieser Mittelfristprognose war all das verarbeitet, was den geradezu irrwitzig hohen Kaufpreis für ein bottom line (noch) nicht profitables Unternehmen mit gerade einmal 70 Mio EUR Jahresumsatz und wie wir im Nachhinein wissen, einem alles andere als "sicher" vorgezeichnetem Wachstumspfad rechtfertigen sollte. Als Unternehmensbewerter macht mich die Naivität, mit der hier seitens des TMV Topmanagements offensichtlich gegen die Grundsätze ordnungsmäßiger Planung und eherne Bewertungsprinzipien wie das Stichtagsprinzip und die Wurzeltheorie verstoßen wurde, einigermaßen fassungslos. Im IPO Prospekt wurde Anlegern im Interesse von Permira das Blaue vom Himmel erzählt... bereits kurze Zeit später stellte man fest, dass man die angeblich für die Ewigkeit im Geschäftsmodell angelegten zweistelligen Wachstumsraten urplötzlich mit wahnwitzig teuren Marketingengagements erkaufen muss... Kaum waren die Werbeverträge ausgelaufen, kam das Management mit einer 700 Mio EUR teuren 1E Übernahme um die Ecke, die TMVs Wachstumsraten zurück in die Zweistelligkeit hieven sollte... dabei sollte TMV mit der beim IPO vorhandenen Unternehmenssubstanz doch dauerhaft in der Lage sein, organisch zweistellig zu wachsen und bereits in 2025 die Umsatzmilliarde zu erreichen... CAPEX in Form sündteurer Werbekosten oder einer 1E Übernahme zur Wachstumsfinanzierung waren in den Planzahlen niemals vorgesehen... die erwirtschafteten Free Cashflows sollten den Anteilseignern zugute kommen und nicht über Jahre zur Deckung von Finanzierungskosten und Schuldentilgung verwendet werden müssen und mithin vor allem zur Befriedigung der FK-Geber dienen. Dass die ausgewiesenen Free Cashflows in den letzten Jahren nicht nachhaltig sein konnten, war anhand einer klaffenden Lücke zwischen Abschreibungen und Investitionen erkennbar. Bekanntlich kann ein Unternehmen im eingeschwungenen Zustand nicht nachhaltig FCFs aus Substanzverzehr (AfA > Investitionen) erzielen. Genau das wurde in dauerhaft signifikant über dem Konzerngewinn liegenden FCF Prognosen dem Markt aber suggeriert. Und der Markt hat dieser Illusion nur allzu gern geglaubt, bis die ewige FCF-Wachstums-Seifenblase geplatzt ist. Erst mit extremen Werbedeals... dann mit dem 1E Zukauf... weil organisches Wachstum bei TMV mit dem Einbruch der Wachstumsraten der Billings im SMB Geschäft, faktisch beendet war... Die mit dem Geschäftsbericht 2025 erwartete neue Mittelfristprognose bis 2028 dürfte vielen Marktteilnehmern nochmals drastisch vor Augen führen, dass die 2025 publizierten Wachstumsprognosen reines Wunschdenken waren. Das seit Jahresanfang nochmals deutlich gesteigerte Shortinteresse erkläre ich mir mit der Erwartung des Platzens einer weiteren Seifenblase, nämlich der Erwartung, dass 2025 ein durch die USD Schwäche und Trumpsche Zollpolitik geprägtes Ausnahmejahr war und TMV in 2027 tatsächlich wieder signifikant steigendes Umsatzwachstum verzeichnet, sprich der Unterschied zur 2025er Mittelfristprognose im Wesentlichen in Fehlannahmen für 2025 und 2026 begründet ist. Ich glaube das offen gesagt nicht und halte eine signifikante Beschleunigung des organischen Umsatzwachstums für reines Wunschdenken. Anleger sollten sich mit dem Gedanken anfreunden, dass TMV künftig kein signifikant über der Inflationsrate liegendes organisches Umsatzwachstum erzielen wird und daher die Verschuldung nicht gewissermaßen weginflationieren kann, sondern in den nächsten 4 Jahren effektiv die nicht wettbewerbskonforme Nettoverschuldung tilgen muss, um wettbewerbsfähig zu bleiben. Der überwiegende Teil der Peergroup verfügt über Net Cash. Die Hybris eines dt. Winzlings, trotz bestehender Nettoverschuldung Aktienrückkäufe zu tätigen und die 1E Übernahme komplett fremdfinanziert statt durch einen Aktientausch umzusetzen, fällt uns Anlegern jetzt auf die Füße. Eine schwache Bilanz mit selbst nach 50 Crash noch immer meilenweit unter der Marktkapitalisierung liegendem bilanziellen Eigenkapital (31.12.25 ca 150 Mio EUR vs 900 Mio EUR MKAP) gepaart mit einer Nettofinanzverschuldung von 900 Mio EUR und schwächelndem Wachstumsraten ist eine ganz miese Mischung, die Shortseller anzieht, wie Licht die Motten. Dass die Aktivseite der Bilanz dann auch noch einen Firmenwert von 1 MRD EUR beinhaltet und nicht etwa vergleichsweise wertbeständiges tangibles Anlagevermögen wie Immobilien, ergibt einen beinahe toxischen Mix für ein Unternehmen, dem jegliches Anlegervertrauen abhanden gekommen ist. Die kurz- und mittelfristigen Aussichten für die TMV Aktie stehen und fallen mit dem Anlegervertrauen, da die oben geschilderten Bilanzstrukturen sich auf Sicht der nächsten Jahre nur step by step verbessern werden, solange der Fehler der Aktienrückkäufeund des fremdfinanzierten 1E Kaufs nicht durch eine Barkapitalerhöhung bereinigt wird, die den Aktienkurs zweifellos massiv belasten würde, weil sie einer Kapitulation und dem Eingeständnis eklatanten Managementversagens gleichkäme. Der Hebel für steigende TMV Kurse liegt demnach in der Rückgewinnung des Anlegervertrauens durch nachhaltige (Über-) Erfüllung von Management Prognosen und eine drastische Umstellung der Marktkommunikation auf Transparenz und Verlässlichkeit. Dass in dem unverändert hochprofitablen Unternehmen erhebliche Substanz steckt, kann jedermann anhand des ultraniedrigen KGV und KCV erkennen. TMV muss diese Substanz durch konservative Bilanz- und Kommunikationspolitik nun aber auch auf die Strasse bringen! Angesichts der schwachen EK Ausstattung wird der Kapitalmarkt m.E. sehr genau auf die Bilanzierung des aus der 1E Übernahme entstandenen Firmenwerts achten. TMV muss den Anlegern glaubhaft versichern können, dass in der Goodwillposition nicht der ultimative Brandsatz für die EK-Ausstattung und eine drohende Kapitalerhöhung liegt. Das in der Bilanz zum 30.9.25 gesehene Verhältnis zwischen 130 Mio EUR EK und insgesamt 1 MRD Goodwill kann die notwendige Vertrauensbildung massiv beeinträchtigen, sofern es dem Management nicht gelingt, die Anleger von positiven Zukunftsaussichten des Unternehmens und mithin einer selbst unter ungünstigen Zukunftsszenarien gegebenen Werthaltigkeit des bilanzierten Goodwills zu überzeugen. Ein Selbstläufer bzw. eine gemähte Wiese ist TMV aktuell definitiv nicht. Daher steht der Kurs da wo er ist und existiert trotz 90% Crashs vom Allzeithoch erhebliches Shortinteresse. Wenn das Management liefert, kann das exorbitante Shortinteresse natürlich auch den Boden einer signifikanten Kurserholung darstellen. US Shorties haben 2025 per saldo Milliardenverluste erwirtschaftet. Es ist mitnichten so, dass Shortstrategien stets wahnsinnig erfolgreich oder Shorties gar die besseren Anleger wären. Bezogen auf den Zeitraum zwischen IPO 2019 und heute haben Shorties bei TMV ins Schwarze getroffen. Permira hat sich auf Kosten der übrigen Anleger unfassbar bereichert. >5 MRD EUR Gewinn bei einem heutigen Restwert der MKAP <900 Mio EUR... Umverteilung von unten nach oben in einem schier unglaublichen Ausmaß... ohne strafrechtliche Verfolgung... Kein Wunder, dass das Anlegervertrauen bei TMV systematisch zerstört ist und Shorties diese Situation für sich nutzen wollen... Ein Thriller zwischen Angst und Gier... Ich setze weiterhin auf eine Rückkehr des Anlegervertrauens unter realistischeren Zukunftsprognosen und eine nachhaltige Trendwende des Aktienkurses in 2026, bleibe daher langfristig investiert und "ertrage" das kurzfristige Auf und Ab...
Avatar des Verfassers
eisbaer1
Q1 ist nicht mit Q4 vergleichbar!
Bei SAAS-Unternehmen laufen viele Verträge regelmäßig zum Jahresende aus, sprich über die Verlängerung eines Großteils der längerfristigen Verträge (1J+) wird in Q3 und Q4 verhandelt. Ein Shutdown in Q3 / Q4 ist demnach potenziell verheerend, weil anstehende Vertragsverlängerungen wie auch Neuverträge nicht verhandelt werden können. Gerade bei staatlichen Stellen werden längerfristige Verträge gern in Q4 abgeschlossen, wenn die Investitionsbudgets des nächsten Jahres freigegeben sind bzw. verbliebende Investitionsmittel des laufenden Jahres noch untergebracht werden müssen, damit sie zum Jahresende nicht verfallen. In Q1 stellt sich die Angelegenheit insbesondere bei den von einem potenziellen US Shutdown betroffenen staatlichen Stellen gänzlich anders dar. Für TMV selbst zählen Behörden etc. eher nicht zum Kernklientel. Lediglich 1E war bedingt durch den vergleichsweise starken US Footprint und den großen Anteil einzelnen staatliche Großaufträge am Gesamtumsatz überproportional vom US Shutdown betroffen. Nun ist 1E mit ca. 70 Mio € Umsatz in 2025 - zumindest bislang - mit weniger als 70% des 747 Mio € Gesamtumsatzes im TMV-Konzern eher eine Randnotiz als ein großartiger Umsatztreiber. Wir sollten also nicht so tun, als ob 3 oder 5 Mio € fehlende Neuabschlüsse in einem potenziellen US Shotdown die Umsatzguidance des Gesamtkonzerns relevant tangieren könnten. Die Schwankungen des USD-Wechselkurses haben ungleich höheres Schadenspotenzial, wie in 2025 eindrucksvoll bewiesen! Die in der Q3-Präsentation aktualisierte 2026er-Umsatzguidance enthält einen negativen FX-Effekt i.H.v. 25 Mio €... Verglichen damit müsste 1E ein Drittel des gesamten Jahresumsatzes verlieren, um den TMV-Jahresumsatz annähernd stark zu belasten. Dein Post scheint mir eher davon zu zeugen, irgendetwas Negatives an die Wand malen zu müssen, weil man den heutigen 7% Kursgewinn schon wieder nicht ertragen kann. Die Shortseller haben mit ihren jüngsten Aufstockungen hinreichend bewiesen, dass sie den langjährigen Abwärtstrend um jeden Preis verteidigen wollten und die verwendeten Algos sturheil charttechnisch orientierte Trendfolgemodelle sind, die an fundamental begründeten Wendepunkten (-> extreme Unterbewertung) systematisch versagen. Historische Charts zeigen, dass bei profitablen Unternehmen jeder von Shortsellern gerittene Abwärtstrend irgendwann bricht. Im Vorhinein kann niemand sagen, wann und wo der Wendepunkt sein wird, aber es passiert und es passiert der max pain Theorie nach immer dann, wenn sich die Shortseite ihrer Sache 100% sicher ist und konzertiert all in geht. Nach kurzem Antesten der 6 EUR Marke wollte die Shortseite den Longies endgültig des Rest geben und im Vorfeld der heutigen Umsatzzahlen nochmals ein höchstmögliches Maß an Unsicherheit schüren (Motto: die wissen doch bestimmt mehr als wir ahnungslosen Kleinaktionäre...), um eine Stopp-Loss-Welle Richtung 4 € Marke zu triggern, was einem bestimmten TMV Hater hier im Forum sicher gefallen hätte. Wenn die Nacht am dunkelsten ist... ist der nächste Sonnenaufgang nicht weit... Wenn niemand mehr einen Pfifferling auf TMV gibt und die Aktie als sicherer Loser abgeschrieben ist, steigt die Wahrscheinlichkeit einer (seit Monaten überfälligen) Gegenbewegung enorm. Man sollte sich klar machen, dass für viele tausend aktive Daytrader, Charties und Algos der Trade "short TMV" in den letzten Monaten zur Lieblings-Handelsstrategie geworden ist, mit der man vermeintlich nur gewinnen konnte. Möglicherweise ist heute der Tag, an dem diese Strategie nicht länger funktioniert... eine Schwalbe macht bekanntlich keinen Sommer... aber die Unverfrorenheit, mit der einige US Hedgefonds hier in den letzten Wochen und Monaten Kurse manipuliert haben, ersichtlich an teilweise täglich veröffentlichten Stimmrechtsmitteilungen von US Handelsbanken, die sich mit Options- und Aktienleihgeschäften massiv an Shortattacken auf TMV beteiligt haben, lässt mich vermuten, dass der Gegenschlag der Longies - so er denn tatsächlich kommt - heftig ausfallen wird und aktuell riesig aussehende Buchgewinne der Shorties schnell abschmelzen könnten, wenn die Eindeckungslawine erst einmal losgetreten wird... Ich gehe davon aus, dass die über der Meldeschwelle liegenden Shortpositionen immer nur die Spitze des Eisbergs darstellen und die Gesamtsumme der von Daytradern und kleineren Instis - oftmals auch gehebelt über den Optionsmarkt - gehaltenen Shortpositionen ein Vielfaches der gemeldeten Stückzahlen umfassen. Ich habe bei 5,76 ein letztes Mal Aktien nachgekauft und zudem diverse KO-Scheinchen mit KO-Schwellen zwischen 5,05 und 4,64 nachgelegt. Wollen wir sehen, ob die Shorties letztlich auch diese Scheinchen abräumen, oder es diesmal anders läuft und wir das absolute Tief der jahrelangen Abwärtswelle im Bereich von 5,35 € gesehen haben... Meine Langfristposition mit EK 10 € steht mutmaßlich auf Jahre hinaus nicht zur Disposition. Aber ein bisschen gehebelte Teilhabe an einer überfälligen Aufwärtskorrektur darf schon sein ;-)
Avatar des Verfassers
eisbaer1
Umsatz 2025 = 747 Mio EUR
https://ir.teamviewer.com/de/news-details/teamviewer-delivers-on-fy-2025-pro-forma-topline-guidance/d6f51620-0957-4681-88b2-c19bb780e7a9 Für mich einzig relevante Zahlen in all dem proforma Wahnsinn IFRS Umsatz 2025: 747 Mio EUR ARR 2025: 762 Mio EUR Heißt für 2026: man muss sich auf ein weiteres sehr mageres Umsatzwachstum einstellen. Meine Umsatzschätzung für 2026 auf Basis des ARR 2025: 760 bis 780 Mio EUR das liegt schlappe 100 Mio EUR niedriger als nach der 1E Übernahme prognostiziert... Rückkehr zu zweistelligem Umsatzwachstum ist m.E. reines Wunschdenken, wenn im SMB Bereich kein Wunder geschieht... Andererseits kann TMV mit 760 Mio EUR Umsatz bei Aufrechterhaltung strikter Kostendisziplin problemlos 75 Cent bis 1 EUR EPS erwirtschaften. Das Prädikat Wachstumsunternehmen ist passe. Man ist jetzt ein stinknormales Commodity... Bei KGV <8 für 2026 und EK-Buchwert von ca 1 EUR je Aktie zum 31.12.2025 ist man Stand jetzt m.E. einigermaßen fair bewertet. Jetzt muss man drei weitere Jahre lang den im Nachhinein irrwitzig hohen 1E Kaufpreis abstottern und Gewinne thesaurieren, um den EK Buchwert step by step der MKAP anzunähern. Solange SMB stagniert oder gar weiter rückläufig bleibt, wird der Kurs m.E. nicht signifikant steigen, bevor man die Nettoverschuldung nicht radikal reduziert hat, was bei fehlendem Umsatzwachstum halt nicht einfacher wird, zumal die hohe EBITDA Rendite durch vergleichsweise geringe F&E Aufwendungen erkauft wurde... Wenn man zukünftig deutlich mehr in die Produktentwicklung investiert, um nach kurzer Zeit nicht erneut eine sündteure Übernahme machen zu müssen, um irgendwie Wachstum zu erzeugen, dürfte die EBITDA Rendite unter 40% fallen, was die Schuldentilgung auch nicht erleichtert. Alles in allem ist die schwache Bilanz nach der 100% fremdfinanzierten 1E Übernahme halt das überragende Thema... Realistischerweise muss man ab heute 5 Jahre den gesamten FCF für die 1E Refinanzierung aufwenden... Erst dann ist man schuldenfrei und kann über Auszahlungen an Aktionäre nachdenken. Bedeutet für aktuelle Aktionäre.. min 6 Jahre Haltezeit... Da werden hier im Forum kaum mehr als 10% übrig bleiben, für die solche Beteiligungszeiträume auch nur halbwegs realistisch sind... Und in dieser Zeit darf bei TMV absolut nichts schief gehen, um die aktuell 950 Mio EUR Net Debt tatsächlich binnen 5 Jahren vollständig tilgen zu können... Die FCF Renditeprognosen von Katjuscha und Co. sahen so wunderbar aus... die Realität ist anders, wenn das Wachstum versiegt und der FCF obendrein vorrangig für Schuldentilgung und nicht etwa für Dividenden verwendet werden muss. In diesem Fall macht es dann halt doch einen kapitalen Unterschied, ob das Unternehmen wenigstens über ein KBV nahe 1 verfügt oder wie im Fall TMV ein KBV > 5 hat, weil man das ohnehin wenige EK in der Vergangenheit für Aktienrückkäufe zu weit überteuerten Kursen zwischen 12 und 17 EUR verwendet hat und jetzt auch noch durch Währungsverluste in der Größenordnung von 50 Mio EUR belastet wird, wodurch das für die EK Entwicklung maßgebliche Gesamtergebnis weit unter dem Konzerngewinn liegt... Alles in allem war 2025 ein Jahr zum Vergessen für TMV. Hoffen wir, dass 2026 vielleicht endlich mal eine positive Überraschung bringt. Wäre nicht verboten, dass 1E zur Abwechslung mal wieder positive News erzeugt... Oder am Ende doch Microsoft oder SAP sich der ausgebomten TMV erbarmen und ein Übernahmeangebot abgeben... Als TMV Aktionär ist man mittlerweile ja schon mit sehr kleinen Brötchen zufriedenzustellen...
Avatar des Verfassers
Alwe83
WiWo-Artikel
Teamviewer hat in den vergangenen drei Jahren aufgrund von Preiserhöhungen zahlreiche - vor allem kleine und mittelständische Kunden - verärgert. Aus diesem Grund sind mehrere Segments-Kunden abgesprungen und zur Konkurrenz gewechselt - vermutlich bleiben sie auch dort. Ein weiteres Problem: Die zahlreichen neuen Funktionen, die ja die Preiserhöhungen begründet haben, werden von vielen kleineren und mittelständischen Kunden nicht abgerufen und benötigt. Ergo: toller Funktionsumfang, jedoch keine Nachfrage bei diesem Kundenkreis. Zitate aus dem Text: „TeamViewer wollte für zwei Nutzerlizenzen plötzlich 1500 Euro haben, vorher war es gut die Hälfte“, sagt Kühn, der sich nach einer kostengünstigeren Alternative umsah." "Inzwischen aber begehren die Nutzer auf. In Internetforen und im Geschäftsnetzwerk LinkedIn mehren sich die Beschwerden über TeamViewer. Branchen­insider ­bestätigen den Eindruck: Viele Nutzer klagen über teils drastische Preiserhöhungen, andere kritisieren ständige Software-Updates sowie einen zu großen und unübersichtlichen Funktionsumfang. " Und nun die wichtigste Aussage: "In der Telefonkonferenz mit Analysten räumte Vorstandschef Oliver Steil explizit einen „stärkeren Preisdruck im Einstiegssegment“ ein. Zudem wolle er die „Kundenzufriedenheit wieder in den Mittelpunkt stellen“, indem er Preiserhöhungen vorerst aussetze. „Wir hatten drei Jahre lang Preiserhöhungen, das mussten wir korrigieren“, so Steil." Ich gehe deshalb davon aus, dass Teamviewer die aktuelle Problematik erkannt hat und nun handelt. Ein Geschmäckle bleibt allerdings: Über 3 Jahre lang wurden die Kunden "gemolken" und so die Marge verbessert bzw. aufrecht erhalten. Aber: "Beim Ex-Kunden Tillmann Kühn hingegen schwingt auch ein bisschen Wehmut mit, wenn er von seinem Weggang von TeamViewer berichtet. Sein neuer Anbieter AnyDesk habe immer mal wieder mit Netzwerkproblemen zu kämpfen – was dann seine eigenen Rechner belaste, wenn gerade eine Fernwartung nötig sei. „Dieses zusätzliche Problem konnte ich nicht gebrauchen“, sagt Kühn, der schon den nächsten Umzug plant." Teamviewer bleibt trotz alledem immer noch einer der zuverlässigsten Anbieter. Immerhin eine Hoffnung...
Avatar des Verfassers
harry74nrw
da geht langfristig noch einiges
siehe die Wettbewerber in diesem Segment aus den USA mit höheren KGVs und MKs https://www.ariva.de/the_trade_desk_a-aktie 10 mrd https://www.ariva.de/servicenow-aktie 56 mrd https://www.ariva.de/teamviewer-aktie 6,5 mrd
Avatar des Verfassers
Trader Leo
Denke die Weltbörsen
werden dieses Jahr noch mitspielen - Dank Trump - sodaß noch einiges möglich ist. Allen viel Glück am Montag!
Avatar des Verfassers
harry74nrw
Es kam keine Gewinnwarnung, ergo....
die 40 „ kann „ auch vorher getestet werden. Immer im Hintergrund behalten in DE haben wir fast garkeine IT Globalplayer.
Avatar des Verfassers
Trader Leo
Ins Plus
gedreht,Nachbörslich.Sieht doch ganz gut aus. Aber erwarten wir nicht zuviel,einiges an News ist wohl schon eingepreist im Kurs. Am Jahresende sehen wir aber die €40 !
Jetzt anmelden und diskutieren Registrieren Login
Zum Thread wechseln

Häufig gestellte Fragen zur TeamViewer Aktie und zum TeamViewer Kurs

Der aktuelle Kurs der TeamViewer Aktie liegt bei 7,60 €.

Für 1.000€ kann man sich 131,58 TeamViewer Aktien kaufen.

Das Tickersymbol der TeamViewer Aktie lautet TMVWF.

Die 1 Monats-Performance der TeamViewer Aktie beträgt aktuell 23,38%.

Die 1 Jahres-Performance der TeamViewer Aktie beträgt aktuell 15,41%.

Der Aktienkurs der TeamViewer Aktie liegt aktuell bei 7,60 EUR. In den letzten 30 Tagen hat die Aktie eine Performance von 23,38% erzielt.
Auf 3 Monate gesehen weist die Aktie von TeamViewer eine Wertentwicklung von 29,36% aus und über 6 Monate sind es 58,66%.

Das 52-Wochen-Hoch der TeamViewer Aktie liegt bei 7,74 €.

Das 52-Wochen-Tief der TeamViewer Aktie liegt bei 4,11 €.

Das Allzeithoch von TeamViewer liegt bei 54,98 €.

Das Allzeittief von TeamViewer liegt bei 4,11 €.

Die Volatilität der TeamViewer Aktie liegt derzeit bei 46,86%. Diese Kennzahl zeigt, wie stark der Kurs von TeamViewer in letzter Zeit schwankte.

Das aktuelle durchschnittliche Kursziel liegt bei 7,93 €. Verglichen mit dem aktuellen Kurs bedeutet dies einen Unterschied von 4,39%.

Die aktuelle durchschnittliche Prognose von Analysten liegt bei 7,93 €. Verglichen mit dem aktuellen Kurs bedeutet dies einen Unterschied von 4,39%.

7 Analysten haben ein Kursziel für 2027 abgegeben. Das durchschnittliche TeamViewer Kursziel beträgt 7,93 €. Das ist 4,39% höher als der aktuelle Aktienkurs. Die Analysten empfehlen TeamViewer 2 x zum Kauf, 5 x zum Halten und 0 x zum Verkauf.

7 Analysten haben ein Kursziel 2027 abgegeben. Das durchschnittliche TeamViewer Kursziel beträgt 7,93 €. Das ist 4,39% höher als der aktuelle Aktienkurs. Die Analysten empfehlen TeamViewer 2 x zum Kauf, 5 x zum Halten und 0 x zum Verkauf.

7 Analysten haben ein Kursziel für 2027 abgegeben. Laut Analysten liegt das durchschnittliche Kursziel bei 7,93 €. Verglichen mit dem aktuellen Kurs bedeutet dies ein Kurspotenzial von 4,39%.

Laut aktuellen Analystenschätzungen liegt das durchschnittliche Kursziel für die TeamViewer Aktie bei 7,93 €. Viele Analysten sehen damit Potenzial nach oben bei der TeamViewer Aktie.

Die Marktkapitalisierung beträgt 1,17 Mrd. €

Insgesamt sind 157,9 Mio TeamViewer Aktien im Umlauf.

Institutionelle Aktionäre hält +45,907% der Aktien und ist damit Hauptaktionär.

Laut money:care Nachhaltigkeitsscore liegt die Nachhaltigkeit von TeamViewer bei 60%. Erfahre hier mehr

TeamViewer hat seinen Hauptsitz in Deutschland.

TeamViewer gehört zum Sektor Software.

Das KGV der TeamViewer Aktie beträgt 7,30.

Der Jahresumsatz des Geschäftsjahres 2024 von TeamViewer betrug 746.774.000 €.

Die nächsten Termine von TeamViewer sind:
  • 28.07.2026 - Q2 2026 Ergebnis / Halbjahresbericht 2026 und Analyst Call
  • 02.06.2026 - Hauptversammlung
  • 06.05.2026 - Q1 2026 Ergebnis und Analyst Call
  • 18.03.2026 - Geschäftsbericht 2025
  • 10.02.2026 - Q4 / GJ 2025 Ergebnis
  • 09.01.2026 - GJ 2025 Topline Trading Update
  • 19.11.2025 - Webinar TeamViewer AI Strategy & Roadmap
  • 21.10.2025 - Q3 2025 Ergebnis
  • 29.07.2025 - Q2 2025 Ergebnis / Halbjahresbericht 2025 und Analyst Call
  • 28.05.2025 - Hauptversammlung
  • 06.05.2025 - Q1 2025 Ergebnis und Analyst Call

Nein, TeamViewer zahlt keine Dividenden.

Weitere Vorteile:

  • Kursalarme
  • Watchlists & Musterdepots
  • Börsenspiele & Community-Forum
  • Historische Kurse im CSV-Format
  • News & Themen abonnieren