Am 1. Oktober hat sich das kurzfristige Kaufinteresse verbessert. Nach dem morgendlichen Abverkauf erholten sich die Kurse, die Marktbreite nahm zu und insbesondere die kurzfristige Nachfrage nach Call-Optionen wurde stärker. Trotzdem ist das Vertrauen in den Gesamtmarkt noch nicht vollständig zurückgekehrt. Marktstimmung, Kreditindikatoren und die langfristige Kursstärke liefern weiterhin kein einheitlich positives Signal. Entscheidend wird sein, ob sich die Entspannung am Anleihemarkt nach dem kommenden US-Arbeitsmarktbericht (NFP) fortsetzt.
Der S&P-500-ETF SPY schloss leicht höher bei 763,99 US-Dollar. Positiv ist, dass neben Technologie auch Industriewerte Stärke zeigen. Die Stärke des Energiesektors wird dagegen vorsichtiger bewertet, da höhere Ölpreise zwar die Gewinne der Energieunternehmen unterstützen, gleichzeitig aber die Kosten für andere Branchen erhöhen. Finanzwerte leisten nur einen begrenzten Beitrag, während Kommunikationsdienstleister schwach bleiben. Insgesamt hat sich die Marktbreite verbessert, für eine nachhaltige Rally müssten jedoch auch außerhalb des Energiesektors weitere Bereiche dauerhaft Stärke zeigen.
Besonders auffällig sind SPY und Micron (MU). Bei Halbleitern, Speicherchips und optischer Kommunikation zeigt sich selektives Kaufinteresse. MU stieg nach den Quartalszahlen um rund 3 %, womit die positive Reaktion des Optionsmarktes bestätigt wurde. Gleichzeitig wird MU bei den Darkpool-Aktivitäten weiterhin der Verkaufsseite zugeordnet, was darauf hindeuten könnte, dass Gewinne realisiert oder bestehende Risiken reduziert wurden. Bei Nvidia (NVDA) ist das Bild umgekehrt: Die Darkpool-Aktivität ist auf die Kaufseite gewechselt, während der Options-Impact noch negativ bleibt.
Der gesamte Optionsfluss ist noch nicht überzeugend. Insbesondere der negative NCP-Wert zeigt, dass eine nachhaltige Unterstützung durch Call-Optionen im Gesamtmarkt noch nicht etabliert ist. Die morgendliche Schwäche hat zwar nachgelassen, das Vertrauen in die allgemeine Marktbewegung bleibt jedoch begrenzt.
Für die kommenden Tage wird ein volatiler Markt erwartet, der die Stabilität der Erholung vor dem NFP-Arbeitsmarktbericht testet. Hält sich SPY über etwa 765–766 US-Dollar, wäre das ein positives Zeichen. Ein Rückfall Richtung 762 US-Dollar zusammen mit erneut schwächerem Call-Flow würde dagegen auf eine nachlassende Erholung hindeuten. Ein moderates Abkühlen des Arbeitsmarktes und geringerer Lohndruck könnten die Märkte unterstützen. Gleichzeitig wird darauf hingewiesen, dass ein überraschend starker Arbeitsmarktbericht zunächst einen Abverkauf auslösen könnte, bevor sich der Markt wieder erholt.
Bei den Zero-DTE-Optionen ist das Bild insgesamt konstruktiver: Aktien und ETFs zeigen stärkere Call-Aktivität, während die Index-Optionen schwächer bleiben. Insgesamt überwiegt jedoch die positive Optionsaktivität deutlich.
Auch die Gamma-Struktur von SPY hat sich verbessert. Open Interest, Volumen und richtungsbereinigtes Volumen sind wieder positiv. Das aktuelle Regime wird als „Dampening“ bezeichnet, was bedeutet, dass die bestehende Marktstruktur kurzfristige starke Bewegungen eher abschwächen könnte.
Die Darkpool-Daten zeigen weiterhin vorhandene Liquidität und selektive Risikobereitschaft. Neben kurzfristigen US-Staatsanleihen erhalten auch QQQ und SPY Unterstützung. Daher sieht das Marktbild nicht nach einem vollständigen „Risk-off“-Umfeld aus. Gleichzeitig ist die Stärke innerhalb des Technologiesektors nicht breit verteilt; Anleger wählen weiterhin sehr selektiv einzelne Aktien und Instrumente aus. Besonders beobachtet werden außerdem die Verkaufsindikatoren bei Hochzinsanleihen.
Die Marktstimmung bleibt trotz des leicht positiven Indexschlusses im Angstbereich. Der Fear-Wert liegt bei 27. Die Kurse konnten sich erholen, aber die Bereitschaft, Risiken dauerhaft zu halten, ist noch nicht im gleichen Maß zurückgekehrt. Gerade diese Kombination kann grundsätzlich den Beginn einer Rally ermöglichen, sofern sich die Erholung bestätigt.
Auf der Makroebene fiel der ISM Manufacturing PMI nur geringfügig, während neue Aufträge und der Beschäftigungsindex deutlich zunahmen. Auffällig ist allerdings der starke Anstieg der Input-Preise. Die Nachfrage bleibt damit relativ robust, gleichzeitig nehmen die Kostendruck- und Inflationsrisiken zu. Die besseren Inflationsdaten des Vortages könnten deshalb möglicherweise nicht dauerhaft für Entspannung sorgen.
Die wöchentlichen Erstanträge auf Arbeitslosenhilfe gingen zurück, was auf weiterhin begrenzte Entlassungen hindeutet. Diese Daten gehören jedoch nicht zum Erhebungszeitraum des September-NFP und sind daher kein direkter Indikator für den kommenden Arbeitsmarktbericht. Erwartet werden rund 90.000 neue Stellen und eine Arbeitslosenquote von 4,1 %.
Am Anleihemarkt sorgten Aussagen von Fed-Gouverneur Jefferson für etwas Entspannung, da möglicherweise mehr Zeit benötigt wird, um weitere Daten zu beurteilen. Gleichzeitig verwies er auf das Risiko, dass höhere Energiepreise den Inflationsdruck verlängern könnten. Die vom Markt eingepreiste Wahrscheinlichkeit einer Zinserhöhung im Oktober ist auf etwa 28 % gefallen. Das wird als Zeichen interpretiert, dass die Notenbank zunächst mehr Zeit für die Bewertung der Wirtschaftsdaten gewinnen könnte.
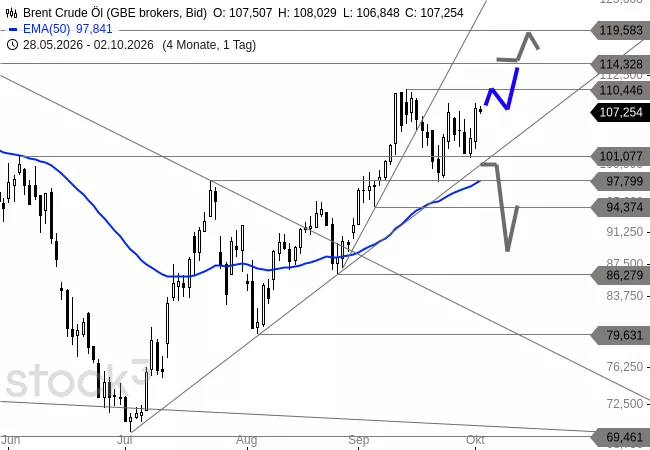
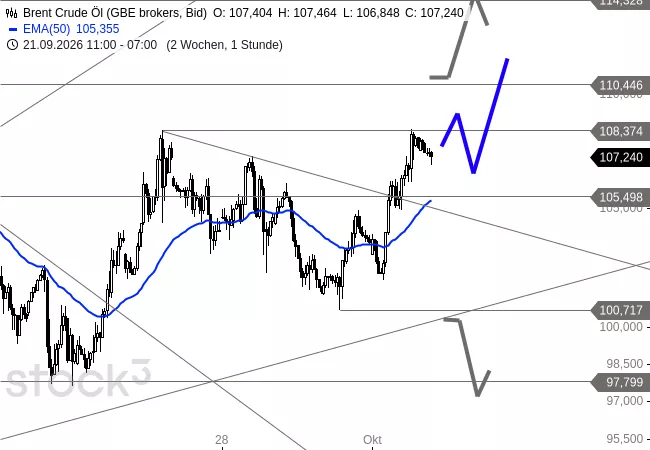
Geopolitische Entwicklungen, darunter Berichte über Einschränkungen chinesischer Treibstoffexporte und zusätzliche US-Militärkräfte im Nahen Osten, unterstützen die Ölpreise. Die angespannte Situation bei raffinierten Produkten bleibt damit ein wichtiger Faktor für Energie- und Transportkosten. Besonders beobachtet werden nun die Reaktion der US-Staatsanleiherenditen und des US-Dollars auf die Arbeitsmarktdaten.
Fazit: Der Markt hat sich gegenüber dem Vortag verbessert, aber die Erholung ist noch nicht ausreichend breit und stabil. Kurzfristige Optionsaktivität, Marktbreite, SPY/QQQ und einzelne Technologiewerte zeigen positive Signale. Gleichzeitig bleiben die allgemeine Call-Nachfrage, Hochzinsanleihen, die Marktstimmung und der Inflationsdruck problematisch. Der entscheidende Test wird die Reaktion des Marktes auf den NFP-Arbeitsmarktbericht sein. Bestätigen Kursentwicklung, Optionsfluss, Marktbreite und Anleihemarkt gemeinsam die Erholung, wäre das Signal deutlich belastbarer.