Am 21. September zeigte der US-Aktienmarkt eine deutliche Erholung. Der S&P 500 stieg um 1,49 %, der Nasdaq um 2,83 % und der Dow Jones um 0,71 %. Der Nasdaq erreichte dabei einen neuen Rekordschlussstand. Besonders stark waren Kommunikationsdienstleister (+3,56 %), Technologie (+2,77 %) und zyklische Konsumwerte (+1,08 %). Sieben von elf Sektoren schlossen im Plus. Die Erholung wird jedoch weiterhin vor allem von Technologie und Kommunikation getragen und ist daher noch relativ eng.
Die Optionsdaten bestätigen das positive Bild: Die Nachfrage nach Calls nahm im Tagesverlauf zu, während der Verkaufsdruck bei Puts abnahm. Insgesamt ergibt sich daraus ein bullishes Signal. Besonders stark war die positive Optionsaktivität bei Einzelaktien. Bei Indexoptionen war die Zuversicht dagegen deutlich schwächer, während bei ETF-Optionen die Call-Seite überwog. Insgesamt bleibt die Struktur positiv, allerdings mit unterschiedlichen Signalen zwischen Einzelaktien und breitem Markt.
Bei den Einzelwerten stach META besonders hervor. Auch INTC und MU zeigten unterstützende Options- und Darkpool-Flows. Dass bei diesen Aktien verschiedene Datenquellen in dieselbe Richtung weisen, wird als Hinweis auf eine solidere Nachfrage interpretiert. Gleichzeitig ist das Bild bei den großen Index-ETFs gemischt: QQQ und SPY zeigten eher Verkaufsaktivität, während IVV und VOO eher Käufe aufwiesen. Daraus lässt sich noch kein einheitlicher Trend für den Gesamtmarkt ableiten. Bei GOOGL waren sowohl Options- als auch Darkpool-Daten negativ.
Die Marktstimmung hat sich verbessert. Der Fear-&-Greed-Index liegt mit 52 im neutralen Bereich, wobei die Angst deutlich zurückgegangen ist. Die Marktbreite bleibt allerdings schwach: Trotz sieben positiver Sektoren lag der Breadth-Wert nur bei 0,9. Die Erholung ist damit weiterhin relativ schmal, weshalb die Auswahl einzelner Aktien entscheidend bleibt.
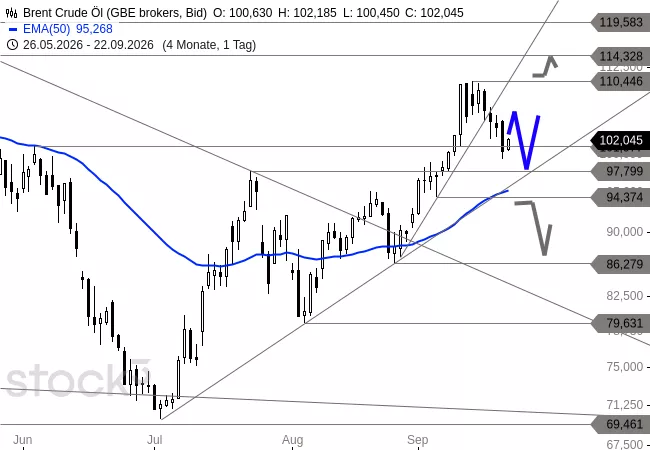
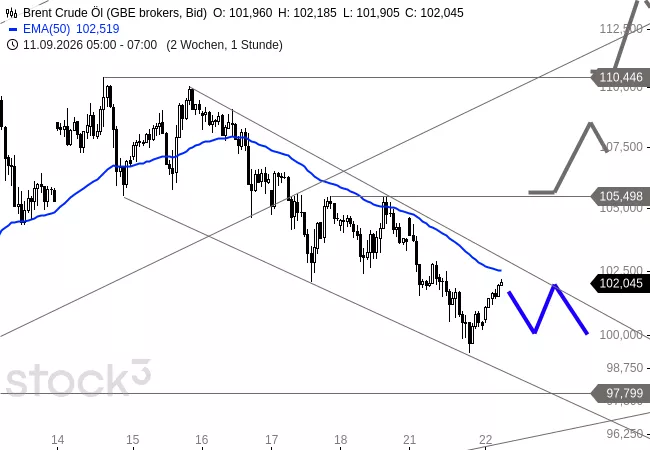
Auf der Makroseite unterstützte der Rückgang des Ölpreises insbesondere Wachstumsaktien. Zusätzlich halfen Erwartungen hinsichtlich der Gespräche zwischen den USA und Iran. Hinweise auf eine teilweise Erholung der saudischen Ölexporte könnten das Angebot verbessern, allerdings ist noch nicht von einer vollständigen Normalisierung auszugehen. Gleichzeitig fiel die Rendite zehnjähriger US-Staatsanleihen auf etwa 4,951 %, während die zweijährige Rendite mit rund 4,751 % leicht anstieg. Sinkende langfristige Renditen wirken unterstützend für Bewertungen, während die kurzfristigen Finanzierungskonditionen weiterhin restriktiv bleiben.
Die Fed hatte in der Vorwoche die Zinsen um 25 Basispunkte auf 3,75–4,00 % angehoben. Aussagen von Fed-Vertreter Musalem deuteten zudem darauf hin, dass weitere Zinserhöhungen zur Inflationsbekämpfung möglich sein könnten. Der Rückgang der Ölpreise an nur einem Tag sollte daher nicht als grundsätzlicher Richtungswechsel der Fed interpretiert werden.
Für die weitere Marktentwicklung sieht der Autor kurzfristig die Möglichkeit einer Fortsetzung der Erholung. Entscheidend sei nun, ob die Käufer ihre Gewinne verteidigen. Eine stärkere Bestätigung des positiven Szenarios würde sich ergeben, wenn die Call-Nachfrage bei Einzelaktien anhält, die kurzfristigen Call-Flows bei den Indizes zunehmen und weitere Sektoren, insbesondere Industrieunternehmen, stärker an der Erholung teilnehmen. Ein erneuter Anstieg der Ölpreise oder langfristigen Anleiherenditen sowie nachlassende Optionsprämien bei führenden Technologieaktien könnten die Rally dagegen bremsen.
Zusätzlich sollte die Meldung aus Texas beobachtet werden: Der Bundesstaat hat Genehmigungen für neue Rechenzentrumsprojekte vorübergehend gestoppt, bis Fragen zur Stromnetzbelastung und zum Wasserverbrauch geprüft sind. Dies könnte für das Timing und die Kapazitätsentwicklung von KI-Investitionen relevant werden.
Fazit: Der Handelstag war klar konstruktiver als der Freitag. Aktienkäufe, steigende Call-Prämien und positive Signale bei META, INTC und MU sprechen für eine kurzfristig intakte Erholung. Gleichzeitig fehlt noch die breite Beteiligung des Gesamtmarktes. Der zentrale Punkt für den nächsten Handelstag ist daher, ob die heutigen Käufer ihre Gewinne halten und ob die Index-Optionsströme die positive Entwicklung der Einzelaktien bestätigen.