Fannie Mae Federal National Mortgage Association GSE

Aktie
WKN:  856099 ISIN:  US3135861090 US-Symbol:  FNMA
3,695 €
-0,155 €
-4,03%
28.10.26
Depot/Watchlist
Marktkapitalisierung *
-
Streubesitz
-
KGV
-
Index-Zuordnung
-
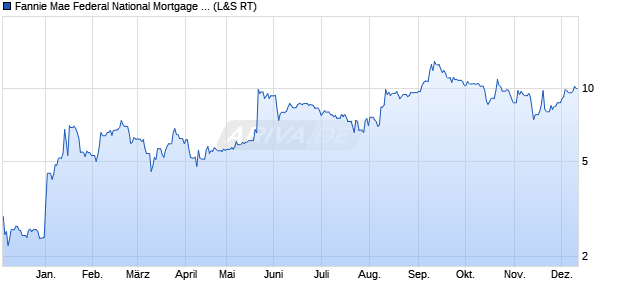
Fannie Mae Aktie Chart

Fannie Mae Unternehmensbeschreibung

Die Federal National Mortgage Association (Fannie Mae) ist eine US‑amerikanische Government-Sponsored Enterprise (GSE) mit systemkritischer Rolle im Hypotheken- und Kapitalmarkt. Das Unternehmen agiert überwiegend als Sekundärmarktakteur für wohnwirtschaftliche Hypothekendarlehen und dient als verbindendes Glied zwischen originierenden Banken, Kapitalmärkten und Investoren. Fannie Mae stützt die Liquidität des US-Hypothekenmarktes, indem sie Kreditrisiken bündelt, transformiert und über strukturierte Wertpapiere und Kreditgarantien an institutionelle Investoren weitergibt. Der Fokus liegt auf dem US-Residential-Mortgage-Markt, einschließlich Einfamilienhäusern sowie kleineren Mehrfamilienobjekten. Als GSE operiert Fannie Mae mit einem öffentlichen Förderauftrag, steht jedoch seit der Finanzkrise 2008 unter staatlicher Aufsicht und konservatorship der Federal Housing Finance Agency (FHFA).

Geschäftsmodell

Das Geschäftsmodell von Fannie Mae basiert auf dem Ankauf, der Verbriefung und der Garantie von Hypothekendarlehen, die von Banken, Kreditgenossenschaften und spezialisierten Hypothekenbanken im Primärmarkt vergeben wurden. Fannie Mae übernimmt dabei vor allem das Zins- und Kreditrisiko, strukturiert aus den erworbenen Krediten Mortgage-Backed Securities (MBS) und versieht diese mit einer Kreditgarantie. Investoren erhalten dadurch ein standardisiertes Produkt mit definierten Zahlungsströmen und einem staatlich gestützten, aber formell nicht expliziten Support. Erträge resultieren im Kern aus Garantiegebühren, Spreads zwischen Refinanzierungskosten und Couponzahlungen sowie aus der Bewirtschaftung von Restportfolien. Das Geschäftsmodell ist stark reguliert; Bilanzstruktur, Kapitalanforderungen und Risikomanagement unterliegen detaillierten Vorgaben der FHFA und weiterer Aufsichtsbehörden. Operativ konzentriert sich Fannie Mae auf Skaleneffekte, datengetriebenes Underwriting und ein engmaschiges Kreditrisiko-Controlling entlang des gesamten Hypothekenlebenszyklus.

Mission und öffentlicher Auftrag

Die Mission von Fannie Mae ist es, bezahlbaren und stabilen Zugang zu Wohnraumfinanzierung in den gesamten USA sicherzustellen und die Funktionsfähigkeit des Sekundärmarkts für Hypotheken zu stärken. Als GSE verfolgt das Unternehmen einen hybriden Ansatz aus privatwirtschaftlicher Effizienz und öffentlichem Förderziel. Im Zentrum stehen die Ausweitung von Hypothekenkrediten für Kreditnehmer mit soliden, aber nicht perfekten Bonitätsprofilen, die Unterstützung von Erstkäufern und einkommensschwächeren Haushalten sowie die Stabilisierung der Kreditvergabe über Konjunkturzyklen hinweg. Die Mission umfasst auch die Förderung standardisierter Kreditprodukte, die Verbesserung der Markentransparenz sowie die Reduktion systemischer Risiken durch robuste Daten- und Risikostandards. Damit wirkt Fannie Mae als Infrastrukturplattform für den US-Hypothekenmarkt und als Transmissionsmechanismus geldpolitischer und makroprudenzieller Maßnahmen.

Produkte und Dienstleistungen

Fannie Mae bietet ein breites Spektrum an kapitalmarktfähigen Produkten und Dienstleistungen rund um Wohnimmobilienfinanzierungen. Dazu zählen insbesondere
  • Residential Mortgage-Backed Securities (RMBS), bei denen Hypothekendarlehen zu Pools gebündelt und als MBS an institutionelle Investoren verkauft werden
  • Kreditgarantien für von Fannie Mae zugelassene Kreditgeber, die ihrerseits MBS mit Fannie-Mae-Garantie emittieren
  • Programme für Einfamilienhausfinanzierungen mit standardisierten Underwriting-Kriterien und automatisierten Prüfwerkzeugen
  • Finanzierungen und MBS-Strukturen für kleinere Mehrfamilienobjekte und bestimmte Segmente des bezahlbaren Wohnraums
  • Credit-Risk-Transfer-Instrumente, bei denen ein Teil des Kreditrisikos auf den Kapitalmarkt verlagert wird
  • Daten-, Analyse- und Reporting-Services für Marktteilnehmer, Aufseher und Investoren zur Bewertung von Kreditportfolien und strukturierten Produkten
Die Dienstleistungen umfassen ferner Servicing-Standards, Qualitätskontrollen bei der Dokumentation, Leitlinien für Kreditvergabepraktiken sowie technische Plattformen zur elektronischen Übermittlung, Prüfung und laufenden Überwachung von Hypothekendarlehen.

Business Units und operative Segmente

Fannie Mae gliedert ihr operatives Geschäft im Wesentlichen nach Produkt- und Marktsegmenten des Wohnimmobilienbereichs. Kernbereiche sind
  • Single-Family: Ankauf, Verbriefung und Garantie von Hypothekendarlehen für Einfamilienhäuser und Eigentumswohnungen, einschließlich spezieller Programme für Erstkäufer und bezahlbaren Wohnraum
  • Multifamily: Finanzierungslösungen und MBS-Strukturen für kleinere Mehrfamilienobjekte und bestimmte Teile des Mietwohnungsmarktes, oftmals mit Fokus auf erschwinglichen Wohnraum
  • Capital Markets: Strukturierung, Platzierung und Handel von Fannie-Mae-MBS, Credit-Risk-Transfer-Transaktionen und weiteren kapitalmarktnahen Produkten
  • Enterprise Risk Management: Querschnittsfunktion zur Steuerung von Kredit-, Markt-, Liquiditäts- und operationellen Risiken in allen Segmenten
Die genaue Segmentberichterstattung kann im Zeitverlauf regulatorischen und strategischen Anpassungen unterliegen, bleibt aber klar auf das Kerngeschäft rund um US-Wohnimmobilien ausgerichtet.

Alleinstellungsmerkmale und Burggräben

Fannie Mae verfügt über mehrere strukturelle Wettbewerbsvorteile. Als GSE mit explizitem Förderauftrag und impliziter staatlicher Unterstützung besitzt das Unternehmen einen privilegierten Zugang zu den Kapitalmärkten, was sich in günstigen Refinanzierungskonditionen und hoher Investorennachfrage nach Fannie-Mae-Wertpapieren niederschlägt. Der Marktstandardcharakter von Fannie-Mae-MBS im US-Hypothekenmarkt schafft einen tiefen Liquiditätspool und erleichtert Preisfindung, Hedging und Portfoliosteuerung für institutionelle Anleger. Die enorme Datenbasis zu Kreditnehmern, Sicherheiten und Zahlungshistorien verleiht Fannie Mae einen ausgeprägten Informationsvorsprung beim Kreditrisikomanagement und bei der Entwicklung von Underwriting-Modellen. Die enge Verzahnung mit Aufsichtsbehörden, Regulatoren und politischen Entscheidern sorgt für eine besondere Stellung bei der Ausgestaltung von Marktstandards und Regularien. Diese Strukturen bilden einen hohen Markteintrittsbarriere-Moat, da konkurrierende Plattformen weder die gleiche staatliche Einbindung noch die gleiche Daten- und Infrastrukturtiefe aufweisen.

Wettbewerbsumfeld

Das Wettbewerbsumfeld von Fannie Mae ist atypisch, da das Unternehmen nicht in einem klassischen, rein marktwirtschaftlichen Setting operiert. Der wichtigste direkte Wettbewerber ist die ebenfalls als GSE organisierte Freddie Mac (Federal Home Loan Mortgage Corporation), die ein weitgehend ähnliches Geschäftsmodell betreibt. Daneben tritt die staatliche Ginnie Mae (Government National Mortgage Association) als Garantin für MBS auf, die von staatlich geförderten Kreditprogrammen wie FHA- oder VA-Darlehen gespeist werden. Private-label-MBS-Emittenten und Investmentbanken konkurrieren in bestimmten Marktsegmenten, insbesondere bei höher riskanten oder nicht standardisierten Hypothekenprodukten, jedoch mit deutlich geringerer Marktdurchdringung im Kernbereich des Prime-Hypothekengeschäfts. Regionale und nationale Banken, Non-Bank-Mortgage-Lender und Servicer stehen eher in einer Lieferanten- und Partnerbeziehung zu Fannie Mae, da sie Kredite originieren, die anschließend an Fannie Mae verkauft oder über Fannie-Mae-Programme verbrieft werden. Wettbewerb manifestiert sich daher primär in Konditionsgestaltung, Produktparametern und Servicequalität gegenüber den originierenden Kreditgebern, weniger im Endkundenmarketing.

Management, Governance und Strategie

Das Management von Fannie Mae agiert unter den besonderen Rahmenbedingungen der staatlichen Aufsicht durch die FHFA. Strategische Zielsetzungen umfassen eine robuste Kapitalausstattung gemäß regulatorischen Vorgaben, die Stärkung der Risikotragfähigkeit, die Verringerung von Konzentrationsrisiken sowie den weiteren Ausbau von Credit-Risk-Transfer-Programmen zur Entlastung der Bilanz. Governance-Strukturen werden stark von regulatorischen Anforderungen geprägt, einschließlich detaillierter Vorgaben für Risiko- und Compliance-Funktionen, Stresstests und Berichtspflichten. Die Managementstrategie fokussiert auf
  • technologische Modernisierung der Kreditprüfungs- und Servicing-Plattformen
  • Verbesserung der Datenqualität und der analytischen Modelle
  • Förderung bezahlbaren Wohnraums in Einklang mit den Housing Goals der Aufsichtsbehörden
  • laufende Anpassung der Underwriting-Standards an makroökonomische und demografische Entwicklungen
  • Stärkung der Resilienz gegenüber Zins-, Kredit- und Immobilienpreiszyklen
Politische Entscheidungen über die langfristige Eigentümerstruktur und den zukünftigen Status der GSEs setzen allerdings einen übergeordneten Rahmen, den das Management nur bedingt beeinflussen kann.

Branche, Marktumfeld und Region

Fannie Mae ist ausschließlich im US-Hypotheken- und Kapitalmarkt tätig und damit direkt abhängig von der Entwicklung des Wohnimmobiliensektors sowie dem US-Zinsumfeld. Die Branche ist hochgradig reguliert und eng mit der Geldpolitik der Federal Reserve, der Fiskalpolitik und der Wohnungspolitik der US-Regierung verwoben. Zinsschwankungen, Veränderungen bei Kreditvergabestandards, Steuergesetze und Förderprogramme wirken sich unmittelbar auf Kreditnachfrage, Refinanzierungsvolumen und MBS-Aktivität aus. Strukturell wird der Markt von demografischen Trends wie Haushaltsbildung, Urbanisierung und Migration zwischen Regionen sowie von Angebotsengpässen im Wohnungsbau beeinflusst. Als zentraler Akteur im Sekundärmarkt reagiert Fannie Mae besonders sensibel auf Extremereignisse wie Immobilienpreisblasen, Rezessionen, Arbeitslosigkeitsschocks oder pandemiebedingte Sonderprogramme zur Kreditstundung. Gleichzeitig profitiert das Unternehmen von der Größe und Tiefe des US-Kapitalmarktes, der globale Kapitalströme anzieht und Fannie-Mae-Papiere als Benchmarkinstrumente für Zins- und Kreditrisiken nutzt.

Unternehmensgeschichte

Fannie Mae wurde 1938 im Rahmen des New Deal der US-Regierung gegründet, um die Hypothekenfinanzierung nach der Großen Depression zu stabilisieren und langfristige Wohnungsbaudarlehen zu fördern. Ursprünglich als staatliche Einrichtung konzipiert, war ihre Aufgabe, einen Sekundärmarkt für durch die Federal Housing Administration versicherte Hypothekendarlehen zu schaffen. In den späten 1960er-Jahren erfolgte die Umwandlung in eine börsennotierte, aber weiterhin staatlich geförderte Aktiengesellschaft mit GSE-Status, um die Staatsbilanz zu entlasten und privates Kapital zu mobilisieren. Über die folgenden Jahrzehnte entwickelte sich Fannie Mae zu einem der größten Emittenten und Garanten von Hypothekenwertpapieren weltweit. Die Finanzkrise 2007/2008 offenbarte jedoch erhebliche Schwächen im Risikomanagement und in der Regulierung des Hypothekenmarktes. 2008 wurde Fannie Mae unter die Aufsicht der FHFA gestellt und in ein Conservatorship überführt, in dessen Rahmen das US-Finanzministerium Kapitalunterstützung bereitstellte. Seitdem operiert das Unternehmen in einem Übergangsstatus mit verstärkter Kontrolle, verschärften Kapitalanforderungen und tiefgreifenden Reformen im Kreditrisiko- und Governance-System. Diskussionen über eine umfassende Reform oder mögliche Rekapitalisierung und Freisetzung aus dem Conservatorship dauern an.

Besondere strukturelle Merkmale

Fannie Mae weist mehrere Besonderheiten auf, die sie von klassischen Finanzinstituten unterscheiden. Als GSE ist das Unternehmen weder eine reine staatliche Behörde noch ein gewöhnliches privates Kreditinstitut. Es agiert im Spannungsfeld zwischen politischem Auftrag und marktwirtschaftlichen Anreizstrukturen. Die Wertpapiere von Fannie Mae gelten am Markt vielfach als de facto staatlich gestützt, was zu einer besonderen Wahrnehmung des Kreditrisikos führt. Gleichzeitig unterliegt das Unternehmen umfassenden Offenlegungspflichten, Stresstests und Obergrenzen für bestimmte Risikopositionen. Ein weiteres Merkmal ist die starke Standardisierung von Kreditprodukten: Einheitliche Dokumentation, produktbezogene Eligibility-Kriterien und automatisierte Underwriting-Systeme prägen den Markt und reduzieren Transaktionskosten für Kreditgeber und Investoren. Zudem nutzt Fannie Mae umfangreiche Credit-Risk-Transfer-Programme, um Kreditrisiken über synthetische und strukturierte Instrumente an private Investoren zu übertragen, wodurch das Unternehmen als Plattform zur Risikoallokation fungiert. Die Kombination aus öffentlicher Mission, marktfähigen Strukturen, systemischer Bedeutung und regulatorischer Überformung macht Fannie Mae zu einem Sonderfall im globalen Finanzsystem.

Chancen und Risiken für konservative Anleger

Aus Sicht eines konservativen Anlegers bietet Fannie Mae ein komplexes, chancen- und risikobehaftetes Profil, das sich deutlich von klassischen Industrie- oder Banktiteln unterscheidet. Chancen ergeben sich vor allem aus
  • der systemkritischen Rolle des Unternehmens im US-Hypotheken- und MBS-Markt
  • dem tief verankerten GSE-Status mit historisch starker politischer Unterstützung
  • Skaleneffekten, Datenvorteilen und hoher Marktstandardisierung
  • der zentralen Bedeutung von Wohnimmobilienfinanzierung für die US-Wirtschaft
  • der Möglichkeit, von langfristigen Wachstums- und Demografietrends im US-Wohnungsmarkt zu profitieren
Dem stehen substanzielle Risiken gegenüber
  • regulatorische und politische Unsicherheit über die künftige Struktur der GSEs und des Conservatorships
  • Abhängigkeit von der US-Makroökonomie, Zinsniveaus und Immobilienpreisentwicklung
  • potenzielle Änderungen in der Wohnungspolitik, etwa strengere Housing Goals oder Eingriffe in Margenstrukturen
  • Reputations- und Rechtsrisiken, die aus früheren Krisenerfahrungen und Markteingriffen resultieren können
  • Komplexität der Bilanz- und Risikostruktur, die eine fundierte Analyse von Kredit-, Zins- und Liquiditätsrisiken erfordert
Für konservative Anleger ist insbesondere die politische Dimension entscheidend: Eigentümerstruktur, Dividendenfähigkeit und Kapitalpolitik stehen in starkem Zusammenhang mit regulatorischen Entscheidungen. Eine Anlagestrategie in Bezug auf Fannie Mae verlangt daher eine hohe Toleranz gegenüber regulatorischer Volatilität und ein tiefes Verständnis der US-Wohnungs- und Finanzmarktpolitik. Ohne klare politische Weichenstellung bleibt das Investmentprofil von Fannie Mae strukturell unsicher und setzt langfristige, risikobewusste Investoren einer erhöhten Planungs- und Bewertungsunsicherheit aus.

Realtime-Kursdaten

Geld/Brief 3,65 € / 3,74 €
Spread +2,47%
Schluss Vortag 3,85 €
Gehandelte Stücke 0
Tagesvolumen Vortag -  
Tagestief 3,585 €
Tageshoch 3,955 €
52W-Tief 2,655 €
52W-Hoch 10,65 €
Jahrestief 2,655 €
Jahreshoch 9,80 €

Fannie Mae Aktie - Nachrichtenlage zusammengefasst:

  • Die Fannie Mae Federal National Mortgage Association hat kürzlich neue Programme zur Unterstützung von Kreditnehmern ins Leben gerufen, um den Zugang zu Hypotheken in einem herausfordernden Zinsumfeld zu erleichtern.
  • Analysten erwarten, dass die Nachfrage nach Wohnraum in den kommenden Monaten steigen könnte, was sich positiv auf die Geschäftsentwicklung von Fannie Mae auswirken könnte.
  • Es wurden Fortschritte bei der Risikominderung in den Hypothekendarlehen festgestellt, was zu einem stabileren Finanzierungsumfeld für Fannie Mae führt.
Hinweis

Community: Diskussion zur Fannie Mae Aktie

Zusammengefasst - darüber diskutiert aktuell die Community

  • Mehrere Nutzer berichten von Zugangsproblemen bei der DIBA und tauschen Tipps zum Depotwechsel bzw. zur Kontoeröffnung (z. B. CapTrader — als Tochter von Interactive Brokers genannt — sowie FLATEX, inklusive Hinweis auf Werbelinks und Papertrading-Nutzung).
  • Juristische Entwicklungen prägen die Diskussion: Die erweiterte Kammer des D.C. Circuit hat den En‑Banc-Antrag einstimmig abgelehnt (ohne Abstimmungsforderung), und es wird berichtet, dass die Regierung 90 Tage für eine mögliche Berufung zum Obersten Gericht hat; andernfalls könnte eine Anordnung die Auszahlung von rund 812 Mio. USD an Sammelklage-Beteiligte vorbereiten.
  • Die Stimmung zu Fannie Mae ist überwiegend pessimistisch bis abwartend — Anleger beklagen starke Kursverluste trotz früherer Gewinne, technische Indikatoren zeigen neue Tiefs, viele sehen die weitere Entwicklung als politisch determiniert (u. a. Einfluss der US‑Zwischenwahlen/Trump) und diskutieren Aussagen von Investoren wie Burry/Ackman sowie mögliche Aktivitäten großer Marktakteure.
Hinweis
Jetzt mitdiskutieren

Fannie Mae Aktie: Fundamentale Kennzahlen

Umsatz in Mio. -
Operatives Ergebnis (EBIT) in Mio. -
Jahresüberschuss in Mio. -
Umsatz je Aktie -
Gewinn je Aktie -
Gewinnrendite -
Umsatzrendite -
Return on Investment -
Marktkapitalisierung in Mio. -
KGV (Kurs/Gewinn) -
KBV (Kurs/Buchwert) -
KUV (Kurs/Umsatz) -
Eigenkapitalrendite -
Eigenkapitalquote -

Fannie Mae News

NEU
Kostenloser Report:
Energiekrise als Kurstreiber: Diese 5 Aktien könnten durchstarten


Werbung

Derivate

Hebelprodukte (18)
Knock-Outs 18
Alle Derivate ❯

Dividenden Kennzahlen

Dividendenrendite 2,60%
Auszahlungen/Jahr 4
Stabilität der Dividende 0,68 (max 1,00)
Jährlicher -9,86% (5 Jahre)
Dividendenzuwachs 0,41% (10 Jahre)

Dividenden Historie

Datum Dividende
14.08.2008 0,034 €
28.04.2008 0,22 €
29.01.2008 0,24 €
29.10.2007 0,35 €
27.07.2007 0,50 €
16.05.2007 0,074 €
26.04.2007 0,29 €
29.01.2007 0,31 €
Alle Dividenden & Splits ❯
Werbung

Mehr Nachrichten kostenlos abonnieren

E-Mail-Adresse
Benachrichtigungen von ARIVA.DE
(Mit der Bestellung akzeptierst du die Datenschutzhinweise)

Fannie Mae Termine

Keine Termine bekannt.

Fannie Mae Aktie: Übersicht Handelsplätze

Handelsplatz
Letzter
Änderung
Vortag
Zeit
Düsseldorf 3,71 € -1,07%
3,75 € 28.10.26
Gettex 3,65 € -5,68%
3,87 € 28.10.26
Hamburg 3,72 € +2,20%
3,64 € 28.10.26
Hannover 3,72 € +2,20%
3,64 € 28.10.26
L&S RT 3,695 € -4,03%
3,85 € 28.10.26
München 3,84 € +2,67%
3,74 € 28.10.26
Nasdaq OTC Other 4,15 $ -3,26%
4,29 $ 28.10.26
Quotrix 3,84 € -1,03%
3,88 € 28.10.26
Stuttgart 3,65 € -4,70%
3,83 € 28.10.26
Tradegate BSX 3,73 € -3,12%
3,85 € 28.10.26
Weitere Börsenplätze ❯

Historische Kurse

Datum
Kurs
Volumen
28.10.26 3,69 -
27.10.26 3,85 -
26.10.26 3,77 -
25.10.26 3,595 -
24.10.26 3,595 -
23.10.26 3,595 -
Weitere Historische Kurse ❯

Performance

Zeitraum Kurs %
1 Woche 3,315 € +11,31%
1 Monat 3,855 € -4,28%
6 Monate 6,55 € -43,66%
1 Jahr 9,84 € -62,50%
5 Jahre 0,749 € +392,66%

Unternehmensprofil Fannie Mae

Die Federal National Mortgage Association (Fannie Mae) ist eine US‑amerikanische Government-Sponsored Enterprise (GSE) mit systemkritischer Rolle im Hypotheken- und Kapitalmarkt. Das Unternehmen agiert überwiegend als Sekundärmarktakteur für wohnwirtschaftliche Hypothekendarlehen und dient als verbindendes Glied zwischen originierenden Banken, Kapitalmärkten und Investoren. Fannie Mae stützt die Liquidität des US-Hypothekenmarktes, indem sie Kreditrisiken bündelt, transformiert und über strukturierte Wertpapiere und Kreditgarantien an institutionelle Investoren weitergibt. Der Fokus liegt auf dem US-Residential-Mortgage-Markt, einschließlich Einfamilienhäusern sowie kleineren Mehrfamilienobjekten. Als GSE operiert Fannie Mae mit einem öffentlichen Förderauftrag, steht jedoch seit der Finanzkrise 2008 unter staatlicher Aufsicht und konservatorship der Federal Housing Finance Agency (FHFA).

Geschäftsmodell

Das Geschäftsmodell von Fannie Mae basiert auf dem Ankauf, der Verbriefung und der Garantie von Hypothekendarlehen, die von Banken, Kreditgenossenschaften und spezialisierten Hypothekenbanken im Primärmarkt vergeben wurden. Fannie Mae übernimmt dabei vor allem das Zins- und Kreditrisiko, strukturiert aus den erworbenen Krediten Mortgage-Backed Securities (MBS) und versieht diese mit einer Kreditgarantie. Investoren erhalten dadurch ein standardisiertes Produkt mit definierten Zahlungsströmen und einem staatlich gestützten, aber formell nicht expliziten Support. Erträge resultieren im Kern aus Garantiegebühren, Spreads zwischen Refinanzierungskosten und Couponzahlungen sowie aus der Bewirtschaftung von Restportfolien. Das Geschäftsmodell ist stark reguliert; Bilanzstruktur, Kapitalanforderungen und Risikomanagement unterliegen detaillierten Vorgaben der FHFA und weiterer Aufsichtsbehörden. Operativ konzentriert sich Fannie Mae auf Skaleneffekte, datengetriebenes Underwriting und ein engmaschiges Kreditrisiko-Controlling entlang des gesamten Hypothekenlebenszyklus.

Mission und öffentlicher Auftrag

Die Mission von Fannie Mae ist es, bezahlbaren und stabilen Zugang zu Wohnraumfinanzierung in den gesamten USA sicherzustellen und die Funktionsfähigkeit des Sekundärmarkts für Hypotheken zu stärken. Als GSE verfolgt das Unternehmen einen hybriden Ansatz aus privatwirtschaftlicher Effizienz und öffentlichem Förderziel. Im Zentrum stehen die Ausweitung von Hypothekenkrediten für Kreditnehmer mit soliden, aber nicht perfekten Bonitätsprofilen, die Unterstützung von Erstkäufern und einkommensschwächeren Haushalten sowie die Stabilisierung der Kreditvergabe über Konjunkturzyklen hinweg. Die Mission umfasst auch die Förderung standardisierter Kreditprodukte, die Verbesserung der Markentransparenz sowie die Reduktion systemischer Risiken durch robuste Daten- und Risikostandards. Damit wirkt Fannie Mae als Infrastrukturplattform für den US-Hypothekenmarkt und als Transmissionsmechanismus geldpolitischer und makroprudenzieller Maßnahmen.

Produkte und Dienstleistungen

Fannie Mae bietet ein breites Spektrum an kapitalmarktfähigen Produkten und Dienstleistungen rund um Wohnimmobilienfinanzierungen. Dazu zählen insbesondere
  • Residential Mortgage-Backed Securities (RMBS), bei denen Hypothekendarlehen zu Pools gebündelt und als MBS an institutionelle Investoren verkauft werden
  • Kreditgarantien für von Fannie Mae zugelassene Kreditgeber, die ihrerseits MBS mit Fannie-Mae-Garantie emittieren
  • Programme für Einfamilienhausfinanzierungen mit standardisierten Underwriting-Kriterien und automatisierten Prüfwerkzeugen
  • Finanzierungen und MBS-Strukturen für kleinere Mehrfamilienobjekte und bestimmte Segmente des bezahlbaren Wohnraums
  • Credit-Risk-Transfer-Instrumente, bei denen ein Teil des Kreditrisikos auf den Kapitalmarkt verlagert wird
  • Daten-, Analyse- und Reporting-Services für Marktteilnehmer, Aufseher und Investoren zur Bewertung von Kreditportfolien und strukturierten Produkten
Die Dienstleistungen umfassen ferner Servicing-Standards, Qualitätskontrollen bei der Dokumentation, Leitlinien für Kreditvergabepraktiken sowie technische Plattformen zur elektronischen Übermittlung, Prüfung und laufenden Überwachung von Hypothekendarlehen.

Business Units und operative Segmente

Fannie Mae gliedert ihr operatives Geschäft im Wesentlichen nach Produkt- und Marktsegmenten des Wohnimmobilienbereichs. Kernbereiche sind
  • Single-Family: Ankauf, Verbriefung und Garantie von Hypothekendarlehen für Einfamilienhäuser und Eigentumswohnungen, einschließlich spezieller Programme für Erstkäufer und bezahlbaren Wohnraum
  • Multifamily: Finanzierungslösungen und MBS-Strukturen für kleinere Mehrfamilienobjekte und bestimmte Teile des Mietwohnungsmarktes, oftmals mit Fokus auf erschwinglichen Wohnraum
  • Capital Markets: Strukturierung, Platzierung und Handel von Fannie-Mae-MBS, Credit-Risk-Transfer-Transaktionen und weiteren kapitalmarktnahen Produkten
  • Enterprise Risk Management: Querschnittsfunktion zur Steuerung von Kredit-, Markt-, Liquiditäts- und operationellen Risiken in allen Segmenten
Die genaue Segmentberichterstattung kann im Zeitverlauf regulatorischen und strategischen Anpassungen unterliegen, bleibt aber klar auf das Kerngeschäft rund um US-Wohnimmobilien ausgerichtet.

Alleinstellungsmerkmale und Burggräben

Fannie Mae verfügt über mehrere strukturelle Wettbewerbsvorteile. Als GSE mit explizitem Förderauftrag und impliziter staatlicher Unterstützung besitzt das Unternehmen einen privilegierten Zugang zu den Kapitalmärkten, was sich in günstigen Refinanzierungskonditionen und hoher Investorennachfrage nach Fannie-Mae-Wertpapieren niederschlägt. Der Marktstandardcharakter von Fannie-Mae-MBS im US-Hypothekenmarkt schafft einen tiefen Liquiditätspool und erleichtert Preisfindung, Hedging und Portfoliosteuerung für institutionelle Anleger. Die enorme Datenbasis zu Kreditnehmern, Sicherheiten und Zahlungshistorien verleiht Fannie Mae einen ausgeprägten Informationsvorsprung beim Kreditrisikomanagement und bei der Entwicklung von Underwriting-Modellen. Die enge Verzahnung mit Aufsichtsbehörden, Regulatoren und politischen Entscheidern sorgt für eine besondere Stellung bei der Ausgestaltung von Marktstandards und Regularien. Diese Strukturen bilden einen hohen Markteintrittsbarriere-Moat, da konkurrierende Plattformen weder die gleiche staatliche Einbindung noch die gleiche Daten- und Infrastrukturtiefe aufweisen.

Wettbewerbsumfeld

Das Wettbewerbsumfeld von Fannie Mae ist atypisch, da das Unternehmen nicht in einem klassischen, rein marktwirtschaftlichen Setting operiert. Der wichtigste direkte Wettbewerber ist die ebenfalls als GSE organisierte Freddie Mac (Federal Home Loan Mortgage Corporation), die ein weitgehend ähnliches Geschäftsmodell betreibt. Daneben tritt die staatliche Ginnie Mae (Government National Mortgage Association) als Garantin für MBS auf, die von staatlich geförderten Kreditprogrammen wie FHA- oder VA-Darlehen gespeist werden. Private-label-MBS-Emittenten und Investmentbanken konkurrieren in bestimmten Marktsegmenten, insbesondere bei höher riskanten oder nicht standardisierten Hypothekenprodukten, jedoch mit deutlich geringerer Marktdurchdringung im Kernbereich des Prime-Hypothekengeschäfts. Regionale und nationale Banken, Non-Bank-Mortgage-Lender und Servicer stehen eher in einer Lieferanten- und Partnerbeziehung zu Fannie Mae, da sie Kredite originieren, die anschließend an Fannie Mae verkauft oder über Fannie-Mae-Programme verbrieft werden. Wettbewerb manifestiert sich daher primär in Konditionsgestaltung, Produktparametern und Servicequalität gegenüber den originierenden Kreditgebern, weniger im Endkundenmarketing.

Management, Governance und Strategie

Das Management von Fannie Mae agiert unter den besonderen Rahmenbedingungen der staatlichen Aufsicht durch die FHFA. Strategische Zielsetzungen umfassen eine robuste Kapitalausstattung gemäß regulatorischen Vorgaben, die Stärkung der Risikotragfähigkeit, die Verringerung von Konzentrationsrisiken sowie den weiteren Ausbau von Credit-Risk-Transfer-Programmen zur Entlastung der Bilanz. Governance-Strukturen werden stark von regulatorischen Anforderungen geprägt, einschließlich detaillierter Vorgaben für Risiko- und Compliance-Funktionen, Stresstests und Berichtspflichten. Die Managementstrategie fokussiert auf
  • technologische Modernisierung der Kreditprüfungs- und Servicing-Plattformen
  • Verbesserung der Datenqualität und der analytischen Modelle
  • Förderung bezahlbaren Wohnraums in Einklang mit den Housing Goals der Aufsichtsbehörden
  • laufende Anpassung der Underwriting-Standards an makroökonomische und demografische Entwicklungen
  • Stärkung der Resilienz gegenüber Zins-, Kredit- und Immobilienpreiszyklen
Politische Entscheidungen über die langfristige Eigentümerstruktur und den zukünftigen Status der GSEs setzen allerdings einen übergeordneten Rahmen, den das Management nur bedingt beeinflussen kann.

Branche, Marktumfeld und Region

Fannie Mae ist ausschließlich im US-Hypotheken- und Kapitalmarkt tätig und damit direkt abhängig von der Entwicklung des Wohnimmobiliensektors sowie dem US-Zinsumfeld. Die Branche ist hochgradig reguliert und eng mit der Geldpolitik der Federal Reserve, der Fiskalpolitik und der Wohnungspolitik der US-Regierung verwoben. Zinsschwankungen, Veränderungen bei Kreditvergabestandards, Steuergesetze und Förderprogramme wirken sich unmittelbar auf Kreditnachfrage, Refinanzierungsvolumen und MBS-Aktivität aus. Strukturell wird der Markt von demografischen Trends wie Haushaltsbildung, Urbanisierung und Migration zwischen Regionen sowie von Angebotsengpässen im Wohnungsbau beeinflusst. Als zentraler Akteur im Sekundärmarkt reagiert Fannie Mae besonders sensibel auf Extremereignisse wie Immobilienpreisblasen, Rezessionen, Arbeitslosigkeitsschocks oder pandemiebedingte Sonderprogramme zur Kreditstundung. Gleichzeitig profitiert das Unternehmen von der Größe und Tiefe des US-Kapitalmarktes, der globale Kapitalströme anzieht und Fannie-Mae-Papiere als Benchmarkinstrumente für Zins- und Kreditrisiken nutzt.

Unternehmensgeschichte

Fannie Mae wurde 1938 im Rahmen des New Deal der US-Regierung gegründet, um die Hypothekenfinanzierung nach der Großen Depression zu stabilisieren und langfristige Wohnungsbaudarlehen zu fördern. Ursprünglich als staatliche Einrichtung konzipiert, war ihre Aufgabe, einen Sekundärmarkt für durch die Federal Housing Administration versicherte Hypothekendarlehen zu schaffen. In den späten 1960er-Jahren erfolgte die Umwandlung in eine börsennotierte, aber weiterhin staatlich geförderte Aktiengesellschaft mit GSE-Status, um die Staatsbilanz zu entlasten und privates Kapital zu mobilisieren. Über die folgenden Jahrzehnte entwickelte sich Fannie Mae zu einem der größten Emittenten und Garanten von Hypothekenwertpapieren weltweit. Die Finanzkrise 2007/2008 offenbarte jedoch erhebliche Schwächen im Risikomanagement und in der Regulierung des Hypothekenmarktes. 2008 wurde Fannie Mae unter die Aufsicht der FHFA gestellt und in ein Conservatorship überführt, in dessen Rahmen das US-Finanzministerium Kapitalunterstützung bereitstellte. Seitdem operiert das Unternehmen in einem Übergangsstatus mit verstärkter Kontrolle, verschärften Kapitalanforderungen und tiefgreifenden Reformen im Kreditrisiko- und Governance-System. Diskussionen über eine umfassende Reform oder mögliche Rekapitalisierung und Freisetzung aus dem Conservatorship dauern an.

Besondere strukturelle Merkmale

Fannie Mae weist mehrere Besonderheiten auf, die sie von klassischen Finanzinstituten unterscheiden. Als GSE ist das Unternehmen weder eine reine staatliche Behörde noch ein gewöhnliches privates Kreditinstitut. Es agiert im Spannungsfeld zwischen politischem Auftrag und marktwirtschaftlichen Anreizstrukturen. Die Wertpapiere von Fannie Mae gelten am Markt vielfach als de facto staatlich gestützt, was zu einer besonderen Wahrnehmung des Kreditrisikos führt. Gleichzeitig unterliegt das Unternehmen umfassenden Offenlegungspflichten, Stresstests und Obergrenzen für bestimmte Risikopositionen. Ein weiteres Merkmal ist die starke Standardisierung von Kreditprodukten: Einheitliche Dokumentation, produktbezogene Eligibility-Kriterien und automatisierte Underwriting-Systeme prägen den Markt und reduzieren Transaktionskosten für Kreditgeber und Investoren. Zudem nutzt Fannie Mae umfangreiche Credit-Risk-Transfer-Programme, um Kreditrisiken über synthetische und strukturierte Instrumente an private Investoren zu übertragen, wodurch das Unternehmen als Plattform zur Risikoallokation fungiert. Die Kombination aus öffentlicher Mission, marktfähigen Strukturen, systemischer Bedeutung und regulatorischer Überformung macht Fannie Mae zu einem Sonderfall im globalen Finanzsystem.

Chancen und Risiken für konservative Anleger

Aus Sicht eines konservativen Anlegers bietet Fannie Mae ein komplexes, chancen- und risikobehaftetes Profil, das sich deutlich von klassischen Industrie- oder Banktiteln unterscheidet. Chancen ergeben sich vor allem aus
  • der systemkritischen Rolle des Unternehmens im US-Hypotheken- und MBS-Markt
  • dem tief verankerten GSE-Status mit historisch starker politischer Unterstützung
  • Skaleneffekten, Datenvorteilen und hoher Marktstandardisierung
  • der zentralen Bedeutung von Wohnimmobilienfinanzierung für die US-Wirtschaft
  • der Möglichkeit, von langfristigen Wachstums- und Demografietrends im US-Wohnungsmarkt zu profitieren
Dem stehen substanzielle Risiken gegenüber
  • regulatorische und politische Unsicherheit über die künftige Struktur der GSEs und des Conservatorships
  • Abhängigkeit von der US-Makroökonomie, Zinsniveaus und Immobilienpreisentwicklung
  • potenzielle Änderungen in der Wohnungspolitik, etwa strengere Housing Goals oder Eingriffe in Margenstrukturen
  • Reputations- und Rechtsrisiken, die aus früheren Krisenerfahrungen und Markteingriffen resultieren können
  • Komplexität der Bilanz- und Risikostruktur, die eine fundierte Analyse von Kredit-, Zins- und Liquiditätsrisiken erfordert
Für konservative Anleger ist insbesondere die politische Dimension entscheidend: Eigentümerstruktur, Dividendenfähigkeit und Kapitalpolitik stehen in starkem Zusammenhang mit regulatorischen Entscheidungen. Eine Anlagestrategie in Bezug auf Fannie Mae verlangt daher eine hohe Toleranz gegenüber regulatorischer Volatilität und ein tiefes Verständnis der US-Wohnungs- und Finanzmarktpolitik. Ohne klare politische Weichenstellung bleibt das Investmentprofil von Fannie Mae strukturell unsicher und setzt langfristige, risikobewusste Investoren einer erhöhten Planungs- und Bewertungsunsicherheit aus.
Stand: Oktober 2026
Hinweis

Fannie Mae Prognose 2026: Einstufung & Empfehlung von Analysten

Fannie Mae Kursziel 2026

  • Die Fannie Mae Kurs Performance für 2026 liegt bei -58,59%.

Stammdaten

Aktientyp Stammaktie


Splits & Bezugsrechte

16.01.1996 Split 1:4
17.10.1989 Split 1:3

Community-Beiträge zu Fannie Mae

  • Community-Beiträge
  • Aktuellste Threads
Avatar des Verfassers
pawpatrl
knapp 1,2mio Stk auf einmal ..
da weiß jemand etwas
Avatar des Verfassers
pawpatrl
wenn
wir es tatsächlich durch den Sturm schaffen und nicht in die Untiefen geschickt werden, wird Käptn Fully aus der Kajüte springen und mit ausgestrecktem Säbel uns zum Goldschatz navigieren! Ahoj Männer
Avatar des Verfassers
don56
Gestern -5%
Heute -8%. Alles ohne News? Ich lege nochmal eine Position nach, die Aktien fliegen ja wöchentlich hoch und runter.
Avatar des Verfassers
Finanzadler
Pulte hat Donnerstag wichtigen Treffen
I look forward to seeing Treasury Secretary, Scott Bessent, Federal Reserve Chairman, Jerome Powell, Securities and Exchange Commission Chairman, Paul Atkins, and the other members of the FSOC Board at our Board Meeting on Thursday! Ich freue mich darauf, Finanzminister Scott Bessent, den Vorsitzenden der Federal Reserve, Jerome Powell, den Vorsitzenden der Securities and Exchange Commission, Paul Atkins, und die anderen Mitglieder des FSOC-Aufsichtsrats bei unserer Sitzung am Donnerstag zu sehen! https://x.com/pulte/status/1998214378798121121
Avatar des Verfassers
Max84
und der Kursanstieg wird plötzlich sein
sprich: wer sich davor nicht positioniert hat wird es nicht mehr günstig tun können!
Avatar des Verfassers
oldwatcher
esgeht
es kommt, wenn es keiner mehr erwartet.......oder auch nicht------die Erfahrung aus vielen Jahren
Avatar des Verfassers
olle15
Keine Panik
Das war das letzte große schütteln... Die Haben nochmals kräftig eingesammelt.
Avatar des Verfassers
Finanzadler
Ackman auf X
https://x.com/BillAckman/status/1989004405392240688
Avatar des Verfassers
totopoff
Nun ja,
wir waren heut schon tiefer im Keller. Würde eher sagen, dass der Kurs eine Kurze Verschnaufpause macht.
Avatar des Verfassers
Sozialaktionär
ich kenn da noch eine Bank,

die gibt 3,5% auf euer erspartes muhahahaha
Die kollektive Form des absurden Verhaltens ist wohl die gefährlichste, weil die Absurdität niemanden mehr auffällt und weil sie als "Normalität" sanktioniert wird. [Alice Miller]
Avatar des Verfassers
tigercat
und ab gehts
Avatar des Verfassers
totopoff
Da sieht man es mal wieder....
...das Leben ist eine Kopie einer Kopie.... sie wollen es einfach nicht lernen die Spekulanten und warum nicht? Weil es einen Riesenspaß macht.
Jetzt anmelden und diskutieren Registrieren Login
Zum Thread wechseln

Häufig gestellte Fragen zur Fannie Mae Aktie und zum Fannie Mae Kurs

Der aktuelle Kurs der Fannie Mae Aktie liegt bei 3,695 €.

Für 1.000€ kann man sich 270,64 Fannie Mae Aktien kaufen.

Das Tickersymbol der Fannie Mae Aktie lautet FNMA.

Die 1 Monats-Performance der Fannie Mae Aktie beträgt aktuell -4,28%.

Die 1 Jahres-Performance der Fannie Mae Aktie beträgt aktuell -62,50%.

Der Aktienkurs der Fannie Mae Aktie liegt aktuell bei 3,695 EUR. In den letzten 30 Tagen hat die Aktie eine Performance von -4,28% erzielt.
Auf 3 Monate gesehen weist die Aktie von Fannie Mae eine Wertentwicklung von -30,64% aus und über 6 Monate sind es -43,66%.

Das 52-Wochen-Hoch der Fannie Mae Aktie liegt bei 10,65 €.

Das 52-Wochen-Tief der Fannie Mae Aktie liegt bei 2,65 €.

Das Allzeithoch von Fannie Mae liegt bei 3.100,15 €.

Das Allzeittief von Fannie Mae liegt bei 0,01 €.

Die Volatilität der Fannie Mae Aktie liegt derzeit bei 94,05%. Diese Kennzahl zeigt, wie stark der Kurs von Fannie Mae in letzter Zeit schwankte.

Am 16.01.1996 gab es einen Split im Verhältnis 1:4.

Am 16.01.1996 gab es einen Split im Verhältnis 1:4.

Ja, Fannie Mae zahlt Dividenden. Zuletzt wurde am 14.08.2008 eine Dividende in Höhe von 0,034 € gezahlt.

Zuletzt hat Fannie Mae am 14.08.2008 eine Dividende in Höhe von 0,034 € gezahlt.
Dies entspricht einer Dividendenrendite von 0,90%. Die Dividende wird monatlich gezahlt.

Die letzte Dividende von Fannie Mae wurde am 14.08.2008 in Höhe von 0,034 € je Aktie ausgeschüttet.
Das ergibt, basierend auf dem aktuellen Kurs, eine Dividendenrendite von 0,90%.

Die Dividende wird monatlich gezahlt.

Der letzte Zahltag der Dividende war am 14.08.2008. Es wurde eine Dividende in Höhe von 0,034 € gezahlt.

Um eine Dividende ausgezahlt zu bekommen, muss man die Aktie am Ex-Tag (Ex-Date) im Depot haben.


Weitere Vorteile:

  • Kursalarme
  • Watchlists & Musterdepots
  • Börsenspiele & Community-Forum
  • Historische Kurse im CSV-Format
  • News & Themen abonnieren