Der technologielastige ETF KraneShares CSI China Internet spiegelt diese Herausforderungen mit einem Minus von mehr als 25 Prozent seit dem Jahresauftakt wider.
… doch NetEase hat auf dieser nichts verloren!
Trotz der zum Teil starken Rückgänge kann bei vielen chinesischen Basiswerten von Value-Schnäppchen trotzdem keine Rede sein. Da die Unternehmensgewinne mit den Aktienkursen gefallen sind und umgekehrt, sind die Bewertungsvielfache oft stabil geblieben oder haben sich verschlechtert. Das macht eine rasche Erholung der Anteile unwahrscheinlich, zumal Krisenherde wie hoher Speicherpreise und Überkapazitäten in der Automobilindustrie strukturelle Probleme darstellen, die sich nicht über Nacht lösen lassen.
Doch es gibt auch China-Aktien, bei denen die Geschäftsentwicklung stimmt, die Kurse aber trotzdem gefallen sind, wodurch sich jetzt günstige Unternehmensbewertungen ergeben. Das ist beispielsweise bei NetEase, einem der weltweit größten Anbieter von Online-Games sowie einer Reihe weiterer, internetbasierter Dienstleistungen, der Fall.
Feste Größe im Online-Gaming, Nummer 2 hinter Tencent
Trotz wachsender Geschäfte notiert die Aktie gegenüber dem Jahresanfang mit einem Minus von rund 16 Prozent. Verglichen mit dem Stand vor einem Jahr stehen sogar Einbußen von rund 20 Prozent zu Buße. Dadurch hat sich eine fundamentale Einstiegschance ergeben.
Das Kerngeschäft von NetEase, das seit über 20 Jahren vom Gründer Ding Lei selbst geleitet wird, ist die Entwicklung von Online-Games mit einem Schwerpunkt auf Online-Rollen- und Multiplayer-Spiele. Da China und Südostasien der größte Gaming-Markt der Welt sind, sorgt das seit Jahren für steigende Erlöse und Gewinne. Außerdem vertreibt NetEase Spielentwicklungen aus dem Globalen Westen im Lizenzbetrieb. So verband NetEase und Activision, das jetzt zu Microsoft gehört, eine langjährige Partnerschaft.
Darüber hinaus bietet NetEase mit NetEase Music einen Musik-Streaming-Dienst an, der in China mit Tencent Music Entertainment konkurriert. Dazu kommt die in China beliebte Online-Lern-Plattform Youdao und einige weitere Unternehmungen. Das macht das Unternehmen zu einem breit diversifizieren Technologie- und Internetkonzern mit margenstarken Erlösen.
Starkes Geschäftswachstum, riesiges Unternehmensvermögen
In den vergangenen 10 Jahren kletterten die Konzernumsätze von 5,5 Milliarden US-Dollar auf 17,2 Milliarden US-Dollar in den zurückliegenden 12 Monaten. Der Nettoertrag konnte von 1,67 auf rund 4,8 Milliarden US-Dollar gesteigert werden außerdem legten die freien Barmittelzuflüsse (Free Cash Flow; FCF) von 1,42 auf 4,86 Milliarden US-Dollar zu.
Da das Geschäftsmodell von NetEase wenig kapitalintensiv ist, konnte das Unternehmen ein gewaltiges Vermögen anhäufen. Die liquiden Reserven belaufen sich aktuell auf 25,8 Milliarden US-Dollar und betragen damit mehr als ein Drittel des Börsenwertes von rund 75 Milliarden US-Dollar. Nach Abzug der wenigen Verbindlichkeiten ergibt sich ein Nettovermögen von 23,9 Milliarden US-Dollar. Diesen Geldschatz nutzt das Unternehmen einerseits für Aktienrückkäufe und andererseits die Steigerung seiner Dividende, die zuletzt 4 Jahre unterbrechungsfrei angehoben wurde und aktuell eine Ausschüttungsrendite von 2,53 Prozent bietet.
Quartalszahlen auf den ersten Blick enttäuschend
Der vor drei Wochen vorgelegte Quartalsbericht fiel gemischt aus. Zwar kletterten die Erlöse um 7,9 Prozent auf 4,4 Milliarden US-Dollar, womit die Erwartungen um 30 Millionen US-Dollar übertroffen wurden, doch der bereinigte Gewinn pro Aktie verfehlte die Erwartungen deutlich. Statt der von Analystinnen und Analysten prognostizierten 2,31 US-Dollar pro Hinterlegungsschein konnte NetEase lediglich 1,78 US-Dollar präsentieren.
Ursache hierfür waren vor allem Beteiligungsverluste aus Anteilen von Alibaba und PDD sowie eine ungünstige Wechselkursentwicklung. Dadurch sank der Nettoertrag von 2,8 Milliarden US-Dollar im Vorjahresquartal auf 1,14 Milliarden US-Dollar. Operativ hat sich NetEase jedoch nichts vorzuwerfen. Der operative Gewinn legte von 1,26 auf 1,78 Milliarden US-Dollar zu. Trotzdem quittierte der Markt die Ergebnisse mit Verlusten und einem Abwärtstrend der Aktie, der bis heute anhält.
Attraktive Unternehmensbewertung nach Abwärtstrend
Durch die in den vergangenen 12 Monaten erlittenen Kursverluste ist die Unternehmensbewertung inzwischen sehr günstig. Das für 2026 erwartete Kurs-Gewinn-Verhältnis liegt mit 12,6 um rund 22 Prozent unter dem Branchendurchschnitt, für das kommende Geschäftsjahr ist NetEase lediglich mit dem 10,8-Fachen seiner erwarteten Gewinne bewertet. Gleichzeitig ist das Kurs-Gewinnwachstumsverhältnis (PEG) mit 1,20 attraktiv und liegt sogar um fast 60 Prozent unter der historischen Norm.
Besonders große Abschläge gegenüber dem Branchendurchschnitt bietet NetEase vor allem beim Verhältnis aus Unternehmenswert (EV) und EBIT-Ertrag. Hier steht mit 7,4 ein Wert um fast die Hälfte unter dem der Vergleichsgruppe zu Buche. Zum Vergleich: Bei Take-Two, das gegenwärtig aufgrund des Hypes um das im Herbst erscheinende GTV VI viel Aufmerksamkeit erhält, liegt das EV/EBIT-Verhältnis bei 25,6.
Gleichzeitig bietet NetEase eine Cashflow-Rendite von 8 Prozent, was deutlich über dem Branchendurchschnitt und um rund 12 Prozent über dem 5-Jahres-Mittel liegt. Die Dividendenrendite liegt mit 2,53 Prozent sogar um fast 30 Prozent über der historischen Norm. Daraus ergibt sich ein fundamental hochattraktives Gesamtpaket mit viel Aufwärtspotenzial. An der Wall Street, wo die NetEase-Aktie mit überwältigender Mehrheit zum Kaufen empfohlen wird, schätzt man den fairen Wert der Anteile im Mittel auf 161,99 US-Dollar, woraus sich eine Upside aus 40 Prozent ergibt.
 Schwacher Chart, aber begrenztes Abwärtspotenzial
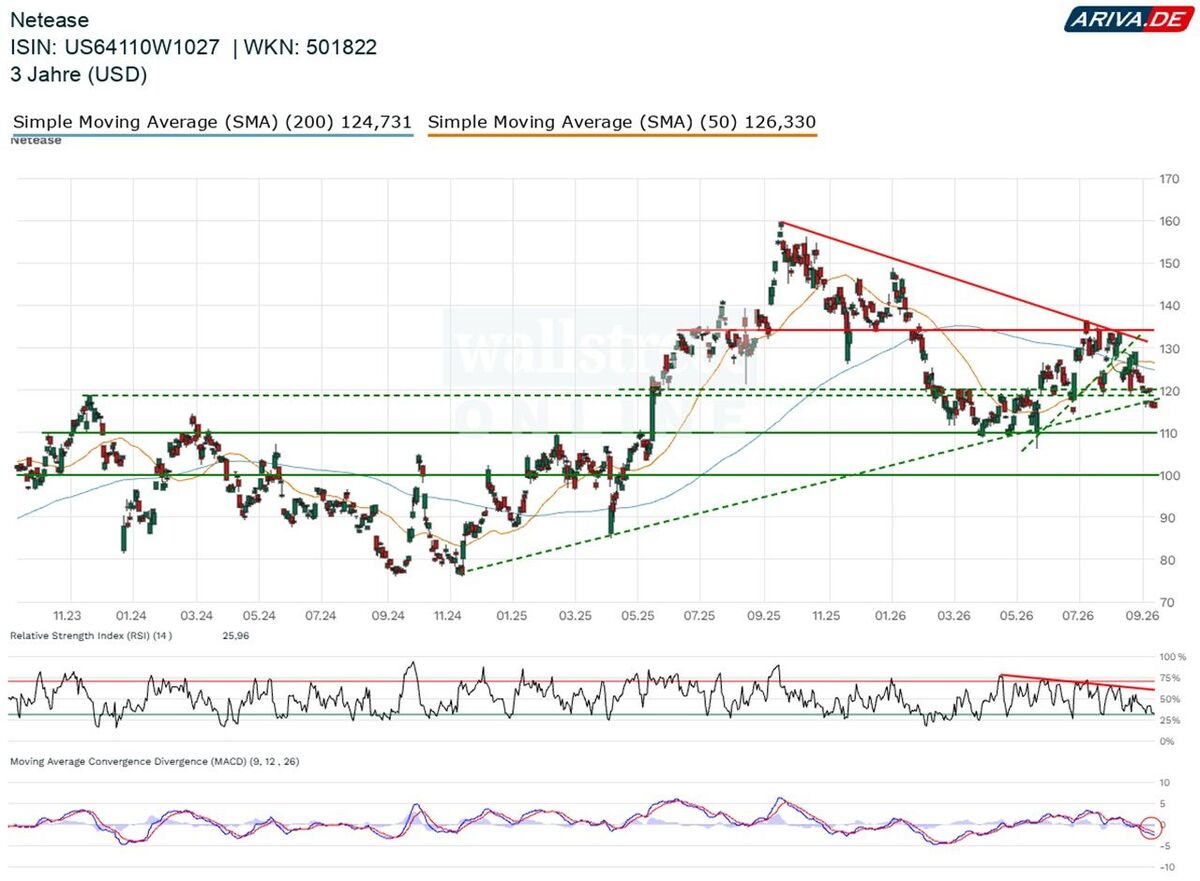
Das Einzige, was bei NetEase derzeit nicht stimmt, ist neben dem schwachen Sentiment gegenüber chinesischen Basiswerten insgesamt, der Chart. Zwar befindet sich die Aktie entsprechend der langfristig starken Geschäftsentwicklung in einem übergeordneten Aufwärtstrend, doch seit dem Allzeithoch bei rund 160 US-Dollar, erzielt vor rund einem Jahr, liegt ein korrektiver Abwärtstrend vor.
Der hat sich in den vergangenen Wochen verschärft, nachdem eine Zwischenerholung im Bereich von 135 US-Dollar dem sich eintrübenden Gesamtmarktumfeld und nachlassenden technischen Indikatoren zum Opfer gefallen ist.
Inzwischen notiert NetEase unter seinen gleitenden Durchschnitten, die eigentlich erst vor Kurzem mit einem Golden Cross ein Kaufsignal generiert hatten. Der nächste Unterstützungsbereich liegt bei 110 US-Dollar, allerdings fehlt es in den technischen Indikatoren noch an bullishen Divergenzen, die hier auch tatsächlich eine Trendwende einleiten könnten. Spätestens im Bereich von 100 bis 105 US-Dollar dürfte NetEase angesichts der ohnehin attraktiven Bewertung jedoch Halt finden.
 | 10.09.26 - ARIVA.DE Redaktion |
Fazit: Vergiss die anderen, nur NetEase ist aktuell ein Kauf
Das Sentiment gegenüber vielen chinesischen Basiswerten ist schlecht – das allerdings nicht zu Unrecht, wenn man auf die operativen Herausforderungen von Anlegerlieblingen wie Alibaba, BYD und Xiaomi schaut. Allerdings sind auch weiter wachsende Titel auf der Abschussliste gelandet. Das gilt vor allem für NetEase, dessen Aktie jetzt vor allem von der Bewertungsseite her eine erstklassige Einstiegschance bietet.
Technisch sind die Anteile zugegeben noch schwach, sodass für einen Kauf der Aktie keine Eile besteht. Während preisinsensitive Anlegerinnen und Anleger bereits zuschlagen können, sollten preisbewusste Investoren entweder auf Kurse zwischen 100 und 105 US-Dollar warten oder in Tranchen einsteigen. Prozyklische Kaufsignale liegen dagegen erst oberhalb der 50-Tage-Linie bei rund 126 US-Dollar wieder vor.
Autor: ARIVA.DE Redaktion/Max Gross
Dein Kommentar zum Artikel im Forum













 Aufrufe: 7162
 Audio
 Teilen

 Werbung











