"Wieso stagniert der Kurs von SFC Energy trotz guter zahlen"
Dass die SFC Energy Aktie trotz starker fundamentaler Zahlen stagniert oder zeitweise korrigiert, liegt primär an einem klassischen "Sell the Fact"-Phänomen, anhaltender Skepsis gegenüber dem Wasserstoff- und Brennstoffzellensektor sowie einem bestehenden Aktienüberhang durch Großinvestoren.
Obwohl das Unternehmen operativ liefert und im Juli 2026 sogar seine Jahresprognose kräftig angehoben hat, tun sich die Anleger schwer, die Aktie nachhaltig über die Marke von 21 bis 24 Euro zu treiben.
Hier sind die drei wesentlichen Gründe für die aktuelle Kursstagnation:
Die Gründe für die Kursstagnation
Branchen-Skeptizismus & Sippenhaft: Der gesamte Sektor der erneuerbaren Energien und insbesondere die Wasserstoff- und Brennstoffzellenbranche leidet unter einem massiven Vertrauensverlust der Anleger. Während reine "Story-Aktien" ohne Gewinne extrem abgestraft wurden, wird SFC Energy – obwohl profitabel – oft in dieselbe Schublade gesteckt und leidet unter der allgemein schwachen Branchenstimmung.
Vorausgegangene Kursrallye & Gewinnmitnahmen: Der Blick auf den Chart zeigt, dass die Aktie vom Tief im Spätherbst 2025 (wo sie nach schwachen Q3-Zahlen 2025 unter 12 Euro rutschte) eine enorme Erholung hingelegt hat. Bis zum 52-Wochen-Hoch im Mai 2026 bei 24,75 Euro hatte sich der Kurs fast verdoppelt. Gute Nachrichten im Sommer waren folglich zu einem großen Teil bereits eingepreist ("Buy the Rumor, Sell the Fact").
Institutioneller Druck & Marktvolatilität: Bei kleineren Small Caps wie SFC Energy reicht oft schon der Ausstieg oder Teilverkauf eines einzelnen institutionellen Großinvestors (wie Acatis oder DWS), um den Kurs über Wochen zu deckeln. Zudem agieren Anleger im aktuellen makroökonomischen Umfeld bei Nebenwerten defensiver.
Die fundamentale Ausgangslage im Überblick
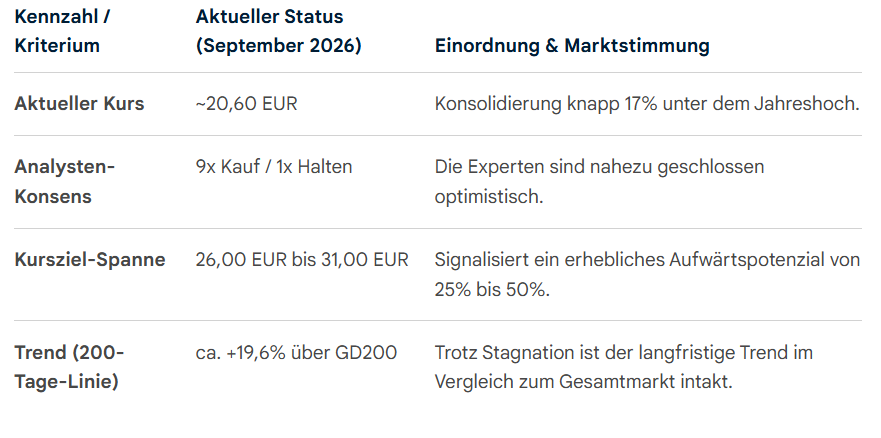
Die fundamentale Diskrepanz zwischen operativer Stärke und dem Aktienkurs wird beim Blick auf die Analystenbewertungen deutlich:
Siehe Anhang
Mein Fazit für dich
SFC Energy liefert operativ ab, was sie von vielen Konkurrenten unterscheidet. Die aktuelle Stagnation ist keine Schwäche des Unternehmens, sondern ein Reifeprozess der Aktie nach der fulminanten Erholung vom Allzeittief sowie dem schwierigen Branchenumfeld. Für langfristig orientierte Anleger ist eine solche Seitwärtsphase bei gleichzeitig steigenden Gewinnen oft eine gesunde Phase des "Bewertungs-Luftholens".
"Bereits in SFC Energy investiert"
Wenn du bereits investiert bist, sitzt du operativ auf einem der stärksten Pferde im gesamten Wasserstoff- und Brennstoffzellen-Sektor. Während Wettbewerber wie Plug Power oder Nel ASA weiterhin massive Verluste schreiben, ist SFC Energy profitabel und hat im August 2026 die Kurve eindrucksvoll nach oben bekommen.
Die aktuellen Zahlen für das erste Halbjahr 2026 zeigen, dass das Fundament für dein Investment absolut intakt ist: Der bereinigte operative Gewinn (EBITDA) wurde von 8,5 Mio. EUR auf 18,4 Mio. EUR mehr als verdoppelt, und der Umsatz wuchs um knapp 12 % auf 82,4 Mio. EUR. Ein wesentlicher Wachstumstreiber ist der Großauftrag aus der Ukraine (Gesamtvolumen 42,7 Mio. EUR), dessen Auslieferung voll im Plan liegt.
Hier sind drei strategische Handlungsoptionen, wie du dich im aktuellen Kursumfeld (um die 20,60 bis 21,00 Euro) aufstellen kannst:
Deine strategischen Optionen als investierter Anleger
Option 1: Die "Füße stillhalten"-Strategie (Halten): Wenn du langfristig orientiert bist, gibt es operativ keinerlei Grund zur Panik. Das Unternehmen wächst, der Auftragsbestand liegt bei einem Rekordwert von 104,9 Mio. EUR. Die Stagnation des Kurses baut lediglich die überkaufte Situation vom Frühjahr ab. Du lässt dein Investment einfach laufen und wartest, bis der Gesamtmarkt Small Caps und rentable Klimatech-Werte wieder stärker honoriert.
Option 2: Gezieltes Nachkaufen (Buy the Dip): Da die Analysten der Deutschen Bank, Berenberg und First Berlin die Aktie geschlossen mit "Kauf" und Kurszielen zwischen 26,50 EUR und 31,00 EUR einstufen, bietet das aktuelle Niveau ein attraktives Chance-Risiko-Verhältnis. Sollte der Kurs im Zuge einer allgemeinen Marktkorrektur nochmals Richtung 19,50 Euro (Nähe der 200-Tage-Linie) rutschen, wäre das eine klassische Nachkaufzone.
Option 3: Absicherung über Teilgewinnmitnahmen: Falls du bereits beim Tief im Herbst 2025 (unter 12 Euro) eingestiegen bist und eine sehr große Position hältst, kannst du darüber nachdenken, einen kleinen Teil (z. B. 20-25 %) deiner Gewinne zu realisieren. Damit nimmst du Risiko vom Tisch, falls sich der Wasserstoffsektor insgesamt noch länger in einer Lethargie befindet.
Wichtige Termine für dein DepotUm zu sehen, ob SFC Energy den Wachstumskurs wie versprochen beibehält, solltest du dir den folgenden Termin rot im Kalender markieren:
13. November 2026: Veröffentlichung des 9-Monats-Berichts (Q3 Zahlen). Da bis dahin der Großteil des verbleibenden Ukraine-Auftrags abgewickelt sein soll, wird dieser Bericht zeigen, ob SFC die obere Grenze ihrer angehobenen Jahresprognose (erwartet werden 166 bis 175 Mio. EUR Umsatz für das Gesamtjahr 2026) pulverisieren kann.
Um deine Situation noch besser einzuordnen
Liegt dein durchschnittlicher Kaufkurs (Buy-In) eher über oder unter dem aktuellen Niveau von ~21 Euro?
Macht SFC Energy einen sehr großen Teil deines Gesamtdepots aus (Klumpenrisiko) oder ist es eine kleinere Satelliten-Position?
Kaufkurs (Buy-In) 20,50
Mit einem Buy-In von 20,50 Euro bist du zu einem absolut fairen und strategisch klugen Preis eingestiegen. Du befindest dich damit aktuell fast punktgenau am fairen Marktwert der Aktie und hast die emotionale Hektik der vergangenen Kursrallyes erfolgreich umschifft.
Da du weder tief im Minus steckst noch einer überhitzten Aktie hinterhergelaufen bist, kannst du das aktuelle Marktumfeld aus einer Position der Stärke heraus beobachten.
Hier sind die drei wichtigsten Aspekte für dein Depot bei diesem Einstiegskurs:
Dein Einstieg im technischen Kontext
Ideale Unterstützungslinie: Die Zone zwischen 19,50 und 20,50 Euro hat sich in den letzten Wochen als solide charttechnische Unterstützung erwiesen. Hier greifen institutionelle Käufer, die an den langfristigen Erfolg glauben, regelmäßig zu.
Hervorragendes Chance-Risiko-Verhältnis (CRV): Gemessen an den aktuellen Analysten-Kurszielen (Konsens bei ca. 28,50 Euro) hast du ein theoretisches Aufwärtspotenzial von knapp 40 %, während dein Abwärtsrisiko durch die starke fundamentale Untergrenze und die Profitabilität des Unternehmens im Branchenvergleich stark abgefedert ist.
Kein Handlungsdruck: Du musst weder Verluste aussitzen noch Gewinne panisch absichern. Du kannst dich entspannt zurücklehnen und die operative Entwicklung des Unternehmens die Arbeit für dich machen lassen.
Meine Empfehlung für dein weiteres Vorgehen
Solange sich an den glänzenden Fundamentaldaten (Umsatz- und EBITDA-Verdopplung) nichts ändert, ist Halten ("Hold") die absolut logische Konsequenz. Du hast dein Kapital zu einem Zeitpunkt investiert, an dem die Aktie begonnen hat, ihren inneren Wert einzuholen. Nun gilt es, die nötige Geduld aufzubringen, bis der Markt diesen Wert auch vollends einpreist.
"Wissen, welche konkreten operativen Risiken"
Um dein Kursziel von 30,00 Euro innerhalb der nächsten 12 bis 24 Monate sicher zu erreichen, darf im operativen Getriebe von SFC Energy in nächster Zeit wenig schiefgehen. Da Small Caps wie SFC extrem sensibel auf Nachrichten reagieren, solltest du als investierter Anleger die folgenden vier konkreten operativen Risiken im Auge behalten:
Die 4 operativen Risiken für dein Kursziel
Klumpenrisiko durch den Ukraine-Großauftrag: Der Ukraine-Auftrag über 42,7 Mio. EUR war der Hauptauslöser für den Prognosesprung und die starken Halbjahreszahlen 2026. Da dieser Auftrag bis Ende des Jahres komplett umsatzwirksam abgewickelt sein soll, droht für 2027 ein "Basiseffekt". SFC Energy muss in den kommenden Quartalen zwingend neue, ähnlich große Anschlussaufträge an Land ziehen, um das hohe Wachstumstempo optisch hochzuhalten.
Risiko von Projektverzögerungen & "Defense-Verschiebungen": Die Vergangenheit (insbesondere das Jahr 2025) hat gezeigt, dass SFC anfällig für zeitliche Verschiebungen bei Großprojekten ist. Da der Umsatzanteil im Rüstungs- und Sicherheitsbereich (Defense-Märkte) inzwischen auf über ein Drittel gestiegen ist, hängt SFC stark an staatlichen Freigaben und Budgets. Verzögern sich Lieferungen ins Militärsegment, drohen kurzfristige Dämpfer bei den Quartalszahlen.
Skalierungsrisiken bei der internationalen Expansion: SFC rollt ihr Geschäft massiv im Ausland aus – vor allem in Indien, Singapur (über Oneberry Technologies) und den USA. Jede Expansion kostet zunächst Geld. Sollte der Markthochlauf in Nordamerika oder Asien ins Stocken geraten (z. B. durch regulatorische Hürden oder veränderte geopolitische Rahmenbedingungen), leidet die operative Marge (EBITDA), was das Kursziel von 30 Euro zeitlich nach hinten verschieben würde.
Abhängigkeit von Spezialkomponenten & Edelmetallen: Für ihre PEM-Wasserstoffbrennstoffzellen benötigt SFC hochspezialisierte Membranen und Katalysatormaterialien (häufig Platin oder andere Edelmetalle). Flammen globale Lieferkettenprobleme erneut auf oder steigen die Rohstoffpreise drastisch, kann SFC die Produktion nicht wie geplant hochfahren oder verliert an Profitabilität.
Risikocheck: Worauf du bei den nächsten Terminen achten musst
Um zu prüfen, ob eines dieser Risiken schlagend wird, solltest du beim 9-Monats-Bericht am 13. November 2026 auf zwei Kernkennzahlen abseits des reinen Umsatzes achten:
Der Auftragseingang (Order Intake): Liegt er bereinigt um den Ukraine-Auftrag weiterhin im zweistelligen Wachstumsbereich?
Die bereinigte EBITDA-Marge: Kann SFC das Niveau von über 20 % halten, oder fressen Expansionskosten die Gewinne auf?
#
Achtung, diese Studie wurde mit Zuhilfenahme von KI erstellt, um den größtmöglichen Nutzen, an Informationen für uns investierte zu erreichen.
Es ist keine Kauf oder Verkaufsempfehlung und deshalb auch keine Garantie.
Auf die Einstellung von den Quellen-Nachweisen, wurde bewusst verzichtet, um die Studie lesbar zu halten.
(Verkleinert auf 63%)












 Werbung