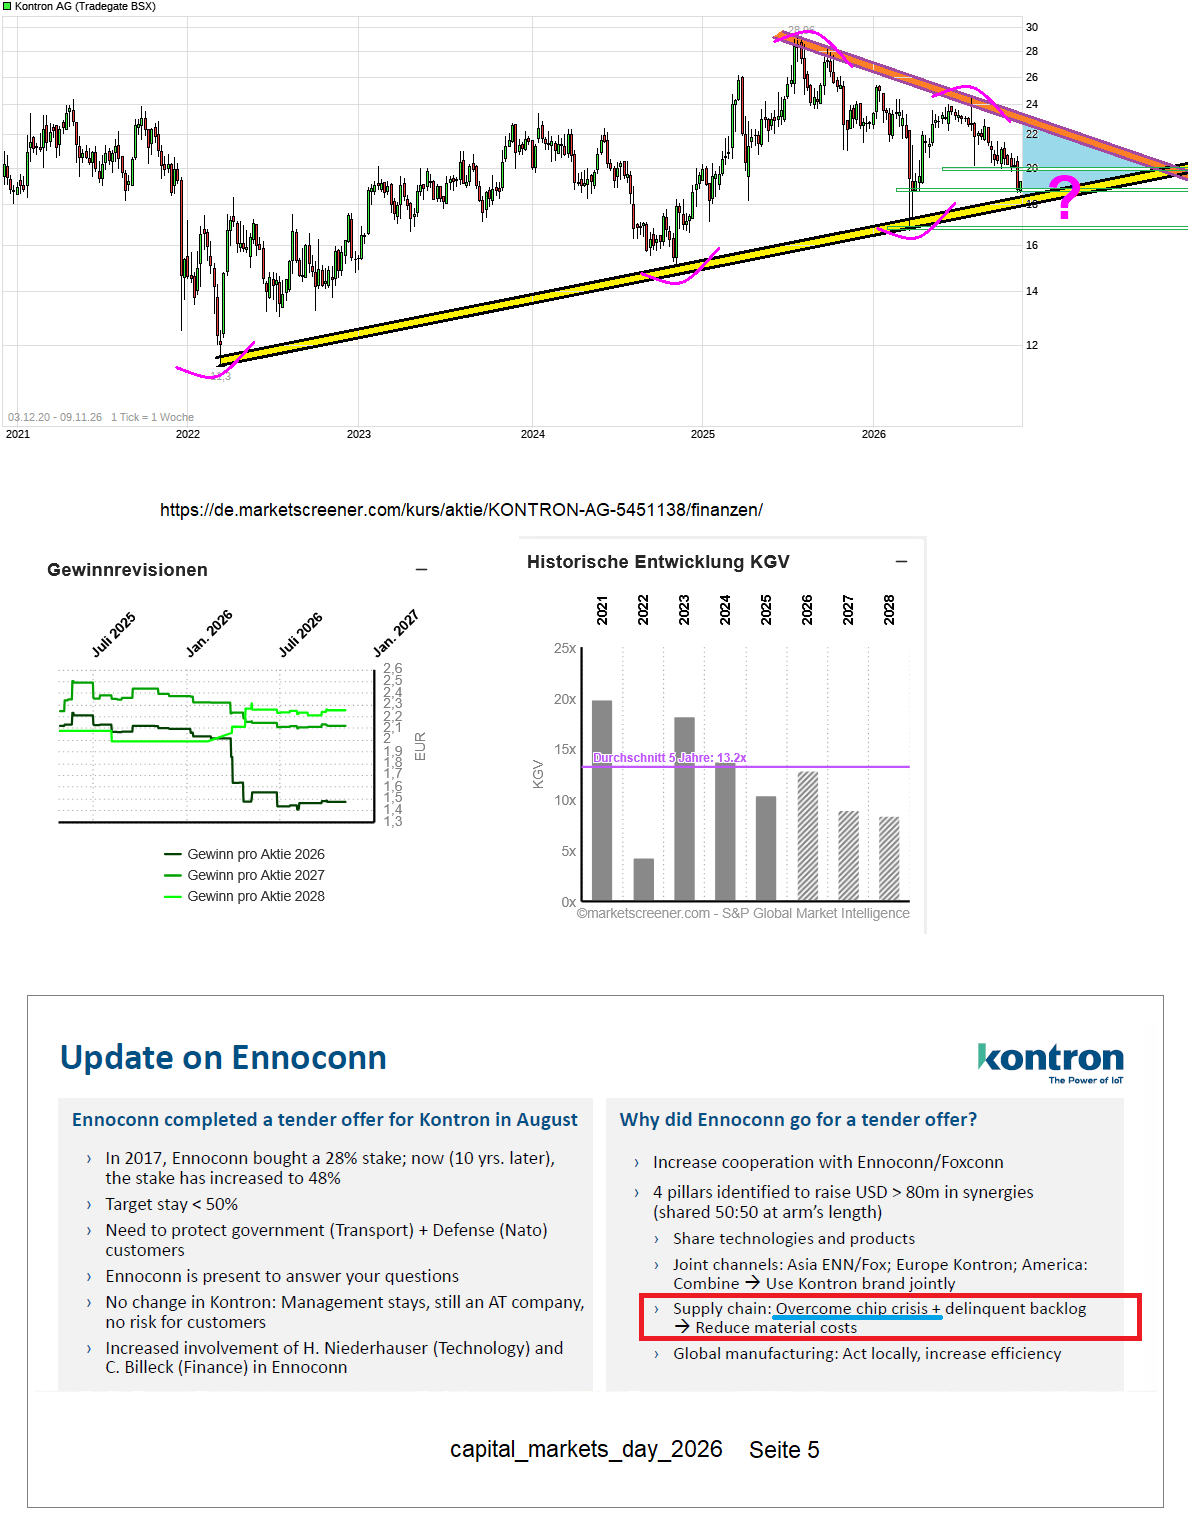
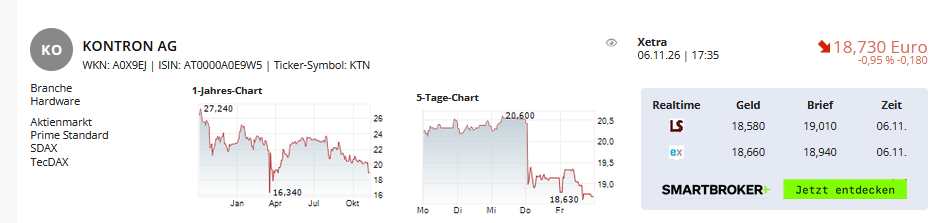
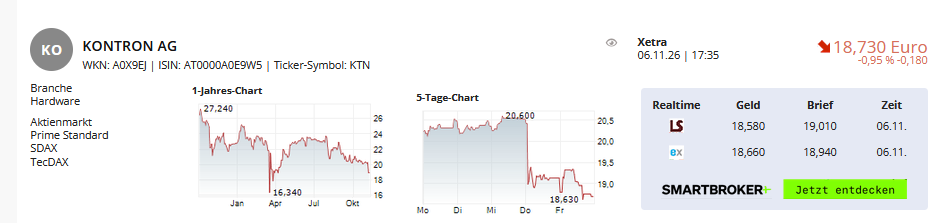
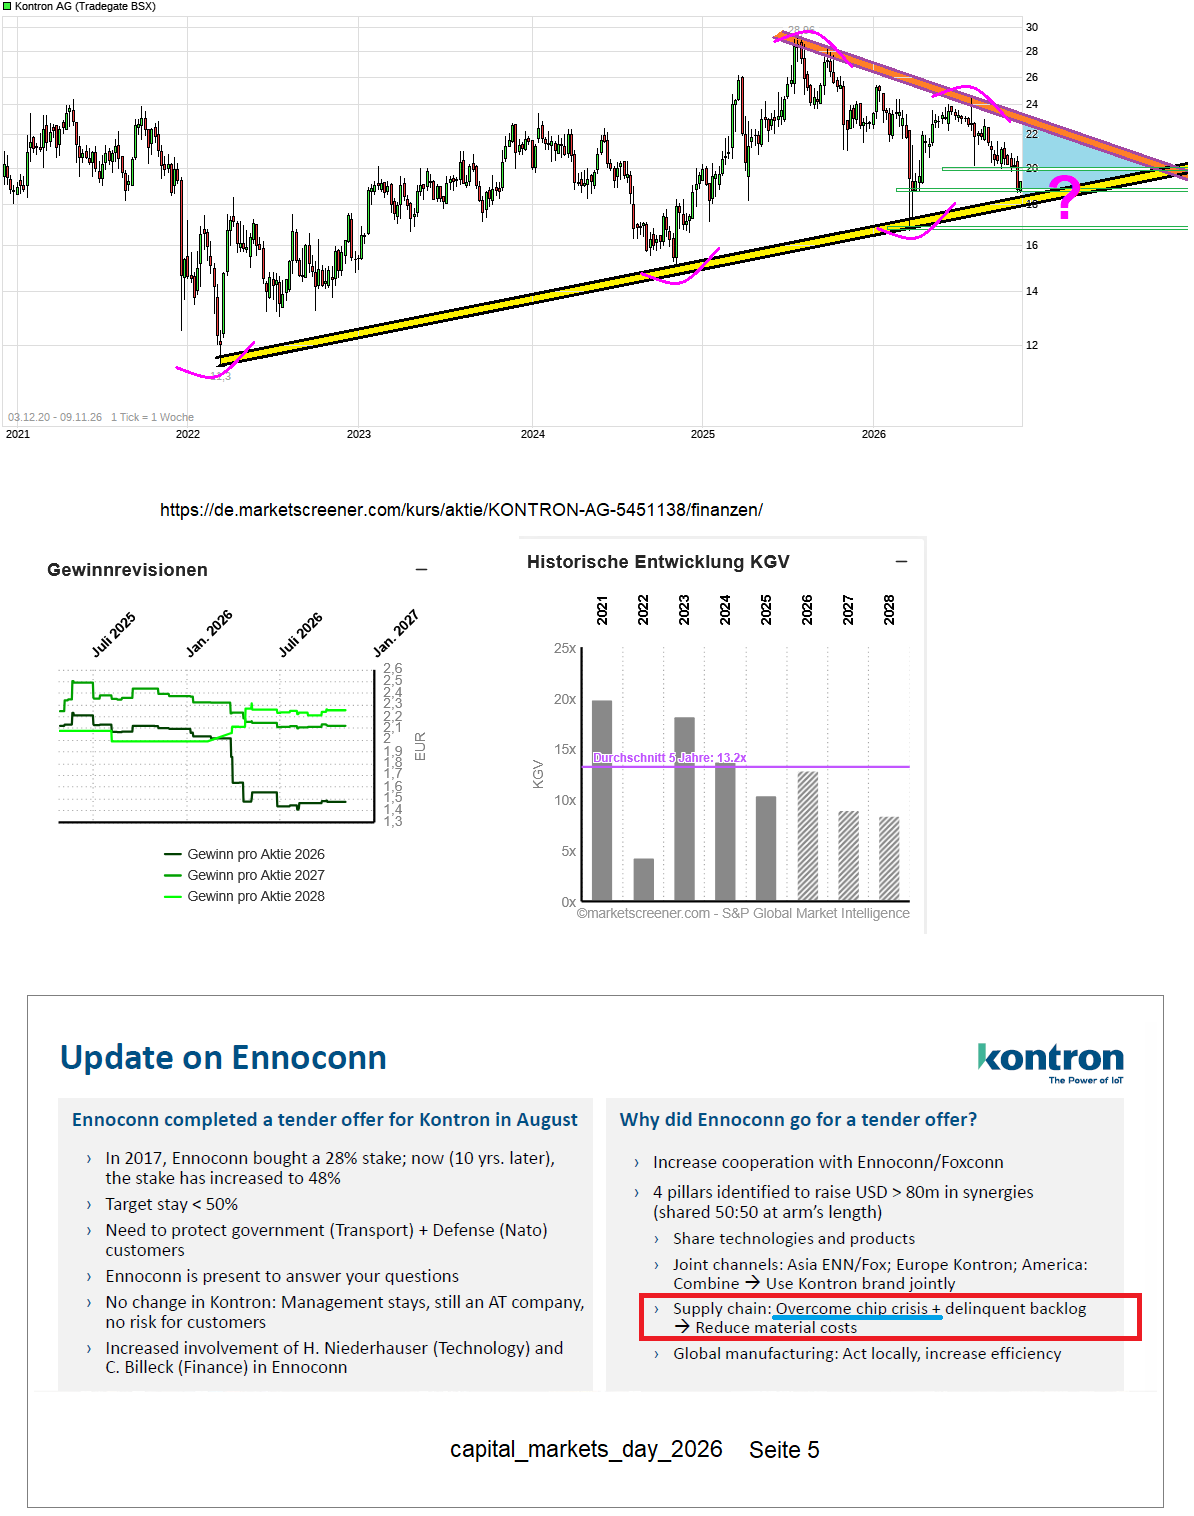
Wenn man sich die gegenwärtigen EPS-Markterwartungen an 2027 und 2028 anschaut (siehe Bild unten), dann liegen beide klar über 2€. Und diese Erwartungen wurden seit dem Sommer nicht weiter reduziert, sondern für 2028 sogar angehoben. Für 2027 wird demnach ca. 2,10€ pro Aktie an Gewinn erwartet , für 2028 ca. 2,25€. Das durchschnittliche KGV der letzten 5 Jahre liegt bei ca. 13,2. Somit läge man gemessen an dem was man 2026 an Gewinn erwartet kursmäßig aktuell nicht so verkehrt. Jedoch wird an der Börse bekanntlich Zukunft gehandelt und in wenigen Wochen fängt 2027 schon an. Gemessen daran läge man bezogen auf die kommenden beiden Jahre momentan deutlich unter dem Durchschnitt der letzten Jahre. Wenn ich also mal dieses KGV von 13,2 ansetze für die 27er und 28er Erwartung, dann käme man auf 2027er Kurse um die 27,7€ und 2028er Kurse um 29,7€. Das wären Kurse die 40% und mehr über dem aktuellen Marktkurs von ca. 19€ liegen. Selbst wenn ich konservativ nochmal Verfehlung dieser erwartete EPS um 10% annehmen würde und auch lediglich ein KGV von 12 unterstelle, dann käme man für 2027 auf 22,7€ und für 2028 auf 24,3€. Gemessen an Kursen von aktuell etwas über 19€ ergäbe sich daher durchaus Kurspotenzial, wenn man annehmen würde dies würde ungefähr erreicht. Läge zwar prozentual nicht mehr so deutlich über dem aktuellen Kurs, aber immerhin noch zweistelliges prozentuales Potenzial.
Der Gewinn-Einbruch in 2026 ist in erster Linie den einmaligen Restrukturierungskosten bei Greentec geschuldet. Das ist inzwischen abgeschlossen laut den jüngsten Berichten und wird es wird dann künftig pro Jahr zusätzlich 30 Mio. Kosten einsparen. Bliebe noch die Verzögerungsproblematik durch die Unterversorgung mit Chips. Dies sollte sich wieder deutlich ändern durch die angekündigte Unterstützung der Foxconn-Tochter Ennoconn, die relativ starken Zugriff auf derartige Komponenten hat und mit knapp 50% an Kontron nun dort auch noch mehr Einfluß nimmt. Sollten also diese beiden eben genannten Themen ab 2027 nicht mehr belasten, dann dürfte der Markt die Dinge wieder vorteilhafter sehen. Aber ist natürlich alles hypothetisch bzw. Konjunktiv. Keiner kann wissen was alles in der Zukunft auf der Welt passiert und was dann auf jedes Unternehmen an neuen unerwarteten Dämpfungen zukommen könnte. Wenn man das aber bei allen Unternehmen stets vorauseilend nur negativ annimmt, dann dürfte man nirgendwo Aktien kaufen. Entsprechend muß jeder bei Aktien Risiken eingehen und Chancen abwägen. Wenn es sich in 2027 doch operativ erkennbar schlechter entwickeln würde als bei der obigen Rechnung, dann könnte man ja immer noch wieder reduzieren.
Aus charttechnischer Sicht wäre es wichtig den seit Frühjahr 2022 steigenden Aufw.trend möglichst jetzt weiter zu verteidigen, d.h. die Region um 18,xx € als "Fangleine" zu nutzen. Wer noch nicht so wirklich davon überzeugt ist, daß 2027 wieder deutlich besser laufen wird und noch unsicher ist, ob die Chipversorgung sich Richtung Jahresschluß wirklich verbessert hat, der könnte z.B. ja auch gegenwärtig nur eine erste kleinere Teilposition kaufen und dann weiter aufstocken, wenn bei der Bekanntgabe der 2026 Gesamtzahlen bzw. der Q.4 26 Zahlen sich wirklich bestätigt, daß dieses Thema hinreichend gelöst wurde und man für 2027 auch weiter keine neue Stolpersteine sieht.
(Verkleinert auf 46%)













 Werbung