zu beantwortende Frage an "die beiden": "Skizziere das mögliche Fördervolumen von Innoscripta".
Claude meint:
"Meine Schätzung: Das adressierbare Fördervolumen liegt für Deutschland und Frankreich zusammen grob bei 10 bis 15 Mrd. € pro Jahr, davon realistisch erreichbar etwa 3 bis 6 Mrd. €. Das ist eine Überschlagsrechnung, keine belastbare Marktstudie.
Deutschland. Das ZEW rechnet nach den jüngsten Verbesserungen bei der Forschungszulage mit einem jährlichen Fördervolumen von rund 4 Milliarden Euro. Das ist eher das Potenzial als das, was heute tatsächlich abgerufen wird. Ab 2026 sind bis zu 3 Mio. € Zulage pro Jahr, bei KMU bis zu 4,2 Mio. € möglich. Das Kerngeschäft von innoscripta liegt aber vor allem im Mittelstand.
Frankreich. Laut innoscripta ist das dortige Fördervolumen aktuell rund sechsmal so groß wie das deutsche Forschungszulagensystem. Das ist eine Unternehmensangabe, und die Basis (ob Ist- oder Potenzialvolumen) bleibt offen. Mit meinem Hintergrundwissen, dass der CIR in der Größenordnung von 7 Mrd. € liegt, wirkt sie aber plausibel.
Vom Gesamtvolumen zum erreichbaren Teil. Von diesen Töpfen ist nur ein Teil wirklich adressierbar:
Große Konzerne mit eigenen Steuer- und F&E-Abteilungen fallen weitgehend heraus.
Viele Unternehmen haben gar keine förderfähigen Projekte oder keinen Beratungsbedarf.
Es gibt Wettbewerber, und viele Firmen beantragen selbst.
Deshalb setze ich etwa 30 bis 50 % des Gesamtpools an.
Umsatzpotenzial. Für innoscripta zählt am Ende der Gebührenpool. Die Gebühr entsteht nahezu immer schon mit dem Bescheid der Bescheinigungsstelle. Bei einer angenommenen Erfolgsquote von 10 bis 20 % des Fördervolumens (die Sätze habe ich nicht verifiziert) ergäbe das einen Umsatzpool von etwa 0,3 bis 1 Mrd. € jährlich.
Risiken für die Rechnung.
Die Regulierung kann sich ändern, etwa bei Deckel, Pauschalen und Prüfintensität.
Es gab Durchsuchungen in Tutzing und München wegen des Verdachts, Kunden bei unberechtigten Steuervorteilen durch Forschungszulagen unterstützt zu haben. Sollten BSFZ und Finanzämter deshalb strenger prüfen oder Kunden zögern, würde der erreichbare Anteil sinken.
Die Auslandsexpansion ist noch sehr jung, und das Frankreich-Potenzial ist bisher kaum belegt."
ChatGPT meint:
"Ich würde sagen: innoscripta hat in seinem deutschen Kernmarkt bereits rund 27–30 % der relevanten Zielgruppe erschlossen. Beim gesamten Fördervolumen ist der Anteil dagegen deutlich niedriger.
Der Geschäftsbericht 2025 liefert dazu eine interessante Kennzahl: innoscripta hatte bei Unternehmen mit mindestens zehn Mitarbeitern einen Marktanteil von über 27 %. Ende des ersten Halbjahres 2026 lag die Kundenzahl bereits bei über 2.900. (www.innoscripta.com/...ta_GB_2025.pdf?utm_source=chatgpt.com)
Wie viel des Marktes ist erschlossen?
Kennzahl Einschätzung
Erschlossene Zielgruppe in Deutschland über 27 %
Noch nicht erschlossene Zielgruppe knapp 73 %
Jährliches Fördervolumen in Deutschland (Arbeitsannahme) ca. 4 Mrd. €
Davon rechnerisch noch nicht erschlossen ca. 2,9 Mrd. €
Die letzte Zeile ist allerdings nur eine grobe Orientierung: Der Anteil der gewonnenen Unternehmen entspricht nicht automatisch dem Anteil des Fördervolumens. Große Unternehmen können wesentlich höhere förderfähige Aufwendungen haben als kleinere.
Meine Einschätzung als Aktionär
Ich würde für die Bewertung drei Wachstumstreiber auseinanderhalten:
Marktdurchdringung: innoscripta kann weitere Unternehmen in Deutschland gewinnen.
Wachstum im Bestand: Bestehende Kunden können zusätzliche Forschungsprojekte einreichen.
Internationalisierung: Frankreich, Großbritannien und die USA eröffnen zusätzliche Märkte. Im ersten Halbjahr 2026 hatte innoscripta dort bereits erste Kunden gewonnen. (www.eqs-news.com/de/news/corporate/...utm_source=chatgpt.com)
Der entscheidende Punkt ist für mich: Mit mehr als 27 % Marktanteil ist innoscripta bereits etabliert, aber noch längst nicht am Ende seines deutschen Wachstumspotenzials.
Ich würde allerdings nicht unterstellen, dass die verbleibenden 73 % genauso leicht zu gewinnen sind wie die ersten 27 %. Die noch nicht erschlossenen Unternehmen könnten im Durchschnitt kleiner sein oder weniger Forschungsaktivitäten betreiben.
Meine Arbeitshypothese: Allein in Deutschland besteht noch erhebliches Potenzial für mehrere Jahre profitablen Wachstums. International könnte sich der adressierbare Markt anschließend nochmals deutlich vergrößern."
Okay. Folgeaufgabe für beide KI`s: "Skizziere das wahrscheinlichste Szenario hinsichtlich der EPS-Entwicklung für die kommenden 5 Jahre."
Chat GPT:
"Meine wahrscheinlichste Prognose für innoscripta SE ist, dass sich das EPS von 4,26 € im Jahr 2025 auf etwa 10–11 € im Jahr 2031 erhöhen könnte. Das entspräche einer jährlichen Steigerung von rund 16–17 % über sechs Jahre.
Ich rechne dabei bewusst nicht mit einer dauerhaften Fortsetzung des bisherigen Wachstums von 60–70 %. Vielmehr unterstelle ich, dass innoscripta zunehmend international wächst, gleichzeitig aber mit steigender Unternehmensgröße etwas langsamer expandiert.
1. Meine EPS-Prognose bis 2031
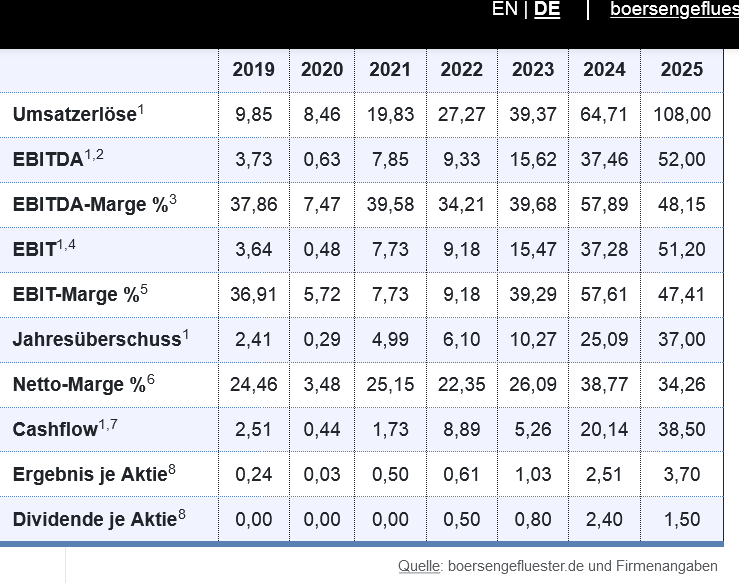
Als Ausgangspunkt dienen die Geschäftszahlen 2025 und die bestätigte Prognose für 2026. Im ersten Halbjahr 2026 stieg der Umsatz um 43 % auf 63,1 Mio. € und das bereinigte EBIT um 49 % auf 36,4 Mio. €. Für das Gesamtjahr erwartet das Unternehmen mindestens 140 Mio. € Umsatz und 80 Mio. € EBIT. (live.deutsche-boerse.com/nachrichten/...m_source=chatgpt.com)
Meine Prognose für das Ergebnis je Aktie (EPS):
Geschäftsjahr EPS-Prognose Wachstum zum Vorjahr
2025 (Ist) 4,26 € +70 %
2026 5,50 € +29 %
2027 6,80 € +24 %
2028 8,00 € +18 %
2029 8,80 € +10 %
2030 9,70 € +10 %
2031 10,70 € +10 %
Alle Werte ab 2026 sind meine eigenen Schätzungen, keine offiziellen Unternehmensprognosen. Ich unterstelle rund 10 Mio. ausstehende Aktien und keine wesentliche Verwässerung.
Die Prognose für 2026 liegt in der Nähe der aktuellen Analystenschätzungen: MarketScreener nennt für 2026 einen erwarteten Jahresüberschuss von 55 Mio. € und für 2027 von 72 Mio. €. Für 2028 werden 80 Mio. € erwartet. Das entspricht bei 10 Mio. Aktien EPS-Werten von 5,50 €, 7,20 € und 8,00 €. (de.marketscreener.com/kurs/aktie/...A-SE-189259227/finanzen/)
Meine Schätzung für 2027 fällt etwas vorsichtiger aus, weil ich nicht unterstellen möchte, dass die derzeitigen Wachstumsraten ohne Unterbrechung anhalten.
2. Warum ich dieses Szenario für am wahrscheinlichsten halte
Ich sehe drei wesentliche Wachstumstreiber.
1. Der deutsche Markt bietet weiterhin Potenzial.
innoscripta hat bereits eine starke Position bei der Forschungszulage. Das Unternehmen muss also nicht erst ein neues Geschäftsmodell etablieren, sondern kann seine bestehende Marktstellung ausbauen.
Allerdings erwarte ich, dass das Wachstum in Deutschland mit zunehmender Marktdurchdringung langsamer wird.
2. Die Internationalisierung könnte ab 2027 stärker zum Ergebnis beitragen.
Im ersten Halbjahr 2026 hat innoscripta erste Kunden in Frankreich, Großbritannien und den USA gewonnen. Das ist ein wichtiger Schritt, aber noch kein Beleg für einen bereits etablierten internationalen Wachstumsmotor. (live.deutsche-boerse.com/nachrichten/...m_source=chatgpt.com)
Meine Annahme ist, dass diese Märkte zunächst Investitionen erfordern und ab 2028 zunehmend zum Gewinn beitragen.
3. Die hohe Profitabilität bleibt weitgehend erhalten.
2025 erzielte innoscripta einen bereinigten Umsatz von 104 Mio. € und ein bereinigtes EBIT von 63,6 Mio. €. Die bereinigte EBIT-Marge betrug damit rund 61 %. (www.innoscripta.com/...ta_GB_2025.pdf?utm_source=chatgpt.com)
Ich unterstelle nicht, dass diese außergewöhnlich hohe Marge dauerhaft unverändert bleibt. Mit dem Aufbau internationaler Strukturen könnten die Kosten zunächst schneller wachsen als der Umsatz. Dennoch halte ich eine langfristig hohe Profitabilität für realistisch.
3. Was bedeutet das für Dich als Aktionär?
Entscheidend ist die Entwicklung des EPS, denn sie zeigt, wie stark der auf eine Aktie entfallende Gewinn wächst.
Bei meiner Prognose ergibt sich folgendes Bild:
Kennzahl Ergebnis
EPS 2025 4,26 €
EPS 2031 10,70 €
EPS-Zuwachs +151 %
Durchschnittliches jährliches EPS-Wachstum ca. 16,6 %
Das bedeutet: Der Gewinn je Aktie würde sich in sechs Jahren auf etwa das 2,5-Fache erhöhen.
Wenn der Markt innoscripta dann mit demselben Kurs-Gewinn-Verhältnis bewertet wie heute, müsste der Aktienkurs theoretisch ebenfalls ungefähr auf das 2,5-Fache steigen. Dividenden kämen gegebenenfalls hinzu.
Das ist allerdings eine vereinfachte Betrachtung. Die tatsächliche Aktienrendite hängt wesentlich davon ab, welches KGV der Markt dem Unternehmen in sechs Jahren zugesteht.
4. Wo liegen die größten Risiken für meine Prognose?
Ich sehe vor allem zwei Punkte:
Regulatorisches Risiko: Die Forschungszulage ist eine staatlich definierte Förderung. Änderungen der gesetzlichen Rahmenbedingungen könnten das Wachstum bremsen.
Internationalisierung: Sollten die neuen Märkte langsamer wachsen als erwartet oder höhere Kosten verursachen, könnte das EPS deutlich hinter meiner Prognose zurückbleiben.
Umgekehrt besteht Aufwärtspotenzial, wenn innoscripta international schneller wächst und seine hohe Marge bewahrt.
Mein Fazit
Ich halte ein EPS von rund 8 € im Jahr 2028 und 10–11 € im Jahr 2031 für ein plausibles Basisszenario.
Das wäre eine ausgesprochen attraktive Gewinnentwicklung. Ich würde allerdings nicht allein auf das EPS schauen: Bei einem Wachstumsunternehmen wie innoscripta ist die entscheidende Frage, ob das heutige KGV angesichts der erwarteten Gewinnsteigerungen niedrig genug ist."
Claude meint:
"Mein wahrscheinlichstes Szenario: Das EPS wächst von 4,26 € (2025) auf rund 9 € im Jahr 2030, also etwa 15 bis 17 % pro Jahr. Die Entwicklung verläuft über die Jahre deutlich flacher als bisher. Das ist ein Szenario auf Basis meiner Annahmen, keine Prognose des Unternehmens.
Ausgangsbasis. 2025 lag der Umsatz bei 104,3 Mio. €, der Jahresüberschuss bei 42,6 Mio. € und das EPS bei 4,26 €. Die EBIT-Marge betrug über 60 %. Daraus ergeben sich rund 10 Mio. Aktien, die ich konstant halte. Im ersten Quartal 2026 stieg der Umsatz von 25,6 auf 40,3 Mio. €. Vor den Durchsuchungen erwartete der Konsens für 2026 ein EPS von 5,68 €. Die Umsatzschätzungen für 2027 und 2028 lagen bei rund 0,20 bzw. 0,24 Mrd. €.
Jahr Umsatz (Mio. €) EBIT-Marge EPS (€)
2025 104 ~61 % 4,26
2026e ~145 ~57 % ~5,4
2027e ~180 ~54 % ~6,5
2028e ~212 ~54 % ~7,7
2029e ~240 ~53 % ~8,5
2030e ~265 ~52 % ~9,2
Annahmen dahinter:
Wachstum: Es verlangsamt sich von etwa 40 % auf etwa 10 %. Der Deckel von 12 Mio. € und die geplanten Pauschalen heben das Volumen pro Kunde. Zugleich dürfte ein Teil des Wachstums 2025/26 Nachholeffekt sein, etwa durch die abgelaufene Frist für rückwirkende Anträge. Das ist meine Einschätzung und nicht belegt.
Marge: Sie sinkt langsam, weil Frankreich und der Ausbau der Standorte Geld kosten und Compliance und Kontrollen aufwendiger werden.
Steuern: Ich rechne mit einer Quote von rund 33 %, wie sie sich aus den 2025er Zahlen ergibt.
Ausschüttung: Die Dividende von 4,00 € je Aktie entspricht fast dem gesamten Gewinn. Es wächst daher kaum Kapital nach, und das EPS-Wachstum ist rein operativ.
Quartalsschwankungen: Umsatz und Nettogewinn sind unregelmäßig. Im zweiten Quartal 2026 gingen sie gegenüber dem Vorquartal deutlich zurück.
Warum unter dem früheren Konsens. Ich setze 2026 bis 2028 einen Abschlag von etwa 10 % an. Seit den Durchsuchungen und dem Ermittlungsverdacht zu Forschungszulagen sind Kosten für Gutachten und Aufarbeitung wahrscheinlich, ebenso etwas Zurückhaltung bei Neukunden.
Die Bandbreite ist groß:
Pessimistisch: Strengere Prüfung durch die BSFZ und die Finanzämter, Rückforderungen oder Bußgelder. Dann läge das EPS 2030 eher bei 4 bis 5 €.
Optimistisch: Die Ermittlungen bleiben folgenlos und Frankreich skaliert wie in Deutschland. Dann wären 12 bis 13 € möglich.
Das wichtigste Unsicherheitsfeld ist der Ausgang der Ermittlungen. Meine Zahlen sollten nicht als Grundlage für Anlageentscheidungen dienen. Wenn Du magst, rechne ich die drei Szenarien mit Bewertungsmultiplikatoren zu einem Kursziel durch."