Hensoldt: Nach dem Kursrutsch schlägt der CEO zu! Jetzt seinem Beispiel folgen?
ARIVA.DE Redaktion |
Aufrufe: 5422
A-
A+
Lesemodus
Audio
Teilen
Lothar Boris Piltz auf Unsplash
Die Aktie von Hensoldt ist in den vergangenen Tagen stark unter Druck geraten. Der CEO hat das genutzt, um weitere Aktien zu kaufen. Sollten Investoren diesem Beispiel folgen?
Für dich zusammengefasst:
Die Hensoldt-Aktie hat seit Jahresbeginn um 145% zugenommen.
CEO Oliver Dörre kaufte Anteile im Wert von 222.570 Euro.
Die Aktie fiel unter die 50-Tage-Linie und Aufwärtstrendlinie.
Hensoldt-Aktie unter Druck: Ist sie zu hoch geflogen?
Grund zur Klage über eine schwache Performance sollten beim Spezialisten für Luftverteidigung und elektronische Kampfführung Hensoldt nur die wenigsten Anlegerinnen und Anleger haben. Gegenüber dem Jahreswechsel notiert die Aktie mit einem Plus von fast 145 Prozent. Zeitweise war die Performance sogar noch deutlich besser.
Der CEO hat gekauft – sollten Sie das jetzt auch tun?
Vorstandsvorsitzender Oliver Dörre hat die Kursmisere zum Einstieg genutzt und am Dienstag zugeschlagen. Wie aus einer Meldung an die Börsenaufsichtsbehörde BaFin hervorgeht, kaufte er in drei Tranchen Anteile mit einem Gesamtwert von 222.570 Euro. Sollten Anlegerinnen und Anleger seinem Beispiel folgen? Dazu der Blick auf den Chart:
Abwärtstrend: Gleich mehrere Erfolge für die Bären
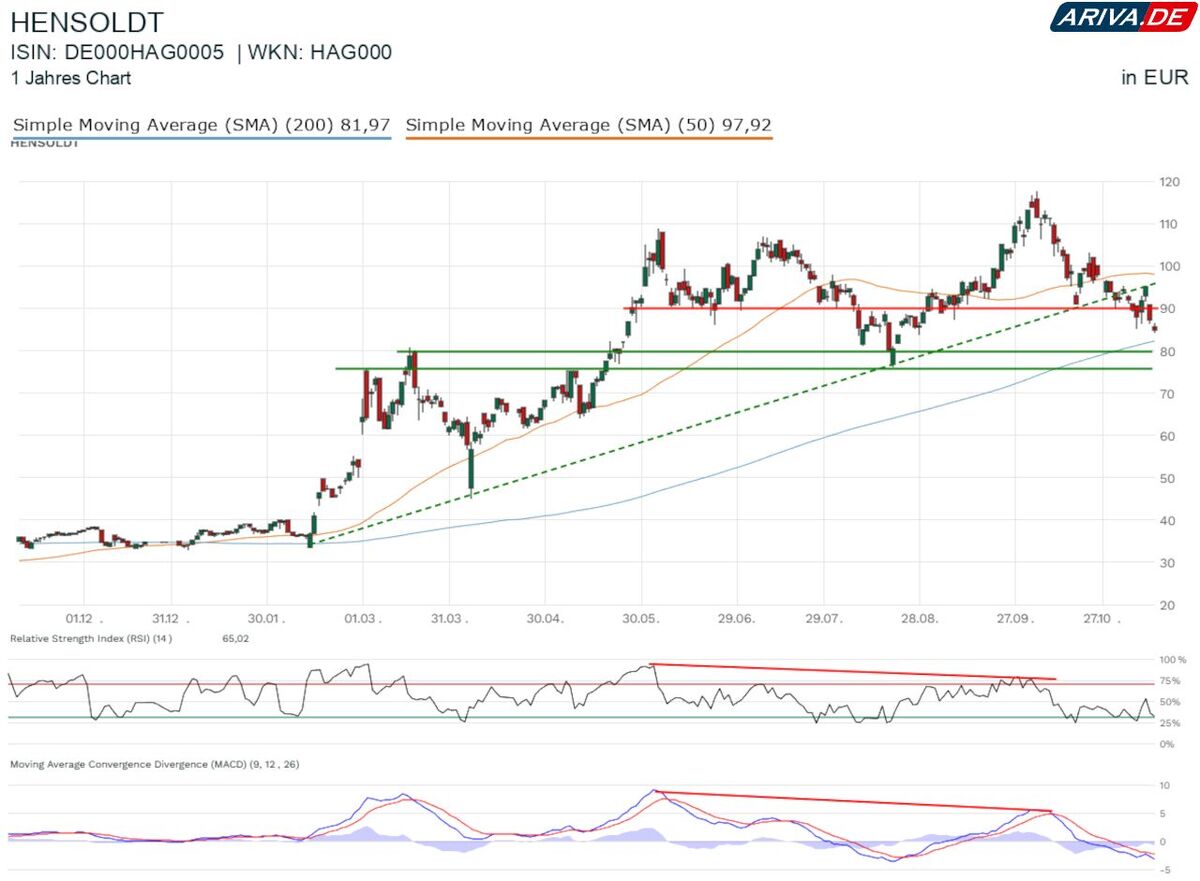
Hensoldt befindet sich in einem mehrjährigen Aufwärtstrend mit anhaltend hoher Dynamik. Dafür sind die starken Kursgewinne seit dem Jahreswechsel Beweis genug. Seit Anfang Oktober hat jedoch eine Korrektur eingesetzt, die technisch aus einem überkauften RSI hervorgegangen ist.
Die Verkäuferinnen und Verkäufer haben dabei bereits drei Erfolge erzielt: Die Aktie ist sowohl unter ihre 50-Tage-Linie als auch die Aufwärtstrendlinie aus dem Februar gefallen. In dieser Woche mussten die Bullen außerdem die Unterstützung bei 90 Euro aufgeben.
Technische Indikatoren schwach, aber noch nicht überverkauft
Der RSI und auch der Trendstärkeindikator MACD spiegeln die jüngste Schwäche wider. Vor allem der MACD signalisiert schon seit einigen Wochen einen Abwärtstrend, der außerdem an Fahrt gewinnt. Da der RSI noch nicht im überverkauften Bereich angelangt ist, könnte sich die Talfahrt zunächst fortsetzen.
Die nächsten Abwärtsziele sind die 200-Tage-Linie bei knapp 82 Euro sowie der Unterstützungsbereich zwischen 76 und 80 Euro. Wird dieser nachhaltig unterschritten, droht eine langfristige Verstetigung der jüngsten Korrekturbewegung.
Hier braut sich schon länger was zusammen
Dieses Risiko sollte nicht unterschätzt werden, denn trotz des Allzeithochs im Oktober braut sich bei Hensoldt schon seit Monaten eine potenzielle Trendwende zusammen. Sowohl im RSI als auch im MACD liegen bearishe Divergenzen vor. Beide Indikatoren fallen gegen den Trend der Aktie und konnten das Allzeithoch so nicht bestätigen.
Positive Impulse würden sich erst ab der Marke oberhalb von 100 Euro wieder ergeben. Hierfür liefert die technische Indikation aktuell aber keine Hinweise.
Überzogene Unternehmensbewertung
Auch die Bewertung liefert keine Argumente für eine rasche Erholung der Anteile. Für das laufende Geschäftsjahr steht bereits ein KGV von 85,8 zu Buche, für 2026 veranschlagen Analystinnen und Analysten 51,9. Das ist völlig überzogen für ein Unternehmen, dass 10 Prozent Umsatzwachstum in Aussicht gestellt hat.
Zwar soll über 2026 hinaus eine Wachstumsbeschleunigung erfolgen und die Erlöse um 15 bis 20 Prozent wachsen. Aber selbst für 2027 ist bereits ein KGV von 38,3 eingepreist – unter der Annahme eines gegenüber dem laufenden Geschäftsjahr verdoppelten Gewinnes.
Auch bei anderen Kennziffern ist Hensoldt bereits sportlich und weit über dem branchenüblichen Mittel bewertet. Die "einfachen" Kursgewinne dürften hier ungeachtet des verstärkten CEO-Engagements längst erzielt worden sein.
Fazit: Warum hier Einsteigen, wenn die Konkurrenz so viel günstiger ist?!
Die Hensoldt-Aktie ist in den vergangenen Wochen in technische Schwierigkeiten geraten. Weder die Quartalszahlen noch der Kapitalmarkttag konnten für positive Impulse sorgen. Sie bestätigten viel eher die Sorge darüber, dass das Unternehmen gegenwärtig überbewertet ist. Damit dürften die Kursverluste zunächst anhalten.
An moderat bewerteten Rüstungsaktien herrscht unterdessen kein Mangel. Auch das erschwert es, bei Hensoldt für einen Einstieg zu plädieren. Lockheed Martin, dass ebenfalls Luftverteidigungskapazitäten herstellt, ist für 2026 mit dem 15,8-Fachen der erwarteten Gewinne bewertet. General Dynamics, dessen Aktie mit einem frischen Allzeithoch ein Kaufsignal generiert hat, ist mit einem ebenfalls moderaten KGV von 20,5 bewertet. Wer (mehr) Rüstung im Depot haben will, sollte lieber hier zugreifen.
Autor: ARIVA.DE Redaktion/Max Gross
Werbung
Passende Knock-Outs
Strategie
Hebel
Steigender Kurs
Call
5
10
20
Fallender Kurs
Put
5
10
20
Den Basisprospekt sowie die Endgültigen Bedingungen finden Sie jeweils hier:
DE000NB07T53 ,
DE000NB08993 ,
DE000NB09165 ,
DE000NB7KPV9 ,
DE000NB7P9L9 ,
DE000NB7UKS5 . Bitte informieren Sie sich vor Erwerb ausführlich über Funktionsweise und Risiken der Produkte. Bitte beachten Sie auch die weiteren Hinweise zu dieser Werbung.
Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten. Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlagestrategien geeignet.
Hinweis:
ARIVA.DE veröffentlicht in dieser Rubrik Analysen, Kolumnen und Nachrichten aus verschiedenen Quellen.
Die ARIVA.DE AG ist nicht verantwortlich für Inhalte, die erkennbar von Dritten in den „News“-Bereich
dieser Webseite eingestellt worden sind, und macht sich diese nicht zu Eigen. Diese Inhalte sind insbesondere durch
eine entsprechende „von“-Kennzeichnung unterhalb der Artikelüberschrift und/oder durch den Link
„Um den vollständigen Artikel zu lesen, klicken Sie bitte hier.“ erkennbar; verantwortlich für
diese Inhalte ist allein der genannte Dritte.









 Aufrufe: 5422
 Audio
 Teilen


 Werbung











