Strategy sammelt Bitcoin: Eine teure Verpflichtung könnte jedoch zum Problem werden
 Aufrufe: 544

- ©unsplash.com
Michael Saylors Unternehmen Strategy besitzt durch die Finanzierung mit Vorzugsaktien zwar mehr Bitcoin, als es mit einer anderen Finanzierungsstrategie der Fall wäre. Laut einer neuen Analyse des Research-Unternehmens K33 könnte dieser Vorteil allerdings schon nach wenigen Monaten wieder aufgebraucht sein. Grund dafür sind die hohen Dividendenzahlungen, die Strategy für seine STRC-Vorzugsaktien leisten muss.
Tweet
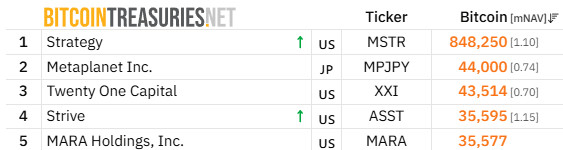
Zum 12. Oktober hielt Strategy insgesamt 848.250 Bitcoin: Die Analysten haben berechnet, wie sich der Bestand entwickelt hätte, wenn das Unternehmen in diesem Jahr weitgehend auf die Finanzierung über STRC verzichtet hätte. Demnach wären es 843.303 BTC gewesen, also lediglich 4.947 Bitcoin weniger. Obwohl Strategy mithilfe der Vorzugsaktien im ersten Halbjahr fast 100.000 BTC erwerben konnte, fällt der tatsächliche Vorteil gegenüber einer alternativen Finanzierung damit überraschend gering aus.
Bitcoin-Käufe könnten Strategy künftig teuer zu stehen kommen
Für ihre Berechnung untersuchten die Analysten, wie Strategy sein Geld stattdessen hätte einsetzen können. So nahm K33 die rund 7,5 Milliarden US-Dollar heraus, die das Unternehmen im ersten Halbjahr über STRC eingesammelt hatte. Im Gegenzug unterstellten die Experten, dass vier Milliarden US-Dollar aus der vorgesehenen Dollarreserve sowie weitere 1,6 Milliarden US-Dollar aus Rückkäufen von STRC-Aktien direkt in Bitcoin geflossen wären. Auch ein Großteil der Dividendenzahlungen wäre in diesem Szenario entfallen und das eingesparte Geld für zusätzliche Käufe verwendet worden.
Das Problem liegt vor allem in den laufenden Kosten – Strategy muss inzwischen jährlich rund 1,56 Milliarden US-Dollar an Dividenden für seine Vorzugsaktien zahlen, nachdem es zu Jahresbeginn noch etwa 830 Millionen US-Dollar waren. Allein die Ausweitung von STRC ist für zusätzliche Verpflichtungen von 725 Millionen US-Dollar verantwortlich.
Bei einem Bitcoin-Kurs von etwa 83.000 US-Dollar könnte Strategy mit dieser Summe rund 8.735 BTC erwerben. Der aktuelle Vorsprung von 4.947 Bitcoin wäre damit rechnerisch bereits nach rund sieben Monaten ausgeglichen.
Die US-Dollar-Reserve bietet Strategy allerdings eine gewisse Absicherung. Laut K33 könnte das Unternehmen damit seine Dividendenzahlungen für 42 Monate decken, wodurch das Risiko sinkt, dafür Bitcoin verkaufen zu müssen. Analyst Vetle Lunde kritisiert allerdings, dass Strategy dafür viel Kapital zurückhalten muss.
In seiner Modellrechnung geht er von einer jährlichen Rendite von vier Prozent auf die Reserve aus, während für STRC eine Dividendenrate von zwölf Prozent anfällt. Die Finanzierung kostet das Unternehmen damit deutlich mehr, als die zurückgelegten Mittel unter dieser Annahme einbringen würden.
Dein Kommentar zum Artikel im Forum
Hinweis:
ARIVA.DE veröffentlicht in dieser Rubrik Analysen, Kolumnen und Nachrichten aus verschiedenen Quellen.
Die ARIVA.DE AG ist nicht verantwortlich für Inhalte, die erkennbar von Dritten in den „News“-Bereich
dieser Webseite eingestellt worden sind, und macht sich diese nicht zu Eigen. Diese Inhalte sind insbesondere durch
eine entsprechende „von“-Kennzeichnung unterhalb der Artikelüberschrift und/oder durch den Link
„Um den vollständigen Artikel zu lesen, klicken Sie bitte hier.“ erkennbar; verantwortlich für
diese Inhalte ist allein der genannte Dritte.









 Audio
 Teilen












