Marvell-Aktie bricht trotz starker Zahlen ein – das steckt dahinter!
Max Gross
Max Gross
Max Gross verfügt über langjährige Börsenerfahrung, davon fünf Jahre als Redakteur bei einem der führenden Anlegermagazine Deutschlands. Für ARIVA.DE bereitet er Markt- und Unternehmensentwicklungen fundiert, praxisnah und mit klarem Fokus auf Anlageentscheidungen auf. Sein Schwerpunkt liegt auf US-Aktien, Dividendenwerten und Value-Titeln. Ziel seiner Arbeit ist es, Anlegerinnen und Anlegern relevante Informationen, konkrete Investmentideen und belastbare Impulse für den langfristigen Vermögensaufbau zu liefern. Dafür setzt er auf die Kombination aus technischer und fundamentaler Analyse.
Der Halbleiterhersteller Marvell hat zwar ein starkes Zahlenwerk vorgelegt, doch Investoren war das vor dem Hintergrund der hohen Bewertung nicht gut genug.
Für dich zusammengefasst:
Marvell übertraf die Umsatz- und Gewinnschätzungen.
Der Umsatz stieg um 37% auf 2,74 Milliarden US-Dollar.
Einen Tag nach den sensationell guten Quartalszahlen und dem zuversichtlichen Geschäftsausblick von Nvidia, der an der Börse mit einem Plus von fast 9 Prozent belohnt wurde, stand am Donnerstagabend der Geschäftsbericht von Mitbewerber Marvell auf dem Programm. Der war mit hohen Erwartungen verbunden, denn vor wenigen Wochen hatte Nvidia-CEO Jensen Huang den Konzern als das nächste Billionen-Unternehmen in der Halbleiterbranche idenzifitiert und seine Sympathie für Marvell zum Ausdruck gebracht.
Tatsächlich konnte das auf Halbleiterprodukte nach Kundenwunsch (ASIC) spezialisierte Unternehmen die Erwartungen der Analystinnen und Analysten sowohl für das abgelaufene Quartal als auch beim Ausblick auf das kommende Vierteljahr schlagen. Nachbörslich geriet das Papier trotz erheblich unter Druck. Zu den Hintergründen.
Umsatz und Gewinn über den Erwartungen
Gegenüber dem Vorjahresquartal legten die Erlöse um 37,0 Prozent auf 2,74 Milliarden US-Dollar zu. Damit wurden die Schätzungen um 30 Millionen US-Dollar übertroffen. Marvell profitierte vor allem von einem starken Datencenter-Geschäft, wo der Umsatz sogar um 45,7 Prozent zulegte. Bei Kommunikationshalbleitern, dem einstigen Kerngeschäft, verzeichnete Marvell dagegen nur einen Anstieg um 10,1 Prozent.
Auf der Ertragsseite konnte der Konzern die Gewinnschätzungen (pro Aktie; Non-GAAP) mit 0,94 US-Dollar um einen Cent übertreffen. Ein Jahr zuvor hatte der bereinigte Gewinn pro Aktie bei 0,67 US-Dollar gelegen. Das entspricht einem Zuwachs von 40,3 Prozent.
Insgesamt erzielte Marvell einen den Anteilseignerinnen und -eignern zurechenbaren Nettogewinn von 308,0 Millionen US-Dollar nach 194,8 Millionen US-Dollar im Vorjahreszeitraum. Das entspricht 0,33 US-Dollar.
Ausblick schlägt die Schätzungen nur knapp
Für das kommende Quartal stellte der Halbleiterspezialist Erlöse in Höhe von 3,15 Milliarden US-Dollar (± 5 Prozent) in Aussicht, was über dem Erwartungswert von 3,04 Milliarden US-Dollar liegt. CEO Matt Murphy verwies hierfür in der Pressemitteilung auf anhaltend starke Buchungen im Datencentergeschäft und eine Wachstumsbeschleunigung in den kommenden Quartalen.
Der bereinigte Gewinn pro Aktie soll sich auf 1,10 US-Dollar (± 5 Prozent) belaufen, womit die Erwartungen von 1,08 US-Dollar übertroffen werden konnten.
Hinsichtlich der Margen stellte Marvell eine Bruttomarge von 52,9 bis 53,9 Prozent in Aussicht, die auf bereinigter Basis 57,5 bis 58,5 Prozent betragen soll. Das deutet gegenüber den 53,1 und 58,9 Prozent aus dem letzten Quartal auf ein Margenplateau hin.
Aktie -7,8 Prozent: Gut war bei Weitem nicht gut genug
In der US-Nachbörse zeigten Anlegerinnen und Anleger der Aktie trotz übertroffener Erwartungen die kalte Schulter. Fiel Marvell zunächst um 3 Prozent weiteten sich die Verluste bis zum Ende des erweiterten Handels auf 7,8 Prozent aus. Schon im regulären Handel hatte Marvell nicht vom für Halbleiterwerte positiven Umfeld profitieren können und 1,5 Prozent eingebüßt.
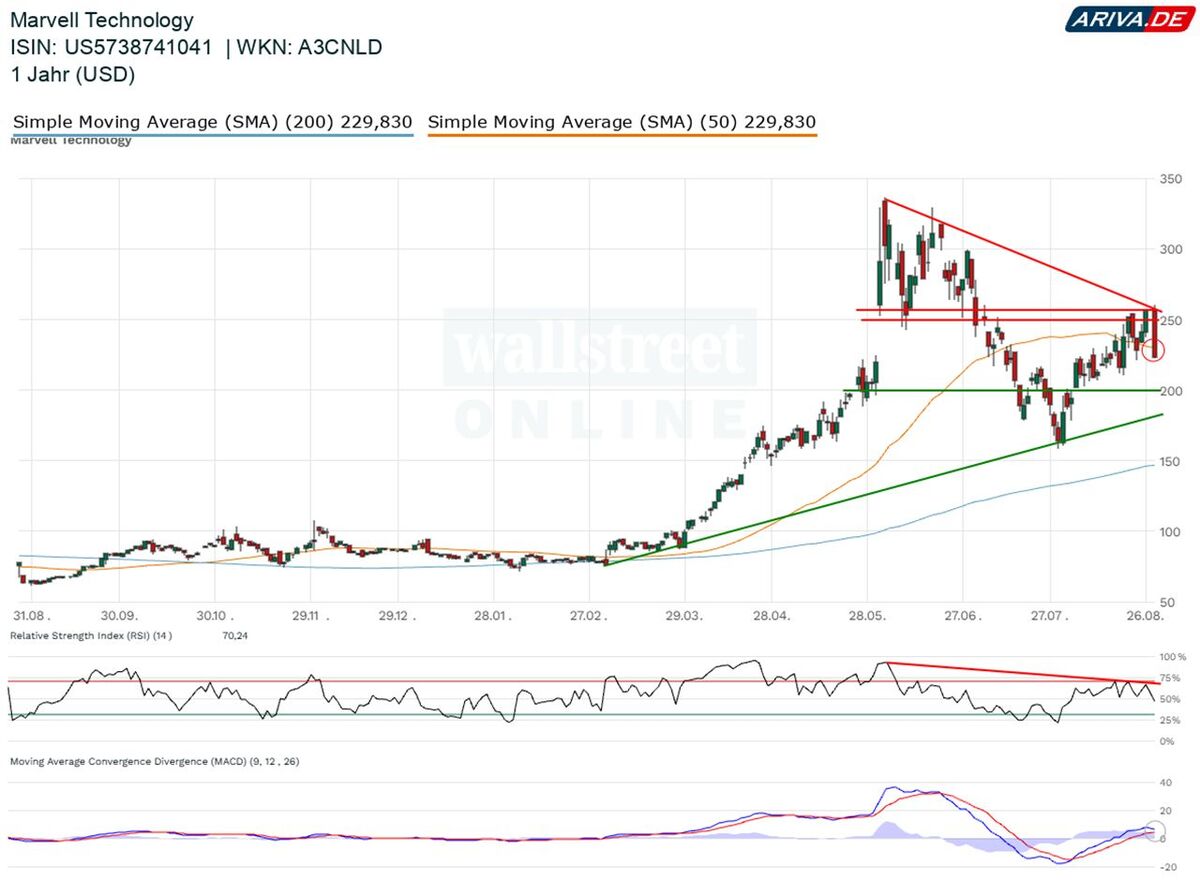
Dadurch droht die Aktie vor dem Wochenende unter ihre 50-Tage-Linie zu fallen und die Erholung der vergangenen Wochen abzubrechen, womit der seit Anfang Juni vorliegende Abwärtstrend wieder aufgenommen werden dürfte. Auf frisches Kaufinteresse könnte Marvell im Bereich von 200 US-Dollar beziehungsweise der bei rund 180 US-Dollar verlaufenden Aufwärtstrendlinie treffen.
Fazit: Hohe Bewertung machte das Schlgen der Erwartungen fast unmöglich
Für die Gewinnmitnahmen nach den Zahlen gibt es einen simplen Grund. Der Quartalsbericht fiel zwar erwartungsgemäß stark aus, aber nicht stark genug, um die enorm hohe Unternehmensbewertung zu rechtfertigen. Marvell ist bei allen Kennziffern signifikant höher bewertet als der Rest der Branche. So liegt beispielsweise das KGVe 2026 mit 60,3 um mehr als das Doppelte gegenüber dem Gewinnvielfachen von Nvidia, gegenüber dem Branchenmittel von 22,9 beträgt der Aufschlag sogar fast 165 Prozent.
Nicht mal bei wachstumsbezogenen Kennziffern ist Marvell angemessen bewertet; das Kurs-Gewinnwachstumsverhältnis (PEG) liegt mit 1,63 umd rund ein Drittel über dem Branchenmittel von 1,22 und außerdem über dem Wert von 1, der in der Fundamentalanalyse als günstig gilt. Auch beim EV/EBTIDA-Verhältnis oder der Cashflow-Rendite kann Marvell nicht überzeugen.
Für eine positive Kursreaktion hätte das Unternehmen also sehr viel bessere Zahlen, einen noch stärkeren Ausblick und vor allem keine Anzeichen für ein Margenplateu vorlegen dürfen. Die Aussicht auf ein solches hatte schon im vergangenen Jahr die Aktie des direkten Konkurrenten Broadcom, der in der kommenden Woche seine Quartalszahlen vorlegen wird, in die Knie gezwungen. Jetzt droht Marvell das gleiche Schicksal einer empfindlichen Bewertungskorrektur, die Anlegerinnen und Anleger vorerst nicht kaufen sollten.
Autor: ARIVA.DE Redaktion/Max Gross
Hinweis:
ARIVA.DE veröffentlicht in dieser Rubrik Analysen, Kolumnen und Nachrichten aus verschiedenen Quellen.
Die ARIVA.DE AG ist nicht verantwortlich für Inhalte, die erkennbar von Dritten in den „News“-Bereich
dieser Webseite eingestellt worden sind, und macht sich diese nicht zu Eigen. Diese Inhalte sind insbesondere durch
eine entsprechende „von“-Kennzeichnung unterhalb der Artikelüberschrift und/oder durch den Link
„Um den vollständigen Artikel zu lesen, klicken Sie bitte hier.“ erkennbar; verantwortlich für
diese Inhalte ist allein der genannte Dritte.











 Aufrufe: 3193
 Audio
 Teilen