Jetzt bei dieser Aktie von Crash-Prophet Michael Burry zuschlagen?
Max Gross
Max Gross
Max Gross verfügt über langjährige Börsenerfahrung, davon fünf Jahre als Redakteur bei einem der führenden Anlegermagazine Deutschlands. Für ARIVA.DE bereitet er Markt- und Unternehmensentwicklungen fundiert, praxisnah und mit klarem Fokus auf Anlageentscheidungen auf. Sein Schwerpunkt liegt auf US-Aktien, Dividendenwerten und Value-Titeln. Ziel seiner Arbeit ist es, Anlegerinnen und Anlegern relevante Informationen, konkrete Investmentideen und belastbare Impulse für den langfristigen Vermögensaufbau zu liefern. Dafür setzt er auf die Kombination aus technischer und fundamentaler Analyse.
Der Sportbekleidungshersteller Lululemon gehört aktuell zu den größten Wetten von Michael Burry. Sollten Anlegerinnen und Anleger seinem Beispiel folgen?
Für dich zusammengefasst:
Michael Burry wettet gegen mehrere KI-Profiteure.
Lululemon hat im Jahr 2023 43,2 Prozent verloren.
Die Aktie ist unterbewertet und bietet Wachstumsaussichten.
Die KI-Blase platzt, davon ist Michael Burry überzeugt ...
Crashprophet Michael Burry, bekannt geworden durch die korrekte Vorhersage des Platzens der großen Finanzkrise 2007/08, ist überzeugt davon, dass es sich auch bei Künstlicher Intelligenz um eine gewaltige Investitions- und Spekulationsblase handelt.
Er hat daher in den vergangenen Wochen und Monaten massiv gegen KI-Profiteure wie Caterpillar, Micron, Nvidia und Palantir gewettet – und lag damit zumindest zwischenzeitlich bereits richtig, nachdem der US-Technologieindex Nasdaq 100 Ende Juli stark unter Druck geraten war.
Doch neben zahlreichen Short-Wetten verfügt Burry auch über einige Long-Positionen. Dazu gehören der US-Krankenversicherer Molina Healthcare, der Spezialist für Tiergesundheit Zoetis und der Sportbekleidungshersteller Lululemon.
Aus dieser Auswahl ist Lululemon, groß geworden vor allem durch den Verkauf von Yoga-Matten und Gymnastikzubehör, die bekannteste Aktie – und diejenige, welche im laufenden Jahr mit einem Minus von 43,2 Prozent am stärksten an Boden verloren hat.
Gleichzeitig ist die Bewertung dadurch auf einem Allzeittief angelangt. Sollten Anlegerinnen und Anleger daher jetzt dem Beispiel von Burry folgen und der Aktie eine Chance geben?
Die vielleicht interessanteste Position: Lululemon
Insgesamt handelt die Sportartikel- und Sportbekleidungsbranche in einem schwierigen Umfeld. Die Lebenshaltungskostenkrise in den USA sowie eine notorische Nachfrageschwäche auf dem chinesischen Markt haben zu einer Wachstumsdelle geführt, die sich bei Herstellern wie Puma und Nike in rückläufigen Erlösen niedergeschlagen hat.
Das Wachstum von Unternehmen wie Adidas sowie von der derzeit gefragten Marken wie Hoka (Deckers Outdoor) stellt daher gegenwärtig eine Ausnahme dar. Auch bei Lululemon ist die Wachstumsrate eingebrochen. Nach Umsatzzuwächsen von zeitweise 15 bis 30 Prozent in den Jahren 2021 bis 2024, steigerten sich die Kanadier zuletzt nur noch im einstelligen Prozentbereich.
Gleichzeitig fielen die Margen, was zu sinkenden Nettoerträgen führte. Im zuletzt abgelaufenen Quartal erzielte Lululemon einen Gewinn in Höhe von 195,0 Millionen US-Dollar nach 314,6 Millionen US-Dollar im Jahr zuvor. In diesem Fall war das Umsatzwachstum also nur wenig wert. Trotzdem ist die Ausgangslage hier deutlich besser als beispielsweise bei Nike, das gleichzeitig deutlich höher bewertet ist.
Schwieriges Umfeld, aber überzeugende Bewertung
Die Unternehmensbewertung ist denn auch der Kern der Investmentthese von Burry und das derzeit stärkste Argument für den Kauf der Aktie. Nachdem Lululemon allein in diesem Jahr über 50 Prozent verloren hat und gegenüber den früheren Rekordnotierungen zeitweise um 80 Prozent eingebrochen war, liegen die Kennzahlen inzwischen signifikant unter dem langfristigen Durchschnitt.
Für das laufende Geschäftsjahr ist Lululemon mit dem 10,5-Fachen seiner erwarteten Gewinne bewertet. Das bedeutet gegenüber dem 5-Jahres-Mittel einen Abschlag von 62 Prozent. Selbst gegenüber dem Branchendurchschnitt ist die Aktie um rund ein Drittel unterbewertet. Zum Vergleich: Für Adidas wird ein KGVe 2026 von 16,1 und für Nike sogar von 23,5 fällig und dass trotz rückläufiger Erlöse.
Da Lululemon mit 621,3 Millionen US-Dollar nur geringfügig verschuldet ist, kann die Aktie auch beim EV/EBITDA-Verhältnis punkten. Das liegt mit knapp 6,0 um 65 Prozent unter der historischen Norm sowie um fast 40 Prozent unter dem Branchenmittel. Gleichzeitig sind die Kanadier besonders erfolgreich darin, ihren Anlegerinnen und Anlegern Barmittelzuflüsse zu erwirtschaften. Die Cashflow-Rendite liegt bei knapp 13 Prozent und damit um mehr als ein Viertel über dem Branchendurchschnitt.
In den abgelaufenen 12 Monaten erzielte Lululemon einen freien Cashflow in Höhe von 1,134 Milliarden US-Dollar. Der kam fast vollständig Aktienrückkäufen zugute, die aktuell aufgrund des niedrigen Bewertungsniveaus priorisiert werden. Trotz der Branchenkrise rechnen Analystinnen und Analysten für das kommende Geschäftsjahr mit weiter wachsenden Erlösen und Gewinnen, was die Bewertung noch attraktiver macht.
Die Anzeichen für eine Trendwende verdichten sich bereits
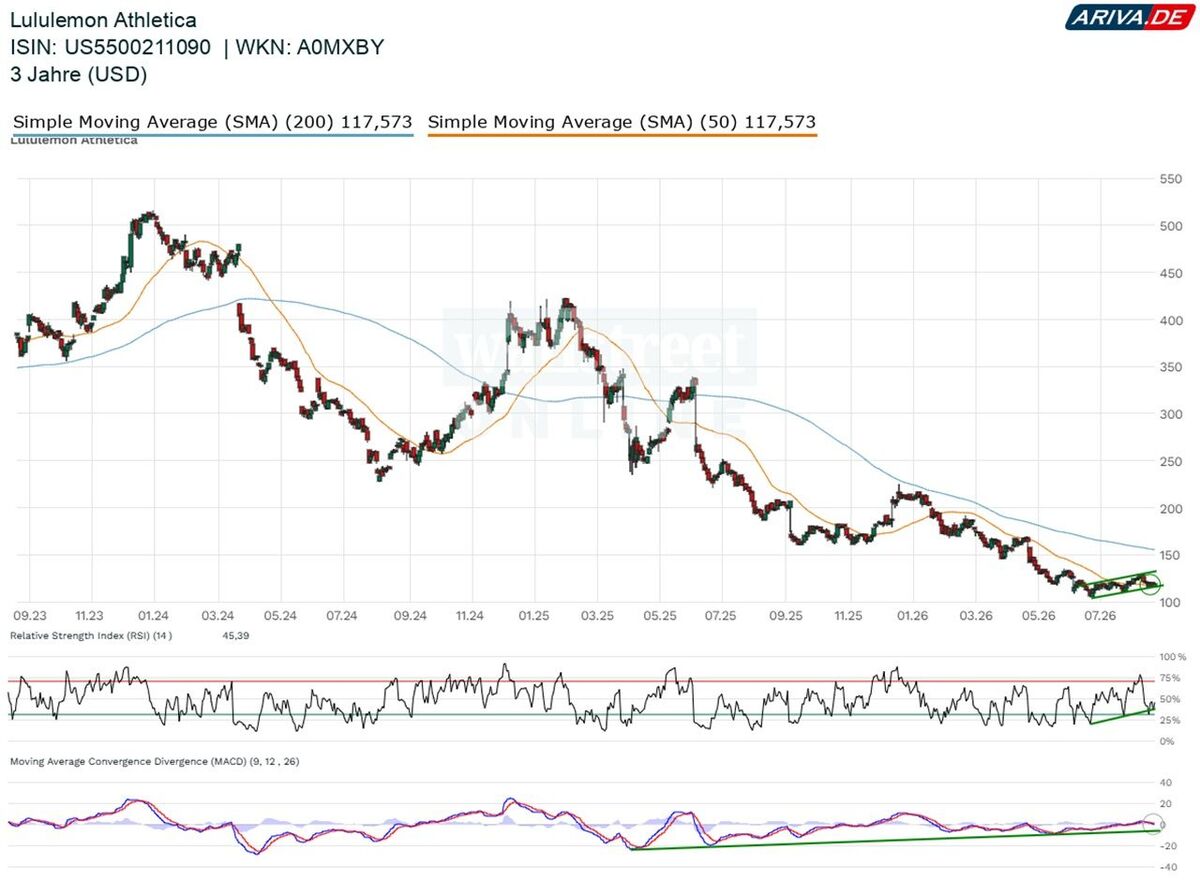
Charttechnisch bietet die Aktie zunächst ein Bild des Grauens, doch hoffnungslos sind die Aussichten auf eine Trendwende nicht. Von ihren Mehrjahrestiefs im Bereich von 105 US-Dollar hat sich die Aktie bereits ein gutes Stück lösen können.
Außerdem ist Lululemon zuletzt unterstützt von mehrwöchigen bullishen Divergenzen über die 50-Tage-Linie geklettert, welche als Unterstützung bereits mehrfach erfolgreich getestet wurde. Damit liegt nicht nur ein potenzieller Boden, sondern auch ein erstes prozyklisches Kaufsignal vor. Ebenfalls macht Mut, dass der Trendstärkeindikator aktuell in der Nähe der Nulllinie notiert und damit jederzeit einen neuen Aufwärtstrend anzeigen kann. Der Relative-Stärke-Index (RSI) liefert zumindest keinen Gegenwind mehr.
Solange die 50-Tage-Linie weiterhin als Unterstützung dient oder zumindest keine neuen Mehrjahrestiefs markiert werden, sind die Chancen zur Oberseite deutlich größer als die noch verbliebenen Risiken zur Unterseite.
Fazit: Die Aktie ist jetzt eine Risikoposition wert!
Eine schnelle Lösung für die Nachfrageschwäche in der Sportartikelbranche ist nicht in Sicht, bis sich das gesamtwirtschaftliche Umfeld auch für Verbraucherinnen und Verbraucher wieder aufhellt. Hierfür braucht es vor allem eine günstigere Inflationsentwicklung, was nicht in der Hand der Hersteller liegt.
Vor allem bei Lululemon dürfte nach den katastrophalen Kursverlusten der vergangenen Jahre inzwischen aber weitestgehend alles Negative eingepreist sein. Die Aktie bietet eine Bewertung deutlich unter dem historischen Durchschnitt und zumindest noch ein kleines Wachstum. Das spricht dafür, dass Michael Burry hier auf der richtigen Fährte sein könnte. Auch technisch beginnt das Bild bereits, sich aufzuhellen. Anlegerinnen und Anleger sollten der Aktie daher eine Chance geben und zumindest eine kleine Risikoposition eröffnen!
Autor: ARIVA.DE Redaktion/Max Gross
Werbung
Passende Knock-Outs
Strategie
Hebel
Steigender Kurs
Call
5
10
20
Fallender Kurs
Put
5
10
20
Den Basisprospekt sowie die Endgültigen Bedingungen finden Sie jeweils hier:
DE000NG52LC9 ,
DE000NB58HG6 ,
DE000NB7T1X7 ,
DE000NB7APL1 ,
DE000NB7EY62 ,
DE000NB7J603 . Bitte informieren Sie sich vor Erwerb ausführlich über Funktionsweise und Risiken der Produkte. Bitte beachten Sie auch die weiteren Hinweise zu dieser Werbung.
Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten. Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlagestrategien geeignet.
Hinweis:
ARIVA.DE veröffentlicht in dieser Rubrik Analysen, Kolumnen und Nachrichten aus verschiedenen Quellen.
Die ARIVA.DE AG ist nicht verantwortlich für Inhalte, die erkennbar von Dritten in den „News“-Bereich
dieser Webseite eingestellt worden sind, und macht sich diese nicht zu Eigen. Diese Inhalte sind insbesondere durch
eine entsprechende „von“-Kennzeichnung unterhalb der Artikelüberschrift und/oder durch den Link
„Um den vollständigen Artikel zu lesen, klicken Sie bitte hier.“ erkennbar; verantwortlich für
diese Inhalte ist allein der genannte Dritte.













 Aufrufe: 4295
 Audio
 Teilen

 Die Anzeichen für eine Trendwende verdichten sich bereits

 Werbung











