Die Erholung an den US Aktienmärkten setzte sich am Dienstag fort. Die Optionsdaten verbesserten sich deutlich, insbesondere durch eine stärkere Nachfrage nach Call Optionen, die bis zum Börsenschluss anhielt. Das kurzfristige Aktienmarktumfeld und die Gamma Signale wurden ebenfalls positiver. Dennoch bleiben die Marktbreite schwach und die Verkäufe im Nasdaq ETF QQQ auffällig. Die entscheidende Frage ist, ob die Käufer auch nach dem anstehenden Fed Entscheid und den großen Unternehmenszahlen engagiert bleiben.
Der S&P 500 (SPY) schloss bei 769,66 Punkten und legte um 0,56 Prozent zu. Technologiewerte führten den Markt an, während sechs der elf Sektoren Verluste verzeichneten. Tesla (TSLA), Micron (MU) und Alphabet (GOOGL) leisteten die größten positiven Beiträge. Dass der Halbleiter ETF SMH trotz positiver Impulse einzelner Aktien negativ blieb, zeigt, dass die Erholung bislang nicht den gesamten Sektor erfasst.
Die Optionsdaten sprechen kurzfristig für steigende Kurse. Beim SPY lagen die Netto Call Prämien bei rund plus 207 Millionen US Dollar, die Netto Put Prämien bei etwa minus 79 Millionen US Dollar. Besonders positiv ist, dass die starke Call Nachfrage bis zum Handelsende weitgehend erhalten blieb. Die Marke von 767 bis 768 Punkten gilt nun als wichtige Unterstützung. Hält sie bei Rücksetzern und gelingt ein Anstieg über das Tageshoch um 771 Punkte, würde sich das Erholungsbild weiter verbessern. Ein erneuter Verlust der Unterstützungszone wäre dagegen ein Warnsignal.
Auch die kurzfristigen Optionsströme mit Laufzeiten von null Tagen und wöchentlichen Verfallsterminen verbesserten sich. Bei Einzelaktien überwogen die Call Prämien mit rund plus 53,1 Millionen US Dollar, während die Put Prämien negativ waren. Die ETF Ströme waren leicht positiv. Bei den Indexoptionen blieben dagegen sowohl Put als auch Call Prämien negativ. Das zeigt, dass die Erholung vor allem von einzelnen Aktien getragen wird und noch nicht von allen Marktsegmenten bestätigt ist. Das Gamma Modell deutet zudem auf ein Marktregime hin, das starke Kursbewegungen tendenziell dämpft.
Ein wichtiger Warnhinweis sind die sogenannten Dark Pool Daten, die außerbörsliche Handelsaktivitäten klassifizieren. Beim Nasdaq ETF QQQ wurden Nettoverkäufe von rund 1,11 Milliarden US Dollar registriert, bereits den zweiten Tag in Folge. Auch Nvidia (NVDA) zeigte hohe Verkaufsaktivität. Beim SPY gingen die klassifizierten Verkäufe dagegen deutlich von rund 1,04 Milliarden auf 213,4 Millionen US Dollar zurück. Das deutet auf nachlassenden Verkaufsdruck im breiten US Markt hin, während die Zurückhaltung gegenüber Technologiewerten anhält. Gleichzeitig gibt es selektive Käufe, unter anderem bei Amazon, Microsoft und verschiedenen Anleihen und Liquiditätsprodukten.
Die Marktstimmung verbesserte sich ebenfalls. Der Angstindikator stieg von 40 auf 44 Punkte, was auf nachlassende Angst hindeutet. Momentum, Marktbreite und Kreditindikatoren entwickelten sich positiv. Von einer breit getragenen Risikobereitschaft kann jedoch noch keine Rede sein.
Die Konjunkturdaten zeichneten ein gemischtes Bild. Die US Auftragseingänge für langlebige Güter stiegen im September um 1,8 Prozent, die Kernaufträge für Investitionsgüter ohne Verteidigung und Flugzeuge um 0,5 Prozent. Die Auslieferungen dieser Güter legten um 1,2 Prozent zu. Das spricht für anhaltende Unternehmensinvestitionen, auch wenn die Kernaufträge hinter den Erwartungen zurückblieben. Das Verbrauchervertrauen verbesserte sich von 84,2 auf 91,7 Punkte. Der Erwartungsindex blieb mit 72,6 allerdings schwach, während die erwartete Inflation für die kommenden zwölf Monate trotz eines Rückgangs weiterhin bei 5,8 Prozent lag. Die Kaufkraft der Verbraucher bleibt somit unter Druck.
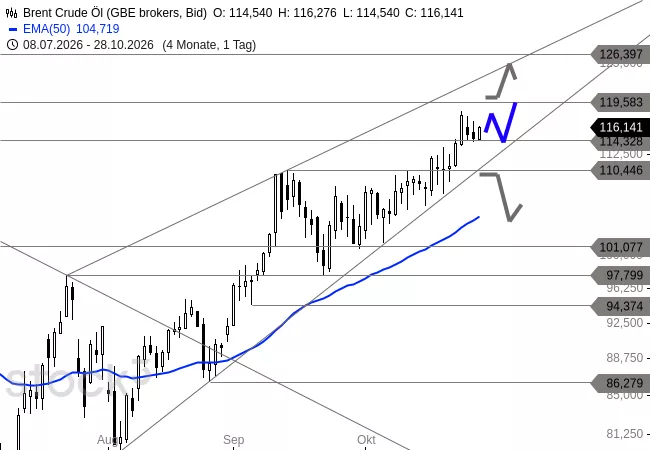
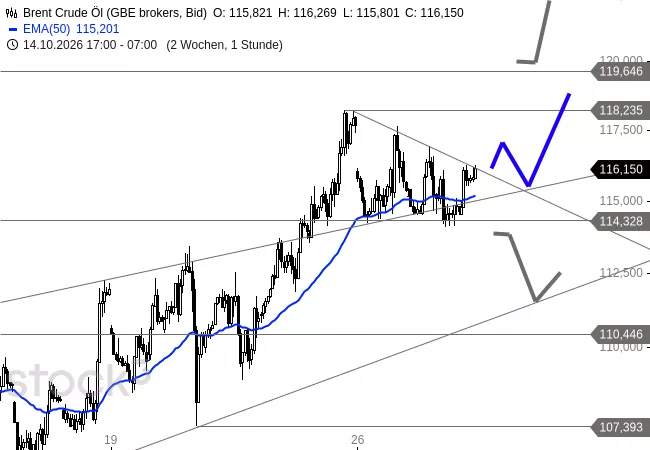
Der Ölpreis gab den zweiten Tag in Folge nach, was die Aktienmärkte entlastet. Die geopolitischen Risiken rund um die Straße von Hormus und die gemeldeten Angriffe auf die Raffinerie Ras Tanura bestehen jedoch weiter. Auch die Finanzierungskosten bleiben hoch. Die Rendite zehnjähriger US Staatsanleihen liegt bei rund 4,99 Prozent. Die jüngste Auktion fünfjähriger Staatsanleihen zeigte zwar eine leicht bessere Nachfrage, aber noch keine grundlegende Entspannung der Finanzierungsbedingungen.
Der wichtigste kurzfristige Auslöser ist der Fed Entscheid am Mittwoch, dem 28. Oktober. Der Markt erwartet überwiegend unveränderte Zinsen. Entscheidend wird sein, wie die Fed über Inflation und den weiteren Zinspfad kommuniziert und wie die Abstimmung ausfällt. Am Donnerstag, dem 29. Oktober, folgen die erste Schätzung des US Bruttoinlandsprodukts für das dritte Quartal und die PCE Inflationsdaten. Am Freitag kommt der Employment Cost Index hinzu.
Gleichzeitig stehen wichtige Unternehmensberichte an. GE Vernova berichtet vor Börsenöffnung am Mittwoch, Microsoft und Alphabet nach Börsenschluss sowie Amazon am Donnerstag. Besonders relevant sind Margen, Cloud Wachstum, Investitionen in künstliche Intelligenz und der freie Cashflow. Auch die Zinsentscheide der Europäischen Zentralbank und der Bank of Japan könnten die globalen Märkte beeinflussen.
Fazit
Das kurzfristige Marktbild hat sich gegenüber dem Vortag klar verbessert. Die starke Call Nachfrage, die Stabilisierung des SPY und der nachlassende Verkaufsdruck im breiten Markt sprechen für eine Fortsetzung der Erholung. Allerdings fehlen eine breite Beteiligung der Sektoren und eine überzeugende Bestätigung durch den Nasdaq.
Die kommenden Fed Aussagen, Inflationsdaten und Unternehmenszahlen werden zeigen, ob die jüngsten Käufe nachhaltiges Vertrauen widerspiegeln oder lediglich eine Positionierung vor wichtigen Ereignissen darstellen. Bis zur Bestätigung bleibt eine selektive und risikobewusste Positionierung sinnvoll.











 Zurück