Thurgauer Kantonalbank PS

Aktie
WKN:  A110VU ISIN:  CH0231351104 Branche:  Regionale Banken Land:  Schweiz
173,00 €
+0,50 €
+0,29%
07:21:47 Uhr
Depot/Watchlist
Marktkapitalisierung *
634,00 Mio. CHF
Streubesitz
12,90%
KGV
18,74
Dividende
3,64 EUR
Dividendenrendite
1,91%
Index-Zuordnung
-
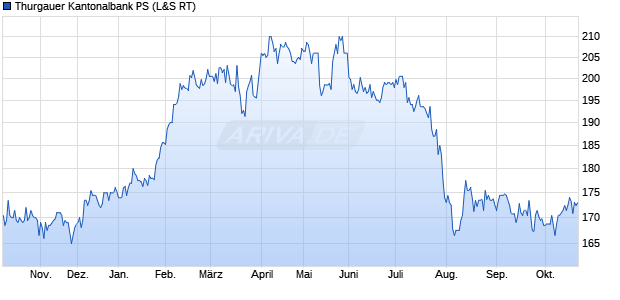
Thurgauer Kantonalbank PS Aktie Chart

Thurgauer Kantonalbank PS Unternehmensbeschreibung

Die Thurgauer Kantonalbank PS stehen für die börsennotierten Partizipationsscheine der Thurgauer Kantonalbank, einer selbstständigen öffentlich-rechtlichen Universalbank mit Sitz im Kanton Thurgau in der Ostschweiz. Sie verbindet ein regional verankertes Retail- und Firmenkundengeschäft mit einem fokussierten Anlage- und Hypothekargeschäft. Für erfahrene Anleger repräsentiert der Titel ein Engagement in ein kantonal abgestütztes Bankinstitut mit klar definiertem Marktgebiet, stabilitätsorientiertem Geschäftsmodell und starkem Fokus auf klassische Zins- und Kommissionsgeschäfte.

Geschäftsmodell

Das Geschäftsmodell der Thurgauer Kantonalbank basiert auf dem Universalbankprinzip mit Schwerpunkt im traditionellen Depositengeschäft, im Hypothekar- und Kreditgeschäft sowie in Anlage- und Vorsorgedienstleistungen. Die Bank konzentriert sich auf Privatkunden, KMU, institutionelle Kunden und die öffentliche Hand im Kanton Thurgau und angrenzenden Regionen. Erträge resultieren im Wesentlichen aus dem Zinsdifferenzgeschäft sowie aus Gebühren und Kommissionen aus Wertschriftengeschäft, Vermögensverwaltung und Zahlungsverkehr. Das Risiko- und Bilanzmanagement folgt konservativen Parametern, ergänzt um eine systematisch gesteuerte Fristen- und Liquiditätsstruktur. Die Thurgauer Kantonalbank agiert primär als Relationship-Bank mit langfristigen Kundenbeziehungen und begrenzter Risikobereitschaft, ohne nennenswerte Engagements im volatilen Investmentbanking oder im umfangreichen proprietären Handel.

Mission und strategische Ausrichtung

Die Mission der Thurgauer Kantonalbank lässt sich als Bereitstellung solider, kundenorientierter Bankdienstleistungen für Bevölkerung, Wirtschaft und öffentliche Institutionen im Kanton Thurgau beschreiben. Im Vordergrund stehen die Sicherung der regionalen Kreditversorgung, die Förderung des Wirtschaftsstandortes und die langfristige Stabilität. Strategisch setzt das Institut auf kontrolliertes Wachstum im Kerngeschäft, eine hohe Servicequalität in den Filialen und über digitale Kanäle, kontinuierliche Effizienzsteigerung sowie strikte Risikodisziplin. Die Bank verfolgt eine Politik der Nachhaltigkeit im Sinne einer soliden Kapitalbasis, vorsichtigen Kreditvergabe und sorgfältigen Immobilienbewertung. Digitalisierung und Prozessautomatisierung dienen als Hebel zur Kostensenkung und zur Festigung der Wettbewerbsposition im Retail- und KMU-Geschäft.

Produkte und Dienstleistungen

Die Thurgauer Kantonalbank bietet ein breites Spektrum klassischer Bankprodukte entlang der gesamten Wertschöpfungskette der Kundengeschäfte. Für Privatkunden umfasst das Angebot unter anderem:
  • Sichteinlagen, Sparkonten und Vorsorgekonten (Säule 3a, Freizügigkeitslösungen)
  • Hypotheken und Konsumkredite mit unterschiedlichen Zinsbindungsstrukturen
  • Anlageberatung, Vermögensverwaltung und Wertschriftendepots
  • Zahlungsverkehr, Kartenlösungen und digitale Banking-Plattformen
  • l>Für Firmenkunden und institutionelle Anleger stellt die Bank insbesondere bereit:
    • Betriebskredite, Investitionskredite und Immobilienfinanzierungen
    • Cash-Management, Zahlungsverkehrslösungen und Treasury-Dienstleistungen im Kundengeschäft
    • Anlage- und Vorsorgeberatung, inklusive Lösungen für Pensionskassen
    • Handelsdienstleistungen in Devisen und Geldmarktinstrumenten im Kundengeschäft
    Ergänzend dazu bietet die Thurgauer Kantonalbank Dienstleistungen in der Finanzplanung, Erbschafts- und Nachfolgeplanung sowie im Vorsorge- und Steuerumfeld an. Das Angebot ist auf das Kerngeschäft in der Region Thurgau und angrenzende Märkte fokussiert.

Geschäftssegmente und Business Units

Wie viele Kantonalbanken gliedert die Thurgauer Kantonalbank ihr Geschäft in kundengruppen- und produktorientierte Segmente. Öffentlich ausgewiesene Strukturen unterscheiden typischerweise:
  • Privatkunden- und Anlagegeschäft mit Fokus auf Konten, Hypotheken, Anlegen und Vorsorge
  • Firmenkundengeschäft mit Krediten, Finanzierungen und Treasury-nahen Dienstleistungen im Kundengeschäft
  • Institutionelles Geschäft mit Pensionskassen, Gemeinden und anderen öffentlichen Körperschaften
  • Corporate Center mit Funktionen wie Refinanzierung, Asset-Liability-Management, IT und Support
  • l>Je nach Geschäftsbericht können Bezeichnungen und Anzahl Segmente variieren, die ökonomische Logik bleibt jedoch: Zinsdifferenzgeschäft und Kommissionsgeschäft bilden die ertragsbestimmenden Einheiten, während das Corporate Center Infrastruktur und Steuerungsfunktionen bündelt.

Alleinstellungsmerkmale und Burggräben

Die Thurgauer Kantonalbank verfügt als Kantonalbank über mehrere strukturelle Wettbewerbsvorteile. Zu den zentralen Alleinstellungsmerkmalen zählen:
  • Starke regionale Verankerung und hohe Markenbekanntheit im Kanton Thurgau
  • Öffentlich-rechtlicher Hintergrund mit politischer Verankerung
  • Dichtes Filialnetz in der Region, ergänzt durch E-Banking und mobile Kanäle
  • Ausgeprägte Kundenloyalität insbesondere im Retail- und KMU-Segment
  • l>Als Burggräben (Moats) wirken:
    • Traditionell starke Stellung im Marktgebiet und Rolle als Hausbank der öffentlichen Hand
    • Informationsvorsprung durch lokale Präsenz und Nähe zu Kreditnehmern
    • Skaleneffekte im regional begrenzten Geschäftsmodell mit hoher Prozesseffizienz
    • Vertrauensvorsprung gegenüber vielen rein privatwirtschaftlichen Banken bei sicherheitsorientierten Kunden
    • l>Diese Faktoren erschweren den Markteintritt neuer Wettbewerber im Kerngeschäft und stabilisieren die Ertragsbasis, insbesondere im Hypotheken- und KMU-Kreditgeschäft.

Wettbewerbsumfeld

Die Thurgauer Kantonalbank operiert in einem intensiv kompetitiven Schweizer Bankenmarkt. Direkt konkurrieren andere Kantonalbanken angrenzender Kantone, überregionale Universalbanken sowie Grossbanken und Retailinstitute mit digitalem Fokus. Relevante Wettbewerber in der Ostschweiz sind unter anderem:
  • St.Galler Kantonalbank
  • Zürcher Kantonalbank (im erweiterten Einzugsgebiet)
  • Raiffeisen Schweiz und lokale Raiffeisenbanken
  • Überregionale Institute wie UBS, die nach der Übernahme wesentlicher Teile der früheren Credit Suisse eine noch stärkere Marktstellung innehat
  • l>Im Hypothekar- und Anlagegeschäft sieht sich die Bank zusätzlich dem Druck von Online-Banken, Versicherungen und spezialisierten Hypothekenplattformen ausgesetzt. Der Wettbewerb manifestiert sich vor allem über Margendruck im Zinsgeschäft, steigende Anforderungen an digitale Kundenschnittstellen sowie erhöhte regulatorische Compliance-Kosten.

Management, Governance und Strategie

Die Thurgauer Kantonalbank wird von einer Geschäftsleitung geführt, die dem vom Kanton und weiteren Eigentümervertretern bestimmten Bankrat (Verwaltungsrat) unterstellt ist. Die Corporate Governance folgt dem dualen Führungsmodell mit klarer Trennung von strategischer Aufsicht und operativer Führung. Strategisch setzt das Management auf:
  • Stärkung der Marktposition im Kanton Thurgau durch Ausbau von Kundenbeziehungen
  • Digitalisierung von Prozessen und Kanälen bei gleichzeitiger Pflege des Filialnetzes
  • Konsequentes Risikomanagement mit konservativer Kreditpolitik
  • Nachhaltige Personalpolitik zur Sicherung von Fachkompetenz und Kundenbindung
  • l>Die Kapital- und Ausschüttungspolitik ist auf Kontinuität und Berechenbarkeit ausgerichtet. Die Interessen von Kanton, Mitarbeitenden, Kunden und Inhabern der Partizipationsscheine müssen dabei sorgfältig ausbalanciert werden.

Branche, Regulierung und regionale Rahmenbedingungen

Die Thurgauer Kantonalbank ist Teil des stark regulierten Schweizer Bankenmarktes, der durch Eigenmittelanforderungen, Liquiditätsvorgaben und umfassende Compliance-Pflichten gekennzeichnet ist. Die Schweizer Kantonalbanken profitieren in der Regel von einem stabilen Rechtsrahmen und einer historisch gewachsenen Vertrauenskultur. Der Kanton Thurgau weist eine breit diversifizierte Wirtschaftsstruktur mit Industrie, Gewerbe, Landwirtschaft und Dienstleistungen auf. Daraus resultiert eine vergleichsweise stabile Kreditnachfrage, jedoch mit Sensitivität gegenüber Konjunkturzyklen in exportorientierten Branchen. Die zunehmende Regulierungsintensität, der Margendruck insbesondere in Phasen tiefer oder stark schwankender Zinsen und der Wettbewerb durch digitale Anbieter prägen die Branchenlandschaft. Gleichzeitig sorgt die ausgeprägte Sparneigung der Bevölkerung für eine solide Einlagenbasis, die für die Refinanzierung des Kreditgeschäfts essenziell ist.

Unternehmensgeschichte

Die Thurgauer Kantonalbank wurde im 19. Jahrhundert als staatlich verankerte Regionalbank gegründet, um die Kreditversorgung im damals noch überwiegend agrarisch geprägten Kanton Thurgau sicherzustellen. Im Verlauf des 20. Jahrhunderts entwickelte sich das Institut von einer vorwiegend auf Spar- und Kreditgeschäfte ausgerichteten Bank zu einer Universalbank mit Fokus auf Privatkunden, Gewerbe und öffentliche Hand. Die Einführung von Partizipationsscheinen diente der Beteiligung privater Anleger am wirtschaftlichen Erfolg der Bank, ohne die Mehrheitskontrolle des Kantons zu verändern. In den letzten Jahrzehnten prägten insbesondere die Umstellung auf moderne IT-Systeme, der Ausbau des elektronischen und mobilen Bankings, die Professionalisierung des Risikomanagements und die Anpassung an nationale und internationale Regulierungsstandards die Entwicklung. Trotz verschiedener Marktzyklen und Finanzkrisen blieb das Institut einer konservativen Geschäftspolitik und der regionalen Verankerung verpflichtet.

Besonderheiten der Partizipationsscheine

Die Thurgauer Kantonalbank PS repräsentieren Partizipationsscheine ohne Stimmrecht, die an einer Börse gehandelt werden. Sie ermöglichen es Anlegern, wirtschaftlich an der Ertragskraft der Bank teilzuhaben, ohne Einfluss auf die Kontrolle des Instituts zu erhalten. Typische Charakteristika von Partizipationsscheinen umfassen:
  • Vermögensrechte (insbesondere Dividendenansprüche) analog zu Aktien
  • Keine oder stark eingeschränkte Stimmrechte in der Generalversammlung
  • Rangstellung im Eigenkapital im Rahmen der statutarischen und gesetzlichen Bestimmungen
  • l>Für die Thurgauer Kantonalbank stellen die PS eine Möglichkeit dar, zusätzliches Eigenkapital zu beschaffen und die Marktdisziplin einer Börsenkotierung zu nutzen, ohne die kantonale Mehrheitsbeteiligung anzutasten. Für Anleger sind Liquidität, Ausschüttungspolitik und Transparenz der Berichterstattung zentrale Beurteilungskriterien.

Chancen aus Sicht konservativer Anleger

Konservative Investoren sehen bei der Thurgauer Kantonalbank PS mehrere potenzielle Vorteile. Erstens bietet das fokussierte Universalbankmodell mit Schwerpunkt im Retail- und KMU-Geschäft eine gut nachvollziehbare Ertragsstruktur. Zweitens wirkt die regionale Diversifikation über zahlreiche kleinere Kreditengagements risikomindernd im Vergleich zu stark konzentrierten Engagements. Drittens kann die politische Verankerung als Kantonalbank einen Stabilitätsfaktor darstellen, insbesondere hinsichtlich Reputation und langfristiger Geschäftskontinuität. Viertens sind für konservative Anleger eine berechenbare Ausschüttungspolitik, eine solide Kapitalausstattung und eine transparente Kommunikation bedeutend; Kantonalbanken orientieren sich häufig an diesen Leitplanken. Fünftens eröffnet der strukturelle Bedarf an Hypothekar- und Vorsorgelösungen im schweizerischen Markt längerfristig intakte Geschäftsperspektiven, von denen die Bank als etablierter Anbieter profitieren kann.

Risiken und zentrale Beobachtungspunkte

Ein Engagement in die Thurgauer Kantonalbank PS ist mit spezifischen Risiken verbunden. Zunächst besteht ein Klumpenrisiko in Bezug auf den regional begrenzten Markt, da konjunkturelle oder strukturelle Schwächen im Kanton Thurgau das Kreditportfolio und die Einlagenbasis direkt betreffen können. Zweitens unterliegt die Bank dem Zinsänderungsrisiko: Schnelle Zinswechsel können Zinsmargen, Bewertung von Festhypotheken und Refinanzierungskosten beeinflussen. Drittens erhöht die starke Regulierung die Fixkosten und erfordert ständige Investitionen in Compliance, IT-Sicherheit und Datensicherheit, was die Kosten-Ertrags-Relation belastet. Viertens führt der Wettbewerbsdruck, insbesondere durch digitale Anbieter und überregionale Banken, zu Margenerosion im Standardgeschäft und zwingt zu fortlaufenden Effizienzsteigerungen. Fünftens sind Partizipationsscheine als Eigenkapitalinstrument grundsätzlich verlusttragend; im Extremfall von Abschreibungen oder Restrukturierungen tragen PS-Inhaber erhöhte Risiken im Vergleich zu Einlegern. Konservative Anleger sollten daher Managementqualität, Risikokultur, Kreditportfolio-Struktur, Immobilienexposure, Digitalisierungstempo, Governance sowie die langfristige Stabilität der Ausschüttungspolitik laufend beobachten, ohne aus der historischen Entwicklung automatisch auf die Zukunft zu schließen.

Realtime-Kursdaten

Geld/Brief 170,50 € / 175,50 €
Spread +2,93%
Schluss Vortag 172,50 €
Gehandelte Stücke 0
Tagesvolumen Vortag -  
Tagestief 173,00 €
Tageshoch 173,00 €
52W-Tief 165,00 €
52W-Hoch 214,00 €
Jahrestief 165,00 €
Jahreshoch 214,00 €

Thurgauer Kantonalbank PS Aktie: Fundamentale Kennzahlen (2024)

Umsatz in Mio. 564,52 CHF
Operatives Ergebnis (EBIT) in Mio. 177,14 CHF
Jahresüberschuss in Mio. 162,26 CHF
Umsatz je Aktie 141,13 CHF
Gewinn je Aktie 40,56 CHF
Gewinnrendite +28,74%
Umsatzrendite +28,74%
Return on Investment +0,45%
Marktkapitalisierung in Mio. 634,00 CHF
KGV (Kurs/Gewinn) 4,02
KBV (Kurs/Buchwert) 0,37
KUV (Kurs/Umsatz) 1,15
Eigenkapitalrendite +9,17%
Eigenkapitalquote +4,91%

Thurgauer Kantonalbank PS News

NEU
Kostenloser Report:
Energiekrise als Kurstreiber: Diese 5 Aktien könnten durchstarten
17.08.26
EQS


Dividenden Kennzahlen

Dividendenrendite 1,91%
Auszahlungen/Jahr 1
Gesteigert seit 2 Jahren
Keine Senkung seit 10 Jahren
Stabilität der Dividende 0,97 (max 1,00)
Jährlicher 3,96% (5 Jahre)
Dividendenzuwachs 2,14% (10 Jahre)
Ausschüttungs- 8,38% (auf den Gewinn/FFO)
quote % (auf den Free Cash Flow)
Erwartete Dividendensteigerung 0,26%

Dividenden Historie

Datum Dividende
26.05.2025 3,40 CHF
03.06.2024 3,30 CHF
12.06.2023 3,10 CHF
23.05.2022 3,10 CHF
08.06.2020 2,58 CHF
17.06.2019 2,50 CHF
04.06.2018 2,38 CHF
12.06.2017 2,53 CHF
Alle Dividenden & Splits ❯
Werbung

Mehr Nachrichten kostenlos abonnieren

E-Mail-Adresse
Benachrichtigungen von ARIVA.DE
(Mit der Bestellung akzeptierst du die Datenschutzhinweise)

Thurgauer Kantonalbank PS Termine

Keine Termine bekannt.

Thurgauer Kantonalbank PS Aktie: Übersicht Handelsplätze

Handelsplatz
Letzter
Änderung
Vortag
Zeit
Frankfurt 167,00 € -0,60%
168,00 € 15.10.26
Gettex 172,00 € +0,58%
171,00 € 15.10.26
L&S RT 173,00 € +0,29%
172,50 € 07:21
SIX Swiss Exchange 160,50 ¤ 0 %
160,50 ¤ 15.10.26
Stuttgart 171,00 € +0,59%
170,00 € 15.10.26
Weitere Börsenplätze ❯

Historische Kurse

Datum
Kurs
Volumen
15.10.26 172,00 -
14.10.26 171,50 -
13.10.26 172,50 -
12.10.26 171,50 -
11.10.26 171,00 -
10.10.26 170,50 -
Weitere Historische Kurse ❯

Performance

Zeitraum Kurs %
1 Woche 168,75 € +1,93%
1 Monat 172,75 € -0,43%
6 Monate 203,50 € -15,48%
1 Jahr 170,00 € +1,18%
5 Jahre 100,10 € +71,83%

Unternehmensprofil Thurgauer Kantonalbank PS

Die Thurgauer Kantonalbank PS stehen für die börsennotierten Partizipationsscheine der Thurgauer Kantonalbank, einer selbstständigen öffentlich-rechtlichen Universalbank mit Sitz im Kanton Thurgau in der Ostschweiz. Sie verbindet ein regional verankertes Retail- und Firmenkundengeschäft mit einem fokussierten Anlage- und Hypothekargeschäft. Für erfahrene Anleger repräsentiert der Titel ein Engagement in ein kantonal abgestütztes Bankinstitut mit klar definiertem Marktgebiet, stabilitätsorientiertem Geschäftsmodell und starkem Fokus auf klassische Zins- und Kommissionsgeschäfte.

Geschäftsmodell

Das Geschäftsmodell der Thurgauer Kantonalbank basiert auf dem Universalbankprinzip mit Schwerpunkt im traditionellen Depositengeschäft, im Hypothekar- und Kreditgeschäft sowie in Anlage- und Vorsorgedienstleistungen. Die Bank konzentriert sich auf Privatkunden, KMU, institutionelle Kunden und die öffentliche Hand im Kanton Thurgau und angrenzenden Regionen. Erträge resultieren im Wesentlichen aus dem Zinsdifferenzgeschäft sowie aus Gebühren und Kommissionen aus Wertschriftengeschäft, Vermögensverwaltung und Zahlungsverkehr. Das Risiko- und Bilanzmanagement folgt konservativen Parametern, ergänzt um eine systematisch gesteuerte Fristen- und Liquiditätsstruktur. Die Thurgauer Kantonalbank agiert primär als Relationship-Bank mit langfristigen Kundenbeziehungen und begrenzter Risikobereitschaft, ohne nennenswerte Engagements im volatilen Investmentbanking oder im umfangreichen proprietären Handel.

Mission und strategische Ausrichtung

Die Mission der Thurgauer Kantonalbank lässt sich als Bereitstellung solider, kundenorientierter Bankdienstleistungen für Bevölkerung, Wirtschaft und öffentliche Institutionen im Kanton Thurgau beschreiben. Im Vordergrund stehen die Sicherung der regionalen Kreditversorgung, die Förderung des Wirtschaftsstandortes und die langfristige Stabilität. Strategisch setzt das Institut auf kontrolliertes Wachstum im Kerngeschäft, eine hohe Servicequalität in den Filialen und über digitale Kanäle, kontinuierliche Effizienzsteigerung sowie strikte Risikodisziplin. Die Bank verfolgt eine Politik der Nachhaltigkeit im Sinne einer soliden Kapitalbasis, vorsichtigen Kreditvergabe und sorgfältigen Immobilienbewertung. Digitalisierung und Prozessautomatisierung dienen als Hebel zur Kostensenkung und zur Festigung der Wettbewerbsposition im Retail- und KMU-Geschäft.

Produkte und Dienstleistungen

Die Thurgauer Kantonalbank bietet ein breites Spektrum klassischer Bankprodukte entlang der gesamten Wertschöpfungskette der Kundengeschäfte. Für Privatkunden umfasst das Angebot unter anderem:
  • Sichteinlagen, Sparkonten und Vorsorgekonten (Säule 3a, Freizügigkeitslösungen)
  • Hypotheken und Konsumkredite mit unterschiedlichen Zinsbindungsstrukturen
  • Anlageberatung, Vermögensverwaltung und Wertschriftendepots
  • Zahlungsverkehr, Kartenlösungen und digitale Banking-Plattformen
  • l>Für Firmenkunden und institutionelle Anleger stellt die Bank insbesondere bereit:
    • Betriebskredite, Investitionskredite und Immobilienfinanzierungen
    • Cash-Management, Zahlungsverkehrslösungen und Treasury-Dienstleistungen im Kundengeschäft
    • Anlage- und Vorsorgeberatung, inklusive Lösungen für Pensionskassen
    • Handelsdienstleistungen in Devisen und Geldmarktinstrumenten im Kundengeschäft
    Ergänzend dazu bietet die Thurgauer Kantonalbank Dienstleistungen in der Finanzplanung, Erbschafts- und Nachfolgeplanung sowie im Vorsorge- und Steuerumfeld an. Das Angebot ist auf das Kerngeschäft in der Region Thurgau und angrenzende Märkte fokussiert.

Geschäftssegmente und Business Units

Wie viele Kantonalbanken gliedert die Thurgauer Kantonalbank ihr Geschäft in kundengruppen- und produktorientierte Segmente. Öffentlich ausgewiesene Strukturen unterscheiden typischerweise:
  • Privatkunden- und Anlagegeschäft mit Fokus auf Konten, Hypotheken, Anlegen und Vorsorge
  • Firmenkundengeschäft mit Krediten, Finanzierungen und Treasury-nahen Dienstleistungen im Kundengeschäft
  • Institutionelles Geschäft mit Pensionskassen, Gemeinden und anderen öffentlichen Körperschaften
  • Corporate Center mit Funktionen wie Refinanzierung, Asset-Liability-Management, IT und Support
  • l>Je nach Geschäftsbericht können Bezeichnungen und Anzahl Segmente variieren, die ökonomische Logik bleibt jedoch: Zinsdifferenzgeschäft und Kommissionsgeschäft bilden die ertragsbestimmenden Einheiten, während das Corporate Center Infrastruktur und Steuerungsfunktionen bündelt.

Alleinstellungsmerkmale und Burggräben

Die Thurgauer Kantonalbank verfügt als Kantonalbank über mehrere strukturelle Wettbewerbsvorteile. Zu den zentralen Alleinstellungsmerkmalen zählen:
  • Starke regionale Verankerung und hohe Markenbekanntheit im Kanton Thurgau
  • Öffentlich-rechtlicher Hintergrund mit politischer Verankerung
  • Dichtes Filialnetz in der Region, ergänzt durch E-Banking und mobile Kanäle
  • Ausgeprägte Kundenloyalität insbesondere im Retail- und KMU-Segment
  • l>Als Burggräben (Moats) wirken:
    • Traditionell starke Stellung im Marktgebiet und Rolle als Hausbank der öffentlichen Hand
    • Informationsvorsprung durch lokale Präsenz und Nähe zu Kreditnehmern
    • Skaleneffekte im regional begrenzten Geschäftsmodell mit hoher Prozesseffizienz
    • Vertrauensvorsprung gegenüber vielen rein privatwirtschaftlichen Banken bei sicherheitsorientierten Kunden
    • l>Diese Faktoren erschweren den Markteintritt neuer Wettbewerber im Kerngeschäft und stabilisieren die Ertragsbasis, insbesondere im Hypotheken- und KMU-Kreditgeschäft.

Wettbewerbsumfeld

Die Thurgauer Kantonalbank operiert in einem intensiv kompetitiven Schweizer Bankenmarkt. Direkt konkurrieren andere Kantonalbanken angrenzender Kantone, überregionale Universalbanken sowie Grossbanken und Retailinstitute mit digitalem Fokus. Relevante Wettbewerber in der Ostschweiz sind unter anderem:
  • St.Galler Kantonalbank
  • Zürcher Kantonalbank (im erweiterten Einzugsgebiet)
  • Raiffeisen Schweiz und lokale Raiffeisenbanken
  • Überregionale Institute wie UBS, die nach der Übernahme wesentlicher Teile der früheren Credit Suisse eine noch stärkere Marktstellung innehat
  • l>Im Hypothekar- und Anlagegeschäft sieht sich die Bank zusätzlich dem Druck von Online-Banken, Versicherungen und spezialisierten Hypothekenplattformen ausgesetzt. Der Wettbewerb manifestiert sich vor allem über Margendruck im Zinsgeschäft, steigende Anforderungen an digitale Kundenschnittstellen sowie erhöhte regulatorische Compliance-Kosten.

Management, Governance und Strategie

Die Thurgauer Kantonalbank wird von einer Geschäftsleitung geführt, die dem vom Kanton und weiteren Eigentümervertretern bestimmten Bankrat (Verwaltungsrat) unterstellt ist. Die Corporate Governance folgt dem dualen Führungsmodell mit klarer Trennung von strategischer Aufsicht und operativer Führung. Strategisch setzt das Management auf:
  • Stärkung der Marktposition im Kanton Thurgau durch Ausbau von Kundenbeziehungen
  • Digitalisierung von Prozessen und Kanälen bei gleichzeitiger Pflege des Filialnetzes
  • Konsequentes Risikomanagement mit konservativer Kreditpolitik
  • Nachhaltige Personalpolitik zur Sicherung von Fachkompetenz und Kundenbindung
  • l>Die Kapital- und Ausschüttungspolitik ist auf Kontinuität und Berechenbarkeit ausgerichtet. Die Interessen von Kanton, Mitarbeitenden, Kunden und Inhabern der Partizipationsscheine müssen dabei sorgfältig ausbalanciert werden.

Branche, Regulierung und regionale Rahmenbedingungen

Die Thurgauer Kantonalbank ist Teil des stark regulierten Schweizer Bankenmarktes, der durch Eigenmittelanforderungen, Liquiditätsvorgaben und umfassende Compliance-Pflichten gekennzeichnet ist. Die Schweizer Kantonalbanken profitieren in der Regel von einem stabilen Rechtsrahmen und einer historisch gewachsenen Vertrauenskultur. Der Kanton Thurgau weist eine breit diversifizierte Wirtschaftsstruktur mit Industrie, Gewerbe, Landwirtschaft und Dienstleistungen auf. Daraus resultiert eine vergleichsweise stabile Kreditnachfrage, jedoch mit Sensitivität gegenüber Konjunkturzyklen in exportorientierten Branchen. Die zunehmende Regulierungsintensität, der Margendruck insbesondere in Phasen tiefer oder stark schwankender Zinsen und der Wettbewerb durch digitale Anbieter prägen die Branchenlandschaft. Gleichzeitig sorgt die ausgeprägte Sparneigung der Bevölkerung für eine solide Einlagenbasis, die für die Refinanzierung des Kreditgeschäfts essenziell ist.

Unternehmensgeschichte

Die Thurgauer Kantonalbank wurde im 19. Jahrhundert als staatlich verankerte Regionalbank gegründet, um die Kreditversorgung im damals noch überwiegend agrarisch geprägten Kanton Thurgau sicherzustellen. Im Verlauf des 20. Jahrhunderts entwickelte sich das Institut von einer vorwiegend auf Spar- und Kreditgeschäfte ausgerichteten Bank zu einer Universalbank mit Fokus auf Privatkunden, Gewerbe und öffentliche Hand. Die Einführung von Partizipationsscheinen diente der Beteiligung privater Anleger am wirtschaftlichen Erfolg der Bank, ohne die Mehrheitskontrolle des Kantons zu verändern. In den letzten Jahrzehnten prägten insbesondere die Umstellung auf moderne IT-Systeme, der Ausbau des elektronischen und mobilen Bankings, die Professionalisierung des Risikomanagements und die Anpassung an nationale und internationale Regulierungsstandards die Entwicklung. Trotz verschiedener Marktzyklen und Finanzkrisen blieb das Institut einer konservativen Geschäftspolitik und der regionalen Verankerung verpflichtet.

Besonderheiten der Partizipationsscheine

Die Thurgauer Kantonalbank PS repräsentieren Partizipationsscheine ohne Stimmrecht, die an einer Börse gehandelt werden. Sie ermöglichen es Anlegern, wirtschaftlich an der Ertragskraft der Bank teilzuhaben, ohne Einfluss auf die Kontrolle des Instituts zu erhalten. Typische Charakteristika von Partizipationsscheinen umfassen:
  • Vermögensrechte (insbesondere Dividendenansprüche) analog zu Aktien
  • Keine oder stark eingeschränkte Stimmrechte in der Generalversammlung
  • Rangstellung im Eigenkapital im Rahmen der statutarischen und gesetzlichen Bestimmungen
  • l>Für die Thurgauer Kantonalbank stellen die PS eine Möglichkeit dar, zusätzliches Eigenkapital zu beschaffen und die Marktdisziplin einer Börsenkotierung zu nutzen, ohne die kantonale Mehrheitsbeteiligung anzutasten. Für Anleger sind Liquidität, Ausschüttungspolitik und Transparenz der Berichterstattung zentrale Beurteilungskriterien.

Chancen aus Sicht konservativer Anleger

Konservative Investoren sehen bei der Thurgauer Kantonalbank PS mehrere potenzielle Vorteile. Erstens bietet das fokussierte Universalbankmodell mit Schwerpunkt im Retail- und KMU-Geschäft eine gut nachvollziehbare Ertragsstruktur. Zweitens wirkt die regionale Diversifikation über zahlreiche kleinere Kreditengagements risikomindernd im Vergleich zu stark konzentrierten Engagements. Drittens kann die politische Verankerung als Kantonalbank einen Stabilitätsfaktor darstellen, insbesondere hinsichtlich Reputation und langfristiger Geschäftskontinuität. Viertens sind für konservative Anleger eine berechenbare Ausschüttungspolitik, eine solide Kapitalausstattung und eine transparente Kommunikation bedeutend; Kantonalbanken orientieren sich häufig an diesen Leitplanken. Fünftens eröffnet der strukturelle Bedarf an Hypothekar- und Vorsorgelösungen im schweizerischen Markt längerfristig intakte Geschäftsperspektiven, von denen die Bank als etablierter Anbieter profitieren kann.

Risiken und zentrale Beobachtungspunkte

Ein Engagement in die Thurgauer Kantonalbank PS ist mit spezifischen Risiken verbunden. Zunächst besteht ein Klumpenrisiko in Bezug auf den regional begrenzten Markt, da konjunkturelle oder strukturelle Schwächen im Kanton Thurgau das Kreditportfolio und die Einlagenbasis direkt betreffen können. Zweitens unterliegt die Bank dem Zinsänderungsrisiko: Schnelle Zinswechsel können Zinsmargen, Bewertung von Festhypotheken und Refinanzierungskosten beeinflussen. Drittens erhöht die starke Regulierung die Fixkosten und erfordert ständige Investitionen in Compliance, IT-Sicherheit und Datensicherheit, was die Kosten-Ertrags-Relation belastet. Viertens führt der Wettbewerbsdruck, insbesondere durch digitale Anbieter und überregionale Banken, zu Margenerosion im Standardgeschäft und zwingt zu fortlaufenden Effizienzsteigerungen. Fünftens sind Partizipationsscheine als Eigenkapitalinstrument grundsätzlich verlusttragend; im Extremfall von Abschreibungen oder Restrukturierungen tragen PS-Inhaber erhöhte Risiken im Vergleich zu Einlegern. Konservative Anleger sollten daher Managementqualität, Risikokultur, Kreditportfolio-Struktur, Immobilienexposure, Digitalisierungstempo, Governance sowie die langfristige Stabilität der Ausschüttungspolitik laufend beobachten, ohne aus der historischen Entwicklung automatisch auf die Zukunft zu schließen.

Stand: September 2026
Hinweis

Thurgauer Kantonalbank PS Prognose 2026: Einstufung & Empfehlung von Analysten

Thurgauer Kantonalbank PS Kursziel 2026

  • Die Thurgauer Kantonalbank PS Kurs Performance für 2026 liegt bei -1,85%.

Stammdaten

Marktkapitalisierung 634,00 Mio. CHF
Streubesitz 12,90%
Währung CHF
Land Schweiz
Sektor Finanzdienstleistung
Branche Regionale Banken
Aktientyp Stammaktie

Aktionärsstruktur

+7,102% Institutionelle Aktionäre
+80,00% Insider Aktionäre
+12,898% Streubesitz

Häufig gestellte Fragen zur Thurgauer Kantonalbank PS Aktie und zum Thurgauer Kantonalbank PS Kurs

Der aktuelle Kurs der Thurgauer Kantonalbank PS Aktie liegt bei 173,00 €.

Für 1.000€ kann man sich 5,78 Thurgauer Kantonalbank PS Aktien kaufen.

Die 1 Monats-Performance der Thurgauer Kantonalbank PS Aktie beträgt aktuell -0,43%.

Die 1 Jahres-Performance der Thurgauer Kantonalbank PS Aktie beträgt aktuell 1,18%.

Der Aktienkurs der Thurgauer Kantonalbank PS Aktie liegt aktuell bei 173,00 EUR. In den letzten 30 Tagen hat die Aktie eine Performance von -0,43% erzielt.
Auf 3 Monate gesehen weist die Aktie von Thurgauer Kantonalbank PS eine Wertentwicklung von -12,24% aus und über 6 Monate sind es -15,48%.

Das 52-Wochen-Hoch der Thurgauer Kantonalbank PS Aktie liegt bei 214,00 €.

Das 52-Wochen-Tief der Thurgauer Kantonalbank PS Aktie liegt bei 165,00 €.

Das Allzeithoch von Thurgauer Kantonalbank PS liegt bei 214,00 €.

Das Allzeittief von Thurgauer Kantonalbank PS liegt bei 82,20 €.

Die Volatilität der Thurgauer Kantonalbank PS Aktie liegt derzeit bei 14,78%. Diese Kennzahl zeigt, wie stark der Kurs von Thurgauer Kantonalbank PS in letzter Zeit schwankte.

Die Marktkapitalisierung beträgt 634,00 Mio. CHF

Insgesamt sind 4,0 Mio Thurgauer Kantonalbank PS Aktien im Umlauf.

Institutionelle Aktionäre hält +7,102% der Aktien und ist damit Hauptaktionär.

Thurgauer Kantonalbank PS hat seinen Hauptsitz in Schweiz.

Thurgauer Kantonalbank PS gehört zum Sektor Regionale Banken.

Das KGV der Thurgauer Kantonalbank PS Aktie beträgt 18,74.

Der Jahresumsatz des Geschäftsjahres 2024 von Thurgauer Kantonalbank PS betrug 564.516.000 CHF.

Ja, Thurgauer Kantonalbank PS zahlt Dividenden. Zuletzt wurde am 26.05.2025 eine Dividende in Höhe von 3,40 CHF (3,64 €) gezahlt.

Zuletzt hat Thurgauer Kantonalbank PS am 26.05.2025 eine Dividende in Höhe von 3,40 CHF (3,64 €) gezahlt.
Dies entspricht einer Dividendenrendite von 2,13%. Die Dividende wird jährlich gezahlt.

Die letzte Dividende von Thurgauer Kantonalbank PS wurde am 26.05.2025 in Höhe von 3,40 CHF (3,64 €) je Aktie ausgeschüttet.
Das ergibt, basierend auf dem aktuellen Kurs, eine Dividendenrendite von 2,13%.

Die Dividende wird jährlich gezahlt.

Der letzte Zahltag der Dividende war am 26.05.2025. Es wurde eine Dividende in Höhe von 3,40 CHF (3,64 €) gezahlt.

Um eine Dividende ausgezahlt zu bekommen, muss man die Aktie am Ex-Tag (Ex-Date) im Depot haben.

Weitere Vorteile:

  • Kursalarme
  • Watchlists & Musterdepots
  • Börsenspiele & Community-Forum
  • Historische Kurse im CSV-Format
  • News & Themen abonnieren