Huntington Bancshares Inc

Aktie
WKN:  867622 ISIN:  US4461501045 US-Symbol:  HBAN Branche:  Regionale Banken Land:  USA
13,962 €
+0,00 €
0,00%
08:43:41 Uhr
Depot/Watchlist
Marktkapitalisierung *
32,08 Mrd. $
Streubesitz
31,26%
KGV
10,27
Dividende
0,54 EUR
Dividendenrendite
3,92%
Nachhaltigkeits-Score
49 %
Werbung
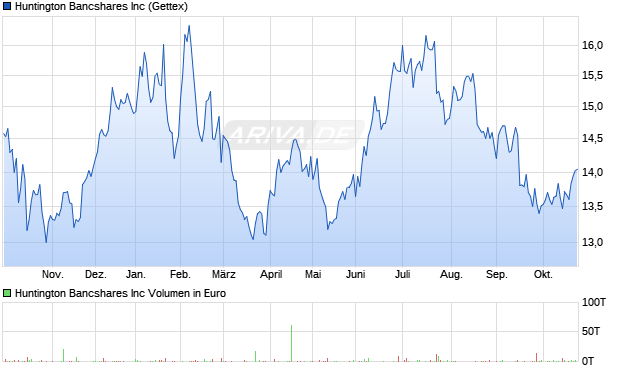
Huntington Bancshares Aktie Chart

Huntington Bancshares Unternehmensbeschreibung

Huntington Bancshares Inc. ist eine US-amerikanische Bank-Holding mit Schwerpunkt auf dem kommerziellen und privaten Kreditgeschäft in den Vereinigten Staaten. Über die Haupttochter The Huntington National Bank adressiert das Institut primär Firmenkunden unterschiedlicher Größenklassen, vermögende Privatkunden sowie den Massenmarkt im Retail Banking. Das Geschäftsmodell basiert auf zinstragenden Kredit- und Einlagenbeziehungen, ergänzt um gebührenpflichtige Dienstleistungen in den Bereichen Zahlungsverkehr, Vermögensverwaltung, Versicherungen und kapitalmarktnahe Produkte. Als börsennotierte Bankholding verfolgt Huntington eine Strategie, die Ertragswachstum mit Risikomanagement, regulatorischer Robustheit und einer langfristig ausgerichteten Dividendenpolitik verbindet.

Geschäftsmodell und Ertragsquellen

Das Geschäftsmodell von Huntington Bancshares ist typisch für eine diversifizierte Regionalbank mit Schwerpunkt auf traditionellem Relationship Banking. Die wesentlichen Ertragsquellen lassen sich wie folgt strukturieren:
  • Zinserträge aus Firmen- und Privatkrediten, darunter Gewerbeimmobilienfinanzierung, Betriebsmittelkredite, Fahrzeugfinanzierungen, andere Konsumentenkredite und Hypothekendarlehen
  • Provisions- und Gebührenerträge aus Zahlungsverkehr, Kontoführung, Kartenumsätzen, Cash-Management, Versicherungs- und Investitionsprodukten sowie Treasury-Dienstleistungen
  • Vermögensverwaltungs- und Treuhanderträge über Wealth-Management- und Private-Banking-Angebote
  • Kapitalmarktnahe Dienstleistungen, darunter Zinssicherungsinstrumente, Devisengeschäfte und strukturierte Finanzierungen für Firmenkunden
  • l>Huntington kombiniert ein Filialnetz in Kernregionen mit digitalen Kanälen, um Kundenbeziehungen über den gesamten Lebenszyklus zu monetarisieren. Der Fokus auf Einlagenstärke und eine breit diversifizierte Refinanzierung soll die Zinsmargen stabilisieren und die Abhängigkeit von kurzfristiger Marktrefinanzierung begrenzen. Eine konservative Kreditvergabe, unterlegt durch interne Ratingmodelle und strikte Underwriting-Standards, ist zentraler Bestandteil des Risikoprofils.

Mission und strategische Leitlinien

Die Mission von Huntington Bancshares zielt auf ein kundenorientiertes, verantwortungsbewusstes Bankmodell ab, das wirtschaftliches Wachstum in den bedienten Kommunen unterstützt. Der öffentlich kommunizierte Anspruch lautet im Kern, ein beratungsgetriebener Partner für Privatkunden und Unternehmen zu sein und faire, transparente Finanzprodukte bereitzustellen. Strategische Leitlinien sind:
  • Aufbau langfristiger Kundenbeziehungen statt rein transaktionsgetriebenem Vertrieb
  • Fokus auf Risikodisziplin, Asset-Qualität und solide Kapitalausstattung
  • Integration von ESG-Aspekten, insbesondere verantwortungsvolle Kreditvergabe und regionale Entwicklungsförderung
  • Konsequente Digitalisierung der Kundenschnittstellen bei gleichzeitiger Präsenz physischer Filialen in Schlüsselregionen
  • l>Aus Investorensicht soll diese Mission zu planbaren Cashflows, stabiler Profitabilität und begrenzter Ergebnisvolatilität beitragen, ohne auf aggressive Wachstumsstrategien in stark risikobehafteten Segmenten zu setzen.

Produkte und Dienstleistungen

Huntington Bancshares deckt ein breites Spektrum an Bankdienstleistungen ab, das sich im Kern in Retail-, Commercial- und Wealth-Bereiche gliedern lässt:
  • Retail Banking: Giro- und Sparkonten, Kreditkarten, Konsumentenkredite, Fahrzeugfinanzierungen, Wohnungsbaufinanzierungen, Home-Equity-Lösungen sowie Online- und Mobile-Banking-Funktionen
  • Commercial Banking: Betriebsmittellinien, Investitionskredite, Asset-based Lending, Gewerbeimmobilienfinanzierungen, syndizierte Finanzierungen, Cash-Management, Treasury-Services und Handelsfinanzierung
  • Wealth Management und Private Banking: Anlageberatung, Vermögensverwaltung, Trust- und Nachlassplanung, individuelle Kreditlösungen, strukturierte Anlage- und Vorsorgeprodukte
  • Kapitalmarktnahe Produkte: Derivate zur Zins- und Währungsabsicherung, ausgewählte Handelsaktivitäten und Beratungsleistungen für Unternehmen bei Finanzierungstransaktionen
  • l>Das Leistungsangebot ist in vielen Bereichen standardisiert, wird jedoch über Relationship Manager und spezialisierte Berater an individuelle Kundenbedürfnisse angepasst. Digitale Self-Service-Tools und eine ausgebaute Mobile-Banking-Plattform ergänzen das Angebot, ohne die Bedeutung persönlicher Beratung für komplexe Finanzbedarfe zu mindern.

Geschäftssegmente und Business Units

Die interne Steuerung erfolgt über abgegrenzte Business Units, die auf unterschiedliche Kundensegmente und Ertragsquellen ausgerichtet sind. Zu den zentralen Geschäftseinheiten zählen typischerweise:
  • Consumer and Regional Banking: Betreuung von Privatkunden sowie kleineren Unternehmen mit Kredit- und Einlagenprodukten, Zahlungsverkehr und weiteren Standardleistungen
  • Commercial Banking: Mittelständische und größere Firmenkunden mit maßgeschneiderten Finanzierungs-, Zahlungsverkehrs- und Treasury-Lösungen
  • Vehicle Finance: Spezialisierte Finanzierung von Fahrzeugkrediten und Händlerfinanzierungen, unter Nutzung langjähriger Branchenexpertise
  • Wealth and Investment Management: Vermögende Privatkunden, Family Offices und institutionelle Kunden mit Fokus auf Vermögensverwaltung, Beratung und Treuhandlösungen
  • l>Diese Struktur erlaubt eine differenzierte Risiko- und Ertragssteuerung über Kundengruppen hinweg und unterstützt Cross-Selling-Potenziale zwischen den Segmenten.

Unternehmensgeschichte und Entwicklung

Huntington Bancshares geht historisch auf Bankaktivitäten im Bundesstaat Ohio zurück und hat sich über mehr als ein Jahrhundert zu einer bedeutenden Regionalbank entwickelt. Das Unternehmen nutzte in seiner Historie wiederholt gezielte Akquisitionen, um die Marktpräsenz im Mittleren Westen und in weiteren Regionen auszubauen. Zukäufe von Regionalbanken und spezifischen Produktplattformen, etwa im Bereich Fahrzeugfinanzierung und Commercial Banking, dienten der Erweiterung der Kundenbasis und der Skalierung von Backend-Prozessen. Die Unternehmensgeschichte ist geprägt von einem eher konservativen Geschäftsansatz, der auf regionaler Verankerung und enger Vernetzung mit lokalen Unternehmen und Kommunen basiert. In den vergangenen Jahrzehnten hat Huntington den technologischen Wandel im Bankensektor aufgegriffen, indem Filialstrukturen angepasst und digitale Kanäle ausgebaut wurden, ohne die Rolle physischer Standorte vollständig zu verdrängen. Die Bank reagierte auf regulatorische Veränderungen nach der Finanzkrise mit verstärkten Compliance- und Risikomanagementstrukturen und positionierte sich als verlässlicher Partner für vergleichsweise risikoaverse Kundengruppen.

Alleinstellungsmerkmale und Burggräben

Im stark kompetitiven US-Bankenmarkt stützt sich Huntington Bancshares auf mehrere potenzielle Moats:
  • Regionale Verankerung: Präsenz in Kernmärkten im Mittleren Westen und weiteren Bundesstaaten mit gewachsener Markenbekanntheit und stabilen Kundenbeziehungen
  • Relationship Banking: Fokussierte Betreuung von Unternehmen und lokalen Institutionen, die stark auf persönliche Beratung und individuelle Kreditlösungen setzt
  • Spezialisierung im Fahrzeugfinanzierungssegment: Langjährige Branchenerfahrung im Fahrzeugkredit- und Händlerfinanzierungsgeschäft mit skalierbaren Plattformen
  • Einlagenstärke: Breite Basis von Privat- und Geschäftseinlagen, die als vergleichsweise kostengünstige Refinanzierungsquelle dienen kann und die Zinsmargen unterstützt
  • l>Diese Alleinstellungsmerkmale begründen keinen uneinnehmbaren Burggraben im Sinn globaler Großbanken, erzeugen aber Eintrittsbarrieren für neue Marktteilnehmer auf regionaler Ebene. Die Marke Huntington ist in ihren Kernregionen etabliert, was Kundenloyalität und Cross-Selling erleichtern kann.

Wettbewerbsumfeld

Huntington Bancshares konkurriert in erster Linie mit anderen US-Regionalbanken und Großbanken, die in ähnlichen geographischen Räumen aktiv sind. Zum Wettbewerbsumfeld zählen:
  • Größere Regionalbanken mit Fokus auf den Mittleren Westen und angrenzende Regionen
  • National agierende Großbanken mit Filialnetzen und digitalen Plattformen in denselben Bundesstaaten
  • Direktbanken und Fintech-Unternehmen, die über digitale Kanäle Einlagen akquirieren und Standardprodukte wie Konsumentenkredite oder Zahlungsverkehrsdienstleistungen anbieten
  • l>Der Wettbewerb manifestiert sich vor allem in Margendruck bei Standardkrediten, in steigenden Anforderungen an digitale Benutzererlebnisse und in der Notwendigkeit, Beratungsqualität und Servicelevel zu differenzieren. Huntington begegnet diesem Druck mit einem Mix aus regionalem Fokus, Technologieinvestitionen und einer aktiven Steuerung von Preisen und Konditionen, um die Profitabilität zu sichern.

Management und strategische Ausrichtung

Das Management von Huntington Bancshares verfolgt eine Strategie, die auf nachhaltiges, risikoangepasstes Wachstum abzielt. Kernelemente dieser Ausrichtung sind:
  • Stärkung der Kernmärkte durch organisches Wachstum und Anpassung des Filialnetzes
  • Ausbau der digitalen Plattformen, um Kundenbindung und Effizienz zu erhöhen
  • Bewusste Portfolio-Steuerung mit Fokus auf Kreditqualität, sektorale Diversifikation und konservative Underwriting-Standards
  • Kapitaldisziplin, die eine Balance aus Ausschüttungen, Rücklagenbildung und Investitionen in Technologie und Produktplattformen anstrebt
  • l>Das Führungsteam setzt eher auf inkrementelles Wachstum als auf transformative Großübernahmen. Kosteneffizienzprogramme, Prozessautomatisierung und Datenanalytik sollen die operative Marge unterstützen und gleichzeitig die Servicequalität verbessern. In der Kommunikation mit dem Kapitalmarkt betont das Management die Bedeutung von Asset-Qualität, Liquiditätssteuerung und regulatorischer Konformität.

Branchen- und Regionalanalyse

Huntington Bancshares agiert in der US-Regionalbankenbranche, die stark von Zinszyklen, Kreditqualität und regulatorischen Rahmenbedingungen beeinflusst wird. Der Mittlere Westen und weitere bediente Regionen sind durch eine diversifizierte Wirtschaftsstruktur mit verarbeitendem Gewerbe, Gesundheitswesen, Dienstleistungen und Hochschulstandorten gekennzeichnet. Dies reduziert sektorale Konzentrationsrisiken, auch wenn zyklische Industrien weiterhin eine Rolle spielen. Der regulatorische Rahmen in den USA setzt hohe Anforderungen an Kapitalausstattung, Liquiditätssteuerung und Stresstests, was für etablierte Institute mit robusten Systemen tendenziell ein Wettbewerbsargument gegenüber kleineren Banken sein kann. Gleichzeitig zwingt der Kostendruck durch Regulierung und Digitalisierung zu Skaleneffekten, von denen mittelgroße Regionalbanken profitieren können. Die regionale Konzentration bringt jedoch inhärente Klumpenrisiken: Veränderungen in der Wirtschaftsstruktur des Mittleren Westens, demografische Trends, Migration und Verschiebungen hin zu anderen Wachstumsregionen können sich mittel- bis langfristig auf Kreditnachfrage und Einlagenbasis auswirken.

Sonstige Besonderheiten und ESG-Aspekte

Huntington Bancshares betont in öffentlichen Verlautbarungen ihr Engagement für verantwortungsbewusstes Bankwesen und regionale Entwicklung. Dazu gehören Programme zur Finanzierung kleiner und mittlerer Unternehmen, Engagements im Bereich Community Development Lending sowie Initiativen zur finanziellen Bildung. ESG-relevante Themen wie Kreditvergabe an sozial benachteiligte Gruppen, Unterstützung von Infrastrukturprojekten in den Kernregionen und interne Diversity-Programme sind Teil der Positionierung. Zudem spielt die Modernisierung der IT-Infrastruktur eine zentrale Rolle, um Cyberrisiken zu begrenzen und regulatorische Anforderungen an Datensicherheit zu erfüllen. Die Kombination aus klassischem Filialgeschäft und digitalen Kanälen ist für Huntington ein Differenzierungsmerkmal gegenüber rein digitalen Wettbewerbern, die keine physische Präsenz in lokalen Communities bieten.

Chancen aus Sicht konservativer Anleger

Aus einer eher risikoaversen Perspektive ergeben sich aus dem Profil von Huntington Bancshares mehrere potenzielle strukturelle Chancen, ohne dass daraus eine Empfehlung abgeleitet werden kann:
  • Relative Stabilität durch Einlagenfokus und traditionelles Kreditgeschäft, das auf wiederkehrenden Zinserträgen und langlaufenden Kundenbeziehungen basiert
  • Regionale Diversifikation innerhalb mehrerer US-Bundesstaaten mit vergleichsweise breiter Wirtschaftsstruktur
  • Skaleneffekte als mittelgroße Regionalbank, die Kostenvorteile gegenüber kleineren Instituten erzielen kann, ohne die Komplexität großer, globaler Universalbanken zu tragen
  • Wiederkehrende Ertragsströme aus Gebühren- und Provisionsgeschäft, insbesondere im Bereich Zahlungsverkehr, Vermögensverwaltung und weiteren Dienstleistungen
  • Potenzial zur Effizienzsteigerung durch Digitalisierung, Prozessautomatisierung und Datenanalytik
  • l>Die starke Verankerung im Kerngeschäft einer Regionalbank, gepaart mit einer betont risikobewussten Kreditpolitik, kann zu vergleichsweise robusten Geschäftsmodellen über Zinszyklen hinweg beitragen, stellt jedoch keine Garantie für zukünftige Entwicklungen dar.

Risiken und zentrale Unsicherheiten

Dem stehen eine Reihe von Risiken gegenüber, die insbesondere für vorsichtige Marktteilnehmer relevant sind:
  • Zinsänderungsrisiko: Starke oder unerwartete Bewegungen der Zinskurve können Zinsmargen komprimieren und die Profitabilität belasten
  • Kreditrisiko: Konjunkturabschwünge in den Kernregionen oder in spezifischen Branchen können zu erhöhten Kreditausfällen und Wertberichtigungen führen
  • Konzentrationsrisiko: Trotz regionaler Diversifikation bleibt das Engagement auf bestimmte US-Staaten konzentriert, wodurch regionale Schocks die Bilanz überproportional treffen können
  • Regulatorisches Risiko: Verschärfungen im Bankenaufsichtsrecht, zusätzliche Kapitalanforderungen oder neue Compliance-Vorgaben können Ertragskraft und Geschäftsmodelle belasten
  • Wettbewerbsdruck: Großbanken, Regionalbanken und Fintechs erhöhen den Preisdruck, insbesondere in margenschwachen Standardprodukten wie Konsumentenkrediten und Girokonten
  • Technologische Risiken: Hohe Investitionen in IT und Cybersecurity sind notwendig, um Sicherheitsvorfälle zu vermeiden und wettbewerbsfähige digitale Angebote zu gewährleisten
  • l>Die genannten Punkte sind allgemeine Risikofaktoren des Geschäftsmodells einer US-Regionalbank und ersetzen keine individuelle Analyse oder Beratung. Der Artikel stellt keine Anlageempfehlung dar, sondern eine sachliche Einordnung des Unternehmensprofils und seiner strukturellen Rahmenbedingungen.

Realtime-Kursdaten

Geld/Brief 13,88 € / 14,084 €
Spread +1,47%
Schluss Vortag 13,962 €
Gehandelte Stücke 0
Tagesvolumen Vortag -  
Tagestief 13,962 €
Tageshoch 13,962 €
52W-Tief 12,956 €
52W-Hoch 16,384 €
Jahrestief 12,974 €
Jahreshoch 16,384 €

Werbung Morgan Stanley

Jetzt investieren

Den Basisprospekt sowie die Endgültigen Bedingungen und die Basisinformationsblätter erhalten Sie hier: MR1XUX MR1XUY MR1XUZ MG34BA MR4370. Beachten Sie auch die weiteren Hinweise zu dieser Werbung. Der Emittent ist berechtigt, Wertpapiere mit open end-Laufzeit zu kündigen.
Warnung
Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten. Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlage­strategien geeignet.

Huntington Bancshares Aktie: Fundamentale Kennzahlen (2024)

Umsatz in Mio. 12.485 $
Operatives Ergebnis (EBIT) in Mio. 2.688 $
Jahresüberschuss in Mio. 2.211 $
Umsatz je Aktie 8,30 $
Gewinn je Aktie 1,41 $
Gewinnrendite +17,71%
Umsatzrendite +17,71%
Return on Investment +0,98%
Marktkapitalisierung in Mio. 32.084 $
KGV (Kurs/Gewinn) 12,30
KBV (Kurs/Buchwert) 1,12
KUV (Kurs/Umsatz) 2,18
Eigenkapitalrendite +9,08%
Eigenkapitalquote +10,81%

Huntington Bancshares News

NEU
Kostenloser Report:
Hot or not? Diese 3 DAX-Aktien kaufen – 3 meiden!


Werbung

Derivate

Hebelprodukte (29)
Faktor-Zertifikate 17
Knock-Outs 12
Alle Derivate ❯

Dividenden Kennzahlen

Dividendenrendite 3,92%
Auszahlungen/Jahr 4
Keine Senkung seit 6 Jahren
Stabilität der Dividende 0,46 (max 1,00)
Jährlicher 0,66% (5 Jahre)
Dividendenzuwachs 9,51% (10 Jahre)
Ausschüttungs- 40,16% (auf den Gewinn/FFO)
quote % (auf den Free Cash Flow)
Erwartete Dividendensteigerung 45,65%

Dividenden Historie

Datum Dividende
17.09.2026 0,16 $
17.06.2026 0,16 $
18.03.2026 0,16 $
18.12.2025 0,16 $
17.09.2025 0,16 $
17.06.2025 0,16 $
18.03.2025 0,16 $
18.12.2024 0,16 $
Alle Dividenden & Splits ❯
Werbung

Mehr Nachrichten kostenlos abonnieren

E-Mail-Adresse
Benachrichtigungen von ARIVA.DE
(Mit der Bestellung akzeptierst du die Datenschutzhinweise)

Huntington Bancshares Termine

Keine Termine bekannt.

Huntington Bancshares Aktie: Übersicht Handelsplätze

Handelsplatz
Letzter
Änderung
Vortag
Zeit
AMEX 16,045 $ +1,04%
15,88 $ 21.09.26
Düsseldorf 13,88 -0,19%
13,906 € 08:13
Frankfurt 13,882 +1,06%
13,736 € 08:04
Gettex 13,962 0 %
13,962 € 08:43
Hamburg 13,74 +0,69%
13,646 € 08:20
Hannover 13,894 +0,04%
13,888 € 08:12
L&S RT 13,995 +0,18%
13,97 € 08:42
München 13,884 +0,58%
13,804 € 08:01
Nasdaq 16,035 $ +0,98%
15,88 $ 21.09.26
NYSE 16,035 $ +1,04%
15,87 $ 21.09.26
Quotrix 13,978 +0,65%
13,888 € 07:27
Stuttgart 13,898 -0,54%
13,974 € 08:16
Tradegate 13,818 +0,04%
13,812 € 21.09.26
Xetra 13,92 +1,06%
13,774 € 21.09.26
Weitere Börsenplätze ❯

Historische Kurse

Datum
Kurs
Volumen
21.09.26 13,962 0
18.09.26 13,786 28
17.09.26 13,808 0
16.09.26 13,804 0
15.09.26 14,552 1.447
Weitere Historische Kurse ❯

Performance

Zeitraum Kurs %
1 Woche 14,552 € -4,05%
1 Monat 14,602 € -4,38%
6 Monate 13,03 € +7,15%
1 Jahr 14,72 € -5,15%
5 Jahre 12,40 € +12,60%

Unternehmensprofil Huntington Bancshares

Huntington Bancshares Inc. ist eine US-amerikanische Bank-Holding mit Schwerpunkt auf dem kommerziellen und privaten Kreditgeschäft in den Vereinigten Staaten. Über die Haupttochter The Huntington National Bank adressiert das Institut primär Firmenkunden unterschiedlicher Größenklassen, vermögende Privatkunden sowie den Massenmarkt im Retail Banking. Das Geschäftsmodell basiert auf zinstragenden Kredit- und Einlagenbeziehungen, ergänzt um gebührenpflichtige Dienstleistungen in den Bereichen Zahlungsverkehr, Vermögensverwaltung, Versicherungen und kapitalmarktnahe Produkte. Als börsennotierte Bankholding verfolgt Huntington eine Strategie, die Ertragswachstum mit Risikomanagement, regulatorischer Robustheit und einer langfristig ausgerichteten Dividendenpolitik verbindet.

Geschäftsmodell und Ertragsquellen

Das Geschäftsmodell von Huntington Bancshares ist typisch für eine diversifizierte Regionalbank mit Schwerpunkt auf traditionellem Relationship Banking. Die wesentlichen Ertragsquellen lassen sich wie folgt strukturieren:
  • Zinserträge aus Firmen- und Privatkrediten, darunter Gewerbeimmobilienfinanzierung, Betriebsmittelkredite, Fahrzeugfinanzierungen, andere Konsumentenkredite und Hypothekendarlehen
  • Provisions- und Gebührenerträge aus Zahlungsverkehr, Kontoführung, Kartenumsätzen, Cash-Management, Versicherungs- und Investitionsprodukten sowie Treasury-Dienstleistungen
  • Vermögensverwaltungs- und Treuhanderträge über Wealth-Management- und Private-Banking-Angebote
  • Kapitalmarktnahe Dienstleistungen, darunter Zinssicherungsinstrumente, Devisengeschäfte und strukturierte Finanzierungen für Firmenkunden
  • l>Huntington kombiniert ein Filialnetz in Kernregionen mit digitalen Kanälen, um Kundenbeziehungen über den gesamten Lebenszyklus zu monetarisieren. Der Fokus auf Einlagenstärke und eine breit diversifizierte Refinanzierung soll die Zinsmargen stabilisieren und die Abhängigkeit von kurzfristiger Marktrefinanzierung begrenzen. Eine konservative Kreditvergabe, unterlegt durch interne Ratingmodelle und strikte Underwriting-Standards, ist zentraler Bestandteil des Risikoprofils.

Mission und strategische Leitlinien

Die Mission von Huntington Bancshares zielt auf ein kundenorientiertes, verantwortungsbewusstes Bankmodell ab, das wirtschaftliches Wachstum in den bedienten Kommunen unterstützt. Der öffentlich kommunizierte Anspruch lautet im Kern, ein beratungsgetriebener Partner für Privatkunden und Unternehmen zu sein und faire, transparente Finanzprodukte bereitzustellen. Strategische Leitlinien sind:
  • Aufbau langfristiger Kundenbeziehungen statt rein transaktionsgetriebenem Vertrieb
  • Fokus auf Risikodisziplin, Asset-Qualität und solide Kapitalausstattung
  • Integration von ESG-Aspekten, insbesondere verantwortungsvolle Kreditvergabe und regionale Entwicklungsförderung
  • Konsequente Digitalisierung der Kundenschnittstellen bei gleichzeitiger Präsenz physischer Filialen in Schlüsselregionen
  • l>Aus Investorensicht soll diese Mission zu planbaren Cashflows, stabiler Profitabilität und begrenzter Ergebnisvolatilität beitragen, ohne auf aggressive Wachstumsstrategien in stark risikobehafteten Segmenten zu setzen.

Produkte und Dienstleistungen

Huntington Bancshares deckt ein breites Spektrum an Bankdienstleistungen ab, das sich im Kern in Retail-, Commercial- und Wealth-Bereiche gliedern lässt:
  • Retail Banking: Giro- und Sparkonten, Kreditkarten, Konsumentenkredite, Fahrzeugfinanzierungen, Wohnungsbaufinanzierungen, Home-Equity-Lösungen sowie Online- und Mobile-Banking-Funktionen
  • Commercial Banking: Betriebsmittellinien, Investitionskredite, Asset-based Lending, Gewerbeimmobilienfinanzierungen, syndizierte Finanzierungen, Cash-Management, Treasury-Services und Handelsfinanzierung
  • Wealth Management und Private Banking: Anlageberatung, Vermögensverwaltung, Trust- und Nachlassplanung, individuelle Kreditlösungen, strukturierte Anlage- und Vorsorgeprodukte
  • Kapitalmarktnahe Produkte: Derivate zur Zins- und Währungsabsicherung, ausgewählte Handelsaktivitäten und Beratungsleistungen für Unternehmen bei Finanzierungstransaktionen
  • l>Das Leistungsangebot ist in vielen Bereichen standardisiert, wird jedoch über Relationship Manager und spezialisierte Berater an individuelle Kundenbedürfnisse angepasst. Digitale Self-Service-Tools und eine ausgebaute Mobile-Banking-Plattform ergänzen das Angebot, ohne die Bedeutung persönlicher Beratung für komplexe Finanzbedarfe zu mindern.

Geschäftssegmente und Business Units

Die interne Steuerung erfolgt über abgegrenzte Business Units, die auf unterschiedliche Kundensegmente und Ertragsquellen ausgerichtet sind. Zu den zentralen Geschäftseinheiten zählen typischerweise:
  • Consumer and Regional Banking: Betreuung von Privatkunden sowie kleineren Unternehmen mit Kredit- und Einlagenprodukten, Zahlungsverkehr und weiteren Standardleistungen
  • Commercial Banking: Mittelständische und größere Firmenkunden mit maßgeschneiderten Finanzierungs-, Zahlungsverkehrs- und Treasury-Lösungen
  • Vehicle Finance: Spezialisierte Finanzierung von Fahrzeugkrediten und Händlerfinanzierungen, unter Nutzung langjähriger Branchenexpertise
  • Wealth and Investment Management: Vermögende Privatkunden, Family Offices und institutionelle Kunden mit Fokus auf Vermögensverwaltung, Beratung und Treuhandlösungen
  • l>Diese Struktur erlaubt eine differenzierte Risiko- und Ertragssteuerung über Kundengruppen hinweg und unterstützt Cross-Selling-Potenziale zwischen den Segmenten.

Unternehmensgeschichte und Entwicklung

Huntington Bancshares geht historisch auf Bankaktivitäten im Bundesstaat Ohio zurück und hat sich über mehr als ein Jahrhundert zu einer bedeutenden Regionalbank entwickelt. Das Unternehmen nutzte in seiner Historie wiederholt gezielte Akquisitionen, um die Marktpräsenz im Mittleren Westen und in weiteren Regionen auszubauen. Zukäufe von Regionalbanken und spezifischen Produktplattformen, etwa im Bereich Fahrzeugfinanzierung und Commercial Banking, dienten der Erweiterung der Kundenbasis und der Skalierung von Backend-Prozessen. Die Unternehmensgeschichte ist geprägt von einem eher konservativen Geschäftsansatz, der auf regionaler Verankerung und enger Vernetzung mit lokalen Unternehmen und Kommunen basiert. In den vergangenen Jahrzehnten hat Huntington den technologischen Wandel im Bankensektor aufgegriffen, indem Filialstrukturen angepasst und digitale Kanäle ausgebaut wurden, ohne die Rolle physischer Standorte vollständig zu verdrängen. Die Bank reagierte auf regulatorische Veränderungen nach der Finanzkrise mit verstärkten Compliance- und Risikomanagementstrukturen und positionierte sich als verlässlicher Partner für vergleichsweise risikoaverse Kundengruppen.

Alleinstellungsmerkmale und Burggräben

Im stark kompetitiven US-Bankenmarkt stützt sich Huntington Bancshares auf mehrere potenzielle Moats:
  • Regionale Verankerung: Präsenz in Kernmärkten im Mittleren Westen und weiteren Bundesstaaten mit gewachsener Markenbekanntheit und stabilen Kundenbeziehungen
  • Relationship Banking: Fokussierte Betreuung von Unternehmen und lokalen Institutionen, die stark auf persönliche Beratung und individuelle Kreditlösungen setzt
  • Spezialisierung im Fahrzeugfinanzierungssegment: Langjährige Branchenerfahrung im Fahrzeugkredit- und Händlerfinanzierungsgeschäft mit skalierbaren Plattformen
  • Einlagenstärke: Breite Basis von Privat- und Geschäftseinlagen, die als vergleichsweise kostengünstige Refinanzierungsquelle dienen kann und die Zinsmargen unterstützt
  • l>Diese Alleinstellungsmerkmale begründen keinen uneinnehmbaren Burggraben im Sinn globaler Großbanken, erzeugen aber Eintrittsbarrieren für neue Marktteilnehmer auf regionaler Ebene. Die Marke Huntington ist in ihren Kernregionen etabliert, was Kundenloyalität und Cross-Selling erleichtern kann.

Wettbewerbsumfeld

Huntington Bancshares konkurriert in erster Linie mit anderen US-Regionalbanken und Großbanken, die in ähnlichen geographischen Räumen aktiv sind. Zum Wettbewerbsumfeld zählen:
  • Größere Regionalbanken mit Fokus auf den Mittleren Westen und angrenzende Regionen
  • National agierende Großbanken mit Filialnetzen und digitalen Plattformen in denselben Bundesstaaten
  • Direktbanken und Fintech-Unternehmen, die über digitale Kanäle Einlagen akquirieren und Standardprodukte wie Konsumentenkredite oder Zahlungsverkehrsdienstleistungen anbieten
  • l>Der Wettbewerb manifestiert sich vor allem in Margendruck bei Standardkrediten, in steigenden Anforderungen an digitale Benutzererlebnisse und in der Notwendigkeit, Beratungsqualität und Servicelevel zu differenzieren. Huntington begegnet diesem Druck mit einem Mix aus regionalem Fokus, Technologieinvestitionen und einer aktiven Steuerung von Preisen und Konditionen, um die Profitabilität zu sichern.

Management und strategische Ausrichtung

Das Management von Huntington Bancshares verfolgt eine Strategie, die auf nachhaltiges, risikoangepasstes Wachstum abzielt. Kernelemente dieser Ausrichtung sind:
  • Stärkung der Kernmärkte durch organisches Wachstum und Anpassung des Filialnetzes
  • Ausbau der digitalen Plattformen, um Kundenbindung und Effizienz zu erhöhen
  • Bewusste Portfolio-Steuerung mit Fokus auf Kreditqualität, sektorale Diversifikation und konservative Underwriting-Standards
  • Kapitaldisziplin, die eine Balance aus Ausschüttungen, Rücklagenbildung und Investitionen in Technologie und Produktplattformen anstrebt
  • l>Das Führungsteam setzt eher auf inkrementelles Wachstum als auf transformative Großübernahmen. Kosteneffizienzprogramme, Prozessautomatisierung und Datenanalytik sollen die operative Marge unterstützen und gleichzeitig die Servicequalität verbessern. In der Kommunikation mit dem Kapitalmarkt betont das Management die Bedeutung von Asset-Qualität, Liquiditätssteuerung und regulatorischer Konformität.

Branchen- und Regionalanalyse

Huntington Bancshares agiert in der US-Regionalbankenbranche, die stark von Zinszyklen, Kreditqualität und regulatorischen Rahmenbedingungen beeinflusst wird. Der Mittlere Westen und weitere bediente Regionen sind durch eine diversifizierte Wirtschaftsstruktur mit verarbeitendem Gewerbe, Gesundheitswesen, Dienstleistungen und Hochschulstandorten gekennzeichnet. Dies reduziert sektorale Konzentrationsrisiken, auch wenn zyklische Industrien weiterhin eine Rolle spielen. Der regulatorische Rahmen in den USA setzt hohe Anforderungen an Kapitalausstattung, Liquiditätssteuerung und Stresstests, was für etablierte Institute mit robusten Systemen tendenziell ein Wettbewerbsargument gegenüber kleineren Banken sein kann. Gleichzeitig zwingt der Kostendruck durch Regulierung und Digitalisierung zu Skaleneffekten, von denen mittelgroße Regionalbanken profitieren können. Die regionale Konzentration bringt jedoch inhärente Klumpenrisiken: Veränderungen in der Wirtschaftsstruktur des Mittleren Westens, demografische Trends, Migration und Verschiebungen hin zu anderen Wachstumsregionen können sich mittel- bis langfristig auf Kreditnachfrage und Einlagenbasis auswirken.

Sonstige Besonderheiten und ESG-Aspekte

Huntington Bancshares betont in öffentlichen Verlautbarungen ihr Engagement für verantwortungsbewusstes Bankwesen und regionale Entwicklung. Dazu gehören Programme zur Finanzierung kleiner und mittlerer Unternehmen, Engagements im Bereich Community Development Lending sowie Initiativen zur finanziellen Bildung. ESG-relevante Themen wie Kreditvergabe an sozial benachteiligte Gruppen, Unterstützung von Infrastrukturprojekten in den Kernregionen und interne Diversity-Programme sind Teil der Positionierung. Zudem spielt die Modernisierung der IT-Infrastruktur eine zentrale Rolle, um Cyberrisiken zu begrenzen und regulatorische Anforderungen an Datensicherheit zu erfüllen. Die Kombination aus klassischem Filialgeschäft und digitalen Kanälen ist für Huntington ein Differenzierungsmerkmal gegenüber rein digitalen Wettbewerbern, die keine physische Präsenz in lokalen Communities bieten.

Chancen aus Sicht konservativer Anleger

Aus einer eher risikoaversen Perspektive ergeben sich aus dem Profil von Huntington Bancshares mehrere potenzielle strukturelle Chancen, ohne dass daraus eine Empfehlung abgeleitet werden kann:
  • Relative Stabilität durch Einlagenfokus und traditionelles Kreditgeschäft, das auf wiederkehrenden Zinserträgen und langlaufenden Kundenbeziehungen basiert
  • Regionale Diversifikation innerhalb mehrerer US-Bundesstaaten mit vergleichsweise breiter Wirtschaftsstruktur
  • Skaleneffekte als mittelgroße Regionalbank, die Kostenvorteile gegenüber kleineren Instituten erzielen kann, ohne die Komplexität großer, globaler Universalbanken zu tragen
  • Wiederkehrende Ertragsströme aus Gebühren- und Provisionsgeschäft, insbesondere im Bereich Zahlungsverkehr, Vermögensverwaltung und weiteren Dienstleistungen
  • Potenzial zur Effizienzsteigerung durch Digitalisierung, Prozessautomatisierung und Datenanalytik
  • l>Die starke Verankerung im Kerngeschäft einer Regionalbank, gepaart mit einer betont risikobewussten Kreditpolitik, kann zu vergleichsweise robusten Geschäftsmodellen über Zinszyklen hinweg beitragen, stellt jedoch keine Garantie für zukünftige Entwicklungen dar.

Risiken und zentrale Unsicherheiten

Dem stehen eine Reihe von Risiken gegenüber, die insbesondere für vorsichtige Marktteilnehmer relevant sind:
  • Zinsänderungsrisiko: Starke oder unerwartete Bewegungen der Zinskurve können Zinsmargen komprimieren und die Profitabilität belasten
  • Kreditrisiko: Konjunkturabschwünge in den Kernregionen oder in spezifischen Branchen können zu erhöhten Kreditausfällen und Wertberichtigungen führen
  • Konzentrationsrisiko: Trotz regionaler Diversifikation bleibt das Engagement auf bestimmte US-Staaten konzentriert, wodurch regionale Schocks die Bilanz überproportional treffen können
  • Regulatorisches Risiko: Verschärfungen im Bankenaufsichtsrecht, zusätzliche Kapitalanforderungen oder neue Compliance-Vorgaben können Ertragskraft und Geschäftsmodelle belasten
  • Wettbewerbsdruck: Großbanken, Regionalbanken und Fintechs erhöhen den Preisdruck, insbesondere in margenschwachen Standardprodukten wie Konsumentenkrediten und Girokonten
  • Technologische Risiken: Hohe Investitionen in IT und Cybersecurity sind notwendig, um Sicherheitsvorfälle zu vermeiden und wettbewerbsfähige digitale Angebote zu gewährleisten
  • l>Die genannten Punkte sind allgemeine Risikofaktoren des Geschäftsmodells einer US-Regionalbank und ersetzen keine individuelle Analyse oder Beratung. Der Artikel stellt keine Anlageempfehlung dar, sondern eine sachliche Einordnung des Unternehmensprofils und seiner strukturellen Rahmenbedingungen.

Stand: August 2026
Hinweis

Huntington Bancshares Prognose 2026: Einstufung & Empfehlung von Analysten

Huntington Bancshares Kursziel 2026

  • Die Huntington Bancshares Kurs Performance für 2026 liegt bei -6,22%. Die Performance der Benchmark Nasdaq Composite Index liegt bei +16,69%. Underperformance: Die Huntington Bancshares Kurs Performance ist um -22,91 Prozentpunkte niedriger als die Performance des Nasdaq Composite Index.

Stammdaten

Marktkapitalisierung 32,08 Mrd. $
Streubesitz 31,26%
Währung USD
Land USA
Sektor Finanzdienstleistung
Branche Regionale Banken
Aktientyp Stammaktie

Aktionärsstruktur

+12,08% Vanguard Group Inc
+9,81% BlackRock Inc
+6,50% Vanguard Capital Management, LLC
+5,10% State Street Corp
+4,63% Vanguard Portfolio Management, LLC
+4,45% T. Rowe Price Associates, Inc.
+4,18% Boston Partners Global Investors, Inc
+3,99% Amvescap Plc.
+3,45% Wellington Management Company LLP
+3,19% Vanguard MStar Total Stk Mkt Idx Invest
+3,19% Vanguard Morn Total Stk Mkt Idx Investor
+3,13% Vanguard Total Stock Mkt Idx Inv
+2,70% Geode Capital Management, LLC
+2,51% FMR Inc
+2,47% Vanguard 500 Index Investor
+2,23% Vanguard Mid Cap Index Institutional
+2,17% Vanguard MStar Mid Cap Index Instl
+2,17% Vanguard Morn Mid Cap Index Instl
+2,03% Victory Capital Management Inc.
+1,95% Charles Schwab Investment Management Inc
+1,59% DZ BANK AG Deutsche Zentral-Genossenschaftsbank Frankfurt am Main
+1,53% NORGES BANK
+1,42% Morgan Stanley - Brokerage Accounts
+1,40% Vanguard Equity-Income Inv
+1,39% Citadel Advisors Llc
+1,39% Federated Hermes Inc
+1,28% Millennium Management LLC
+1,27% Capital World Investors
+1,27% Fidelity 500 Index
+1,20% iShares Core S&P 500 ETF
+1,20% SPDR® S&P 500® ETF
+1,18% State Street® SPDR® S&P 500® ETF
+1,18% Bank of America Corp
+1,17% Dimensional Fund Advisors, Inc.
+1,12% Victory Sycamore Established Value R
+1,09% UBS Asset Mgmt Americas Inc
+1,07% iShares Select Dividend ETF
+1,05% JHancock Disciplined Value Mid Cap I
+1,03% Amundi
+1,02% JHancock Disciplined Value I
+0,96% Vanguard MStar Value Index Investor
+0,95% Vanguard Morn Value Index Investor
+0,95% UniGlobal Vorsorge
+0,95% Northern Trust Corp
+0,91% JPMorgan Chase & Co
+0,89% Vanguard Value Index Inv
+0,87% Invesco Comstock A
+0,87% Invesco Large Cap Value
+0,85% Federated Hermes Strategic Value Div IS
+0,85% Federated Hermes Strategic Val Dividend
+0,80% HSBC Holdings PLC
+0,79% UBS Group AG
+0,71% American Funds Income Fd of Amer A
+0,71% American Funds Income Fund of Amer A
+0,71% The Financial Select Sector SPDR® ETF
+0,70% Invesco KBW Bank ETF
+0,70% T. Rowe Price US Lg-Cp Equity Inc Comp
+0,69% State Street®FinSelSectSPDR®ETF
+0,69% T. Rowe Price Equity Income
+0,67% ThomasPartners Dividend Growth Non K-1
+0,65% Vanguard MStar Mid Cap Value ETF
+0,64% Strategic Advisers Fidelity US TtlStk
+0,64% Vanguard Morn Mid Cap Value ETF
+0,63% Vanguard Wellesley® Income Inv
+0,62% Vanguard Mid-Cap Value ETF
+0,61% R-co Valor C EUR
+0,57% Hartford Dividend and Growth Y
+0,56% Vanguard Institutional Index I
+68,041% Institutionelle Aktionäre
+0,702% Insider Aktionäre
+31,257% Streubesitz

Community-Beiträge zu Huntington Bancshares

  • Community-Beiträge
  • Aktuellste Threads
Avatar des Verfassers
buran
Der Anteilsschein von Huntington Bancshares
verzeichnet zur Stunde einen Abschlag von 4,01 Prozent. Er hat sich um 42 Cent gegenüber dem Schlusskurs vom vorigen Handelstag verschlechtert. Die Aktie kostet derzeit 10,03 Euro. Gegenüber dem S&P 500 liegt das Wertpapier von Huntington Bancshares damit im Hintertreffen. Der S&P 500 kommt derzeit nämlich auf 2.460 Punkte. Das entspricht einem Minus von 0,28 Prozent. http://www.ariva.de/news/huntington-bancshares-aktie-mit-kursverlusten-6457567
Avatar des Verfassers
buran
Grösser Klick
http://www.ariva.de/news/us-banken-werden-immer-groesser-5853842 GrB
Avatar des Verfassers
buran
Huntington-Bank-to-Offer-Apple-Pay-to-Customers
http://www.ariva.de/news/Huntington-Bank-to-Offer-Apple-Pay-to-Customers-5243801 GrB
Avatar des Verfassers
buran
news 16-12
http://www.ariva.de/news/Huntington-Asset-Services-Inc-to-Provide-Mutual-Fund-Support-for-New-Fund-Launch-5240879 GrB
Jetzt anmelden und diskutieren Registrieren Login
Zum Thread wechseln

Häufig gestellte Fragen zur Huntington Bancshares Aktie und zum Huntington Bancshares Kurs

Der aktuelle Kurs der Huntington Bancshares Aktie liegt bei 13,962 €.

Für 1.000€ kann man sich 71,62 Huntington Bancshares Aktien kaufen.

Das Tickersymbol der Huntington Bancshares Aktie lautet HBAN.

Die 1 Monats-Performance der Huntington Bancshares Aktie beträgt aktuell -4,38%.

Die 1 Jahres-Performance der Huntington Bancshares Aktie beträgt aktuell -5,15%.

Der Aktienkurs der Huntington Bancshares Aktie liegt aktuell bei 13,962 EUR. In den letzten 30 Tagen hat die Aktie eine Performance von -4,38% erzielt.
Auf 3 Monate gesehen weist die Aktie von Huntington Bancshares eine Wertentwicklung von -6,28% aus und über 6 Monate sind es 7,15%.

Das 52-Wochen-Hoch der Huntington Bancshares Aktie liegt bei 16,38 €.

Das 52-Wochen-Tief der Huntington Bancshares Aktie liegt bei 12,96 €.

Das Allzeithoch von Huntington Bancshares liegt bei 17,56 €.

Das Allzeittief von Huntington Bancshares liegt bei 6,60 €.

Die Volatilität der Huntington Bancshares Aktie liegt derzeit bei 35,42%. Diese Kennzahl zeigt, wie stark der Kurs von Huntington Bancshares in letzter Zeit schwankte.

Die Marktkapitalisierung beträgt 32,08 Mrd. $

Insgesamt sind 1.505,0 Mio Huntington Bancshares Aktien im Umlauf.

Vanguard Group Inc hält +12,08% der Aktien und ist damit Hauptaktionär.

Laut money:care Nachhaltigkeitsscore liegt die Nachhaltigkeit von Huntington Bancshares bei 49%. Erfahre hier mehr

Huntington Bancshares hat seinen Hauptsitz in USA.

Huntington Bancshares gehört zum Sektor Regionale Banken.

Das KGV der Huntington Bancshares Aktie beträgt 10,27.

Der Jahresumsatz des Geschäftsjahres 2024 von Huntington Bancshares betrug 12,49 Mrd $.

Ja, Huntington Bancshares zahlt Dividenden. Zuletzt wurde am 17.09.2026 eine Dividende in Höhe von 0,16 $ (0,14 €) gezahlt.

Zuletzt hat Huntington Bancshares am 17.09.2026 eine Dividende in Höhe von 0,16 $ (0,14 €) gezahlt.
Dies entspricht einer Dividendenrendite von 0,97%. Die Dividende wird vierteljährlich gezahlt.

Die letzte Dividende von Huntington Bancshares wurde am 17.09.2026 in Höhe von 0,16 $ (0,14 €) je Aktie ausgeschüttet.
Das ergibt, basierend auf dem aktuellen Kurs, eine Dividendenrendite von 0,97%.

Die Dividende wird vierteljährlich gezahlt.

Der letzte Zahltag der Dividende war am 17.09.2026. Es wurde eine Dividende in Höhe von 0,16 $ (0,14 €) gezahlt.

Um eine Dividende ausgezahlt zu bekommen, muss man die Aktie am Ex-Tag (Ex-Date) im Depot haben.