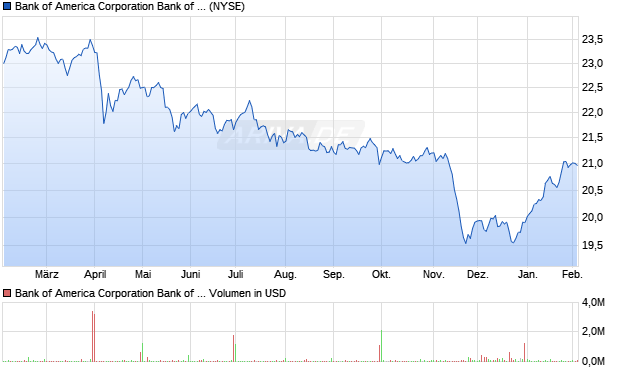
Die Bank of America Corporation ist eine der weltweit größten universal aufgestellten Geschäftsbanken mit Fokus auf den US-Markt und ausgewählten internationalen Finanzzentren. Die hier betrachteten Depositary Shares verbriefen wirtschaftliche Rechte an einer bestimmten Serie von bevorrechtigten Aktien (Preferred Stock), typischerweise mit festgelegter Dividendenpräferenz und vorrangiger Bedienung gegenüber Stammaktien. Diese Titel sind als hybride, eigenkapitalnahe Finanzierungsinstrumente eines systemrelevanten Großinstituts zu verstehen; ihr Renditeprofil hängt stark vom Zinsniveau, regulatorischem Rahmen und der Kapitalstrukturpolitik der Bank of America ab.
Geschäftsmodell
Bank of America verfolgt ein breit diversifiziertes Universalbankmodell entlang der gesamten Wertschöpfungskette des modernen Kredit- und Kapitalmarktgeschäfts. Das Institut kombiniert traditionelles Einlagen- und Kreditgeschäft mit Zahlungsverkehr, Vermögensverwaltung, Investmentbanking und Markthandel. Auf Basis einer umfangreichen Retail- und Firmenkundendepositenbasis werden Aktivgeschäfte, Kapitalmarkttransaktionen sowie Beratungsmandate finanziert. Das Geschäftsmodell zielt auf stabile Nettozinserträge aus dem Fristentransformationsgeschäft und wiederkehrende Provisionsströme aus Anlageberatung, Vermögensverwaltung und Zahlungsverkehr. Ergänzend monetarisiert die Bank ihre Marktstellung im Bereich elektronischer Kanäle, Kartenzahlungen und digitaler Plattformangebote, um Skaleneffekte und Cross-Selling-Potenziale zu realisieren. Die Depositary Shares repräsentieren dabei wirtschaftliche Anteile an bestimmten Preferred-Serien und sind damit eng mit der Fähigkeit der Bank verbunden, das integrierte Geschäftsmodell über Zinszyklen und Konjunkturphasen hinweg profitabel und regulatorisch konform zu betreiben.
Mission und strategische Leitlinien
Die Mission von Bank of America verbindet wirtschaftliche Leistungsfähigkeit und gesellschaftliche Verantwortung. Das Institut betont in seinen öffentlichen Verlautbarungen die Rolle als Finanzintermediär, der verantwortungsbewusste Kreditvergabe, Förderung von Privatvermögen, Unternehmensfinanzierung und Unterstützung lokaler Gemeinschaften miteinander verknüpft. Strategisch steht die Ausrichtung auf nachhaltiges Wachstum im Vordergrund, getragen von solider Kapitalausstattung, striktem Risikomanagement und umfassender Compliance. Die Bank verfolgt zudem eine formulierte ESG-Agenda mit Fokus auf Klimarisiken, nachhaltige Finanzierung und Corporate Governance. Entscheidungen des Managements sind darauf ausgerichtet, die langfristige Stabilisierung der Ertragsbasis sowie die Reduktion regulatorischer und Reputationsrisiken zu berücksichtigen.
Produkte und Dienstleistungen
Bank of America bietet ein breites Spektrum an Bank-, Kapitalmarkt- und Vermögensverwaltungsdienstleistungen. Zu den Kernprodukten im Privatkundengeschäft zählen Giro- und Sparkonten, Hypothekendarlehen, Konsumentenkredite, Kreditkarten, Bau- und Immobilienfinanzierung sowie Anlageprodukte wie Investmentfonds und Depots. Im Firmenkundengeschäft deckt die Bank Handelsfinanzierung, Betriebsmittellinien, syndizierte Kredite, Cash-Management, Treasury-Services, Leasinglösungen und strukturierte Finanzierungen ab. Im Bereich Investmentbanking umfasst das Produktportfolio Underwriting von Anleihen und Aktienemissionen, M&A-Beratung, Schuldenrestrukturierung, Leveraged Finance und Kapitalmarktstrukturierung. Ergänzt wird dies durch den Handel mit Zins-, Währungs- und Kreditderivaten, Aktien, Rohstoffen und strukturierten Produkten. Über die Vermögensverwaltung und das Wealth-Management werden Portfoliomanagement, Finanzplanung, Stiftungsberatung und Lösungen für institutionelle Investoren angeboten. Die hier relevanten Depositary Shares sind Kapitalmarktinstrumente auf der Passivseite der Bilanz, mit Merkmalen wie vorrangiger Dividendenzahlung, möglicher Kündbarkeit durch den Emittenten und unterschiedlicher aufsichtsrechtlicher Einstufung je nach Serie und Struktur. Details zu kumulativen oder nicht kumulativen Dividendenmerkmalen, Kündigungsrechten, Zinsreset-Mechanismen und regulatorischer Anerkennung sind in den jeweiligen Emissionsunterlagen festgehalten und müssen fallbezogen geprüft werden.
Business Units und Organisationsstruktur
Bank of America gliedert ihre Geschäftstätigkeit typischerweise in mehrere große Segmente. Zu den zentralen Business Units zählen im Kern: Retail Banking mit Fokus auf Massenkundengeschäft, Einlagen, Standardkredite und Zahlungsverkehr; Global Wealth & Investment Management mit Private Banking, Vermögensverwaltung und institutionellen Mandaten; Global Banking mit Firmenkundengeschäft, kommerzieller Kreditvergabe, Investmentbanking und Treasury-Services; Global Markets mit Handel, Market Making und Risikotransformation an den internationalen Finanzmärkten. Ergänzt werden diese Segmente durch eine Corporate Center-Struktur, in der Treasury-Funktion, Asset-Liability-Management, Konzernstrategie, Finanzen, Risiko und Compliance gebündelt sind. Emittierte Preferred Shares, auf denen Depositary Shares basieren, werden bilanztechnisch überwiegend im Kapitalbereich verortet und dienen der Optimierung der Kapitalstruktur über sämtliche Segmente hinweg, ohne dass sie direkt einem operativen Geschäftsbereich zugeordnet sind.
Alleinstellungsmerkmale und Wettbewerbsvorteile
Zu den zentralen Alleinstellungsmerkmalen von Bank of America zählt die Kombination aus beträchtlicher Bilanzsumme, breiter Kundendurchdringung im US-Markt und integrierter Plattform über alle wesentlichen Bankdienstleistungen hinweg. Die Bank verfügt über ein dichtes Filialnetz, eine starke Präsenz im kreditkartengestützten Zahlungsverkehr, eine ausgeprägte digitale Infrastruktur sowie eine hohe Markenbekanntheit. Durch die Größe entstehen Skalenvorteile bei Technologieinvestitionen, Regulierungskosten und Produktentwicklung. Die Fähigkeit, Retail-Einlagen kostengünstig zu akquirieren, verschafft dem Institut einen strukturellen Funding-Vorteil gegenüber weniger diversifizierten Wettbewerbern und Nichtbanken. Für die Depositary Shares ergibt sich daraus ein indirekter Effekt: Ein diversifiziertes Ertragsprofil und eine breite Kundendatenbasis können die Stabilität der Kapitalbasis und damit die Bedienung bevorrechtigter Dividenden unterstützen, wobei dies keine Garantie darstellt.
Burggräben und strukturelle Moats
Bank of America verfügt über mehrere strukturelle Burggräben. Erstens wirkt die aufsichtsrechtliche Einstufung als global systemrelevantes Institut als Markteintrittsbarriere, da hohe regulatorische, technologische und kapitalseitige Anforderungen die Gründung neuer großvolumiger Wettbewerber erschweren. Zweitens schafft das dichte Netz an Kundenbeziehungen, Kontoverbindungen und Kreditlinien eine hohe Wechselhürde, insbesondere bei Firmenkunden und vermögenden Privatkunden. Drittens fungieren umfangreiche IT-Investitionen, proprietäre Daten und Analytik-Plattformen als technologische Moats. Viertens bieten Markenstärke und Reputation einen immateriellen Schutzwall gegenüber kleineren Instituten. Diesen Burggräben stehen potenzielle Verwundbarkeiten gegenüber, etwa regulatorische Eingriffe, Strafzahlungen oder Reputationsschäden, die systemrelevante Institute besonders treffen können. Für Inhaber von Depositary Shares bedeutet ein starker Burggraben eine erhöhte Wahrscheinlichkeit, dass das Institut auch in Stressphasen Zugang zu Kapitalmärkten behält und seine Kapitalplanung geordnet fortführen kann.
Wettbewerbsumfeld
Bank of America steht in direktem Wettbewerb mit anderen global systemrelevanten US-Großbanken wie JPMorgan Chase, Citigroup und Wells Fargo sowie internationalen Universalbanken mit US-Präsenz. Hinzu kommen spezialisierte Investmentbanken, Regionalbanken, Kreditkartenanbieter und zunehmend technologiegetriebene Wettbewerber aus dem Fintech- und Zahlungsverkehrssektor. Im Wealth-Management-Segment konkurriert die Bank mit Häusern wie Morgan Stanley und Goldman Sachs. Der Wettbewerbsdruck äußert sich in Margendruck im Kreditgeschäft, steigenden Anforderungen an digitale Kundenerlebnisse und intensiver Konkurrenz um Anlage- und Beratungsmandate. Für Preferred- und Depositary Shares ist das Wettbewerbsumfeld insofern relevant, als es die langfristige Ertragskraft, Kapitalgenerierung und die Fähigkeit des Instituts beeinflusst, Bedingungen für nachrangige Kapitalinstrumente aufrechtzuerhalten.
Management und Strategie
Das Management von Bank of America verfolgt seit Jahren eine Strategie der Risikoreduzierung, Bilanzbereinigung und Stärkung der Kapitalbasis. Zu den Kernprioritäten zählen konservativere Kreditvergabestandards, Diversifikation der Ertragsquellen, Ausbau des provisionsbasierten Geschäfts sowie Kostendisziplin. Ein starker Fokus liegt auf Technologieinvestitionen, Digitalisierung von Kundenprozessen und Verbesserung der operativen Effizienz. Öffentlich betont das Führungsteam die Bedeutung eines Kapitalpuffers über den regulatorischen Mindestanforderungen; aus Sicht von Haltern nachrangiger Kapitalinstrumente sind Konsistenz in der Kapitalallokation und die Stabilität der Ausschüttungspolitik relevante Kenngrößen.
Branchen- und Regionenfokus
Bank of America agiert schwerpunktmäßig im US-amerikanischen Banken- und Kapitalmarktsektor, ergänzt um internationale Niederlassungen in Europa, Asien und Lateinamerika. Die Bank ist damit stark vom regulatorischen und geldpolitischen Umfeld der Vereinigten Staaten abhängig, insbesondere von Zinspolitik, Bankenaufsicht, Verbraucherschutzregeln und Kapitalanforderungen. Die Branche ist durch hohe Regulierung, zunehmende Digitalisierung, Konsolidierung und anhaltenden Margendruck im Einlagen- und Kreditgeschäft gekennzeichnet. Gleichzeitig bieten Kapitalmarktaktivitäten und Vermögensverwaltung Ertragspotenziale, die weniger direkt an das klassische Zinsumfeld gekoppelt sind. Für die betrachteten Depositary Shares bedeutet der Branchen- und Regionenfokus, dass Zinsschocks, Rezessionen, Änderungen in der Bankenregulierung oder Stresstests der Aufsicht erheblichen Einfluss auf Ausschüttungsfähigkeit und Marktpreisvolatilität dieser Titel haben können.
Unternehmensgeschichte
Die Historie von Bank of America reicht über ein Jahrhundert zurück und umfasst zahlreiche Fusionen, Übernahmen und Rebrandings, die das Institut zu einem der dominierenden Akteure im US-Bankensystem gemacht haben. Ausgangspunkt bildeten regionale Banken, die im Laufe der Zeit durch Zusammenschlüsse zu einem landesweit tätigen Institut heranwuchsen. Deregulierung, Ausweitung in das Investmentbanking durch Übernahmen und Aktivitäten während der globalen Finanzkrise prägten die Entwicklung. In Folge mussten umfangreiche Rechtsstreitigkeiten und regulatorische Auflagen bearbeitet werden, bevor der Fokus verstärkt auf organisches Wachstum, Digitalisierung und Kapitalstärkung gelegt wurde. Die Emission von Preferred Shares und darauf basierenden Depositary Shares ist Teil der Kapitalmarktaktivitäten, mit denen die Kapitalstruktur an regulatorische und marktseitige Bedingungen angepasst wird.
Besonderheiten der Depositary Shares
Die erwähnten Depositary Shares repräsentieren wirtschaftliche Teilrechte an einer bestimmten Serie bevorzugter Aktien. Die Stückverhältnisse variieren je nach Serie; durch die Teilung lassen sich Preferred-Aktien in kleinere, handelbare Einheiten zerlegen. Charakteristisch sind festgelegte Dividendenbedingungen, häufig in Form einer festen oder variablen Dividendenrate, eine vertraglich definierte Rangfolge im Haftungskapital unterhalb vorrangiger Verbindlichkeiten, aber oberhalb gewöhnlicher Stammaktien, sowie verbriefte Rechte hinsichtlich Liquidationspräferenz. Viele Serien sind nicht stimmberechtigt, es sei denn, bestimmte Ereignisse wie ausbleibende Dividendenzahlungen über mehrere Perioden treten ein. Für vollständige Informationen sind die spezifischen Emissionsprospekte der jeweiligen Serie zu konsultieren, insbesondere zu Dividendenmodalitäten, Kündigungsrechten der Bank, Zinsreset-Mechanismen und aufsichtsrechtlicher Einordnung.
Chancen für konservative Anleger
Depositary Shares auf Preferred Shares können bestimmte Merkmale aufweisen, die sie von Stammaktien unterscheiden. Dazu zählen in vielen Fällen höhere laufende Ausschüttungen gegenüber typischen Stammaktien-Dividenden, eine vertraglich festgelegte Vorrangigkeit gegenüber Stammaktien bei Dividenden und im Liquidationsfall sowie planbarere Kuponstrukturen bei festverzinslichen Serien. Diese Eigenschaften können in Portfoliokontexten als Ergänzung zwischen Anleihen und Stammaktien auftreten. Gleichzeitig sind Liquidität, Zinsänderungsrisiken und die spezifische Konstruktion der Serie zu berücksichtigen. Aussagen zu Eignung oder konkreten Anlageentscheidungen werden hier nicht getroffen.
Risiken und Bewertung aus konservativer Perspektive
Preferred Shares und die darauf basierenden Depositary Shares sind nachrangige Instrumente; im Insolvenz- oder Abwicklungsszenario können Verluste bis zum Totalausfall auftreten, da sie hinter unbesicherten vorrangigen Gläubigern rangieren. Dividenden sind häufig diskretionär und können bei Stress, regulatorischem Druck oder Kapitalengpässen ausgesetzt werden. Kurse dieser Titel reagieren empfindlich auf Zinsänderungen: Ein steigendes Zinsniveau kann Kursverluste bewirken, während sinkende Zinsen die Attraktivität fester Kupons erhöhen. Weitere Risiken ergeben sich aus regulatorischen Änderungen, Stresstestergebnissen, potenziellen Strafzahlungen, Rechtsstreitigkeiten, Cyberrisiken und Reputationsschäden. Eine Bewertung erfordert die Analyse der individuellen Serie, der Kapitalposition des Instituts, Liquidität und der eigenen Risikotragfähigkeit; dies stellt keine Empfehlung dar.