Neuester, zuletzt geles. Beitrag
Antworten | Börsen-Forum
Übersicht ZurückZurück
... 281  282  283  284 

2026-QV-GDAXi-DJ-GOLD-EU RUSD-JPY


Thema
abonnieren
Beiträge: 7.123
Zugriffe: 3.307.462 / Heute: 4.926
DAX 25.274,47 +1,19% Perf. seit Threadbeginn:   ---
 
Detlef Schwu.:

@tuorT

10
02.10.26 08:45
Potter21:

Moin alle zusammen und erfolgreiche Trades

8
02.10.26 09:13
Antworten
Potter21:

Dax-Tagesausblick J. Scherer Freitag 02.10.2026

10
02.10.26 09:18

"200-Tage-Linie im Fokus

Beim DAX® kam es gestern zu einem Rücksetzer an die 200-Tage-Linie (akt. bei 24.831 Punkten). Der viel beachtete Durchschnitt erwies sich in der Folge als „support“. Um eine Ausdehnung der Korrektur zu verhindern, muss das Aktienbarometer diese Bastion verteidigen. Die meistbeachtete Glättungslinie ist deshalb durchaus als strategische Absicherung prädestiniert. Auf der Oberseite bilden die horizontalen Barrieren bei 25.400/25.500 Punkten indes weiterhin die nächste wichtige Widerstandszone. Mittlerweile verläuft in diesem Dunstkreis zusätzlich der seit dem Rekordhoch von Ende August bestehende Korrekturtrend (akt. bei 25.399 Punkten), was die Bedeutung dieser Zone nochmals untermauert. Ein überzeugender Ausbruch über diese Widerstandszone würde das technische Gesamtbild nachhaltig aufhellen. Ein solcher Befreiungsschlag sorgt möglicherweise für das Startsignal in Sachen „starkes Schlussquartal“ (siehe „HSBC Daily Trading“ vom 25. September). Zum Abschluss noch ein Blick voraus: Dem DAX® droht die fünfte Woche in Folge mit Kursverlusten. Eine solche Durststrecke ist historisch sehr selten."

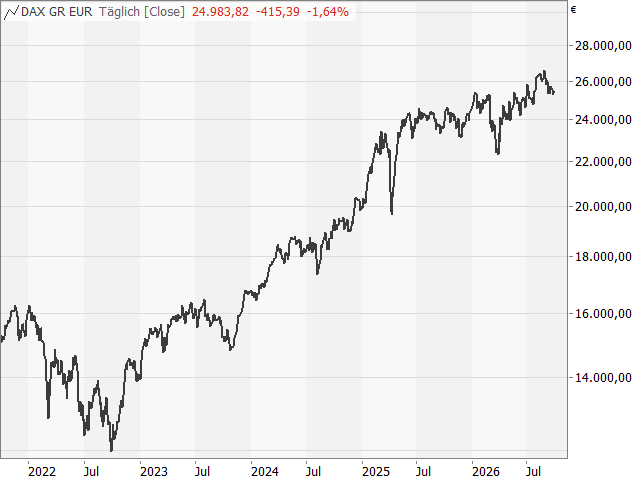
DAX® (Daily)

Quelle: LSEG, tradesignal² / 5-Jahreschart im Anhang

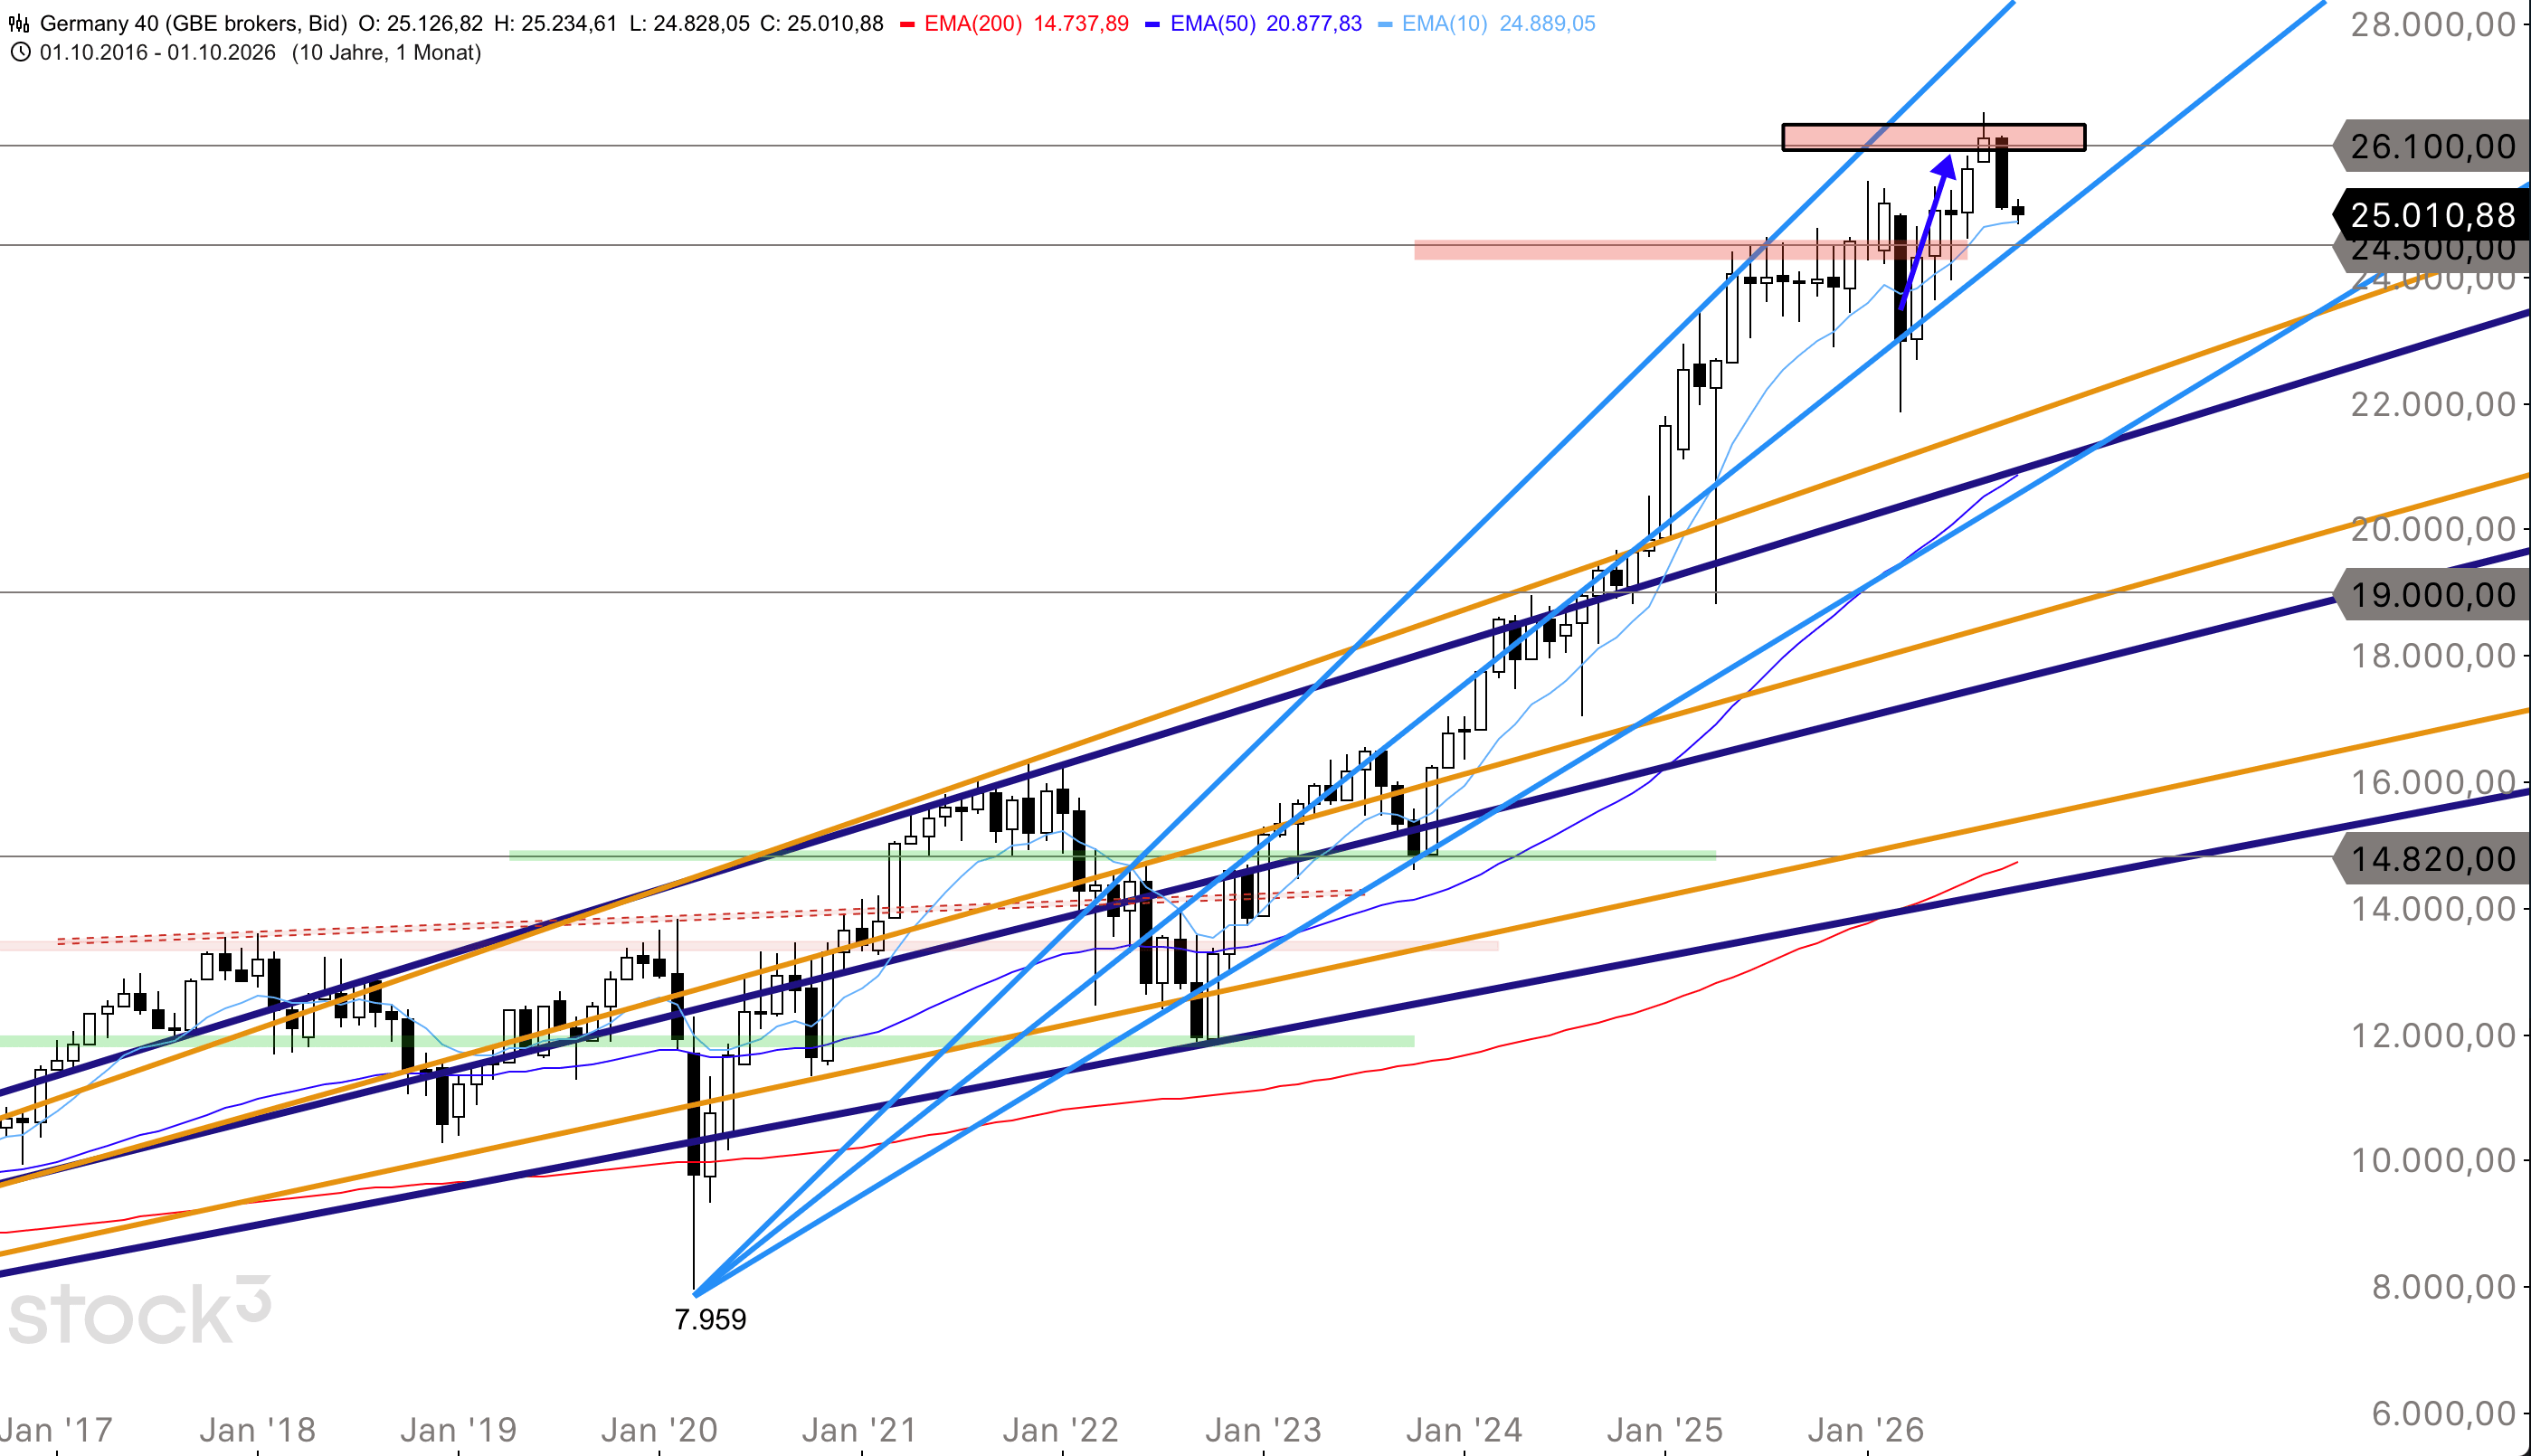
5-Jahreschart DAX®

Quelle: LSEG, tradesignal²

Quelle:   DAX® - 200-Tage-Linie im Fokus | stock3

Antworten
xoxos:

Guten Morgen,

16
02.10.26 09:24
die gute Nachricht für die Techaktien: Anthropic kommt erst im November. Bedeutet, dass man noch keine Liquidität schaffen muss. Die Emission soll wohl höher sein als bei Space X, also Richtung 100 Mrd. USD. Bis dahin kann man jetzt in Ruhe die Stimmung aufheizen, vor allem auch durch die zu erwartenden guten Zahlen im Sektor.
Der Nasdaq schloss dann gestern nach einer Achterbahnfahrt nahe ATH. Auch Micron endete letztendlich deutlich im Plus, aber auf keinem neuen ATH.
Ein wenig Entwarnung gab es gestern an der Zinsfront. Der Bundfuture hat sich inzwischen mehr als 150 Punkte von seinem Tief entfernt; es roch irgendwie nach Stützungskäufen, denn der Anstieg erfolgte aus dem Nichts heraus trotz gestiegenem Ölpreis, der immer noch deutlich über 100 notiert.
Bayer: -da sind jetzt mal in kurzer Zeit 15% weg. Weiss da jemand mehr wie die Gerichtsentscheidung ausfallen wird? An der Glyphosat-Meldung für Europa kann es kaum liegen, denn der Einfluss auf die Zahlen liegt mittelfristig bei Null und ob es langfristig ein Verbot geben wird ist keineswegs eine ausgemachte Sache. Befristete Genehmigung heisst, dass es erstmal weitergeht wie bisher.
In den USA kam Nike mit Zahlen, die auf der Ergebnisseite wie erwartet ausfielen. Aber der Umsatz enttäuschte und so ging es weiter Richtung Süden. Die Aktie kostete einst 175 Dollar; jetzt sind wir bei 35 angekommen. Man achte auf Adidas. Warum sollte für die besser laufen? Die Konkurrenz ist größer geworden. Einige neue Marken knabbern an den Marktanteilen.
Als Volvofahrer schaue ich auch gerne auf die Zahlen dort. Zweistelliges Minus bei den Verkäufen in diesem Jahr. Die Strategie nur noch E-Autos und Hybride zu verkaufen zahlt sich nicht aus. Die Verbannung des Diesels ist wohl ein Fehler. Mein alter Diesel hatte ca. 500.000 km auf dem Buckel als ich ihn verkauft. Jetzt habe ich einen Diesel des letzten Jahrgangs gekauft. Baujahr 2023. Hoffe der hält genauso lang.
Ansonsten warten wir auf die ersten Quartalszahlen. Bis dahin bleibe ich eher an der Seitenlinie und beobachte.
Wünsche ein schönes Wochenende.
Antworten
Detlef Schwu.:

DAX-Durchschnittslinien auf dem Prüfstand-R. Fayad

8
02.10.26 09:26

Diese Analyse wurde am 02.10.2026 um 08:50 Uhr erstellt.

Datum: 01.10.2026; Quelle: stock3; Frühere Wertentwicklungen, Simulationen oder Prognosen sind kein verlässlicher Indikator für die künftige Wertentwicklung

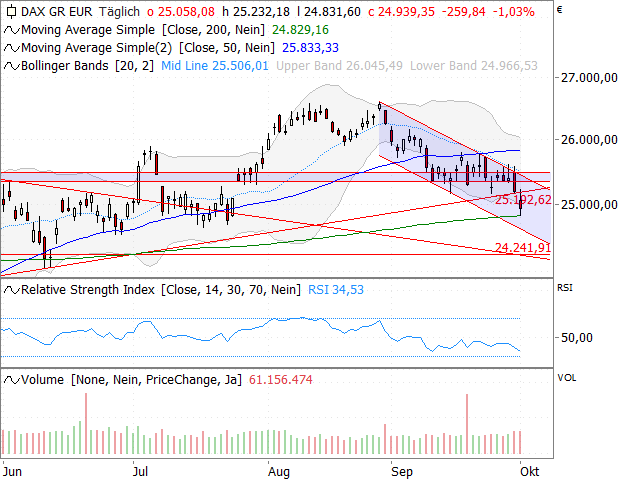
Der DAX eröffnete gestern mit einer Abwärtslücke und rutschte im frühen Handel weiter bis auf ein 3-Monats-Tief bei 24.832 Punkten. Am dort befindlichen wichtigen Supportbereich zeigte der Index eine Erholungsrally und schloss die Eröffnungslücke. Ausgehend vom Tageshoch bei 25.232 Punkten setzte eine neue Verkaufswelle ein. Der Index schloss bei 24.939 Punkten, was einem Tagesminus von 260 Zählern entsprach.

Nächste Unterstützungen:


  • 24.829-24.935
  • 24.766
  • 24.697

Nächste Widerstände:


  • 25.164-25.232
  • 25.340-25.413
  • 25.506-25.617

Das technische Bild hat sich mit dem Schluss unterhalb der Aufwärtslücke vom 27. Juli und der Verletzung der unteren Begrenzung der jüngsten dreiwöchigen Stauzone weiter eingetrübt. Auf der Unterseite verfügt die Preiskurve jedoch über mehrere bedeutsame Supportbereiche, die mit dem gestrigen Tief auf den Prüfstand gestellt werden. Dazu zählen die steigende 200-Tage-Linie und der VWAP vom März-Tief. Eine technische Erholung wäre daher keine Überraschung. Saisonal beginnt zudem eine Phase mit deutlichem Rückenwind. Laut Seasonax konnte das deutsche Börsenbarometer in den vergangenen zehn Jahren achtmal im Zeitraum vom 2. Oktober bis zum 13. Dezember Zugewinne verbuchen. Die Durchschnittsrendite des Musters betrug 4,80 % (Median: +5,24 %). Im charttechnischen Fokus steht heute die Widerstandszone bei 25.164-25.232 Punkten. Darüber wäre ein Vorstoß in Richtung zunächst 25.340-25.413 Punkte auf der Agenda. Deutlicher aufhellen würde sich das kurzfristige Bild erst oberhalb der Barriere bei 25.506-25.617 Punkten. Ein nachhaltiger Rutsch unter die kritische Supportzone bei derzeit 24.829-24.935 Punkten per Tagesschluss würde derweil das mittelfristige Bias weiter eintrüben. Nächste potenzielle Auffangbereiche darunter liegen bei 24.766 Punkten, 24.697 Punkten und 24.651 Punkten.
Quelle: Technische Analyse DAX vom 02.10.2026 | ideas daily

Antworten
WahnSee:

Moinsen,...kurz reingewinkt....

16
02.10.26 09:41
...NFP day. Die "Regeln" sollten mittlerweile hinlänglich bekannt sein. Mal den Daui im daily dagelassen. Eigentlich fehlt da unten noch was. Insofern könnte es heute turbulent bzw. volatil zugehen. -> Erstmal Füsse still halten.

Dann auch mal ein bisschen Statistik zum Ende des 3. Quartals von mir; Langfrist Depot: Ausschüttungen (n.St.) im Vergleichszeitraum ggü. letztem Jahr in 2026 um 36,97% gesteigert. Anzahl der Ausschüttungen nun bei 274, was einem Plus von 42,7% entspricht.

Im Februar mal eine automatisierte VV gestartet. Oskar.de. Kann man sich mal anschauen. Hatte mich u.a. für das Oskar pro- Value und Dividendendepot entschieden. Zeitgewichtete Rendite aktuell Stand jetzt: 14,75%. Da würde ich mal sagen wollen, das ist nicht übel, zumal man sich um nix kümmern muss.
(Verkleinert auf 33%) vergrößern
2026-QV-GDAXi-DJ-GOLD-EURUSD-JPY 1528951
Hier ist Werbepartner freie Zone
Antworten
pQ1a:

US Premarket - 2. Oktober

8
02.10.26 10:35
Am 2. Oktober 2026 startet der Markt zunächst im Risk-on-Modus. Die fallenden US-Staatsanleiherenditen – 10-jährige bei 5,235 % und 2-jährige bei 4,785 % – sowie ein VIX von 16,39 % unterstützen die Erholung. Gleichzeitig liegt der Dollarindex DXY bei etwa 101,9. Die Aussagen von Jefferson, wonach möglicherweise mehr Zeit für eine neue geldpolitische Entscheidung benötigt werde, stützen den Anleihemarkt; die Wahrscheinlichkeit einer Zinserhöhung im Oktober ist auf rund 28 % gefallen. Zwar signalisiert der ISM Manufacturing Index mit 54,5 weiterhin Wachstum, doch der deutliche Anstieg des „Prices Paid“-Index von 71,1 auf 77,9 zeigt, dass der Preisdruck trotz des schwächeren PCE-Berichts weiterhin vorhanden ist. Der Rückgang der Ölpreise – US-Öl um 3,3 % auf 89,83 USD und Brent um 2,85 % auf 100,07 USD – zusammen mit den sinkenden Renditen unterstützt die aktuelle Kaufstimmung, wobei geopolitische Risiken weiterhin bestehen. Im Mittelpunkt steht heute der US-Arbeitsmarktbericht für September; erwartet werden 90.000 neue Stellen, eine Arbeitslosenquote von 4,1 % und ein jährliches Lohnwachstum von 3,2 %. Der Autor äußert die politische Einschätzung, dass die Trump-Regierung die Zahlen vor der Wahl möglicherweise beschönigt, und erwartet bei einem starken Arbeitsmarktbericht zunächst einen Ausverkauf, gefolgt von einer Erholung. Unternehmensseitig verlor Nike nach schwachen Umsatzprognosen rund 8,5 %, während die Tesla-Auslieferungszahlen für das dritte Quartal erwartet werden. Bei Nike spielen neben den schwachen Zahlen insbesondere China und der laufende Restrukturierungsprozess eine Rolle. Als wichtigsten Indikator für die weitere Marktrichtung könnte der NASDAQ 100 sein, dessen Entwicklung zu Handelsbeginn besonders aufmerksam zu beobachten.
Antworten
Mehr Bargeld:

Dax

3
02.10.26 11:48
Si 160
Sl 240
Tp 24900
Antworten
Mehr Bargeld:

VK 25095 die Hälfte

3
02.10.26 12:14
”Dax
Si 160
Sl 240
Tp 24900
Mehr Bargeld, 02.10.26 11:48
Antworten
Mehr Bargeld:

VK Rest 25140

3
02.10.26 12:29
”VK 25095 die Hälfte
Mehr Bargeld, 02.10.26 12:14
Antworten
Mehr Bargeld:

Dax

2
02.10.26 12:38
Si 25205
SL 240
TP 24900
Antworten
Mehr Bargeld:

VK Einstand

2
02.10.26 12:44
”Dax
Si 25205
SL 240
TP 24900
Mehr Bargeld, 02.10.26 12:38
Das wird nichts mehr  
Antworten
Potter21:

Dax-Tagesausblick ING-Markets Freitag 02.10.2026

7
02.10.26 13:17

"Trend-Perspektive und Wahrscheinlichkeit: DAX Bullish 60%

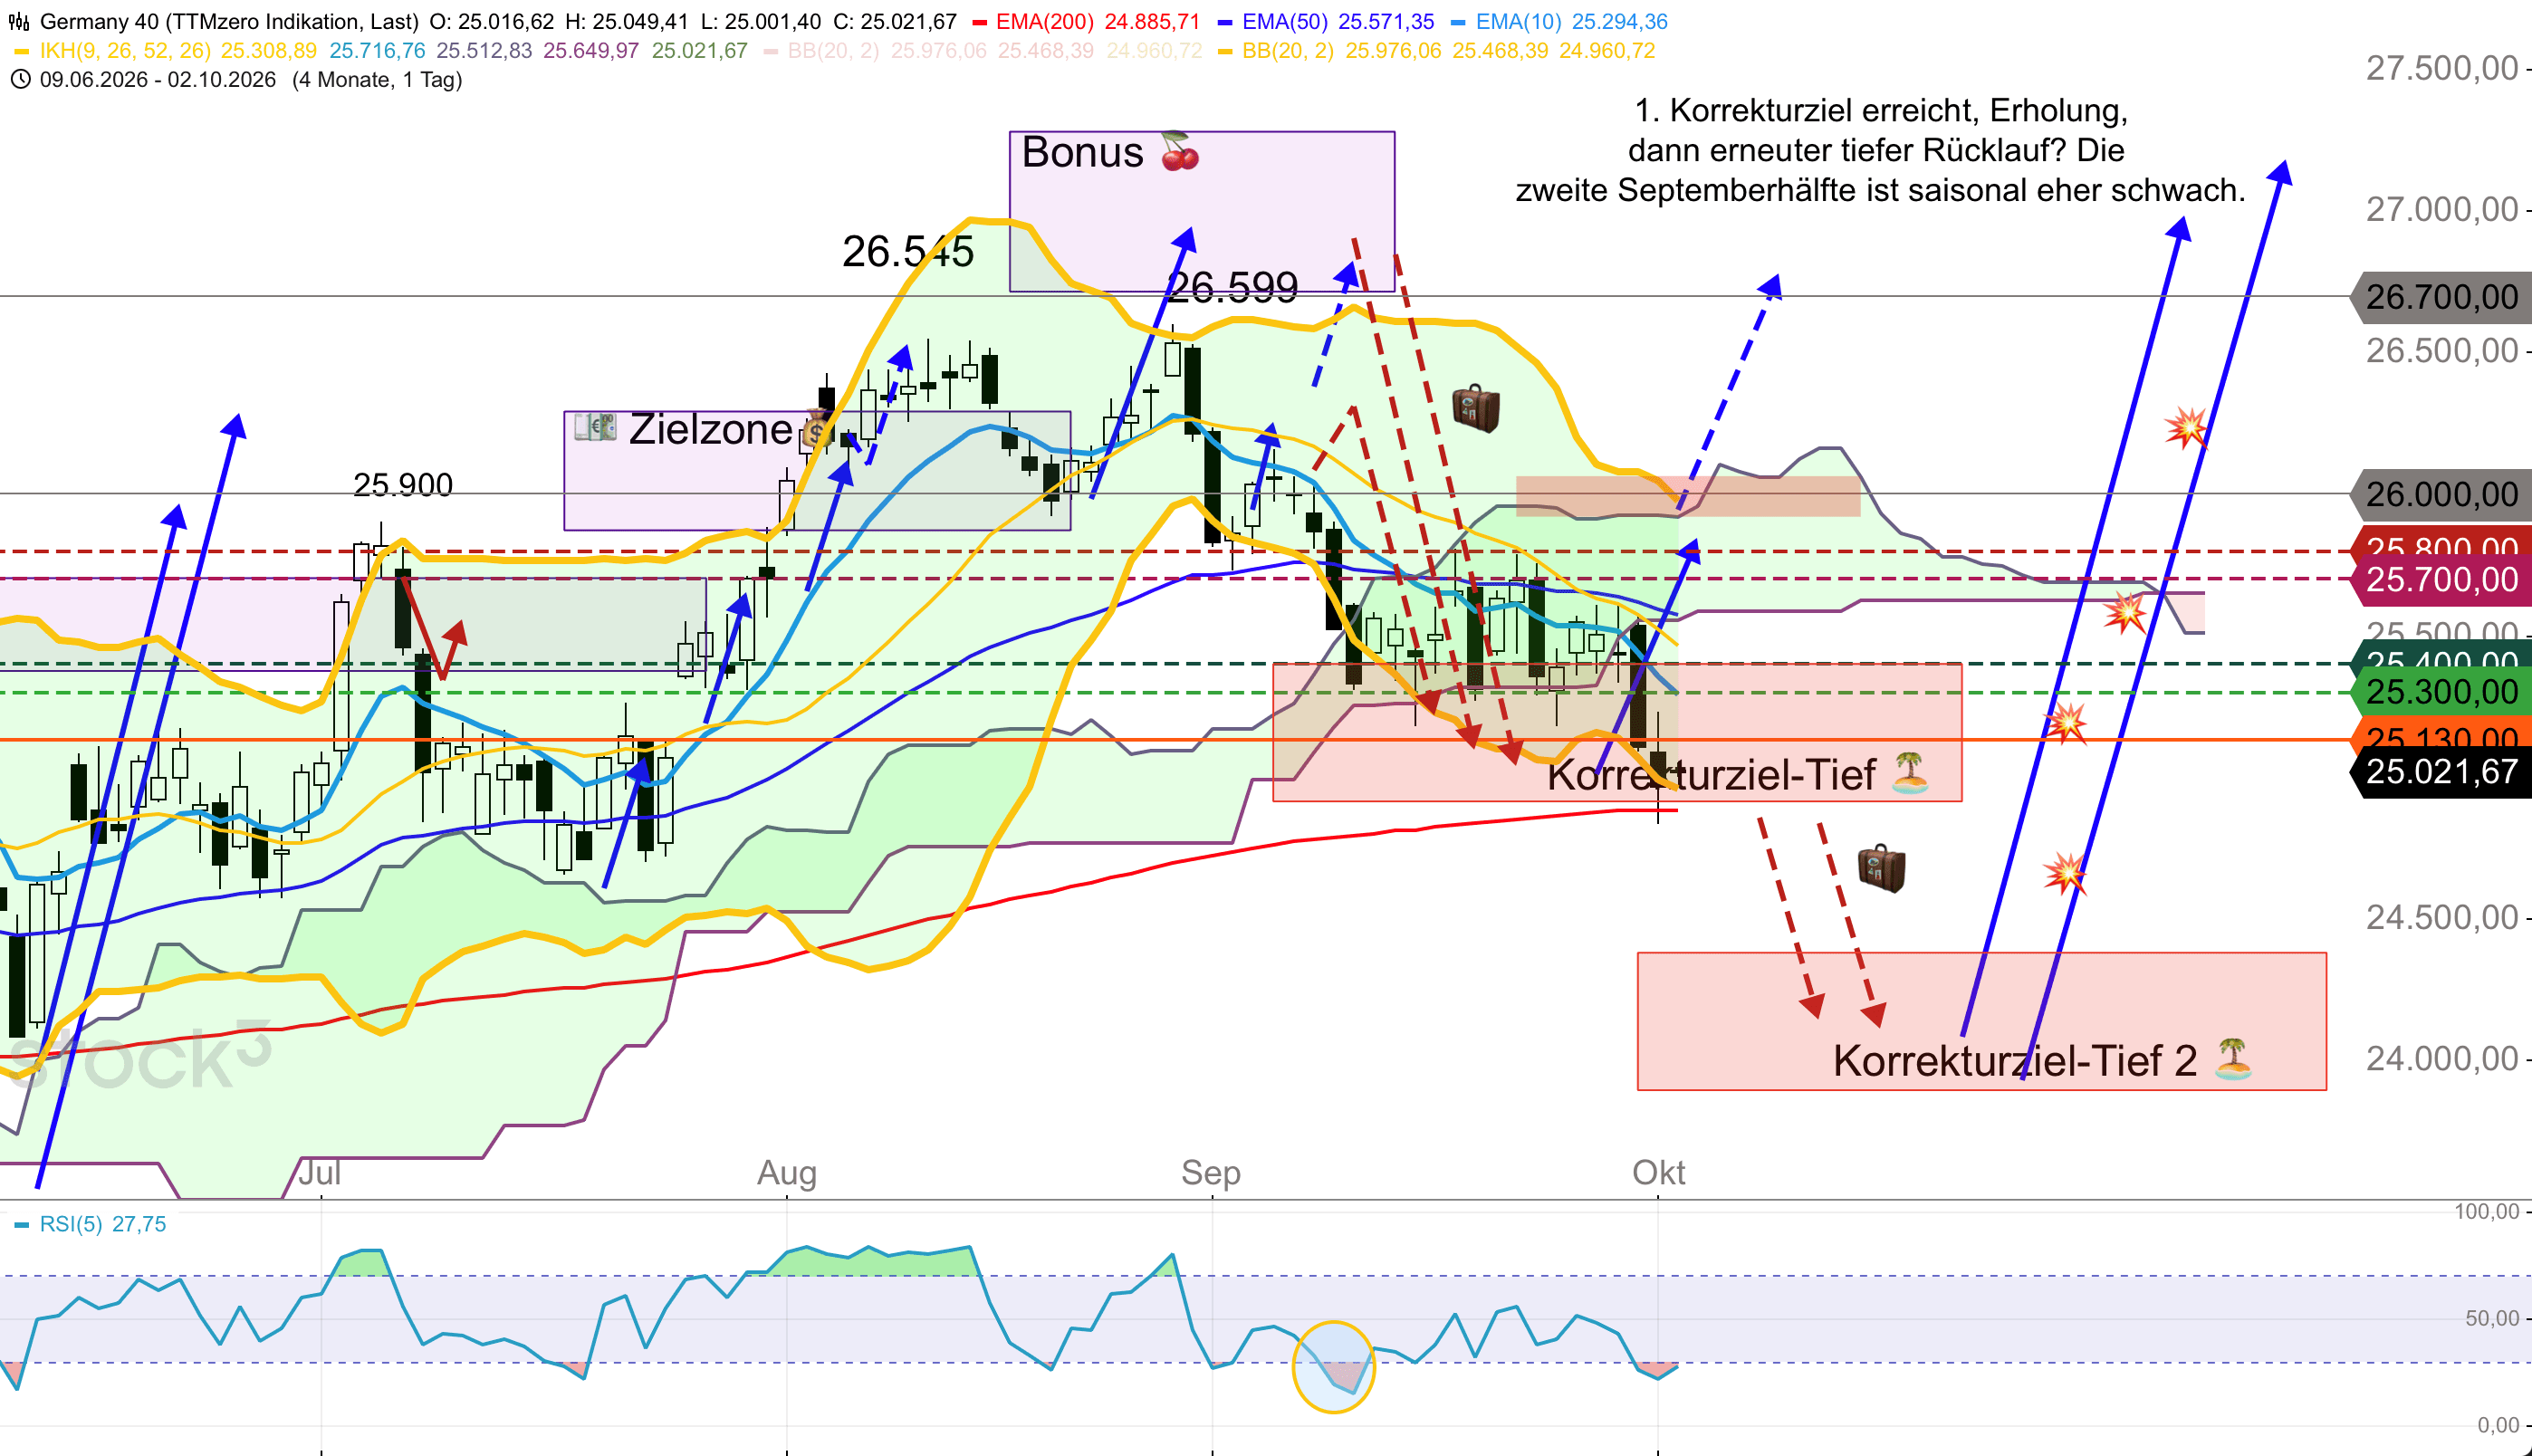
Der Donnerstag brachte für den DAX ein Minus von rund einem Prozent auf 24.939 Punkte. Allerdings könnte der DAX nun zunächst sein Tief gesehen haben und vor einer stärkeren Gegenbewegung nach oben, vielleicht sogar vor einem Trendwechsel auf Long stehen. Im Chart hat der DAX am Donnerstag die Marke von 25.000 Punkten erstmals seit Juli unterschritten und dabei im Tief bis auf etwa 24.830 Punkte nachgegeben. Vorbörslich zeigt sich der DAX am heutigen Freitag bei 25.040 Punkten wieder höher. Der lange untere Docht vom Vortag zeigt, dass dort Käufer bereitstanden. Zuvor war der DAX tief in die eingezeichnete Korrekturzone zwischen etwa 24.950 und 25.400 Punkten gelaufen, in der das erste Korrekturziel liegt. Von hier könnte der DAX nun direkt eine längere Aufwärtsbewegung Richtung 27.000 Punkte starten, zunächst geht es aber erstmal um eine stärkere Gegenbewegung nach oben, die dann in einem Trendwechsel auf Long bzw. Ende der tiefen Korrektur münden könnte. Der RSI(5) liegt mit 27,75 im überverkauften Bereich und hat sich leicht vom Tief gelöst. Aktuell besteht eine gute Chance, dass die tiefe Korrektur ausläuft.

Der Anleihemarkt bleibt der Taktgeber, und am Donnerstag hat er die Schraube weiter angezogen. Die Rendite zehnjähriger Bundesanleihen stieg auf 3,65 Prozent und damit auf den höchsten Stand seit Juni 2009. In den USA erreichte die zehnjährige Rendite im Handelsverlauf 5,34 Prozent, die dreißigjährige knapp 5,67 Prozent, beides Höchststände seit mehr als zwei Jahrzehnten. Für Anleihen geht damit das schwächste Quartal seit Jahrzehnten zu Ende. Zusätzlichen Druck brachte der Ölpreis, der nach dem Rückgang vom Mittwoch sofort wieder anzog. Der staatliche chinesische Konzern PetroChina hat die für Oktober geplanten Ausfuhren von Benzin und Kerosin gestrichen, Brent verteuerte sich daraufhin um rund drei Dollar und kostet am Morgen gut 102 Dollar je Barrel. Neel Kashkari, Präsident der Fed von Minneapolis, betonte trotz der zuletzt kühleren PCE-Daten, die Inflation sei weiterhin zu hoch. Aus Europa kommt ein weiterer Unruheherd hinzu. Der Renditeaufschlag französischer Staatsanleihen gegenüber Bundesanleihen hat sich nach der Vorlage des Haushaltsentwurfs für 2027 auf ein Niveau ausgeweitet, das zuletzt in Krisenzeiten zu sehen war.
Der heutige Freitag hält die beiden wichtigsten Termine der Woche bereit. Um 11:00 Uhr kommt die Schnellschätzung der Verbraucherpreise im Euroraum für September, erwartet wird ein Anstieg der Jahresrate auf 3,6 Prozent nach 3,2 Prozent im August, für die Kernrate 2,5 Prozent. Nach den kräftigen Anstiegen in Deutschland, Frankreich und Italien wäre ein Wert darüber keine Überraschung, und jede Bestätigung festigt die Erwartung einer Anhebung des Einlagensatzes durch die EZB. Um 14:30 Uhr folgt der US-Arbeitsmarktbericht. Volkswirte rechnen mit 84.000 neuen Stellen außerhalb der Landwirtschaft nach 162.000 im August, einer unveränderten Arbeitslosenquote von 4,1 Prozent und einem Lohnplus von 0,3 Prozent zum Vormonat. In der aktuellen Lage gilt ein starker Bericht nicht als gute Nachricht, weil er weitere Zinsanhebungen der Fed wahrscheinlicher macht und die Renditen erneut anschieben könnte. Um 16:00 Uhr kommen noch die US-Industrieaufträge für August. Bei den Einzelwerten läuft heute die Prüffrist der EU-Kommission für die Übernahme von Ceconomy durch JD.com ab, Commerzbank geben nach einer Abstufung durch RBC vorbörslich weiter nach. Auf Wochensicht steht der DAX bislang mit rund 1,5 Prozent im Minus.

Handelsmöglichkeiten

Der DAX könnte die tiefe Korrektur jetzt beendet haben und vor einem erneuten längeren Anstieg stehen. Dabei ist zunächst ein Hochlauf Richtung 10er-EMA bei 25.300 Punkte zu erwarten, darüber zum 50er-EMA bei 25.600 Punkten und zur runden Marke von 26.000 Punkten. Also Schritt für Schritt. Am heutigen Freitag kommt es auf den Abprall nach oben im Bereich von 25.000 Punkten und einen Anstieg an. Und das könnte jetzt der Beginn einer stärkeren Aufwärtsbewegung sein.

Widerstände: 25.300 / 25.400 / 25.600 Punkte

Unterstützungen: 25.000 / 24.800 / 24.500 Punkte "

Quelle:   ING Markets | DAX - Ist das Tief drin?

Antworten
pQ1a:

US Arbeitsmarktdaten

6
02.10.26 17:23
Die aktuellen US-Arbeitsmarktdaten sprechen eher gegen eine weitere Zinserhöhung der Fed und könnten dem Aktienmarkt kurzfristig Entlastung verschaffen.
Das Beschäftigungswachstum lag mit +29.000 Stellen deutlich unter den erwarteten +89.000. Zudem wurde der August-Wert von ursprünglich 162.000 um 29.000 Stellen nach unten korrigiert.
Besonders wichtig für die Fed sind die Löhne: Die durchschnittlichen Stundenlöhne stiegen im Monatsvergleich nur um 0,1 % (erwartet: 0,3 %) und auf Jahresbasis um 3,0 % (erwartet: 3,2 %). Damit scheint der Inflationsdruck vom Arbeitsmarkt nachzulassen.
Fazit: Die Daten sprechen dafür, dass die Fed zunächst abwartet, anstatt im Oktober die Zinsen erneut zu erhöhen. Zwar schwächt sich die Einstellungstätigkeit ab, von einer breit angelegten Verschlechterung des Arbeitsmarktes kann aber noch nicht gesprochen werden.
An den Märkten reagierten die 2-jährigen US-Staatsanleihen mit deutlich fallenden Renditen, der DXY-Dollarindex gab nach und der NAS100 durchbrach einen wichtigen Break of Structure (BoS) nach oben.
Kurz gesagt: Genau die Art von Arbeitsmarktdaten, auf die der Markt gewartet hat: weniger Beschäftigungswachstum und geringerer Lohndruck -> weniger Druck auf die Fed, die Zinsen weiter anzuheben -> kurzfristig positiv für Aktien.


Gesendet von Outlook für Android
Antworten
pQ1a:

US Markt Zusammenfassung - 2. Oktober

7
03.10.26 01:35
Am 2. Oktober 2026 erholte sich der US-Aktienmarkt weiter, nachdem der Druck durch die Makrodaten etwas nachgelassen hatte. Der S&P 500 ETF SPY stieg um 0,74 % auf 769,64 USD, und nahezu alle Sektoren schlossen im Plus. Besonders Konsum, Technologie und Industrie zeigten Stärke. Gleichzeitig blieb der Finanzsektor schwächer, was darauf hindeutet, dass die Unsicherheit über die wirtschaftliche Entwicklung weiterhin besteht. Entscheidend ist nun, ob sich die Erholung über die kommende Woche hinweg fortsetzt.

Auf Einzeltitelebene lieferten TSLA und SPCX die stärksten positiven Impulse. Auch ORCL, AMD, BE, AMZN und NVDA unterstützten den Markt. Auf der negativen Seite fielen insbesondere MU, MSTR, SNDK und WDC auf. Bei SPY, IWM, CRWD und MSFT überwogen ebenfalls negative Beiträge.

Bei SPY zeigte sich zunächst eine starke Nachfrage nach Calls: Die Call-Prämien erreichten am Morgen etwa +250 bis +300 Mio. USD. Diese Unterstützung ließ jedoch im Tagesverlauf deutlich nach und war zum Börsenschluss negativ. Gleichzeitig blieben die Put-Prämien deutlich negativ, was als positives Zeichen interpretiert wird, weil der Absicherungsdruck nach unten abgenommen hat. Die Rally wird damit zwar unterstützt, die Call-Nachfrage ist aber noch nicht stabil genug, um von einer nachhaltig bestätigten Aufwärtsbewegung zu sprechen.

Für die kommende Woche wird deshalb ein volatiler Markt erwartet, in dem sich zeigen muss, ob die Erholung Bestand hat. Die Zero-DTE-Daten sind insgesamt relativ ausgeglichen: Bei Aktien leicht bullisch, bei Indizes beide Prämien negativ und bei ETFs leicht positiv. Insgesamt liegen Call- und Put-Prämien nahe beieinander, weshalb eine weiterhin unruhige bzw. seitwärts schwankende Marktphase möglich ist.

Die Gamma-Struktur von SPY ist in allen betrachteten Bereichen positiv. Das Modell befindet sich in einem sogenannten „Dampening“-Regime, bei dem das Hedging der Market Maker stärkere Kursbewegungen tendenziell abfedern kann. Eine Verlangsamung der Rally oder eine Konsolidierung wäre unter dieser Struktur daher nicht automatisch ein Zeichen für das Ende der Erholung.
Im Darkpool zeigt sich ein gemischtes Bild: Institutionelle Anleger kaufen weiterhin ausgewählte große Unternehmen wie AAPL, META, WMT, MSFT und MU, während gleichzeitig breite Index-ETFs wie SPY, QQQ und IWM eher auf der Verkaufsseite stehen. Das deutet darauf hin, dass Anleger gezielt einzelne Unternehmen bevorzugen, aber beim breiten Marktrisiko vorsichtiger bleiben. Gleichzeitig ist das Interesse an bestimmten Indexprodukten wie IVV, SSO und DIA weiterhin vorhanden.

Das **Fear-&-Greed-Niveau liegt bei 40 („Fear“) **. Die Stimmung hat sich verbessert, aber für größeres Vertrauen müssen sich Kursmomentum und Unterstützung aus dem Kreditmarkt weiter stabilisieren.
Makroökonomisch war der wichtigste Faktor der schwache US-Arbeitsmarktbericht: Im September wurden lediglich 29.000 neue Stellen geschaffen, gegenüber erwarteten 90.000. Die Arbeitslosenquote lag bei 4,2 %, die Erwerbsquote bei 61,8 %. Die Stundenlöhne stiegen nur um 0,1 % gegenüber dem Vormonat bzw. 3,0 % gegenüber dem Vorjahr. Zudem wurden die Beschäftigungszahlen für Juli und August zusammen um 60.000 nach unten revidiert. Das spricht für eine Abkühlung des Arbeitsmarktes und einen geringeren Lohndruck, wodurch der kurzfristige Druck auf die Fed, die Zinsen weiter anzuheben, abnehmen könnte. Die vom Markt eingepreiste Wahrscheinlichkeit einer Zinserhöhung im Oktober sank auf etwa 22,7 %.

Allerdings reagierte der Anleihemarkt nicht dauerhaft positiv: Die Renditen fielen zunächst nach Veröffentlichung der Arbeitsmarktdaten, stiegen anschließend aber wieder. Damit zeigt sich eine wichtige Divergenz: Die Aktienmärkte begrüßten die schwachen Arbeitsmarktdaten als mögliche Entlastung für die Geldpolitik, während die langfristigen Finanzierungskosten nicht entsprechend zurückgingen.

Auch am Energiemarkt gibt es Veränderungen. Die G7 wollen über vier Monate rund 100 Mio. Barrel Öl und Dieselreserven freigeben. Das könnte kurzfristig Versorgungsengpässe reduzieren. Gleichzeitig bleibt das Risiko rund um Iran, Transportwege und die Straße von Hormus ein Beobachtungspunkt. Eine Freigabe strategischer Reserven ist nicht dasselbe wie eine nachhaltige Normalisierung von Produktion, Transport und Handel.

In der kommenden Woche stehen mehrere wichtige Termine an: ISM Services am 5. Oktober, FOMC-Protokoll am 7. Oktober sowie CPI am 14. und PPI am 15. Oktober. Besonders wichtig wird sein, ob sich der Preisdruck im Dienstleistungssektor abschwächt und welchen geldpolitischen Kurs die Fed signalisiert.

Fazit: Der Markt hat einen weiteren Schritt in Richtung Erholung gemacht. Breitere sektorale Stärke, nachlassender Lohndruck und geringere Zinserhöhungserwartungen sprechen kurzfristig für bessere Bedingungen. Gleichzeitig fehlen noch wichtige Bestätigungen: Die Call-Nachfrage verlor zum Handelsschluss an Kraft, institutionelle Anleger bleiben bei den großen Indizes vorsichtig, die Anleiherenditen stiegen wieder und der Kreditmarkt liefert noch kein eindeutiges positives Signal. Die zentrale Frage für die kommende Woche lautet daher: Kann die Erholung ihre Gewinne halten und beginnen die Kapitalflüsse die steigenden Kurse zu bestätigen?  
Antworten
tuorT:

Moinsen

10
03.10.26 08:30
Gute Nachrichten zum Feiertag.....
Hab gestern bis spät in die Nacht meine Charts wieder im MT4 von CMC aufgebaut...
Merci @ Detlef....für den Tipp
Ergo, ab Montag dann wieder der Ausblick wie gewohnt....

Trout
Antworten
Potter21:

Wünsche allen ein schönes + entspanntes Wochenende

3
03.10.26 10:34
Antworten
pQ1a:

Trump Darlehen an Vistra zur Unterstützung

5
03.10.26 11:40
des Nuklearenergieausbaus in Aussicht gestellt

finance.yahoo.com/energy/articles/...lion-loan-191410771.html

p.s. Vistra ist eine der größten Positionen von Peter Thiel
Antworten
tuorT:

Deja vue....

3
03.10.26 12:30
Labor....Reagenzglas kaputt....knapp 200 Kontaktpersonen...Nachrichtensperre....
Nachtigall ick hör dir trappsen
www.t-online.de/nachrichten/panorama/...utsk-abgeriegelt.html
Antworten
heavymax._co.:

Nun weis man warum Span paar Masken mehr bestell.

 
03.10.26 12:45
in weiser Voraussicht?  ..lol
...ansonsten freut man sich schon auf die "volle Prognose" des nun "ehemalig zahnlosen"   ;-)
Antworten
tuorT:

Moin zum Renten Update am Sonntag

4
07:58
So....die ersten Tage am neuen Wohnsitz sind Geschichte....Behördengänge zum Großteil erledigt....
Ausgepackt ist noch nichts....dazu fehlt bei dem Wetter die Motivation....

Rückblick:
Mit Rio Tinto, Woodside Energy, A419AX ,Mainstreet Cap(Sodiv), Imp.Brands, Cap Southwest, A40121 , A1JNZ9 ,Gladstone Cap+Inv, Simon Prop uns A2N4AB ,landeten die Divis Nr.249-260/26 auffem Konto.
A40FFF und A40121 wurden aufgestockt
Mit A40QH6 erfolgte ein Neukauf
Gebert Shortwoche war wohl positiv.....
Erste Schnapper eingetütet...es war, wie erwartet, volatiler.

Ausblick:
Zahltag haben diese Woche:

A3EHRE , A40FFF ,MPT, Altria, AGNC, A2QR39 und A3DC8Q...reichlich zum überleben....
ExDiv handeln:
Mainstreet Cap.....0,23€
A3EHRE .....0,11€
A40FFF .....0,22€
Nachschub fällt eher mager aus....
Ferrexpo mit Generalversammlung am Freitag
Was vergessen wurde, wird eventuell nach gereicht.
Die beste Zeit der Midtearms startet angeblich

Günstig, bzw prozyklisch Short:
AGNC
Annaly Cap
Antero Midstream
Arbor Realty
BAT
Chalice Gold
Community Health
ETFL07
Dynex Cap
Enbridge
A40QH6
A3DEKS
Imp.Brands
Innovative Ind
MPT
MPC
Mutares
Pennantpark Inv
Realty Income
Starwood Prop

Teuer, bzw prozyklisch Long:
A2N4AB
A2QR39
A3DC8Q
A40FFF
MLP
Petroleo Vz
Viatris

Wie man an der Verteilung unschwer erkennen kann, legten die "Looser" etwas zu, während die "Winner" etwas weniger wurden.....Stockpicking ist angesagt....es herscht noch keine Panik, welche ein "All in" rechtfertigen würde.
Wünsche einen sonnigen Sonntag

Trout
Antworten
Auf neue Beiträge prüfen
Es gibt keine neuen Beiträge.

Seite: Übersicht ... 281  282  283  284  ZurückZurück

Börsen-Forum - Gesamtforum - Antwort einfügen - zum ersten Beitrag springen

Neueste Beiträge aus dem DAX Index Forum

Wertung Antworten Thema Verfasser letzter Verfasser letzter Beitrag
62 7.122 2026-QV-GDAXi-DJ-GOLD-EURUSD-JPY lo-sh tuorT 07:58
29 3.895 Banken & Finanzen in unserer Weltzone lars_3 youmake222 02.10.26 19:35
2 1.383 Daxi immer im up und down bullbaer1 bullbaer1 02.10.26 07:29
196 313.747 QV ultimate (unlimited) erstdenkendannle. Stenehag 01.10.26 16:08
328 314.829 COMMERZBANK kaufen Kz. 28 € semico Highländer49 01.10.26 10:48

--button_text--

Weitere Vorteile:

  • Kursalarme
  • Watchlists & Musterdepots
  • Börsenspiele & Community-Forum
  • Historische Kurse im CSV-Format
  • News & Themen abonnieren