










- Community-Beiträge
- Aktuellste Threads


Asset Klassen
Kurslisten
Hinweis zu Meine Suchen: Meine Suchen sind aufgrund der vielfachen Bitte aus der Community wieder unter Mein Portfolio zu finden.
Meistgeklickt
Hot News
Heiße Themen (24h)
| Geld/Brief | - / - |
| Spread | - |
| Schluss Vortag | 37,45 € |
| Gehandelte Stücke | 383.653 |
| Tagesvolumen Vortag | 15.992.116 € |
| Tagestief 37,21 € Tageshoch 37,54 € | |
| 52W-Tief 14,80 € 52W-Hoch 39,83 € | |
| Jahrestief 14,80 € Jahreshoch 39,83 € | |

| Umsatz in Mio. | 14.060 € |
| Operatives Ergebnis (EBIT) in Mio. | 85,30 € |
| Jahresüberschuss in Mio. | -782,90 € |
| Umsatz je Aktie | 47,14 € |
| Gewinn je Aktie | -2,63 € |
| Gewinnrendite | -5,57% |
| Umsatzrendite | -5,57% |
| Return on Investment | -7,43% |
| Marktkapitalisierung in Mio. | 11.467 € |
| KGV (Kurs/Gewinn) | -8,64 |
| KBV (Kurs/Buchwert) | 4,13 |
| KUV (Kurs/Umsatz) | 0,48 |
| Eigenkapitalrendite | - |
| Eigenkapitalquote | +15,55% |
| Discount-Zertifikate | 298 | |
| Bonus-Zertifikate | 114 | |
| Aktienanleihen | 100 | |
| Express-Zertifikate | 29 |
| Optionsscheine | 719 | |
| Knock-Outs | 241 | |
| Faktor-Zertifikate | 240 |

| 27.08.2026 | Halbjahresfinanzbericht 2026 & Q2 2026 Trading Update | |
| 25.06.2026 | J.P. Morgan Berlin European Internet Trip | |
| 23.06.2026 | Hauptversammlung 2026 | |
| 20.05.2026 | UBS Technology, Media and Internet Conference |
| Ø Kursziel | Akt. Kurs | Abstand |
|---|---|---|
| 37,93 € | 37,24 € | 1,85% |
| Handelsplatz | Letzter | Änderung | Vortag | Zeit | |
|---|---|---|---|---|---|
| Düsseldorf | 37,29 € | -0,29% | 37,40 € | 23.10.26 | |
| Frankfurt | 37,31 € | -0,13% | 37,36 € | 23.10.26 | |
| Gettex | 37,31 € | -0,32% | 37,43 € | 23.10.26 | |
| Hamburg | 37,36 € | +0,03% | 37,35 € | 23.10.26 | |
| Hannover | 37,34 € | -0,03% | 37,35 € | 23.10.26 | |
| L&S RT | 37,315 € | -0,04% | 37,33 € | 13:02 | |
| München | 37,49 € | 0 % | 37,49 € | 23.10.26 | |
| Nasdaq OTC Other | 42,50 $ | +2,88% | 41,3118 $ | 16.10.26 | |
| Quotrix | 37,34 € | -0,43% | 37,50 € | 23.10.26 | |
| SIX Swiss Exchange | 34,50 ¤ | 0 % | 34,50 ¤ | 13.10.26 | |
| Stuttgart | 37,34 € | -0,21% | 37,42 € | 23.10.26 | |
| Tradegate BSX | 37,33 € | -0,40% | 37,48 € | 23.10.26 | |
| Wien | 37,31 € | -0,19% | 37,38 € | 23.10.26 | |
| Xetra | 37,31 € | -0,37% | 37,45 € | 23.10.26 | |
| Datum | Kurs | Volumen |
|---|---|---|
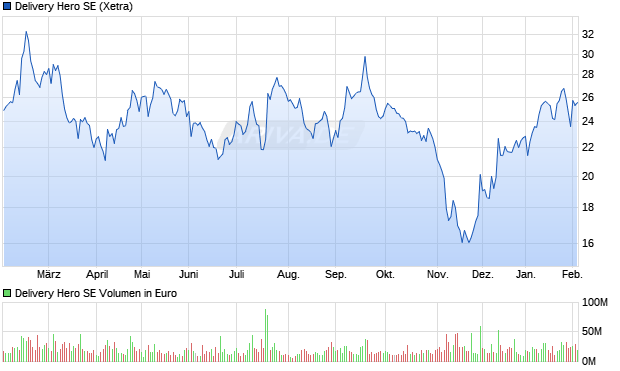
| 23.10.26 | 37,31 | 14,3 M |
| 22.10.26 | 37,45 | 16,0 M |
| 21.10.26 | 37,60 | 33,6 M |
| 20.10.26 | 37,85 | 8,34 M |
| 19.10.26 | 37,99 | 9,57 M |
| 16.10.26 | 38,02 | 21,4 M |
| Zeitraum | Kurs | % |
|---|---|---|
| 1 Woche | 38,02 € | -1,87% |
| 1 Monat | 36,78 € | +1,44% |
| 6 Monate | 19,39 € | +92,42% |
| 1 Jahr | 22,53 € | +65,60% |
| 5 Jahre | 114,40 € | -67,39% |
| Marktkapitalisierung | 11,47 Mrd. € |
| Streubesitz | 7,05% |
| Währung | EUR |
| Land | Deutschland |
| Sektor | Zyklische Konsumgüter |
| Branche | Onlinehandel |
| Aktientyp | Stammaktie |
| +49,33% | Institutionelle Aktionäre |
| +43,625% | Insider Aktionäre |
| +7,045% | Streubesitz |
13. Mai 2026 - JPMorgan belässt Delivery Hero auf 'Overweight' - Ziel 28 Euro NEW YORK (dpa-AFX Analyser) - Die US-Bank JPMorgan hat die Einstufung für Delivery Hero mit einem Kursziel von 28 Euro auf "Overweight" belassen. Transaktionen würden das Thema der kommenden Monate, schrieb Marcus Diebel am Mittwoch anlässlich koreanischer Medienberichte über dortige Verkaufspläne. Erwartet werde offensichtlich ein Verkaufserlös von etwa 4,6 Milliarden Euro - deutlich über den von ihm im Bewertungsmodell einbezogenen Wert von 3 Milliarden Euro. Die Markterwartungen dürften im Bereich von 4 Milliarden Euro liegen. Ein Verkauf werde freilich auch eine Debatte über die Verwendung der Mittel lostreten
Also mal abgesehen davon, daß ich grundsätzlich Analystenkursziele (egal in welche Höhe die einem die KZ vorkauen wollen), nicht zu meiner eigenen Denkweise mache und jeder für sich selber überlegen muß was man zu erwarten hat, ist es interessant zu sehen, daß man jetzt schon anfängt über die noch völlig unrealisierten Verkaufserlöse für die Tochter in Süd-Korea zu spekulieren, obwohl Östberg noch im Amt ist und sich seit einer Ewigkeit verweigert hat "Rosinen" zu verkaufen. Man hatte zwar damals 5,4 Mrd. Euro bezahlt für den Einstieg in Südkorea, aber wenn man jetzt bei einem Verkauf trotz Abschlag vom ehemaligen Kaufpreis noch deutlich über 4,0 Mrd. Euro bekommen könnte, dann wäre das schon ein potenzieller Impulsgeber für die Aktie. Ist auch die Frage, ob Östberg wirklich noch so lange noch im Amt bleiben will bis dieser von ihm vorher nie gewünschte Schritt durchgeführt wird. Wird ja schon mit Tomaso Rodriguez ein neuer Name als möglicher Nachfolger gehandelt. Wenn man sich mal den Manager Magazin Podcast zu DH angehört hat, dann ist einem noch im Ohr, daß dort gesagt wurde ( => Minute 12:20) eigentlich interessieren sich die größeren Marktteilnehmer nur um die Beteiligung an Talabat und Süd-Korea, während man dem Rest kaum noch sonderlichen Wert zugesteht.
20.03.2026 Frontalangriff auf Niklas Östberg – wird Delivery Hero jetzt zerschlagen?
https://www.manager-magazin.de/unternehmen/frontalangriff-auf-niklas-oestberg-wird-delivery-hero-jetzt-zerschlagen-a-6f943d36-6532-4d9f-adf0-0e735724113e
Am Ende dreht sich also alles jetzt um diese beiden Unternehmensteile. Da wäre natürlich der Verkauf der Tochter in Südkorea schon ein heftiger Geldregen und es würde so auch die Sum-Of-the-Parts viel deutlicher. Das dürfte auch das Hauptmotiv von Aspex sein. Denn wenn man mal die ganzen Unternehmensteile nimmt mit Talabat, Süd-Korea &Co. , dann ist bislang auf dem Aktienkurs von DH ein größerer Konglomerat-Abschlag gewesen (weswegen man als aktivistischer Investor auch den "Bremser" Östberg so gerne aus dem Amt will, um dann zu "filetieren"). Da könnte z.B. Uber oder sonstige Wettbewerber ein Interesse haben sich gewisse regionale Dinge einzuverleiben, auch z.B. durch vorhergehende Einflußnahme durch direkte Investments in DH (wie Konkurrent Uber es ja jüngst schon gemacht hatte durch weitere klare Anteilserhöhung an DH)
aus der Wirtschaftwoche ein Artikel von gestern:
Delivery Hero: Östberg geht, um der öffentlichen Demontage zuvorzukommen https://www.wiwo.de/unternehmen/dienstleister/delivery-hero-aktie-oestberg-tritt-ab-investor-aspex-erzwingt-ceo-wechsel/100224494.html ".....Nach Wirtschafts Woche-Informationen soll der Delivery-Hero-Aufsichtsrat Aspex zur Besänftigung kürzlich ebenfalls einen Platz im Aufsichtsrat angeboten haben. Aspex soll dieses Angebot aber abgelehnt haben..... Delivery Hero scheint nun sogar zu großen Befreiungsschlägen bereit zu sein: Nach Medienberichten hat der Berliner Konzern kürzlich die Investmentbank JP Morgan mit dem Verkauf der südkoreanischen Tochtergesellschaft Woowa Brothers mandatiert. Woowa Brothers ist mit der App „Baedal Minjok“ (auch „Baemin“ genannt) der dominierende Lieferdienst in Südkorea, einem der größten Märkte für Essensbestellungen der Welt. Östberg hatte Woowa 2019/2020 für die gewaltige Summe von 5,7 Milliarden Euro gekauft; nach Einschätzung von Branchenkennern habe er sich wohl lange schwergetan, seine Königstransaktion wieder zu verkaufen. Doch auch dieser Sinneswandel hat Aspex offenbar nicht milde stimmen können, Östberg noch eine weitere Chance zu geben..... Man werde nun einen neuen CEO suchen.... In der Delivery-Hero-Belegschaft soll bereits ein Name kursieren Tomaso Rodriguez. Er war von September 2019 bis November 2025 CEO von Talabat, der äußerst erfolgreichen Delivery-Hero-Tochtergesellschaft in den Vereinigten Arabischen Emiraten. Unter Rodriguez’ Leitung wuchs Talabat massiv und ging im Dezember 2024 mit 20 Prozent an die Börse von Dubai, was Delivery Hero rund 1,9 Milliarden Euro einbrachte. Ganz verlassen hat Rodriguez das Unternehmen nie, er wechselte vom Talabat-Vorstand in das Board of Directors..."
Leider waren die Zahlen nicht hinreichend bzw. bestimmte 25er Zahlen haben enttäuscht, auch im 4. Quartal 2025.
Delivery Hero: Aktie unter Druck - Zahlen enttäuschen - https://www.4investors.de/nachrichten/boerse.php?sektion=stock&ID=188548 "....Die heute von Delivery Hero vorgelegten Zahlen kommen an der Börse nicht gut an und liegen teils unter den Erwartungen, die Aktie stürzt ab..."
27.02.2026 – Bestellwachstum bei Delivery Hero enttäuscht https://www.handelsblatt.com/unternehmen/industrie/geschaeftszahlen-im-newsblog-bestellwachstum-bei-delivery-hero-enttaeuscht/24098412.html ".... Zunehmender Wettbewerbsdruck bremst das Wachstum von Delivery Hero. Der Essenslieferant veröffentlichte am Freitag Geschäftszahlen unter den Markterwartungen. Die Aktien des Unternehmens fielen daraufhin im Frankfurter Frühhandel um 2,5 Prozent. Das über die Plattform gehandelte Brutto-Warenvolumen (GMV) sei 2025 nach vorläufigen Berechnungen um neun Prozent auf 49,2 Milliarden Euro gewachsen, teilte Delivery Hero mit. Der Konzernumsatz habe auf 14,8 Milliarden Euro zugelegt. Der operative Gewinn liege bei über 900 Millionen Euro. Vom Unternehmen befragte Analysten hatten für GMV und Erlöse Werte von 49,53 beziehungsweise 14,92 Milliarden Euro prognostiziert. Die Entwicklung des vierten Quartals blieb ebenfalls hinter den Vorhersagen zurück. Das GMV wuchs um knapp acht Prozent auf 12,4 Milliarden Euro und der Konzernumsatz um etwa 21 Prozent auf 3,88 Milliarden Euro
Gerne gibt man bei freiwilligen vorläufigen Zahlen nicht zu viele Dinge schon an die negativ sind. Es fehlen weiterhin die Nettozahlen bzw. was unter dem Strich wirklich auf Konzernebene übrigbleibt. Auch ob und wie hoch mögliche Abschreibungen auf Talabat ausfallen werden. Und es fehlt natürlich auch ein Ausblick auf 2026, was auch nicht dem Kurs hilft. Gerade für ein Unternehmen was sich vom Geschäftsmodell her als Wachstumswert definiert (und daher auch ein erhöhtes KGV dafür in Anspruch nimmt), ist Verfehlung beim Wachstumtempo nicht gut. Das könnte man auch als zunehmende Sättigung für das Geschäft oder zu starken Wettbewerb ansehen. Dazu natürlich auch die weiterhin desaströse Kursentwicklung bei der Tochter Talabat, wo man auch wieder neue Allzeittiefs hinlegt und DH dadurch bereits Milliarden verloren hat an Substanz. Das alles zieht den DH Kurs in den Keller plus auch die aktuelle Gesamtbörse mit ihrer Schwäche durch den Iran-Krieg. Schwer zu sagen wo der Boden sein wird für den DH Kurs. Man sieht ja im Chart mögliche horizontale Unterstützungen und einen leichten Aufw.trend seit dem Tief von Anfang 2024. Könnte im ungünstigen Fall aber sogar auch fallen bis zu Unterseite des blauen Abw.trendkanals. Indikatoren im Weekly Chart fallend.
Die Verkaufsignale sind also intakt und Talabat sucht auch noch nach einem Boden. Daher gegenwärtig für mich noch Seitenlinie hier der bessere Ort, speziell auch solange man nicht absehen kann wie stark die Gesamtbörse durch geopolitische Dinge noch wackelt.












