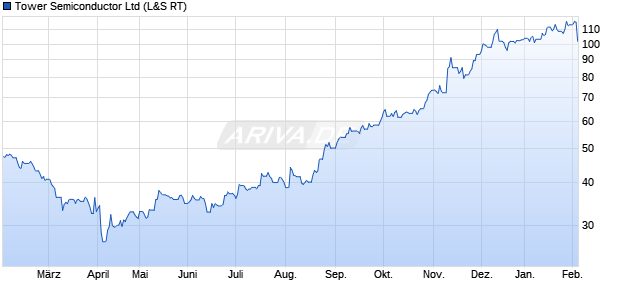
Tower Semiconductor Ltd ist ein auf analoge und Mixed-Signal-Halbleiter spezialisierter Auftragsfertiger (Pure-Play-Foundry) mit israelischen Wurzeln und globaler Produktionsbasis. Das Unternehmen fokussiert sich auf spezialisierte Fertigungstechnologien für analoge integrierte Schaltungen, Power-Management, Hochfrequenz- und Bildsensor-Anwendungen. Im Unterschied zu volumengetriebenen Logik-Gießereien adressierte Tower Semiconductor vor der Übernahme durch einen größeren Konzern vorzugsweise margenstärkere Nischenmärkte mit langfristigen Kundenbeziehungen, häufig im industriellen, automobilen, medizintechnischen und Infrastrukturbereich. Nach Abschluss der Übernahme durch einen großen Halbleiterkonzern wurde Tower Semiconductor in dessen Foundry-Aktivitäten integriert; die Aktie wird seither nicht mehr eigenständig an den Börsen gehandelt.
Geschäftsmodell
Das Geschäftsmodell von Tower Semiconductor basierte auf dem Foundry-Ansatz: Das Unternehmen betrieb eigene Fertigungsstätten (Fabs) und produzierte kundenspezifische Halbleiter nach Designvorgaben sogenannter Fabless-Halbleiterunternehmen sowie integrierter Gerätehersteller. Der Schwerpunkt liegt(e) auf Analog-, Mixed-Signal- und RF-CMOS-Prozessen, auf Power-Management-Plattformen, Silizium-Germanium (SiGe)-Technologien, Bildsensor-Prozessen (CIS) sowie nichtflüchtigen Speichertechnologien. Tower Semiconductor verfolgte eine asset-intensive, aber technologiegetriebene Strategie mit mittel- bis langfristigen Lieferverträgen und gemeinsamen Entwicklungsprogrammen mit Schlüsselkunden. Statt aggressivem Preiswettbewerb in Leading-Edge-Knoten stand(e) die Monetarisierung von Spezialtechnologien, Design-Support und langjähriger Prozessstabilität im Fokus. Die Auslastung der Fabs wurde über ein breit diversifiziertes Kundenportfolio und eine Mischung aus Standardplattformen und kundenspezifischen Prozessanpassungen gesteuert. Nach der Integration in einen größeren Konzern werden diese Kapazitäten und Plattformen nun im Rahmen der übergeordneten Foundry-Strategie des Erwerbers betrieben.
Mission und strategische Leitlinien
Die Mission von Tower Semiconductor war darauf ausgerichtet, als führender Spezial-Foundry-Partner für analoge und Mixed-Signal-Halbleiterlösungen aufzutreten. Offizielle Verlautbarungen des Unternehmens betonten den Anspruch, Kunden durch differenzierte Prozessplattformen, flexible Fertigungsmodelle und hohen Servicegrad einen nachhaltigen Mehrwert zu bieten. Strategisch konzentrierte sich das Management auf folgende Leitlinien:
- Stärkung der Position in hochwertigen Nischen wie Power-Management, RF-Infrastruktur, Automotive-Anwendungen, Bildsensorik und industrieller Elektronik
- Kooperative Technologieentwicklung mit Großkunden, um Design-In-Langlebigkeit und hohe Wechselkosten zu erzeugen
- Kapitaldisziplin beim Ausbau der Fertigungskapazitäten und Fokussierung auf rentable Technologie- und Geografiesegmente
- Aufbau langfristiger strategischer Allianzen mit großen IDMs und OEMs, um Zugang zu Märkten und zusätzlicher Fertigungsinfrastruktur zu erhalten
l>Die Mission war damit klar auf technologiegetriebene Differenzierung statt auf reinen Skalenvorteil und Massenproduktion ausgerichtet. Nach der Übernahme wurden diese Leitlinien auf Konzernebene bewertet und in die übergeordnete Strategie des Erwerbers eingebettet.
Produkte und Dienstleistungen
Als Auftragsfertiger vertreibt(e) Tower Semiconductor keine eigenen Endprodukte, sondern Fertigungsservices und Prozessplattformen. Dazu zählen insbesondere:
- Analog- und Mixed-Signal-CMOS für Power-Management-ICs, Datenwandler, Interface-Bausteine und Treiber-ICs
- Power-Management-Prozesse mit BCD- und Hochvolt-Technologien für Anwendungen in Industrie, Automotive, Consumer und Telekommunikation
- RF- und SiGe-Plattformen für Hochfrequenz-Frontends, Mobilfunk- und Kommunikationsinfrastruktur, Millimeterwellen- und Hochgeschwindigkeits-Kommunikation
- CMOS-Bildsensor-Technologien (CIS) für industrielle Kameras, Automotive-Sensorik, medizinische und Sicherheitsanwendungen
- Sensor- und Mixed-Signal-Prozesse für IoT-, Wearable- und Medizintechnik-Lösungen
- Embedded-Non-Volatile-Memory-Prozesse für spezialisierte Steuerungs- und Konfigurationsaufgaben
l>Ergänzend bot das Unternehmen Design-Support, Prozess-Design-Kits, Qualifikations- und Testservices an. Kunden erhielten damit eine vertikal integrierte Fertigungsdienstleistung vom Prototyping bis zur Serienproduktion. Diese Leistungsbereiche werden nach der Integration weiterhin betrieben und ggf. mit übergreifenden Ressourcen des Mutterkonzerns abgestimmt.
Geschäftsbereiche und Standorte
Die externe Berichterstattung von Tower Semiconductor fokussierte sich weniger auf klassische Business Units nach Produktlinien, sondern auf Technologieplattformen und Fertigungsstandorte. Operativ ließen sich jedoch mehrere Schwerpunkte erkennen:
- Analog- und Power-Management-Fertigung mit Werken in Israel und den USA
- RF- und SiGe-Plattformen, insbesondere für Kommunikationsinfrastruktur
- Bildsensor- und Sensorplattformen, vor allem für industrielle und automotive Anwendungen
- Kooperations- und Joint-Venture-Strukturen mit Partnern in Asien, um Zugang zu regionalen Märkten und zusätzlicher Kapazität zu sichern
l>Produktionsstandorte befanden sich insbesondere in Israel, den USA und Japan; zusätzlich nutzte das Unternehmen Kooperationen in Asien. Die geografische Diversifikation bietet eine gewisse Resilienz, ist aber zugleich regulatorischen und geopolitischen Risiken ausgesetzt. Nach der Übernahme wurden Standorte und Partnerschaften in die globale Fertigungs- und Standortstrategie des Erwerbers integriert.
Alleinstellungsmerkmale und Burggräben
Der wesentliche Wettbewerbsvorteil von Tower Semiconductor lag in der Spezialisierung auf analoge, Mixed-Signal- und Power-Management-Technologien, bei denen Prozess-Know-how, Zuverlässigkeit und langfristige Produktzyklen entscheidender sind als die jeweils kleinste Strukturbreite. Wesentliche Elemente des Burggrabens sind:
- Technologie-IP und Prozess-Know-how in Nischen wie SiGe, Hochvolt-BCD, RF-CMOS und CIS, das über Jahre aufgebaut wurde
- Hohe Qualifikationsanforderungen in Automotive-, Industrie- und Medizintechnikmärkten, die Neueinsteiger abschrecken und Wechselkosten für Kunden erhöhen
- Lange Lebenszyklen der Produkte, die wiederkehrende Aufträge über viele Jahre und eine relativ stabile Auslastung ermöglichen
- Enge Entwicklungskooperationen mit Schlüsselkunden, die zu gemeinsam optimierten Prozessplattformen und damit struktureller Kundenbindung führen
l>Im Gegensatz zu reinen Commodity-Fabs war Tower stärker auf komplexe Spezialanwendungen fokussiert, was Preissetzungsmacht und Margenpotenzial in ausgewählten Segmenten unterstützen konnte. Diese Fähigkeiten sind auch für die integrierte Foundry-Strategie des Erwerbers relevant.
Wettbewerbsumfeld
Im globalen Foundry-Segment trat Tower Semiconductor gegen eine Reihe von Wettbewerbern an, die je nach Technologiefokus unterschiedlich relevant sind. Zu den wichtigsten zählten:
- TSMC als weltweit größter Auftragsfertiger, der neben Leading-Edge-Knoten auch analoge und Mixed-Signal-Technologien anbietet
- GlobalFoundries mit Positionen in RF-, Automotive- und Industrieknoten
- UMC und weitere regionale Foundries im Bereich ausgereifter Knoten und Spezialprozesse
- Regionale Foundries in China, Taiwan, Japan, den USA und Europa, die gezielt Nischen in Power-, Sensor- und Automotive-Anwendungen adressieren
l>Der Wettbewerbsdruck ist vor allem in ausgereiften Strukturbreiten und Standard-Analogtechnologien hoch. In komplexen Spezialprozessen, hochqualifizierten Automotive-Anwendungen und kundenspezifischen Plattformen ist die Konkurrenz zwar vorhanden, aber deutlich konzentrierter. Für Tower blieben Differenzierung über Prozessqualität, Zuverlässigkeit und kundenspezifische Services entscheidend; diese Aspekte wurden nach der Übernahme im Kontext der erweiterten Wettbewerbslandschaft des Mutterkonzerns bewertet.
Management und Strategie
Das Management von Tower Semiconductor verfolgte eine Strategie der Fokussierung auf Spezialtechnologien und der selektiven Kapazitätserweiterung. Historisch standen der Turnaround von verlustreichen Fabs hin zu verbesserter Auslastung und die Bildung strategischer Partnerschaften im Vordergrund. Öffentliche Aussagen betonten:
- Kapitaldisziplin und sorgfältige Auswahl von Investitionsprojekten
- Stärkung der Kundenbasis in strukturell wachsenden Nischen wie Automotive-Elektronik, Industrie, Kommunikationsinfrastruktur und Bildsensorik
- Ausbau langfristiger Liefer- und Entwicklungsverträge mit Schlüsselkunden
- Risikomanagement in Bezug auf Lieferketten, geopolitische Entwicklungen und regulatorische Rahmenbedingungen
l>Im Anschluss an die Übernahme wurden Führungs- und Steuerungsstrukturen schrittweise in die Organisationsstrukturen des Erwerbers integriert; die zuvor eigenständige Unternehmensführung ist dadurch nicht mehr isoliert verantwortlich für die strategische Ausrichtung des Geschäfts.
Branchen- und Regionalanalyse
Der globale Halbleitermarkt ist zyklisch, langfristig aber strukturell wachstumsstark, getrieben von Digitalisierung, Elektrifizierung und Vernetzung. Innerhalb dieses Marktes positionierte sich Tower Semiconductor vor allem im Segment analoger und Mixed-Signal-ICs sowie in Spezialanwendungen. Diese Bereiche weisen tendenziell längere Produktlebenszyklen und geringere Volatilität als das klassische Speicher- oder Leading-Edge-Logikgeschäft auf. Regional war das Unternehmen in mehreren Schlüsselregionen aktiv:
- Israel als F&E- und Produktionsstandort mit hoher Ingenieursdichte, aber erhöhter geopolitischer Unsicherheit
- USA als wichtiger Produktions- und Absatzmarkt mit Zugang zu Industrie-, Verteidigungs- und Automotive-Kunden sowie zu Förderprogrammen für heimische Halbleiterproduktion
- Japan als weiterer wichtiger Produktionsstandort und Absatzmarkt mit Zugang zu Industrie- und Elektronikkunden
- Asien im weiteren Sinne als zentraler Endmarkt und Partnerregion für zusätzliche Fertigungskapazitäten, jedoch mit intensivem Wettbewerb und regulatorischen Spannungsfeldern
l>Die Positionierung in wachstumsstarken Endmärkten wie Automotive, Industrie und Kommunikation bietet strukturelle Chancen, ist aber durch geopolitische und regulatorische Faktoren überlagert, die insbesondere konservative Marktteilnehmer sorgfältig beobachten sollten. Nach der Integration in einen größeren Konzern werden regionale Strategien und Marktansätze in die übergeordnete Standort- und Produktionsplanung des Erwerbers eingebunden.
Unternehmensgeschichte und Entwicklung
Tower Semiconductor entstand in den 1990er-Jahren aus einer Abspaltung des Halbleitergeschäfts eines israelischen Industriekonzerns und baute seine erste große Fertigung im Norden Israels auf. In den frühen 2000er-Jahren verstärkte das Unternehmen seine Präsenz in der analogen und Mixed-Signal-Fertigung und nahm die Rolle eines spezialisierten Pure-Play-Foundry-Anbieters ein. In den folgenden Jahren erfolgten mehrere strategische Schritte:
- Übernahme und Integration zusätzlicher Fabs, unter anderem in den USA und Japan, um die Kundenbasis und die Technologiepalette zu erweitern
- Fokussierung auf Spezialprozesse wie Power-Management, RF, SiGe und Bildsensorik
- Eingehende Kooperationsvereinbarungen und Joint Ventures mit Partnern in Asien, um regionalen Zugang und Fertigungsoptionen auszubauen
- Verhandlungen über eine Übernahme durch einen globalen Halbleiterkonzern, die schließlich zu einer Integration in dessen Geschäftsstruktur führten
l>Aus einem regionalen Fertiger entwickelte sich Tower Semiconductor so zu einem global aktiven Nischenanbieter im Foundry-Segment mit etabliertem Kundenstamm; die jüngste Übernahme änderte die Eigentümerstruktur und die Einbindung in globale Strategien.
Sonstige Besonderheiten
Mehrere Besonderheiten sind für die Einordnung des Unternehmens relevant. Erstens unterliegt Tower Semiconductor als israelisch geprägtes Unternehmen geopolitischen Risiken, die sich indirekt auf Lieferketten, Personalverfügbarkeit und Versicherungsprämien auswirken können. Zweitens adressiert das Unternehmen sicherheits- und zulassungsrelevante Märkte wie Automotive und Medizintechnik, in denen hohe Qualitäts- und Langzeitverfügbarkeitsanforderungen bestehen. Drittens war die Gesellschaft in internationale Förder- und Subventionsprogramme eingebunden, insbesondere in den USA, Israel und Japan, was Chancen, aber auch Abhängigkeiten von industriepolitischen Rahmenbedingungen schafft. Viertens war die Aktionärsstruktur im Vergleich zu sehr großen Foundries konzentrierter, was die Kursvolatilität erhöhen konnte; nach der Übernahme entfiel die eigenständige Börsennotierung. Schließlich spielt Währungsexposure aufgrund der Kombination aus israelischen Kostenstrukturen, US-Dollar-basierter Berichterstattung und globalen Kunden eine Rolle.
Chancen aus Sicht konservativer Anleger
Für risikoaverse Marktteilnehmer ergaben sich mehrere potenzielle Chancen. Erstens bot die Spezialisierung auf analoge, Mixed-Signal-, Power- und Sensoranwendungen Zugang zu Segmenten mit strukturellem Wachstum und vergleichsweise stabilen Produktzyklen. Zweitens konnte die starke Verankerung in Automotive-, Industrie- und Kommunikationsmärkten von Trends wie Elektrifizierung, Industrieautomatisierung, Ausbau von Kommunikationsnetzen und wachsender Sensorik-Durchdringung profitieren. Drittens ermöglicht(e) der Foundry-Ansatz eine breitere Kundenbasis und reduzierte die Abhängigkeit von einzelnen Endanwendungen. Viertens konnte eine potenzielle Beteiligung oder Transaktion mit größeren Industriepartnern zusätzlichen strategischen Wert heben. Fünftens schuf die Fokussierung auf Nischen-Prozessplattformen mit hohen Qualifikationsbarrieren eine gewisse Preissetzungsmacht und verringerte den unmittelbaren Wettbewerbsdruck im Vergleich zu stark commoditisieren Standardknoten. Nach der Übernahme sind viele dieser Chancen im Rahmen der übergeordneten Konzernstrategie zu beurteilen.
Risiken und konservative Bewertung
Denen gegenüber stehen substanzielle Risiken, die gerade für konservativ orientierte Marktteilnehmer relevant sind. Die Halbleiterbranche ist strukturell zyklisch; Nachfrageschwankungen können zu Unterauslastung der Fabs und Margendruck führen. Als mittelgroßer Foundry-Anbieter war Tower Semiconductor zudem größenmäßig deutlich hinter Branchenführern zurück und konnte Skaleneffekte nur begrenzt nutzen. Das Unternehmen stand im Wettbewerb mit finanziell stärkeren Konkurrenten, die ebenfalls Analogspezialitäten ausbauen. Geopolitische Spannungen im Nahen Osten, handelspolitische Konflikte zwischen Großmächten sowie Exportkontrollen können Produktionsstandorte und Kundenbeziehungen beeinträchtigen. Zusätzlich bestehen technologiebezogene Risiken: Falsch getimte Kapazitätserweiterungen, Fehlinvestitionen in Prozesse mit begrenzter Marktnachfrage oder technologische Disruptionen durch neue Integrationskonzepte könnten die Wettbewerbsposition schwächen. Schließlich ist die Abhängigkeit von Schlüsselpersonal im Management und in der Prozessentwicklung bedeutend; ein Verlust zentraler Know-how-Träger könnte sich negativ auswirken. Vor diesem Hintergrund kann Tower Semiconductor innerhalb eines diversifizierten Portfolios weiterhin als zyklischer, technologiegetriebener Nischenwert betrachtet werden, wobei nach der Übernahme die Einordnung und Steuerung dieser Risiken im Kontext der Konzernstruktur zu erfolgen hat.