Dank neuer Rüstungsfantasie: Darum knallt die Deutz-Aktie jetzt zweistellig nach oben!
Max Gross
Max Gross
Max Gross verfügt über langjährige Börsenerfahrung, davon fünf Jahre als Redakteur bei einem der führenden Anlegermagazine Deutschlands. Für ARIVA.DE bereitet er Markt- und Unternehmensentwicklungen fundiert, praxisnah und mit klarem Fokus auf Anlageentscheidungen auf. Sein Schwerpunkt liegt auf US-Aktien, Dividendenwerten und Value-Titeln. Ziel seiner Arbeit ist es, Anlegerinnen und Anlegern relevante Informationen, konkrete Investmentideen und belastbare Impulse für den langfristigen Vermögensaufbau zu liefern. Dafür setzt er auf die Kombination aus technischer und fundamentaler Analyse.
Grünes Licht für eine Übernahme und positive Analystenkommentare lassen die Aktie von Motorenhersteller Deutz am Dienstag zweistellig durch die Decke gehen.
Für dich zusammengefasst:
Die Deutz-Aktie hat in diesem Jahr Gewinne von rund einem Drittel.
Das Bundeskartellamt stimmte einer Übernahme durch FFG zu.
Sechs Analysten empfehlen den Kauf der Deutz-Aktie.
Über viele Jahre hinweg fristete der im MDAX notierte Motorenhersteller Deutz ein Schattendasein. Die Geschäfte waren stark abhängig von konjunkturellen Schwankungen, sodass die Aktie in einer breiten Range zwischen 3 und 8 Euro hin und her pendelte.
Doch inzwischen ist es den Kölnern gelungen, sich als Rüstungsprofiteur zu etablieren, was nicht nur der Geschäfts-, sondern auch der Kursentwicklung eine neue Qualität verliehen hat. Vom Paradies für Range-Trade hat sich die Aktie inzwischen zu einem Kursgaranten entwickelt, der Anlegerinnen und Anlegern allein in diesem Jahr Gewinne von rund einem Drittel beschert hat.
Zweistellige Kursgewinne – das treibt die Aktie jetzt an
Daran haben nicht zuletzt die große, zeitweise zweistelligen Kursgewinne am Dienstag großen Anteil. Die Deutz-Aktie profitierte hierfür von gleich zwei günstigen Entwicklungen.
Andererseits sackte das Papier gleich zwei positive Analystenkommentare ein. Sowohl Kepler Cheuvreux als auch Oddo BHF haben ihre jeweiligen Kaufempfehlungen für die Aktie bekräftigt und ihre Kursziele angehoben.
Kepler Cheuvreux sieht den fairen Wert von Deutz jetzt bei 16,00 Euro, Oddo BHF sogar bei 16,40 Euro. Damit könnte die Aktie vor Kursgewinnen von weiteren 40 Prozent und mehr stehen. Hans-Joachim Heimbürger von Kepler Cheuvreux verwies in seiner Studie "vielversprechendes Wachstum und hohes Synergiepotenzial", sein Kollege Klaus Ringel sieht in der Übernahme von FFG einen "Meilenstein" und den Katalysator für ein früheres Erreichen der mittelfristigen Unternehmensziele.
Insgesamt liegen für die Deutz-Aktie sechs Empfehlungen vor – sie alle raten zum Kauf. Im Mittel wird ein fairer Wert von 12,88 Euro genannt, was einem Aufwärtspotenzial von rund einem Viertel entspricht. Weitere Kurszielanhebungen könnten also in Kürze folgen.
Trendbeschleunigung zeichnet sich ab, Aufwärtstrend gewinnt an Fahrt
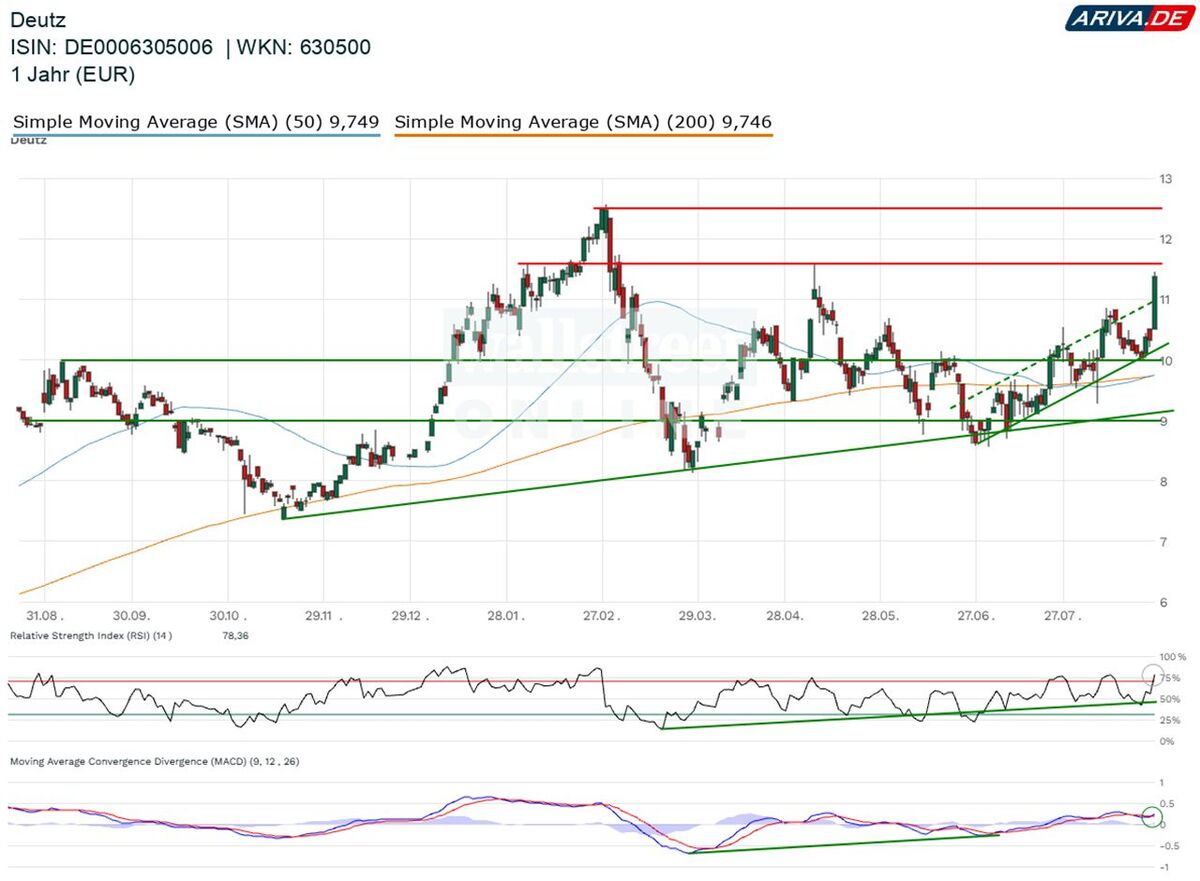
Zuletzt standen die Deutz-Anteile unter Druck, nachdem sie im Februar noch ein Mehrjahreshoch erreicht hatten. Doch in den vergangenen Wochen setzte ein Erholungstrend ein, der sich jetzt deutlich beschleunigen dürfte, nachdem die Aktie am Dienstag aus dem kurzfristigen Aufwärtstrendkanal nach oben ausbricht.
Unterstützt wird die verbesserte Ausgangslage der Aktie außerdem durch steigende technische Indikatoren – der Trendstärkeindikator MACD zeigt jetzt ebenfalls einen an Fahrt gewinnenden Aufwärtstrend an – sowie ein Golden Cross der gleitenden Durchschnitte.
Im Bereich von 11,60 Euro liegt zwar ein Widerstand, dieser könnte aber nach einer kurzen Konsolidierungsphase, um die Überhitzung im RSI abzubauen, überwunden werden, sodass der Weg in Richtung des 52-Wochen-Hochs frei wäre.
Auch mit Blick auf die Unternehmensbewertung deutet einiges darauf hin, dass die Deutz-Aktie noch nicht an ihrem Aufwärtsziel angelangt sein dürfte. Für das laufende Geschäftsjahr sind die Kölner mit einem KGVe von 13,1 bewertet, das infolge steigender Gewinne 2027 auf 9,8 sinken soll – ein Wert deutlich unter dem 10-Jahres-Mittel von 14,9.
Darüber hinaus gibt die Aktie auch beim EV/EBITDA-Verhältnis von 7,2 für dieses und von 5,4 für das kommende Jahr eine gute Figur ab. Die lange schwachen Barmittelzuflüsse sollen unterdessen deutlich steigen, sodass die Cashflow-Rendite nach 3,9 Prozent im abgelaufenen Geschäftsjahr bei zufriedenstellenden 6,8 Prozent in 2027 liegen könnte. Das würde auch der Dividendenrendite auf die Sprünge helfen, die aktuell bei 2,1 Prozent liegt.
Insgesamt bietet die Deutz-Aktie daher auch nach dem jüngsten Kurssprung ein äußerst attraktives Gesamtpaket – eine Einschätzung, die CEO Sebastian Schulte sicherlich Teilen würde, der erst vor zwei Wochen 8.000 eigene Anteile erworben hatte.
Hinweis:
ARIVA.DE veröffentlicht in dieser Rubrik Analysen, Kolumnen und Nachrichten aus verschiedenen Quellen.
Die ARIVA.DE AG ist nicht verantwortlich für Inhalte, die erkennbar von Dritten in den „News“-Bereich
dieser Webseite eingestellt worden sind, und macht sich diese nicht zu Eigen. Diese Inhalte sind insbesondere durch
eine entsprechende „von“-Kennzeichnung unterhalb der Artikelüberschrift und/oder durch den Link
„Um den vollständigen Artikel zu lesen, klicken Sie bitte hier.“ erkennbar; verantwortlich für
diese Inhalte ist allein der genannte Dritte.













 Aufrufe: 3165
 Audio
 Teilen