Nvidia so billig wie lange nicht? 6 Tage bis zu den Zahlen
Nicolas Ebert
Nicolas Ebert
Nicolas Ebert steht für kompakte Nachrichten mit einem sicheren Gespür für relevante Marktthemen. Nach über 6 Jahren für wallstreetONLINE und ariva.de im Einsatz fühlt sich der Berliner in der Finanzwelt wie zu Hause. Seine Inhalte reichen querbeet von Value-Titeln und den Märkten in Asien über die US Big-Techs bis hin zu aktuellen Top-Performern auf dem globalen Börsenparkett. So entstehen informative News, die Anlegern echten Halt geben.
Nach dem Kurseinbruch sprechen Profis von der "Chance des Lebens", und sogar ein berühmter Leerverkäufer meldet sich zu Wort. Doch große Banken senken ihre Kursziele. Wer hat recht?
Für dich zusammengefasst:
Nvidia setzte im Geschäftsjahr 215,9 Milliarden USD um.
Analysten erwarten fast doppelte Umsatzsteigerung auf 411,9 Milliarden USD.
Nvidia legt am 17. November neue Quartalszahlen vor.
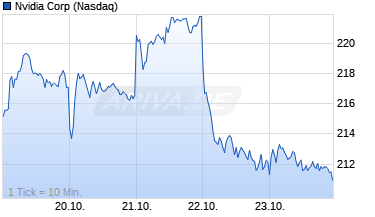
Nach dem Absturz der vergangenen Tage wittern Investoren bei Nvidia ein Schnäppchen. Selbst Michael Burry, bekannt aus "The Big Short", wird hellhörig. Der Markt dürfte die Aktie bald als "verdammt guten Trade" sehen, sagte er laut Stocktwits. Langfristig halten will er sie aber nicht. Burry erwartet, dass Nvidias Vorsprung in den nächsten fünf Jahren schrumpft. Die Kontroverse um Konzernchef Jensen Huang werde dem Geschäft dagegen kaum schaden.
"Lächerlich günstig"
Noch deutlicher wird Jordan Klein von Mizuho. Die Aktie sei womöglich "lächerlich günstig", sagte er dem US-Sender CNBC. Gemessen am erwarteten Gewinn sei die Bewertung unter das Zehnfache gefallen. Das sei "normalerweise Unternehmen vorbehalten, die strukturelle Schwächen aufweisen", und das sei hier nicht der Fall.
Das größte Risiko bleibe Huang selbst, der "in den Augen der Anleger unersetzbar" sei. Julian Emanuel von Evercore ISI spricht sogar von der "Chance des Lebens", solange die Führung stabil bleibt.
Citi und Wells Fargo senkten dagegen vor den Quartalszahlen ihre Kursziele auf 285 und 300 US-Dollar, raten aber weiter zum Kauf. Citi-Analyst Atif Malik erwartet, dass teurer Speicher die Marge drückt. Am Dienstag fiel die Aktie.
Die Zahlen sprechen für Nvidia. Im Geschäftsjahr bis Januar 2026 setzte der Konzern laut Ariva 215,9 Milliarden US-Dollar um und verdiente 120,1 Milliarden US-Dollar. Der Gewinn je Aktie lag bei 4,94 US-Dollar. Für das laufende Geschäftsjahr erwarten Analysten laut Marketscreener fast eine Verdopplung des Umsatzes auf 411,9 Milliarden US-Dollar und einen Gewinn je Aktie von zehn US-Dollar.
Anlegerinnen und Anleger zahlen damit rund 17 US-Dollar für jeden US-Dollar erwarteten Gewinn, ein Jahr später nur noch etwa elf. Die Dividende spielt kaum eine Rolle. Alle acht von Ariva erfassten Analysten raten zum Kauf.
Am 17. November legt Nvidia Zahlen vor. Analysten erwarten einen Gewinn je Aktie von 2,47 US-Dollar bei rund 109 Milliarden US-Dollar Umsatz.
Fazit
Nvidia war gemessen am Gewinn lange nicht mehr so günstig. Das Geschäft wächst rasant und wirft enorme Gewinne ab. Dagegen stehen die Untersuchung um Huang, mögliche Folgen für das Chinageschäft und steigende Kosten für Speicher. Wer einsteigen will, wartet wohl besser die Zahlen am 17. November ab.
Werbung
Passende Knock-Outs
Strategie
Hebel
Steigender Kurs
Call
5
10
20
Fallender Kurs
Put
5
10
20
Den Basisprospekt sowie die Endgültigen Bedingungen finden Sie jeweils hier:
DE000NB2E8B0 ,
DE000NB2RPD3 ,
DE000NB2RN81 ,
DE000NB74ZW2 ,
DE000NB75V56 ,
DE000NB75VX6 . Bitte informieren Sie sich vor Erwerb ausführlich über Funktionsweise und Risiken der Produkte. Bitte beachten Sie auch die weiteren Hinweise zu dieser Werbung.
Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten. Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlagestrategien geeignet.
Hinweis:
ARIVA.DE veröffentlicht in dieser Rubrik Analysen, Kolumnen und Nachrichten aus verschiedenen Quellen.
Die ARIVA.DE AG ist nicht verantwortlich für Inhalte, die erkennbar von Dritten in den „News“-Bereich
dieser Webseite eingestellt worden sind, und macht sich diese nicht zu Eigen. Diese Inhalte sind insbesondere durch
eine entsprechende „von“-Kennzeichnung unterhalb der Artikelüberschrift und/oder durch den Link
„Um den vollständigen Artikel zu lesen, klicken Sie bitte hier.“ erkennbar; verantwortlich für
diese Inhalte ist allein der genannte Dritte.














 Aufrufe: 2409
 Audio
 Teilen


 Werbung











