Darum sollte diese beliebte Dividenden-Aktie jetzt unbedingt vermieden werden!
Max Gross
Max Gross
Max Gross verfügt über langjährige Börsenerfahrung, davon fünf Jahre als Redakteur bei einem der führenden Anlegermagazine Deutschlands. Für ARIVA.DE bereitet er Markt- und Unternehmensentwicklungen fundiert, praxisnah und mit klarem Fokus auf Anlageentscheidungen auf. Sein Schwerpunkt liegt auf US-Aktien, Dividendenwerten und Value-Titeln. Ziel seiner Arbeit ist es, Anlegerinnen und Anlegern relevante Informationen, konkrete Investmentideen und belastbare Impulse für den langfristigen Vermögensaufbau zu liefern. Dafür setzt er auf die Kombination aus technischer und fundamentaler Analyse.
Coca-Cola gehört langfristig zu den bewährtesten und beliebtesten Dividendenaktien, doch aktuell ist der Kauf der Aktie ein No-Go! Der Grund dafür ist simpel.
Für dich zusammengefasst:
Dividenden-ETFs zeigen hohe Performance, z.B. +32,1%.
Coca-Cola-Aktie ist aktuell 22,1% über dem 5-Jahres-Durchschnitt.
Die Dividendenrendite beträgt nur 2,16%, niedrigster Wert seit 10 Jahren.
In den vergangenen Wochen und Monaten hat der KI-Trade spürbar an Schwung verloren. Viele bei Anlegerinnen und Anlegern gefragte Aktien, darunter Micron, SanDisk und nach dem Rücktritt von CEO Jensen Huang nicht zuletzt Nvidia, haben gegenüber ihren Allzeithochs inzwischen oft 30, 40 oder sogar 50 Prozent an Wert verloren. Die oft beschworene KI-Blase ist damit bereits teilweise geplatzt.
Eine bemerkenswert starke Vorstellung ist hingegen den lange ignorierten Dividenden- und Value-Aktien gelungen. Einer der weltweit größten Dividenden-ETFs mit einem Anlagevermögen von fast 124 Milliarden US-Dollar, der US Dividend Equity ETF von Finanzdienstleister Charles Schwab, blickt gegenüber dem Stand vor einem Jahr auf ein Plus von 32,1 Prozent zurück. Damit hängt er den US-Technologieindex Nasdaq 100 (+10,9 Prozent) mit spielender Leichtigkeit ab.
Coca-Cola besser als Nvidia – doch das hat seinen Preis!
Diese Outperformance ist nicht zuletzt auch dank der Aktie von Coca-Cola gelungen, die mit rund 4,1 Prozent die fünftgrößte Position des ETFs darstellt – sie hat sich binnen Jahresfrist sogar um 36,3 Prozent gesteigert.
Mit einer Historie von 63 Jahren ununterbrochener Anhebungen gehört der Brausehersteller zu den langfristig zuverlässigsten und erfolgreichsten Dividendenzahlern. Auch Investorenlegende Warren Buffett hat auf Coca-Cola geschworen, die Aktie ist schon seit Jahrzehnten ein fester Bestandteil im Portfolio von Berkshire Hathaway. Auch Buffett-Nachfolger Greg Abel hat bislang keinen Anlass zu Veränderungen gesehen.
Allerdings hat die Coca-Cola-Aktie (wie andere Dividendenaktien auch) inzwischen ein gewaltiges Problem: Sie ist der Unternehmens- und Geschäftsentwicklung weit vorausgeeilt und damit viel zu teuer für ein Investment geworden. Das macht sie nicht nur zunehmend unattraktiv, sondern auch zu einem Risiko.
Zwar kletterten die Erlöse und Gewinne zuletzt deutlich schneller und zuverlässiger als bei Mitbewerber PepsiCo, doch der steile Kursanstieg hat das Kurs-Gewinn-Verhältnis für das laufende Geschäftsjahr 2026 auf 29,2 getrieben. Das ist für ein Unternehmen mit einem Umsatzwachstum im einstelligen Prozentbereich viel zu viel. Gegenüber dem 5-Jahres-Durchschnitt von 23,9 handelt Coca-Cola aktuell mit einem Aufschlag von 22,1 Prozent, gegenüber dem Branchenmittel liegt sogar eine Bewertungsprämie von fast 88 Prozent vor.
Dividende so wenig attraktiv wie seit mehr als 10 Jahren nicht mehr
Dieser Trend setzt sich über viele weitere Bewertungskennziffern fort. Des Weiteren in Frage gestellt wird das hohe KGV durch ein wenig attraktives Kurs-Gewinnwachstumsverhältnis von 3,54. Als günstiger Wert gilt 1,0 oder geringer; im Durchschnitt handelt die Branche mit einem Wert von 2,4.
Bei weiteren wichtigen Kennziffern, wie dem EV/EBITDA- oder dem Kurs-Cashflow-Verhältnis liegt Coca-Cola ebenfalls um bis zu 163 Prozent über den Vergleichswerten der Mitbewerber. Gegenüber der eigenen historischen Norm herrschen hier wie beim KGV Aufschläge von rund 20 Prozent.
Die Dividendenrendite hingegen ist mit 2,16 Prozent so niedrig wie seit mehr als 10 Jahren nicht mehr. Gleichzeitig liegt sie um 24,1 Prozent unter dem 5-Jahres-Mittel. Damit ist Coca-Cola auch laut der sogenannten Dividend-Yield-Theorie viel zu teuer. Selbst Analystinnen und Analysten, welche die Aktie mit überwältigender Mehrheit zum Kauf empfehlen, sehen das Ende der Fahnenstange erreicht. Ihr Kursziel liegt mit 98,43 US-Dollar nur ein Prozent vom Eröffnungskurs vom Freitag entfernt.
Nicht nur überteuert, sondern auch überkauft
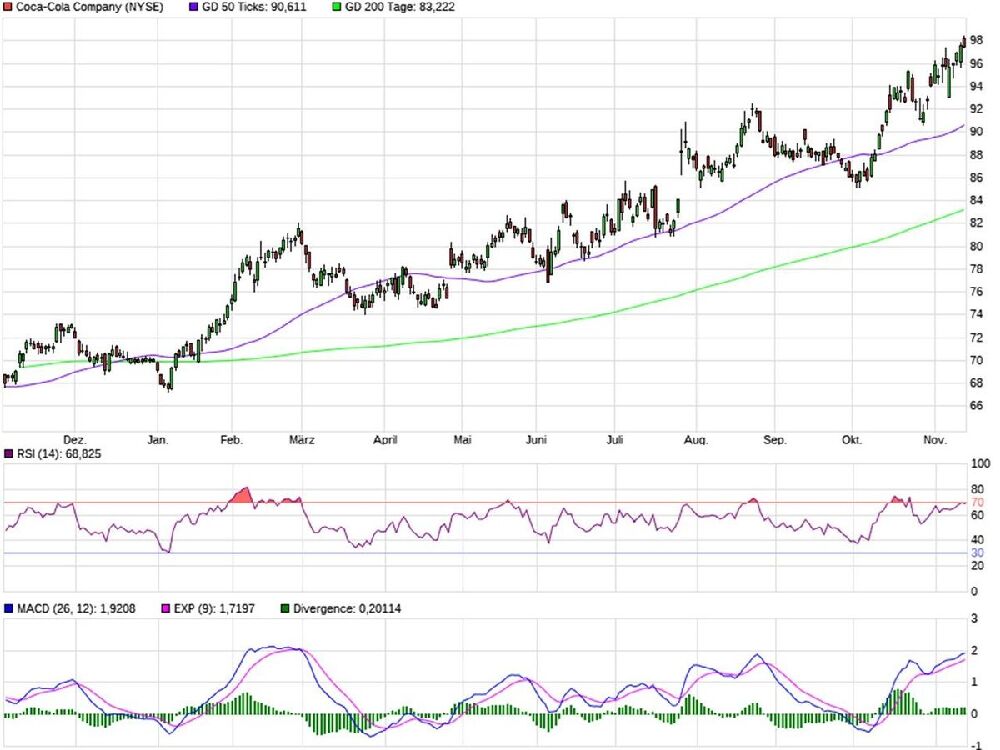
Nicht nur fundamental, sondern auch technisch mehren sich die Warnsignale. Zwar hat die Aktie in den vergangenen Tagen wiederholt neue Allzeithochs markiert, die in der technischen Analyse als starke Kaufsignale gelten, doch die Rekordjagd wird von den Indikatoren nur unzureichend unterstützt. Sie liefern gegenüber den Verlaufshochs im Februar und März bearishe Divergenzen.
Damit besteht eine hohe Wahrscheinlichkeit, dass sich die jüngsten Rekordnotierungen spätestens mittelfristig als Fehlsignal entpuppen und die Aktie vor einer Trendwende steht. Mit einem RSI-Wert von rund 69 Punkten nähert sich Coca-Cola außerdem überkauften Niveaus an – auf Wochen- und Monatsbasis ist das angesichts Niveaus über 70 Zählern bereits der Fall. Auch das spricht dafür, dass die Aktie ihr Pulver bereits verschossen hat.
Fazit: Vorerst meiden und durch Alternativen ersetzen
Die Furcht vor einem Platzen der KI-Blase hat viele Investoren in die vermeintliche Sicherheit von Dividenden- und Value-Werten getrieben, was vor allem Coca-Cola hohe Kursgewinne beschert hat. Inzwischen ist die Unternehmensbewertung der tatsächlichen Geschäftsentwicklung aber so weit vorausgeeilt, dass die Risiken einer kräftigen Bewertungskorrektur hier der KI-Branche in nichts nachstehen.
Mit Multiplikatoren um mehr als 20 Prozent über der historischen Norm und bis zu dreistelligen Niveaus gegenüber dem direkten Konkurrenten PepsiCo sowie dem Rest der Branche ist die Coca-Cola-Aktie von einem Sicherheitsanker zu einem Risikofaktor geworden. Anlegerinnen und Anleger sollten daher mit dem Abbau von Positionen beginnen und sie entweder zu niedrigeren Preisen zurückkaufen oder gegen günstiger bewertete Alternativen austauschen.
Autor: ARIVA.DE Redaktion/Max Gross
Werbung
Passende Knock-Outs
Strategie
Hebel
Steigender Kurs
Call
5
10
20
Fallender Kurs
Put
5
10
20
Den Basisprospekt sowie die Endgültigen Bedingungen finden Sie jeweils hier:
DE000NB6GG63 ,
DE000NB7WF89 ,
DE000NB71A71 ,
DE000NB7WZ85 ,
DE000NB7HXR7 ,
DE000NB7AQ41 . Bitte informieren Sie sich vor Erwerb ausführlich über Funktionsweise und Risiken der Produkte. Bitte beachten Sie auch die weiteren Hinweise zu dieser Werbung.
Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten. Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlagestrategien geeignet.
Hinweis:
ARIVA.DE veröffentlicht in dieser Rubrik Analysen, Kolumnen und Nachrichten aus verschiedenen Quellen.
Die ARIVA.DE AG ist nicht verantwortlich für Inhalte, die erkennbar von Dritten in den „News“-Bereich
dieser Webseite eingestellt worden sind, und macht sich diese nicht zu Eigen. Diese Inhalte sind insbesondere durch
eine entsprechende „von“-Kennzeichnung unterhalb der Artikelüberschrift und/oder durch den Link
„Um den vollständigen Artikel zu lesen, klicken Sie bitte hier.“ erkennbar; verantwortlich für
diese Inhalte ist allein der genannte Dritte.














 Aufrufe: 250
 Audio
 Teilen


 Werbung











