US-Aktienmarkt vor dem Zusammenbruch? Dieses Warnsignal ist erschütternd!
Max Gross
Max Gross
Max Gross verfügt über langjährige Börsenerfahrung, davon fünf Jahre als Redakteur bei einem der führenden Anlegermagazine Deutschlands. Für ARIVA.DE bereitet er Markt- und Unternehmensentwicklungen fundiert, praxisnah und mit klarem Fokus auf Anlageentscheidungen auf. Sein Schwerpunkt liegt auf US-Aktien, Dividendenwerten und Value-Titeln. Ziel seiner Arbeit ist es, Anlegerinnen und Anlegern relevante Informationen, konkrete Investmentideen und belastbare Impulse für den langfristigen Vermögensaufbau zu liefern. Dafür setzt er auf die Kombination aus technischer und fundamentaler Analyse.
Der S&P 500 hat ein neues Allzeithoch fest im Blick. Gleichzeitig ist die Marktbreite so erschreckend niedrig, dass jetzt eine Extremsituation wie zuletzt 1999 vorliegt.
Für dich zusammengefasst:
Der S&P 500 ist nur 1% vom Rekordhoch entfernt.
Die Marktbreite ist auf dem niedrigsten Stand seit einem Jahr.
Eine ähnliche Situation gab es zuletzt 1999 vor einem Crash.
Neue Rekordhochs in Sicht: US-Aktienmarkt unerschütterlich ...
Trotz der höchsten Anleiherenditen seit vielen Jahren, anhaltend hohen Energiepreisen und immer riskanteren Finanzierungen des KI-Booms ist der US-Gesamtmarktindex S&P 500 auf dem Weg zu neuen Rekordnotierungen.
Nach einer Erleichterungsrallye im Zusammenhang mit dem Fed-Leitzinsentscheid am vergangenen Mittwoch, der zwar noch höhere Zinsen verspricht gleichzeitig aber auch für mehr Klarheit sorgte, sind US-Aktien nur noch rund 1 Prozent vom bisherigen Kursrekord von 7.816,70 Punkten entfernt.
Einmal mehr entwickelten sich in den vergangenen Tagen vor allem Halbleiter- und KI-Infrastruktur zur tonangebenden Kraft. Im Mittelpunkt standen vor allem die gewaltigen Kursgewinne bei AMD, Intel und Meta Platforms.
... aber gleichzeitig auch erschütternd schwach!
Doch die Nachhaltigkeit der jüngsten Gewinne am Gesamtmarkt steht unter einem gewaltigen Vorbehalt. Aus technischer Perspektive liegt nämlich eine Extremsituation vor, die es seit 1999 unmittelbar vor dem Platzen der Dotcom-Blase nicht mehr gegeben hat. Darauf folgten ein Crash sowie ein jahrelanger Bärenmarkt mit ebenso erschütternden wie Anlegernerven zermürbenden Kursverlusten.
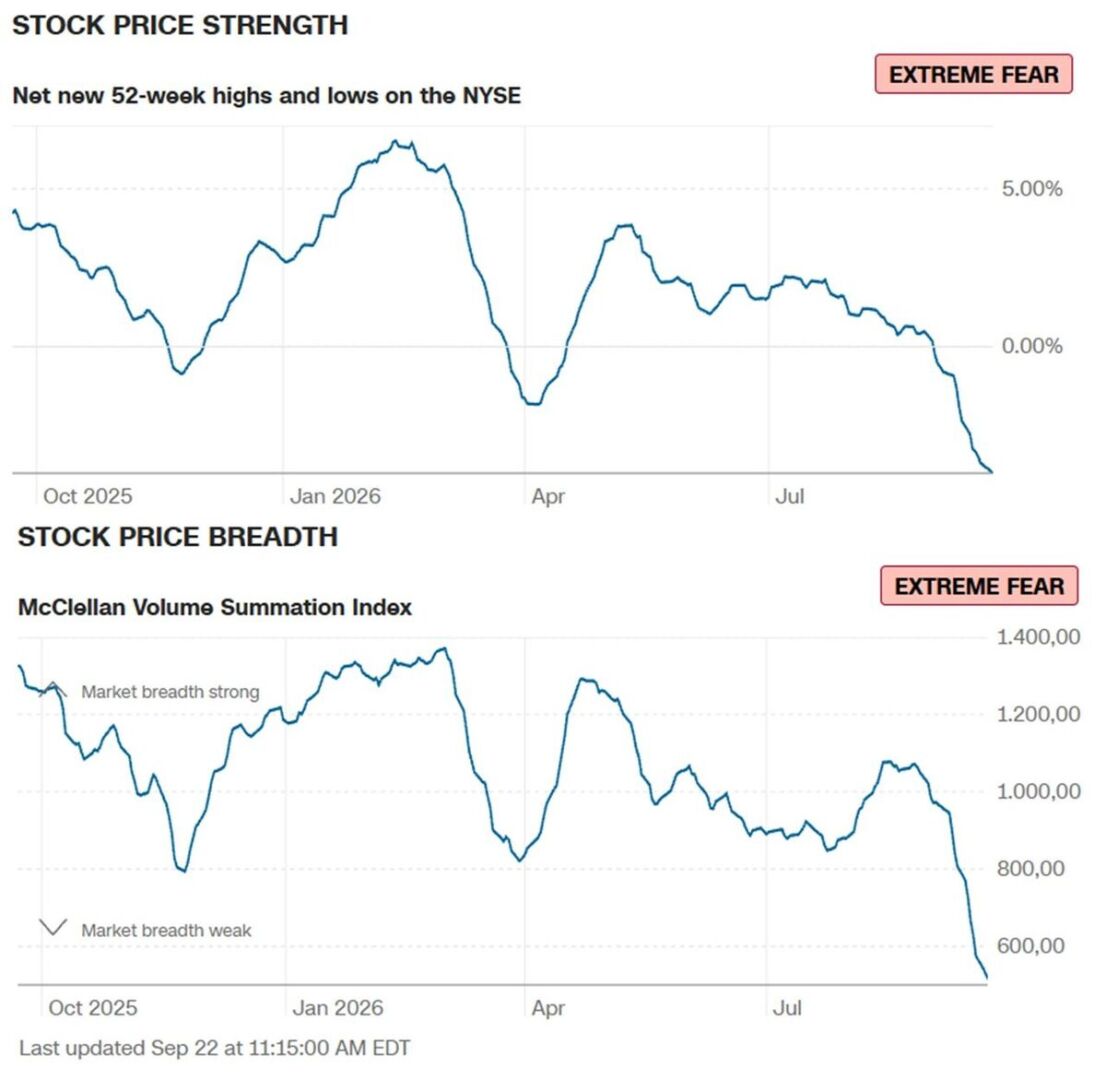
Während der S&P 500 vordergründig einen starken Gesamtmarkt signalisiert, hat sich unter der Oberfläche eine erschreckende Schwäche zusammengebraut. Die Marktbreite, also die Anzahl der Aktien und das Handelsvolumen, das an der Rallye partizipiert hat, ist auf den niedrigsten Stand seit mehr als einem Jahr gesunken.
Selbst auf dem Höhepunkt des Iran-Krieges und bei Ölpreisen von 120 US-Dollar pro Barrel Brent war die Marktbreite nicht so dünn, wie gegenwärtig. Der US-Gesamtmarkt wird also nur noch von einigen wenigen Werten zusammengehalten. Zuletzt markierten deutlich mehr Aktien 52-Wochen-Tiefs als neue 52-Wochen-Hochs. Werte wie AMD sind aktuell also nicht die Regel, sondern eine Ausnahmeerscheinung.
Die Diskrepanz zwischen S&P 500 auf beziehungsweise in unmittelbarer Nähe zu bisherigen Rekordnotierungen und gleichzeitig enorm geringer Marktbreite ist inzwischen so hoch wie seit 1999 nicht mehr. Insgesamt liegen nur drei Fälle mit einer vergleichbaren Ausgangslage vor. Das sind neben 1999 noch 1973 und 1929. In jedem der drei Fälle führte diese Konstellation zu einem Crash und jahrelangen Bärenmärkten.
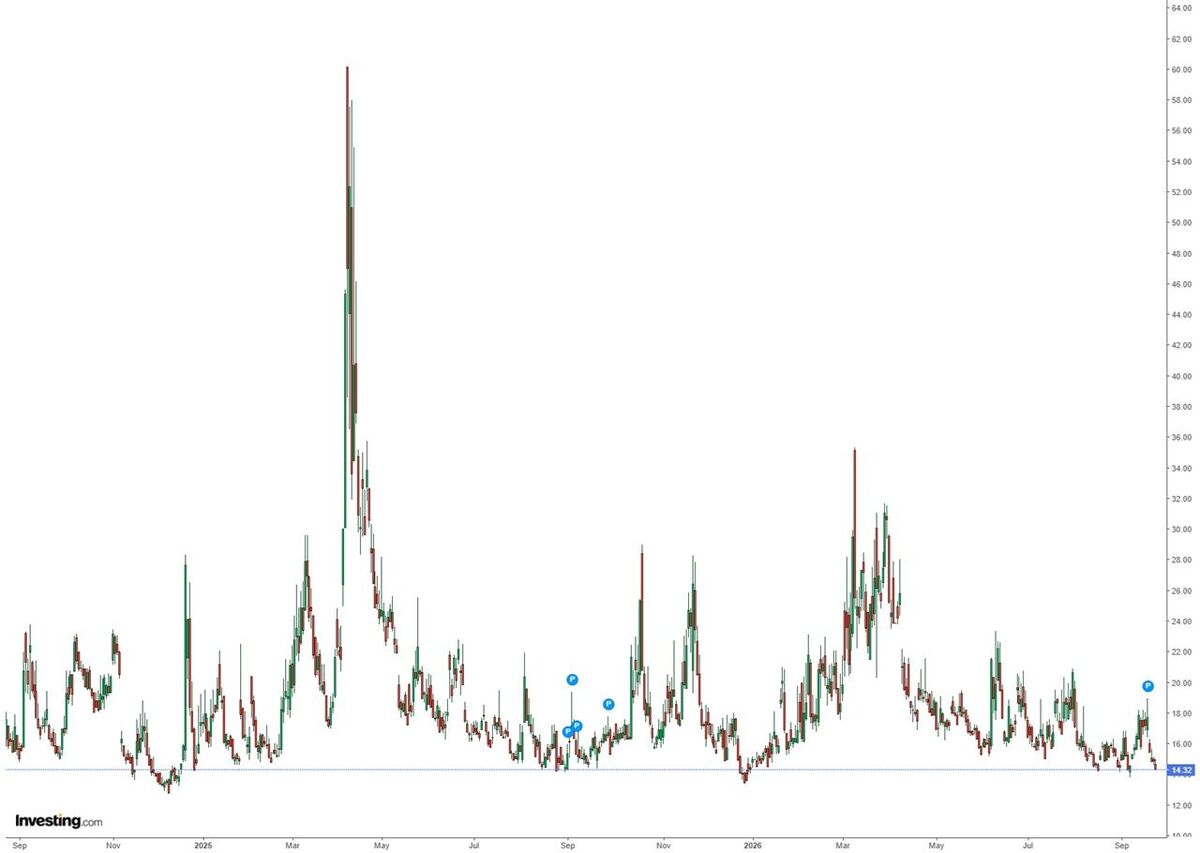
Zusätzlich verstärkt wird die technisch ohnehin schon außergewöhnliche Situation durch einen VIX-Index, der die Unruhe, die unter der Oberfläche eines scheinbar starken Aktienmarktes herrscht, völlig verdeckt.
Der als Angstbarometer bekannte Index bildet die implizite Volatilität und damit auch die Kosten für Optionen auf im S&P 500 notierte Aktien ab. Ein niedriger Stand ist für gewöhnlich mit geringen Optionspreisen und einem niedrigen Absicherungsbedürfnis assoziiert, ein hohes Indexniveau zeigt eine hohe Nachfrage nach Absicherung und höhere Optionspreise an.
Obwohl sich also gerade eine Mehrzahl der im S&P 500 notierten Aktien auf Talfahrt befindet, herrscht eines der innerhalb des vergangenen Jahres niedrigsten Absicherungsbedürfnisse und das, gleichwohl der Aktienmarkt gleich mit einer ganzen Reihe von Krisen konfrontiert ist, für die es keine kurzfristigen Lösungen gibt.
Mit Notierungen knapp unterhalb der bisherigen Kursrekorde signalisiert der S&P 500 vordergründig einen gesunden Aktienmarkt. Unter der Oberfläche vermeintlicher Stärke hat sich jedoch eine Ausgangslage zusammengebraut, die es in der modernen Finanzgeschichte so nur drei Mal vorher gab – jedes Mal davon endete in einem Crash und einem jahrelangen Bärenmarkt. Anlegerinnen und Anleger sollten daher jetzt allergrößte Vorsicht walten lassen.
Ausgemacht ist ein Crash jedoch nicht, denn für die aktuell bedrohliche Ausgangslage gibt es eine Lösung. Holen jetzt all diejenigen Werte auf, die sich gegenwärtig in Abwärtstrends befinden, würde sich die Marktbreite erholen und den US-Aktienmarkt wieder auf gesunde Beine stellen. Das hieße aber auch, dass die aktuellen Outperformer zu Underperformer werden. Wer daher statt auf einen Crash auf eine Erholung des übrigen Aktienmarktes setzen will, sollte auf gleichgewichtete ETF-Produkte wie den S&P 500 Equal Weight UCTIS ETF von Xtrackers (DWS) setzen.
Den Basisprospekt sowie die Endgültigen Bedingungen finden Sie jeweils hier:
DE000NB7PVX2 ,
DE000NB7QMT7 ,
DE000NB7TBF3 ,
DE000NB7R3E5 ,
DE000NB7QTD6 ,
DE000NB6XUQ4 . Bitte informieren Sie sich vor Erwerb ausführlich über Funktionsweise und Risiken der Produkte. Bitte beachten Sie auch die weiteren Hinweise zu dieser Werbung.
Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten. Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlagestrategien geeignet.
Hinweis:
ARIVA.DE veröffentlicht in dieser Rubrik Analysen, Kolumnen und Nachrichten aus verschiedenen Quellen.
Die ARIVA.DE AG ist nicht verantwortlich für Inhalte, die erkennbar von Dritten in den „News“-Bereich
dieser Webseite eingestellt worden sind, und macht sich diese nicht zu Eigen. Diese Inhalte sind insbesondere durch
eine entsprechende „von“-Kennzeichnung unterhalb der Artikelüberschrift und/oder durch den Link
„Um den vollständigen Artikel zu lesen, klicken Sie bitte hier.“ erkennbar; verantwortlich für
diese Inhalte ist allein der genannte Dritte.













 Aufrufe: 6053
 Audio
 Teilen

 Werbung











