SpaceX nach den Zahlen: So schätzen Analysten jetzt die Lage ein!
Max Gross
Max Gross
Max Gross verfügt über langjährige Börsenerfahrung, davon fünf Jahre als Redakteur bei einem der führenden Anlegermagazine Deutschlands. Für ARIVA.DE bereitet er Markt- und Unternehmensentwicklungen fundiert, praxisnah und mit klarem Fokus auf Anlageentscheidungen auf. Sein Schwerpunkt liegt auf US-Aktien, Dividendenwerten und Value-Titeln. Ziel seiner Arbeit ist es, Anlegerinnen und Anlegern relevante Informationen, konkrete Investmentideen und belastbare Impulse für den langfristigen Vermögensaufbau zu liefern. Dafür setzt er auf die Kombination aus technischer und fundamentaler Analyse.
Dem von Tesla-Chef Elon Musk gegründeten Raumfahrtunternehmen SpaceX ist in der vergangenen Woche ein Earnings-Coup gelungen. Dank einer hohen Nachfrage nach Rechenkapazitäten für KI-Anwendungen übertraf der Konzern mit Erlösen in Höhe von 14,6 Milliarden US-Dollar die Erwartungen deutlich.
Auch bei der Profitabilität macht SpaceX große Fortschritte. War pro Aktie nur ein Gewinn von 0,16 US-Dollar erwartet worden, konnte das Unternehmen 0,35 US-Dollar erzielen. Insgesamt wurde ein auf die Anteilseignerinnen und -eigner entfallender Nettogewinn von 4,404 Milliarden US-Dollar erwirtschaftet.
Damit schreitet die Monetarisierung sowohl der hohen KI-Nachfrage als auch nach orbitalen Transportkapazitäten schneller voran als vom Markt erwartet. Dafür wurde die Aktie mit Kursgewinnen von fast 8 Prozent belohnt, wenngleich diese am Donnerstag vollständig wieder abgegeben werden mussten.
Mit einem für das kommende Geschäftsjahr geschätzten KGV von fast 60 ist SpaceX immer noch ausgesprochen teuer, auch wenn die ersten Wachstums- und Profitabilitätssorgen ausgeräumt werden konnten. Daher lohnt sich für die weitere Kursbestimmung jetzt ein Blick auf die Analystenurteile nach den Zahlen.
Nicht überzeugen ließ sich von diesen DZ-Bank-Analyst Markus Leistner, der laut dem Vergleichsportal für Wall-Street-Analystinnen und -Analysten TipRanks als überdurchschnittlich zuverlässig gilt.
Er bekräftigte seine Verkaufsempfehlung, hob sein Kursziel aber von 100 auf 125 US-Dollar an. Er honorierte die höheren Erlöse aus der Vermietung von Rechenleistung, wies jedoch auf hohe Investitionskosten und Belastungen für die Barmittelzuflüsse hin. Eine Fusion mit Tesla hält er außerdem für immer wahrscheinlicher.
Andere Kritiker ebenfalls nur wenig beeindruckt
Auch bei Piper Sandler, HSBC und Susquehanna bleibt man vorsichtig. Hier liegen Empfehlungen zum Halten der Anteile mit Kurszielen von 140, 150 und 176 US-Dollar vor. Die HSBC begründete ihre Zurückhaltung damit, dass die Prognose für die Investitionsausgaben mit 35 bis 40 Milliarden US-Dollar höher lagen als erwartet.
Piper Sandler kündigte an, sein Bewertungsmodell überarbeiten zu wollen, nachdem man lediglich Ausgaben von 18,5 Milliarden US-Dollar erwartet hatte und damit um die Hälfte zu niedrig lag. In der Zwischenzeit halte man an seinem bisherigen Urteil fest.
Breite Menge an bekräftigten Kaufempfehlungen
Institute, welche SpaceX schon vor den Zahlen mit "Übergewichten" oder "Kaufen" bewertet hatten, bekräftigten ihre Einschätzungen mehrheitlich, passten ihre Kursziele jedoch zum Teil deutlich nach oben an – so zum Beispiel bei der Bank of America, wo der faire Wert nach 235 jetzt mit 275 US-Dollar veranschlagt wird.
Bei der Schweizer UBS wurde das Kursziel von 210 auf 230 US-Dollar angehoben. Analyst John Hodulik sprach davon, dass SpaceX den hohen Erwartungen gerecht werde. Bei der Royal Bank of Canada (RBC), TD Cowen und der Deutschen Bank bestehen mit 225, 224 und 235 US-Dollar Kursziele in vergleichbarer Größenordnung.
Schon deutlich positiver wird SpaceX von Barclays und Morgan Stanley bewertet. Beide Banken versehen die Aktie mit einem Preisschild von 300 US-Dollar – bei Morgan Stanley wurde vor allem die EBIT-Prognose deutlich angepasst. Doch unter den zum Kauf empfehlenden Research-Häusern gibt es auch zurückhaltendere Stimmen, wie zum Beispiel Stifel, wo der faire Wert auf "nur" 190 US-Dollar veranschlagt wird.
JP Morgan und Raymond James jubeln
Zu den größten Optimisten und Fans der Aktie gehören unverändert Raymond James und die US-Großbank JP Morgan. In beiden Fällen wurden die zuvor bestehenden Kaufempfehlungen bekräftigt. Während Raymond sein Kursziel von 800 US-Dollar beibehalten hat, verdoppelte JP Morgan seines auf 500 US-Dollar. Etwas darunter ist auf der Seite der überzeugtesten Bullen Cantor Fitzgerald mit 485 US-Dollar anzusiedeln.
JP-Morgan-Analyst Doug Anmuth sprach von übertroffenen Erwartungen in allen drei Segmenten, während der aktuell wichtigste Wachstumsmotor dank des beschleunigten Ausbaus von Rechenkapazitäten Super Intelligence sei. Bei Raymond James verwies man darauf, dass SpaceX selbst die "kühnsten" Erwartungen übertroffen habe – was man zum Anlass nehme, die eigenen Umsatz- und Gewinnerwartungen für 2028 zu verdoppeln.
Die höhere Investitionskostenprognose wird hier nicht nachteilig, sondern vorteilhaft bewertet, weil sie für eine stärkere Nachfrage als gedacht stehen würde, welche zusätzlich zum Wachstum beitragen könne.
Kaufempfehlungen klar in der Überzahl
Nach den jüngsten Kurszielanpassungen kommt SpaceX jetzt bei 38 ausstehenden Beurteilungen 22 Mal auf "Kaufen" und weitere 8 Mal auf "Übergewichten". Dem stehen insgesamt 5 neutrale Bewertungen sowie 3 zum "Verkaufen" gegenüber. Insgesamt kommt die Aktie damit auf ein Rating mit "Kaufen".
Die Kursziele erstrecken sich dabei von 70 bis zu den von Raymond James genannten 800 US-Dollar. Im Mittel aller Schätzungen wird der faire Wert der Aktie auf 258,00 US-Dollar veranschlagt, was einer Upside von etwa 80 Prozent entspricht.
Zahlen entfachen nur kurzes Strohfeuer
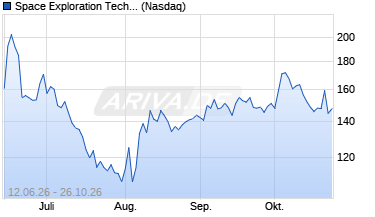
Die Aktie profitierte von den starken Quartalszahlen und den zahlreichen positiven Analystenkommentaren nur kurz. Die Kursgewinne vom Mittwoch fielen dem Abverkauf vom Donnerstag und Freitag zum Opfer. Damit hält die wochenlange Kursschwäche an, auch wenn das Papier weiterhin über dem IPO-Preis von 135 US-Dollar notiert.
Die Kursflaute ist stellvertretend für die gesamte Branche, die sich nach der starken Übertreibung vor dem SpaceX-Börsengang in einer hartnäckigen Korrektur befindet. Werte wie AST SpaceMobile und Rocket Lab, aber auch die deutsche Raumfahrthoffnung OHB notieren inzwischen mit deutlichen Abschlägen gegenüber ihren Rekordnotierungen.
Analystinnen und Analysten bewerten die von SpaceX vorgelegten Quartalszahlen überwiegend positiv bis sehr positiv. Zwar gibt es einige wenige Zweifler, denen vor allem die hohen Investitionskosten ein Dorn im Auge sind, für die meisten Expertinnen und Experten überwiegen jedoch die höhere Nachfrage nach KI-Rechenleistung sowie das an Fahrt gewinnende Transportgeschäft.
Ob sich die Aktie ähnlich wie Tesla dauerhaft klassischen Bewertungslogiken entziehen kann, wird sich mittel- und langfristig noch zeigen müssen. Analystinnen und Analysten sind nach den Zahlen aber etwas zuversichtlicher, dass das Unternehmen in die gegenwärtig hohe Bewertung mit einem KGVe 2027 von knapp 60 und einem Forward-KUV von 40 hineinwachsen kann.
Autor: ARIVA.DE Redaktion/Max Gross
Werbung
Passende Knock-Outs
Strategie
Hebel
Steigender Kurs
Call
5
10
20
Fallender Kurs
Put
5
Den Basisprospekt sowie die Endgültigen Bedingungen finden Sie jeweils hier:
DE000NB7EHG0 ,
DE000NB7JRW5 ,
DE000NB7YWQ6 ,
DE000NB7BT13 . Bitte informieren Sie sich vor Erwerb ausführlich über Funktionsweise und Risiken der Produkte. Bitte beachten Sie auch die weiteren Hinweise zu dieser Werbung.
Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten. Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlagestrategien geeignet.
Hinweis:
ARIVA.DE veröffentlicht in dieser Rubrik Analysen, Kolumnen und Nachrichten aus verschiedenen Quellen.
Die ARIVA.DE AG ist nicht verantwortlich für Inhalte, die erkennbar von Dritten in den „News“-Bereich
dieser Webseite eingestellt worden sind, und macht sich diese nicht zu Eigen. Diese Inhalte sind insbesondere durch
eine entsprechende „von“-Kennzeichnung unterhalb der Artikelüberschrift und/oder durch den Link
„Um den vollständigen Artikel zu lesen, klicken Sie bitte hier.“ erkennbar; verantwortlich für
diese Inhalte ist allein der genannte Dritte.













 Aufrufe: 5224
 Audio
 Teilen

 Werbung












