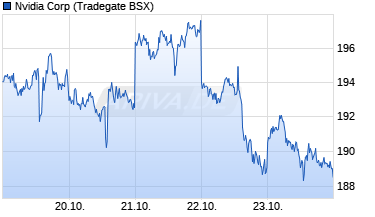
Ist die Nvidia-Aktie jetzt zu billig, um sie zu ignorieren?
Nicolas Ebert
Nicolas Ebert
Nicolas Ebert steht für kompakte Nachrichten mit einem sicheren Gespür für relevante Marktthemen. Nach über 6 Jahren für wallstreetONLINE und ariva.de im Einsatz fühlt sich der Berliner in der Finanzwelt wie zu Hause. Seine Inhalte reichen querbeet von Value-Titeln und den Märkten in Asien über die US Big-Techs bis hin zu aktuellen Top-Performern auf dem globalen Börsenparkett. So entstehen informative News, die Anlegern echten Halt geben.
Offene Billig-Modelle, viele aus China, erobern den Markt. Droht Nvidia und Co. jetzt der Nachfrageknick? Bank-of-America-Analyst Vivek Arya hält mit harten Zahlen dagegen. Was das für Ihr Depot bedeutet.
Für dich zusammengefasst:
Offene KI-Modelle steigern die Nachfrage insgesamt.
Die Nvidia-Aktie hat ein Kurs-Gewinn-Verhältnis von 18.
Analysten erwarten im November 108 Milliarden Umsatz.
Billige Modelle künstlicher Intelligenz bremsen den Chip-Boom nicht. Davon ist Vivek Arya überzeugt, Halbleiteranalyst der Bank of America. Er teile nicht die Sorge, dass der Wechsel zu günstigen offenen Modellen, viele davon aus China, den KI-Ausbau ausbremse, schreibt er an seine Kunden. Bei offenen Modellen kann jeder die Gewichte herunterladen und anpassen.
Arya untermauert seine These mit Zahlen. Auf der Plattform OpenRouter stieg der Anteil offener Modelle an den verarbeiteten Token, den Datenbausteinen der Modelle, von rund 27 Prozent im Jahr 2025 auf rund 71 Prozent in diesem Jahr. Im gleichen Zeitraum dürften sich die Investitionen der Cloud-Anbieter fast verdoppeln, von rund 510 Milliarden auf etwa eine Billion US-Dollar. Für 2027 erwartet Arya ein weiteres Plus von 37 Prozent.
Drei Gründe: Mehr Nachfrage statt Ersatz
Offene Modelle verdrängen die geschlossenen nicht. Sie steigern die Nachfrage insgesamt. Zudem sagt "offen" nichts über die Betriebskosten. Auch diese Modelle brauchen Rechenleistung. Und die Investitionen finanzieren sich über volle Auftragsbücher und nutzungsabhängige Preise.
Als Beleg dient die Alphabet-Tochter Google: Dort stieg die Zahl der monatlich verarbeiteten Token binnen eines Jahres um das Siebenfache auf mehr als 3,2 Billiarden. "Das Risiko liegt bei der Wirtschaftlichkeit von Modellen, nicht bei Halbleitern", so Arya. Für Pioniere wie OpenAI und Anthropic werde es dagegen teurer, vorne zu bleiben.
Als mögliche Gewinner nennt Seeking Alpha Nvidia und Intel. Mit 5,4 Billionen US-Dollar Börsenwert ist der Konzern mehr als dreimal so viel wert wie Broadcom und rund sechsmal so viel wie AMD. Teuer ist die Aktie trotzdem nicht. Das Kurs-Gewinn-Verhältnis auf Basis der erwarteten Gewinne liegt bei rund 18. Bei AMD sind es fast 50.
Die 62 Analysten bei MarketScreener raten im Schnitt zum Kauf. Ihr mittleres Kursziel liegt gut 50 Prozent über dem Kurs. Im November legt Nvidia Zahlen vor. Für das dritte Quartal stellt der Konzern rund 108 Milliarden US-Dollar Umsatz in Aussicht.
Fazit
Arya entkräftet eine der größten Sorgen am Chipmarkt. Billigere Modelle schmälern eher die Margen der Modellanbieter als die Nachfrage nach Halbleitern. Für Nvidia ist das eine gute Nachricht. Gemessen an den erwarteten Gewinnen ist die Aktie moderat bewertet. Die Zahlen im November müssen zeigen, ob die Nachfrage hält.
Werbung
Passende Knock-Outs
Strategie
Hebel
Steigender Kurs
Call
5
10
20
Fallender Kurs
Put
5
10
20
Den Basisprospekt sowie die Endgültigen Bedingungen finden Sie jeweils hier:
DE000NB563U8 ,
DE000NB6BQB0 ,
DE000NB7B1U3 ,
DE000NB6MDM2 ,
DE000NB7VE24 ,
DE000NB7WSR6 . Bitte informieren Sie sich vor Erwerb ausführlich über Funktionsweise und Risiken der Produkte. Bitte beachten Sie auch die weiteren Hinweise zu dieser Werbung.
Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten. Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlagestrategien geeignet.
Hinweis:
ARIVA.DE veröffentlicht in dieser Rubrik Analysen, Kolumnen und Nachrichten aus verschiedenen Quellen.
Die ARIVA.DE AG ist nicht verantwortlich für Inhalte, die erkennbar von Dritten in den „News“-Bereich
dieser Webseite eingestellt worden sind, und macht sich diese nicht zu Eigen. Diese Inhalte sind insbesondere durch
eine entsprechende „von“-Kennzeichnung unterhalb der Artikelüberschrift und/oder durch den Link
„Um den vollständigen Artikel zu lesen, klicken Sie bitte hier.“ erkennbar; verantwortlich für
diese Inhalte ist allein der genannte Dritte.













 Aufrufe: 2287
 Audio
 Teilen

 Werbung











