BASF sagt ab, Evonik stürzt ab! Ist das die große Einstiegschance?
Markus Weingran
Markus Weingran
Markus Weingran ist seit mehr als 20 Jahren als Kapitalmarkt-Stratege und Aktien-Experte aktiv. Geprägt durch die langjährige Zusammenarbeit mit dem Finanzexperten Hans A. Bernecker verfolgt er einen klaren Anspruch: in jeder Börsenphase das Beste für Anleger herauszuholen. Weitere Einschätzungen und Trading-Ideen teilt er auch täglich in der wallstreetONLINE Börsenlounge auf YouTube.
BASF begräbt die Milliardenübernahme von Evonik. Das Evonik-Papier verliert zeitweise mehr als 20 Prozent. Doch der Chemiekonzern meldete zuletzt starke Zahlen. Ist der Ausverkauf eine seltene Kaufchance?
Für dich zusammengefasst:
BASF zieht sich aus dem Übernahmekampf um Evonik zurück.
Evonik-Aktien verlieren zeitweise mehr als 20 Prozent.
Evonik meldet Anstieg des EBITDA um 40 Prozent im Q3.
Ein geplatzter Milliardendeal sorgt für ein Börsenbeben: BASF zieht sich überraschend aus dem Übernahmekampf um Evonik zurück. Die Aktie des Spezialchemiekonzerns verliert zeitweise mehr als 20 Prozent. Doch während Anleger panisch verkaufen, könnte sich für mutige Investoren eine interessante Gelegenheit eröffnen. Denn operativ läuft es bei Evonik besser, als der dramatische Kursrutsch vermuten lässt.
DAX-Konzern wirft das Handtuch
Der Ludwigshafener Chemiekonzern BASF (BASF Aktie) hat am Donnerstag seine Bemühungen um eine Übernahme des Konkurrenten Evonik endgültig eingestellt. Zuvor hatte der Vorstand des MDAX-Unternehmens zwei unverbindliche Barangebote abgelehnt.
Das letzte Angebot lag bei 24 Euro je Aktie und bewertete Evonik mit rund 11,2 Milliarden Euro. BASF hatte sogar signalisiert, den Preis noch einmal moderat erhöhen zu wollen. Doch Evonik verweigerte nach Darstellung des DAX-Konzerns weiterhin ernsthafte Gespräche.
BASF-Chef Markus Kamieth zog daraufhin die Reißleine. Eine weitere Erhöhung sei angesichts der Geschäftsaussichten und Risiken von Evonik gegenüber den eigenen Aktionären nicht zu rechtfertigen.
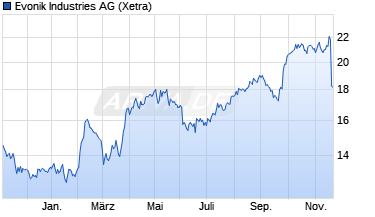
An der Börse folgte die Quittung: Während die BASF-Aktie rund ein Prozent gewann, stürzten Evonik-Papiere zeitweise um mehr als 20 Prozent ab.
Milliardenübernahme geplatzt: Ist der Kurssturz übertrieben?
Der heftige Kursverlust hat einen offensichtlichen Grund. Anleger hatten zuletzt darauf spekuliert, dass BASF seine Offerte noch einmal kräftig erhöht. Aus Finanzkreisen war sogar von möglichen 26 bis 28 Euro je Aktie die Rede. Mit dem Rückzug sind diese Hoffnungen vorerst geplatzt. Die zuvor eingepreiste Übernahmeprämie verschwindet.
Doch genau hier könnte eine Chance liegen. Denn Evonik hat seit Beginn der Übernahmespekulation operativ Fortschritte gemacht. Der aktuelle Ausverkauf könnte deshalb über das Ziel hinausschießen.
Evonik überraschte zuletzt mit starken Zahlen
Anfang November meldete Evonik für das dritte Quartal einen Anstieg des bereinigten operativen Ergebnisses (EBITDA) um 40 Prozent auf 629 Millionen Euro. Der Umsatz kletterte um 13 Prozent. Besonders stark entwickelte sich die Sparte Advanced Technologies mit einem Ergebnisplus von 87 Prozent.
Auch der Cashflow überzeugt. Im dritten Quartal erwirtschaftete Evonik einen freien Cashflow von 369 Millionen Euro. In den ersten neun Monaten hat sich dieser auf 601 Millionen Euro mehr als verdoppelt.
Für das Gesamtjahr 2026 erwartet der Konzern ein bereinigtes EBITDA in der oberen Hälfte seiner Prognosespanne von 2,0 bis 2,2 Milliarden Euro. Der freie Cashflow soll rund 850 Millionen Euro erreichen. Gleichzeitig baut Evonik seine Verschuldung ab. Die Ratingagentur Moody's honorierte die verbesserte Finanzlage bereits im August mit einer Hochstufung auf Baa1.
Das sind keine Zahlen eines Unternehmens, dessen Geschäftsmodell vor dem Zusammenbruch steht.
Warum Evonik auch ohne BASF Potenzial besitzt
Der Spezialchemiekonzern arbeitet daran, seine Kosten dauerhaft zu reduzieren und das Portfolio auf profitablere Geschäfte auszurichten. Mit dem Effizienzprogramm "Evonik Tailor Made" sollen die Strukturen bis 2029 weiter verbessert werden. Zudem treibt der Konzern den Verkauf einzelner Geschäftsbereiche voran.
Die höheren Ergebnisse und der verbesserte Cashflow könnten Evonik zusätzlichen Spielraum für Investitionen, Schuldenabbau und Ausschüttungen verschaffen.
Allerdings ist die Erholung noch nicht vollständig abgesichert. Die schwache europäische Industriekonjunktur, hohe Energiekosten und der internationale Wettbewerbsdruck bleiben Belastungsfaktoren. Außerdem muss Evonik beweisen, dass die zuletzt erzielten Ergebnisverbesserungen dauerhaft sind.
Wie günstig ist die Aktie nach dem Absturz?
Vor Bekanntwerden der Übernahmefantasie im September lag der Evonik-Kurs deutlich unter 20 Euro. Die Spekulationen auf ein höheres BASF-Angebot hatten die Aktie zeitweise auf mehr als 22 Euro getrieben.
Mit dem Rückzug fällt dieser Sonderfaktor weg. Entscheidend ist nun wieder, welchen Wert das operative Geschäft unabhängig von einem möglichen Käufer besitzt. Auf Basis der zuletzt angehobenen Gewinn- und Cashflow-Erwartungen könnte die Aktie nach dem heftigen Ausverkauf wieder interessanter werden.
Ein Selbstläufer ist das allerdings nicht. Vor dem geplatzten Deal lagen einige Analystenkursziele deutlich unter dem Übernahmeangebot. Auch BASF selbst war nicht bereit, mehr als 24 Euro je Aktie zu bezahlen. Für Anleger kommt es deshalb darauf an, ob Evonik die verbesserte Ertragslage 2027 bestätigen kann.
Der Kurssturz könnte eine Kaufchance sein
Der Ausverkauf bei Evonik erscheint angesichts der operativen Fortschritte übertrieben. Zwar ist mit dem Rückzug von BASF die Übernahmeprämie weggefallen. Doch am eigentlichen Geschäft des Spezialchemiekonzerns hat sich dadurch zunächst nichts verändert.
Evonik steigert seine Profitabilität, verbessert den Cashflow und reduziert seine Verschuldung. Genau diese Entwicklung könnte an der Börse wieder stärker in den Vordergrund rücken, sobald der erste Schock über das Ende der Übernahmepläne verarbeitet ist.
Für risikobereite Anleger bietet sich deshalb nach dem Kurssturz eine interessante Einstiegschance. Wer einsteigt, sollte allerdings nicht auf ein schnelles neues Übernahmeangebot setzen, sondern auf die weitere operative Erholung von Evonik.
Kurzfristige Kursschwankungen bleiben wahrscheinlich. Mittel- bis langfristig könnte sich der heftige Ausverkauf jedoch als überzogene Reaktion erweisen.
Dieses Video wird aufgrund Ihrer Datenschutzeinstellungen nicht abgespielt. Wenn Sie dieses Video betrachten möchten, geben Sie bitte die Einwilligung, dass wir Ihnen YouTube-Videos anzeigen dürfen.
Redaktion Ariva/MW
Werbung
Passende Knock-Outs
Strategie
Hebel
Steigender Kurs
Call
5
10
20
Fallender Kurs
Put
5
10
20
Den Basisprospekt sowie die Endgültigen Bedingungen finden Sie jeweils hier:
DE000NB15N34 ,
DE000NB518B2 ,
DE000NB66AG4 ,
DE000NG4AXV6 ,
DE000NB77WY8 ,
DE000NB77WX0 . Bitte informieren Sie sich vor Erwerb ausführlich über Funktionsweise und Risiken der Produkte. Bitte beachten Sie auch die weiteren Hinweise zu dieser Werbung.
Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten. Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlagestrategien geeignet.
Hinweis:
ARIVA.DE veröffentlicht in dieser Rubrik Analysen, Kolumnen und Nachrichten aus verschiedenen Quellen.
Die ARIVA.DE AG ist nicht verantwortlich für Inhalte, die erkennbar von Dritten in den „News“-Bereich
dieser Webseite eingestellt worden sind, und macht sich diese nicht zu Eigen. Diese Inhalte sind insbesondere durch
eine entsprechende „von“-Kennzeichnung unterhalb der Artikelüberschrift und/oder durch den Link
„Um den vollständigen Artikel zu lesen, klicken Sie bitte hier.“ erkennbar; verantwortlich für
diese Inhalte ist allein der genannte Dritte.














 Aufrufe: 828
 Audio
 Teilen


 Werbung











