Simmons First National

Aktie
WKN:  922248 ISIN:  US8287302009 US-Symbol:  SFNC Branche:  Regionale Banken Land:  USA
19,50 €
-0,2 €
-1,02%
08:07:37 Uhr
Depot/Watchlist
Marktkapitalisierung *
3,22 Mrd. $
Streubesitz
14,74%
KGV
10,74
Dividende
0,74 EUR
Dividendenrendite
3,68%
Index-Zuordnung
-
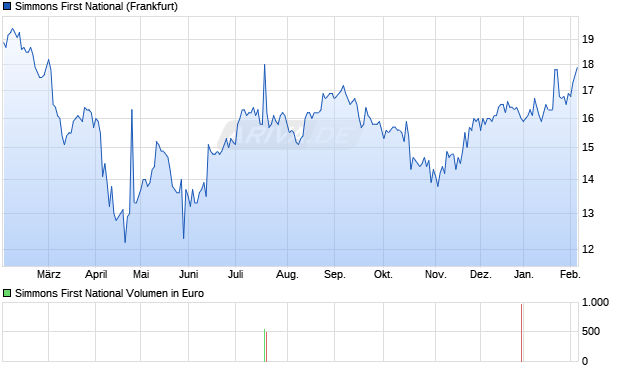
Simmons First National Aktie Chart

Simmons First National Unternehmensbeschreibung

Simmons First National Corporation ist eine regional fokussierte Finanzholding mit Sitz in Pine Bluff, Arkansas, deren Kernaktivität im klassischen Commercial Banking und Retail-Banking in mehreren US-Bundesstaaten des Südens und mittleren Westens liegt. Über die Tochtergesellschaft Simmons Bank adressiert das Institut insbesondere mittelständische Unternehmen, Privatkunden sowie ausgewählte Branchenkundschaft. Das Geschäftsmodell basiert auf der Fristentransformation zwischen Einlagen und Krediten, ergänzt um zinsunabhängige Erträge aus Zahlungssystemen, Treasury-Services, Vermögensverwaltung und gebührenbasierten Bankdienstleistungen. Der Fokus liegt auf verhältnismäßig konservativer Kreditvergabe mit strukturierten Underwriting-Prozessen, breiter Einlagenbasis und solider Kapitalausstattung, um in konjunkturellen Zyklen Stabilität zu sichern und Reputation in den adressierten Regionalmärkten zu festigen.

Mission und strategische Ausrichtung

Die Mission von Simmons First National zielt auf die Bereitstellung kundenorientierter, sicherheitsbewusster Bankdienstleistungen für Privat- und Firmenkunden in ihren Kernmärkten ab. Das Institut positioniert sich als langfristiger Finanzpartner lokaler Gemeinschaften und betont dabei werteorientierte Corporate Governance, Compliance und nachhaltiges Wachstum. Strategisch setzt das Management auf skalierbare Regionalbank-Strukturen, organische Kundengewinnung über Relationship Banking sowie selektive Akquisitionen kleinerer Regionalbanken, sofern diese kulturell und risikoseitig kompatibel sind. Digitalisierung, Prozessautomatisierung und der Ausbau von Mobile- und Online-Banking werden als notwendige Ergänzung, nicht als Ersatz der persönlichen Kundenbeziehung verstanden, um eine Balance zwischen Effizienz und Beratungstiefe zu halten.

Produkte und Dienstleistungen

Das Produktportfolio von Simmons First National deckt zentrale Bankdienstleistungen für Privat- und Firmenkunden ab. Für Privatkunden bietet die Bank unter anderem folgende Leistungen an:
  • Giro- und Sparkonten, verzinsliche Einlagen und Einlagezertifikate
  • Hypothekendarlehen, Konsumentenkredite und Kfz-Finanzierungen
  • Debit- und Kreditkarten, Online- und Mobile-Banking
  • Vermögensverwaltung, Trust-Services und Private-Banking-Angebote
Im Firmenkundengeschäft adressiert Simmons insbesondere kleine und mittlere Unternehmen, Kommunen sowie institutionelle Kunden mit:
  • Arbeitskapital- und Investitionskrediten
  • Immobilien- und Projektfinanzierungen im regionalen Umfeld
  • Treasury-Management, Cash-Management und Zahlungsverkehrslösungen
  • Merchant-Services sowie spezialisierte Branchenlösungen in ausgewählten Segmenten
Ergänzend bietet die Bank Asset-Management- und Treuhanddienstleistungen an, um den Ertragsmix zwischen zinsabhängigen und zinsunabhängigen Erträgen zu diversifizieren und Zinsänderungsrisiken zu mitigieren.

Business Units und Struktur

Simmons First National ist als Holdinggesellschaft strukturiert, deren wesentliche operative Einheit Simmons Bank darstellt. Innerhalb der Bank werden die Aktivitäten typischerweise nach Kundensegmenten und Funktionsbereichen gebündelt. Dazu gehören im Wesentlichen:
  • Retail Banking für Privatkunden und Kleinstunternehmen
  • Commercial Banking für mittelständische und größere Firmenkunden
  • Wealth Management und Trust-Services für vermögende Privatkunden und Institutionen
  • Mortgage Banking mit Fokus auf regionalen Immobilienmärkten
  • Treasury- und Kapitalmarktaktivitäten in einem im Vergleich zu Großbanken begrenzten Umfang
Die regionale Organisation erfolgt über ein Filialnetz in mehreren US-Bundesstaaten des Südens und mittleren Westens, wobei lokale Managementstrukturen Kundennähe und Marktkenntnis sicherstellen sollen.

Unternehmensgeschichte

Simmons First National geht auf eine 1903 gegründete Bank in Pine Bluff, Arkansas, zurück. Das Institut entwickelte sich über Jahrzehnte als lokal verankerte Community Bank mit stark regionaler Prägung. Im Laufe des 20. Jahrhunderts und insbesondere ab den 1990er-Jahren nutzte Simmons die Liberalisierung des US-Bankensektors, um über Fusionen und Übernahmen weitere Märkte im Süden der USA zu erschließen. Die Holdingstruktur als Simmons First National Corporation stabilisierte die Position als regionale Finanzgruppe und erleichterte den Zugang zum Kapitalmarkt. In den vergangenen Jahrzehnten hat das Institut mehrere kleinere und mittelgroße Regionalbanken in angrenzenden Bundesstaaten integriert und damit die geografische Diversifizierung des Kreditbuchs vorangetrieben. Die Wachstumsstrategie blieb dabei vornehmlich auf den Status einer Regionalbank ausgerichtet und zielte nicht auf eine nationale Großbankrolle, sondern auf vertiefte Marktpenetration in den Kernregionen.

Alleinstellungsmerkmale und Burggräben

Die Wettbewerbsvorteile von Simmons First National liegen primär in der regionalen Verankerung, der Risikokultur und langjährigen Kundenbindungen. Wichtige Elemente des unternehmensspezifischen Burggrabens sind:
  • Markenwahrnehmung als Regionalbank im Kernmarkt Arkansas und weiteren bedienten Bundesstaaten
  • Etabliertes Filialnetz mit Relationship Banking und lokalem Entscheidungsspielraum
  • Langjährige Kundenbeziehungen im mittelständischen Firmenkundengeschäft
  • Fokus auf Kreditqualität und strukturierte Risikopolitik
Diese Faktoren können Eintrittsbarrieren für neue Wettbewerber, insbesondere Anbieter ohne physische Präsenz und ohne gewachsene Vertrauensbasis in ländlich geprägten Märkten, erhöhen. Der Burggraben ist gleichwohl begrenzt im Vergleich zu nationalen Großbanken mit ausgeprägten Skalenvorteilen oder hochspezialisierten Nischenanbietern. Simmons setzt daher auf Differenzierung über Servicequalität, Stabilität und regionale Expertise, statt über aggressive Preispolitik.

Wettbewerbsumfeld

Simmons First National agiert in einem stark fragmentierten US-Bankensektor, in dem nationale Großbanken, überregionale Institute, lokale Community Banks und technologiegetriebene Finanzdienstleister konkurrieren. Wichtige Wettbewerber in den überlappenden Regionen sind unter anderem größere Regionalbanken wie Regions Financial, Bank OZK oder Centennial Bank, daneben auch Ableger nationaler Großbanken. Im Geschäft mit mittelständischen Firmenkunden konkurriert Simmons mit Regional- und Community-Banken, die ähnliche Relationship-Banking-Modelle verfolgen. Im Privatkundensegment verschärfen Direktbanken und digitale Plattformen den Druck auf Margen und Gebührenmodelle. In Summe bewegt sich Simmons in einem Umfeld intensiven Wettbewerbs, in dem Differenzierung über lokale Marktkenntnis, Servicequalität, Kreditkompetenz und digitale Zugänglichkeit entscheidend ist.

Management und Unternehmensführung

Die Führungsebene von Simmons First National verfügt über Erfahrung im Regionalbanking und im US-Finanzsektor. Das Management verfolgt eine Strategie graduellen Wachstums, in der organische Expansion mit selektiven Akquisitionen kombiniert wird. Governance-Strukturen orientieren sich an den Anforderungen der US-Bankenaufsicht und der Börsenregulierung. Risiko- und Compliance-Funktionen stehen im Vordergrund, um Kreditrisiko, Zinsänderungsrisiko, Liquiditätsrisiko und operationelle Risiken zu steuern. Die Strategie legt Wert auf eine robuste Kapital- und Liquiditätsausstattung, um Handlungsspielräume in Stressphasen zu bewahren. Gleichzeitig soll eine disziplinierte Kostensteuerung die Effizienzquote verbessern, ohne die Servicequalität im Filial- und Relationship-Geschäft zu kompromittieren.

Branchen- und Regionalanalyse

Simmons First National ist der regulierten US-Bankenbranche zuzuordnen, die stark von Zinsstruktur, Regulierung und Konjunkturzyklen abhängt. Regional liegt der Schwerpunkt auf wirtschaftlich wachsenden, jedoch teilweise strukturell heterogenen Bundesstaaten im Süden und mittleren Westen der USA. Diese Märkte zeichnen sich durch einen Mix aus Landwirtschaft, Industrie, Energie, Dienstleistungen und Immobiliensektor aus. Die Region profitiert in Teilen von demografischem Zuzug, vergleichsweise niedrigen Lebenshaltungskosten und Unternehmensansiedlungen, gleichzeitig bestehen Abhängigkeiten vom Zinsniveau, von Immobilienmärkten und sektoralen Schwankungen. In diesem Kontext bietet ein diversifiziertes Kreditportfolio über verschiedene Branchen und Regionen hinweg eine Stabilisierung. Die regulatorische Landschaft in den USA bleibt auch nach der Finanzkrise des Jahres 2008 und späteren Reformanpassungen anspruchsvoll, was insbesondere kleinere Institute belastet, zugleich aber den Markteintritt neuer Wettbewerber erschwert.

Besonderheiten und Stellung im Markt

Als etablierte Regionalbank mit Börsennotierung kombiniert Simmons First National Elemente einer klassischen Community Bank mit den Anforderungen eines kapitalmarktorientierten Instituts. Besondere Merkmale sind:
  • Fokus auf langfristige Kundenbeziehungen in kleineren und mittelgroßen Märkten statt auf großstädtische Metropolen
  • Kombination aus persönlicher Beratung und ausgebauten digitalen Kanälen
  • Geschichte als lokal verwurzeltes Institut mit über einem Jahrhundert Tradition
  • Strategie, durch Akquisitionen regional komplementäre Franchise-Netze zu integrieren
Diese Positionierung verschafft dem Unternehmen ein Profil, das zwischen rein lokal agierenden Community Banks und großflächig operierenden Regionalbanken liegt. Für Marktbeobachter bedeutet dies eine spezifische Exponierung gegenüber regionalen Wirtschaftsstrukturen im Süden der USA, gepaart mit der Notwendigkeit sorgfältiger Analyse der Integrationsfähigkeit erworbener Bankplattformen.

Chancen aus Sicht konservativer Anleger

Aus Sicht risikoavers ausgerichteter Marktteilnehmer können sich bei Simmons First National mehrere Chancen ergeben:
  • Nachfrage nach Basis-Bankdienstleistungen in den Kernregionen mit fortbestehender Kredit- und Einlagennachfrage
  • Möglichkeit, von demografischen und wirtschaftlichen Entwicklungen in den Zielmärkten zu profitieren
  • Potenzial zur Verbesserung der Effizienz durch weitere Digitalisierung sowie Optimierung des Filialnetzes
  • Optionale Wertsteigerung durch disziplinierte M&A-Strategie und dadurch wachsende Marktpräsenz
  • Diversifikation im Portfolio durch Engagement in eine regionale US-Bank mit spezifischem Geografiefokus
Diese Chancen setzen voraus, dass das Management konservative Kreditstandards, eine solide Kapitalpolitik und eine stringente Integration akquirierter Institute sicherstellt. Ein stabiler Einlagenmix und verstärkte zinsunabhängige Erträge können die Abhängigkeit vom Zinszyklus zusätzlich reduzieren.

Risiken und zu beachtende Faktoren

Risikoaverse Marktteilnehmer müssen gleichzeitig verschiedene Risikodimensionen berücksichtigen:
  • Zinsänderungsrisiko: Veränderungen der Zinsstrukturkurve wirken sich unmittelbar auf Nettozinsmarge und Profitabilität einer Regionalbank aus.
  • Kreditrisiko: Regionale Wirtschaftsabschwünge, insbesondere in Immobilien- oder Branchenschwerpunkten, können zu erhöhten Ausfallraten führen.
  • Regulatorisches Risiko: Strengere Eigenkapital- oder Liquiditätsanforderungen können die Ertragskraft belasten und strategische Optionen begrenzen.
  • Konkurrenzdruck: Wettbewerber mit stärkerer digitaler Plattform oder größerer Bilanz können Margen unter Druck setzen und Kunden abwerben.
  • Integrationsrisiko bei Akquisitionen: Die Eingliederung übernommener Banken birgt operative, kulturelle und kreditbezogene Risiken.
  • Reputationsrisiko: Verstöße gegen Compliance- oder Verbraucherschutzvorgaben können zu Sanktionen und Vertrauensverlust führen.
Vor einer Anlageentscheidung sind daher die Risikoberichterstattung, die Kreditqualität in den Kernsegmenten, die Refinanzierungsstruktur sowie die regulatorische Situation sorgfältig zu prüfen. Eine Bewertung sollte zudem die Abhängigkeit vom regionalen Konjunkturumfeld und die Fähigkeit des Managements zur Steuerung durch Zins- und Kreditzyklen in den Mittelpunkt stellen, ohne daraus eine konkrete Handlungsaufforderung abzuleiten.


Kursdaten

Geld/Brief 19,50 € / 19,90 €
Spread +2,05%
Schluss Vortag 19,70 €
Gehandelte Stücke 0
Tagesvolumen Vortag -  
Tagestief 19,50 €
Tageshoch 19,50 €
52W-Tief 13,80 €
52W-Hoch 20,80 €
Jahrestief 15,90 €
Jahreshoch 20,80 €

Simmons First National Aktie: Fundamentale Kennzahlen (2024)

Umsatz in Mio. 626,80 $
Operatives Ergebnis (EBIT) in Mio. -527,65 $
Jahresüberschuss in Mio. -397,55 $
Umsatz je Aktie 4,32 $
Gewinn je Aktie -2,74 $
Gewinnrendite -63,43%
Umsatzrendite -63,43%
Return on Investment -1,62%
Marktkapitalisierung in Mio. 3.217 $
KGV (Kurs/Gewinn) -6,88
KBV (Kurs/Buchwert) 0,80
KUV (Kurs/Umsatz) 4,36
Eigenkapitalrendite -
Eigenkapitalquote +13,93%

Simmons First National News

NEU
Kostenloser Report:
Energiekrise als Kurstreiber: Diese 5 Aktien könnten durchstarten


Dividenden Kennzahlen

Dividendenrendite 3,68%
Auszahlungen/Jahr 4
Gesteigert seit 14 Jahren
Keine Senkung seit 23 Jahren
Stabilität der Dividende 0,62 (max 1,00)
Jährlicher 4,61% (5 Jahre)
Dividendenzuwachs 6,36% (10 Jahre)
Ausschüttungs- 69,42% (auf den Gewinn/FFO)
quote % (auf den Free Cash Flow)
Erwartete Dividendensteigerung 0,23%

Dividenden Historie

Datum Dividende
15.09.2026 0,22 $
15.06.2026 0,22 $
13.03.2026 0,22 $
15.12.2025 0,21 $
15.09.2025 0,21 $
13.06.2025 0,21 $
14.03.2025 0,21 $
13.12.2024 0,21 $
Alle Dividenden & Splits ❯
Werbung

Mehr Nachrichten kostenlos abonnieren

E-Mail-Adresse
Benachrichtigungen von ARIVA.DE
(Mit der Bestellung akzeptierst du die Datenschutzhinweise)

Simmons First National Termine

Keine Termine bekannt.

Simmons First National Aktie: Übersicht Handelsplätze

Handelsplatz
Letzter
Änderung
Vortag
Zeit
Frankfurt 19,50 € -1,02%
19,70 € 08:07
L&S RT 19,70 € +0,51%
19,60 € 10:54
Nasdaq 22,055 $ -0,07%
22,07 $ 16.10.26
NYSE 22,055 $ -0,88%
22,25 $ 16.10.26
NYSE American 22,06 $ -0,88%
22,255 $ 16.10.26
Weitere Börsenplätze ❯

Historische Kurse

Datum
Kurs
Volumen
19.10.26 19,50 0
16.10.26 19,70 0
15.10.26 19,50 0
14.10.26 19,60 0
13.10.26 19,80 0
12.10.26 19,70 0
Weitere Historische Kurse ❯

Performance

Zeitraum Kurs %
1 Woche 19,70 € -1,02%
1 Monat 19,80 € -1,52%
6 Monate 17,20 € +13,37%
1 Jahr 14,30 € +36,36%
5 Jahre 25,80 € -24,42%

Unternehmensprofil Simmons First National

Simmons First National Corporation ist eine regional fokussierte Finanzholding mit Sitz in Pine Bluff, Arkansas, deren Kernaktivität im klassischen Commercial Banking und Retail-Banking in mehreren US-Bundesstaaten des Südens und mittleren Westens liegt. Über die Tochtergesellschaft Simmons Bank adressiert das Institut insbesondere mittelständische Unternehmen, Privatkunden sowie ausgewählte Branchenkundschaft. Das Geschäftsmodell basiert auf der Fristentransformation zwischen Einlagen und Krediten, ergänzt um zinsunabhängige Erträge aus Zahlungssystemen, Treasury-Services, Vermögensverwaltung und gebührenbasierten Bankdienstleistungen. Der Fokus liegt auf verhältnismäßig konservativer Kreditvergabe mit strukturierten Underwriting-Prozessen, breiter Einlagenbasis und solider Kapitalausstattung, um in konjunkturellen Zyklen Stabilität zu sichern und Reputation in den adressierten Regionalmärkten zu festigen.

Mission und strategische Ausrichtung

Die Mission von Simmons First National zielt auf die Bereitstellung kundenorientierter, sicherheitsbewusster Bankdienstleistungen für Privat- und Firmenkunden in ihren Kernmärkten ab. Das Institut positioniert sich als langfristiger Finanzpartner lokaler Gemeinschaften und betont dabei werteorientierte Corporate Governance, Compliance und nachhaltiges Wachstum. Strategisch setzt das Management auf skalierbare Regionalbank-Strukturen, organische Kundengewinnung über Relationship Banking sowie selektive Akquisitionen kleinerer Regionalbanken, sofern diese kulturell und risikoseitig kompatibel sind. Digitalisierung, Prozessautomatisierung und der Ausbau von Mobile- und Online-Banking werden als notwendige Ergänzung, nicht als Ersatz der persönlichen Kundenbeziehung verstanden, um eine Balance zwischen Effizienz und Beratungstiefe zu halten.

Produkte und Dienstleistungen

Das Produktportfolio von Simmons First National deckt zentrale Bankdienstleistungen für Privat- und Firmenkunden ab. Für Privatkunden bietet die Bank unter anderem folgende Leistungen an:
  • Giro- und Sparkonten, verzinsliche Einlagen und Einlagezertifikate
  • Hypothekendarlehen, Konsumentenkredite und Kfz-Finanzierungen
  • Debit- und Kreditkarten, Online- und Mobile-Banking
  • Vermögensverwaltung, Trust-Services und Private-Banking-Angebote
Im Firmenkundengeschäft adressiert Simmons insbesondere kleine und mittlere Unternehmen, Kommunen sowie institutionelle Kunden mit:
  • Arbeitskapital- und Investitionskrediten
  • Immobilien- und Projektfinanzierungen im regionalen Umfeld
  • Treasury-Management, Cash-Management und Zahlungsverkehrslösungen
  • Merchant-Services sowie spezialisierte Branchenlösungen in ausgewählten Segmenten
Ergänzend bietet die Bank Asset-Management- und Treuhanddienstleistungen an, um den Ertragsmix zwischen zinsabhängigen und zinsunabhängigen Erträgen zu diversifizieren und Zinsänderungsrisiken zu mitigieren.

Business Units und Struktur

Simmons First National ist als Holdinggesellschaft strukturiert, deren wesentliche operative Einheit Simmons Bank darstellt. Innerhalb der Bank werden die Aktivitäten typischerweise nach Kundensegmenten und Funktionsbereichen gebündelt. Dazu gehören im Wesentlichen:
  • Retail Banking für Privatkunden und Kleinstunternehmen
  • Commercial Banking für mittelständische und größere Firmenkunden
  • Wealth Management und Trust-Services für vermögende Privatkunden und Institutionen
  • Mortgage Banking mit Fokus auf regionalen Immobilienmärkten
  • Treasury- und Kapitalmarktaktivitäten in einem im Vergleich zu Großbanken begrenzten Umfang
Die regionale Organisation erfolgt über ein Filialnetz in mehreren US-Bundesstaaten des Südens und mittleren Westens, wobei lokale Managementstrukturen Kundennähe und Marktkenntnis sicherstellen sollen.

Unternehmensgeschichte

Simmons First National geht auf eine 1903 gegründete Bank in Pine Bluff, Arkansas, zurück. Das Institut entwickelte sich über Jahrzehnte als lokal verankerte Community Bank mit stark regionaler Prägung. Im Laufe des 20. Jahrhunderts und insbesondere ab den 1990er-Jahren nutzte Simmons die Liberalisierung des US-Bankensektors, um über Fusionen und Übernahmen weitere Märkte im Süden der USA zu erschließen. Die Holdingstruktur als Simmons First National Corporation stabilisierte die Position als regionale Finanzgruppe und erleichterte den Zugang zum Kapitalmarkt. In den vergangenen Jahrzehnten hat das Institut mehrere kleinere und mittelgroße Regionalbanken in angrenzenden Bundesstaaten integriert und damit die geografische Diversifizierung des Kreditbuchs vorangetrieben. Die Wachstumsstrategie blieb dabei vornehmlich auf den Status einer Regionalbank ausgerichtet und zielte nicht auf eine nationale Großbankrolle, sondern auf vertiefte Marktpenetration in den Kernregionen.

Alleinstellungsmerkmale und Burggräben

Die Wettbewerbsvorteile von Simmons First National liegen primär in der regionalen Verankerung, der Risikokultur und langjährigen Kundenbindungen. Wichtige Elemente des unternehmensspezifischen Burggrabens sind:
  • Markenwahrnehmung als Regionalbank im Kernmarkt Arkansas und weiteren bedienten Bundesstaaten
  • Etabliertes Filialnetz mit Relationship Banking und lokalem Entscheidungsspielraum
  • Langjährige Kundenbeziehungen im mittelständischen Firmenkundengeschäft
  • Fokus auf Kreditqualität und strukturierte Risikopolitik
Diese Faktoren können Eintrittsbarrieren für neue Wettbewerber, insbesondere Anbieter ohne physische Präsenz und ohne gewachsene Vertrauensbasis in ländlich geprägten Märkten, erhöhen. Der Burggraben ist gleichwohl begrenzt im Vergleich zu nationalen Großbanken mit ausgeprägten Skalenvorteilen oder hochspezialisierten Nischenanbietern. Simmons setzt daher auf Differenzierung über Servicequalität, Stabilität und regionale Expertise, statt über aggressive Preispolitik.

Wettbewerbsumfeld

Simmons First National agiert in einem stark fragmentierten US-Bankensektor, in dem nationale Großbanken, überregionale Institute, lokale Community Banks und technologiegetriebene Finanzdienstleister konkurrieren. Wichtige Wettbewerber in den überlappenden Regionen sind unter anderem größere Regionalbanken wie Regions Financial, Bank OZK oder Centennial Bank, daneben auch Ableger nationaler Großbanken. Im Geschäft mit mittelständischen Firmenkunden konkurriert Simmons mit Regional- und Community-Banken, die ähnliche Relationship-Banking-Modelle verfolgen. Im Privatkundensegment verschärfen Direktbanken und digitale Plattformen den Druck auf Margen und Gebührenmodelle. In Summe bewegt sich Simmons in einem Umfeld intensiven Wettbewerbs, in dem Differenzierung über lokale Marktkenntnis, Servicequalität, Kreditkompetenz und digitale Zugänglichkeit entscheidend ist.

Management und Unternehmensführung

Die Führungsebene von Simmons First National verfügt über Erfahrung im Regionalbanking und im US-Finanzsektor. Das Management verfolgt eine Strategie graduellen Wachstums, in der organische Expansion mit selektiven Akquisitionen kombiniert wird. Governance-Strukturen orientieren sich an den Anforderungen der US-Bankenaufsicht und der Börsenregulierung. Risiko- und Compliance-Funktionen stehen im Vordergrund, um Kreditrisiko, Zinsänderungsrisiko, Liquiditätsrisiko und operationelle Risiken zu steuern. Die Strategie legt Wert auf eine robuste Kapital- und Liquiditätsausstattung, um Handlungsspielräume in Stressphasen zu bewahren. Gleichzeitig soll eine disziplinierte Kostensteuerung die Effizienzquote verbessern, ohne die Servicequalität im Filial- und Relationship-Geschäft zu kompromittieren.

Branchen- und Regionalanalyse

Simmons First National ist der regulierten US-Bankenbranche zuzuordnen, die stark von Zinsstruktur, Regulierung und Konjunkturzyklen abhängt. Regional liegt der Schwerpunkt auf wirtschaftlich wachsenden, jedoch teilweise strukturell heterogenen Bundesstaaten im Süden und mittleren Westen der USA. Diese Märkte zeichnen sich durch einen Mix aus Landwirtschaft, Industrie, Energie, Dienstleistungen und Immobiliensektor aus. Die Region profitiert in Teilen von demografischem Zuzug, vergleichsweise niedrigen Lebenshaltungskosten und Unternehmensansiedlungen, gleichzeitig bestehen Abhängigkeiten vom Zinsniveau, von Immobilienmärkten und sektoralen Schwankungen. In diesem Kontext bietet ein diversifiziertes Kreditportfolio über verschiedene Branchen und Regionen hinweg eine Stabilisierung. Die regulatorische Landschaft in den USA bleibt auch nach der Finanzkrise des Jahres 2008 und späteren Reformanpassungen anspruchsvoll, was insbesondere kleinere Institute belastet, zugleich aber den Markteintritt neuer Wettbewerber erschwert.

Besonderheiten und Stellung im Markt

Als etablierte Regionalbank mit Börsennotierung kombiniert Simmons First National Elemente einer klassischen Community Bank mit den Anforderungen eines kapitalmarktorientierten Instituts. Besondere Merkmale sind:
  • Fokus auf langfristige Kundenbeziehungen in kleineren und mittelgroßen Märkten statt auf großstädtische Metropolen
  • Kombination aus persönlicher Beratung und ausgebauten digitalen Kanälen
  • Geschichte als lokal verwurzeltes Institut mit über einem Jahrhundert Tradition
  • Strategie, durch Akquisitionen regional komplementäre Franchise-Netze zu integrieren
Diese Positionierung verschafft dem Unternehmen ein Profil, das zwischen rein lokal agierenden Community Banks und großflächig operierenden Regionalbanken liegt. Für Marktbeobachter bedeutet dies eine spezifische Exponierung gegenüber regionalen Wirtschaftsstrukturen im Süden der USA, gepaart mit der Notwendigkeit sorgfältiger Analyse der Integrationsfähigkeit erworbener Bankplattformen.

Chancen aus Sicht konservativer Anleger

Aus Sicht risikoavers ausgerichteter Marktteilnehmer können sich bei Simmons First National mehrere Chancen ergeben:
  • Nachfrage nach Basis-Bankdienstleistungen in den Kernregionen mit fortbestehender Kredit- und Einlagennachfrage
  • Möglichkeit, von demografischen und wirtschaftlichen Entwicklungen in den Zielmärkten zu profitieren
  • Potenzial zur Verbesserung der Effizienz durch weitere Digitalisierung sowie Optimierung des Filialnetzes
  • Optionale Wertsteigerung durch disziplinierte M&A-Strategie und dadurch wachsende Marktpräsenz
  • Diversifikation im Portfolio durch Engagement in eine regionale US-Bank mit spezifischem Geografiefokus
Diese Chancen setzen voraus, dass das Management konservative Kreditstandards, eine solide Kapitalpolitik und eine stringente Integration akquirierter Institute sicherstellt. Ein stabiler Einlagenmix und verstärkte zinsunabhängige Erträge können die Abhängigkeit vom Zinszyklus zusätzlich reduzieren.

Risiken und zu beachtende Faktoren

Risikoaverse Marktteilnehmer müssen gleichzeitig verschiedene Risikodimensionen berücksichtigen:
  • Zinsänderungsrisiko: Veränderungen der Zinsstrukturkurve wirken sich unmittelbar auf Nettozinsmarge und Profitabilität einer Regionalbank aus.
  • Kreditrisiko: Regionale Wirtschaftsabschwünge, insbesondere in Immobilien- oder Branchenschwerpunkten, können zu erhöhten Ausfallraten führen.
  • Regulatorisches Risiko: Strengere Eigenkapital- oder Liquiditätsanforderungen können die Ertragskraft belasten und strategische Optionen begrenzen.
  • Konkurrenzdruck: Wettbewerber mit stärkerer digitaler Plattform oder größerer Bilanz können Margen unter Druck setzen und Kunden abwerben.
  • Integrationsrisiko bei Akquisitionen: Die Eingliederung übernommener Banken birgt operative, kulturelle und kreditbezogene Risiken.
  • Reputationsrisiko: Verstöße gegen Compliance- oder Verbraucherschutzvorgaben können zu Sanktionen und Vertrauensverlust führen.
Vor einer Anlageentscheidung sind daher die Risikoberichterstattung, die Kreditqualität in den Kernsegmenten, die Refinanzierungsstruktur sowie die regulatorische Situation sorgfältig zu prüfen. Eine Bewertung sollte zudem die Abhängigkeit vom regionalen Konjunkturumfeld und die Fähigkeit des Managements zur Steuerung durch Zins- und Kreditzyklen in den Mittelpunkt stellen, ohne daraus eine konkrete Handlungsaufforderung abzuleiten.

Stand: Oktober 2026
Hinweis

Simmons First National Prognose 2026: Einstufung & Empfehlung von Analysten

Simmons First National Kursziel 2026

  • Die Simmons First National Kurs Performance für 2026 liegt bei +21,88%.

Stammdaten

Marktkapitalisierung 3,22 Mrd. $
Streubesitz 14,74%
Währung USD
Land USA
Sektor Finanzdienstleistung
Branche Regionale Banken
Aktientyp Stammaktie

Aktionärsstruktur

+14,40% BlackRock Inc
+6,10% Vanguard Portfolio Management, LLC
+5,99% iShares Core S&P Small-Cap ETF
+5,63% State Street Corp
+4,58% Vanguard Capital Management, LLC
+4,56% Wellington Management Company LLP
+4,23% Dimensional Fund Advisors, Inc.
+3,20% Vanguard MStar Total Stk Mkt Idx Invest
+3,02% Northern Trust Corp
+2,70% Geode Capital Management, LLC
+2,52% iShares Russell 2000 ETF
+2,33% Two Sigma Investments LLC
+2,31% Vanguard Small Cap Index
+2,13% Westwood Holdings Group Inc
+1,73% Morgan Stanley - Brokerage Accounts
+1,47% Vanguard MStar Small Cap Value Index
+1,39% Charles Schwab Investment Management Inc
+1,22% DFA US Small Cap Value I
+1,19% State Street® SPDR® S&PRgnllBkgETF
+1,14% JPMorgan Chase & Co
+1,14% Frontier Capital Management CO Inc
+1,13% The Goldman Sachs Group Inc
+1,12% Fidelity Small Cap Index
+1,07% Bank of New York Mellon Corp
+1,02% Citadel Advisors Llc
+0,95% iShares Russell 2000 Value ETF
+0,91% State Street SPDR Port S&P 600 Sm CpETF
+0,89% Simmons Bank
+0,89% Basswood Capital Management LLC
+0,85% iShares S&P Small-Cap 600 Value ETF
+0,85% Massachusetts Financial Services Company
+0,60% Invesco High Yield Eq Div Achiev™ ETF
+0,59% Vanguard Russell 2000 ETF
+0,55% Westwood Quality SmallCap Fund Inst
+0,53% Schwab US Small-Cap ETF™
+0,53% State Street® SPDR® S&P 600™ Sm CpValETF
+0,52% MFS New Discovery Value I
+0,51% Fidelity Extended Market Index
+0,51% American Beacon Small Cp Val R5
+0,46% Vanguard Tax-Managed Small Cap Adm
+84,042% Institutionelle Aktionäre
+1,216% Insider Aktionäre
+14,742% Streubesitz

Splits & Bezugsrechte

02.05.2003 Split 1:2

Häufig gestellte Fragen zur Simmons First National Aktie und zum Simmons First National Kurs

Der aktuelle Kurs der Simmons First National Aktie liegt bei 19,50 €.

Für 1.000€ kann man sich 51,28 Simmons First National Aktien kaufen.

Das Tickersymbol der Simmons First National Aktie lautet SFNC.

Die 1 Monats-Performance der Simmons First National Aktie beträgt aktuell -1,52%.

Die 1 Jahres-Performance der Simmons First National Aktie beträgt aktuell 36,36%.

Der Aktienkurs der Simmons First National Aktie liegt aktuell bei 19,50 EUR. In den letzten 30 Tagen hat die Aktie eine Performance von -1,52% erzielt.
Auf 3 Monate gesehen weist die Aktie von Simmons First National eine Wertentwicklung von -3,47% aus und über 6 Monate sind es 13,37%.

Das 52-Wochen-Hoch der Simmons First National Aktie liegt bei 20,80 €.

Das 52-Wochen-Tief der Simmons First National Aktie liegt bei 13,80 €.

Das Allzeithoch von Simmons First National liegt bei 28,20 €.

Das Allzeittief von Simmons First National liegt bei 12,20 €.

Die Volatilität der Simmons First National Aktie liegt derzeit bei 38,85%. Diese Kennzahl zeigt, wie stark der Kurs von Simmons First National in letzter Zeit schwankte.

Die Marktkapitalisierung beträgt 3,22 Mrd. $

Insgesamt sind 145,1 Mio Simmons First National Aktien im Umlauf.

BlackRock Inc hält +14,40% der Aktien und ist damit Hauptaktionär.

Am 02.05.2003 gab es einen Split im Verhältnis 1:2.

Am 02.05.2003 gab es einen Split im Verhältnis 1:2.

Simmons First National hat seinen Hauptsitz in USA.

Simmons First National gehört zum Sektor Regionale Banken.

Das KGV der Simmons First National Aktie beträgt 10,74.

Der Jahresumsatz des Geschäftsjahres 2024 von Simmons First National betrug 626.798.000 $.

Ja, Simmons First National zahlt Dividenden. Zuletzt wurde am 15.09.2026 eine Dividende in Höhe von 0,22 $ (0,19 €) gezahlt.

Zuletzt hat Simmons First National am 15.09.2026 eine Dividende in Höhe von 0,22 $ (0,19 €) gezahlt.
Dies entspricht einer Dividendenrendite von 0,97%. Die Dividende wird vierteljährlich gezahlt.

Die letzte Dividende von Simmons First National wurde am 15.09.2026 in Höhe von 0,22 $ (0,19 €) je Aktie ausgeschüttet.
Das ergibt, basierend auf dem aktuellen Kurs, eine Dividendenrendite von 0,97%.

Die Dividende wird vierteljährlich gezahlt.

Der letzte Zahltag der Dividende war am 15.09.2026. Es wurde eine Dividende in Höhe von 0,22 $ (0,19 €) gezahlt.

Um eine Dividende ausgezahlt zu bekommen, muss man die Aktie am Ex-Tag (Ex-Date) im Depot haben.

Weitere Vorteile:

  • Kursalarme
  • Watchlists & Musterdepots
  • Börsenspiele & Community-Forum
  • Historische Kurse im CSV-Format
  • News & Themen abonnieren