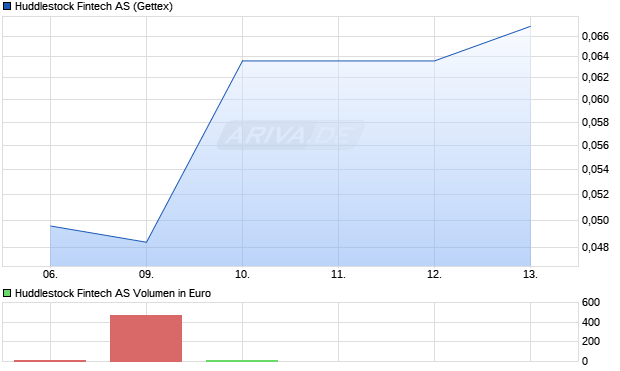
Huddlestock Fintech AS ist eine Finanztechnologie-Firma in der Rechtsform einer norwegischen AS; sie positioniert sich nach Unternehmensangaben als Anbieter von digitalen Zahlungs- und Infrastrukturleistungen für Firmenkunden. Das Profil fokussiert auf API-getriebene Lösungen, Compliance- und KYC-Module sowie Embedded-Finance-Angebote für B2B-Partner; Aussagen zur Marktpräsenz und konkreten Finanzkennzahlen basieren auf den verfügbaren Firmenangaben und Medienquellen.
Geschäftsmodell
Das Geschäftsmodell beruht auf einem mehrschichtigen SaaS- und Plattformansatz: Kern ist die Bereitstellung von Zahlungsinfrastruktur und RegTech-Komponenten über APIs, ergänzt durch konfigurierbare Frontends für Partnerbanken und Nichtbanken. Einnahmequellen sind laut Unternehmensdarstellung Abonnements, Transaktionsgebühren und Integrations- sowie Beratungsleistungen. Die Architektur zielt auf Skalierbarkeit und hohe Transaktionsverarbeitung, was Embedded Finance, White-Label-Implementierungen und Integrationen in E-Commerce- und Finanzplattformen ermöglicht.
Mission
Die deklarierte Mission ist die Digitalisierung und Standardisierung von Zahlungs- und Identitätsprozessen, um Compliance- und Reibungsverluste im Zahlungsverkehr zu reduzieren. Kernbegriffe der Mission sind Effizienzsteigerung, Risiko-Minimierung durch automatisiertes KYC/AML und Öffnung von Finanzdiensten via Open Banking-APIs.
Produkte und Dienstleistungen
Das Angebot umfasst modularisierte Software- und Dienstleistungsbausteine, typischerweise:
- API-Plattform für Payment Orchestration und Kontenschnittstellen (Open Banking/PSD2-konform)
- KYC/AML-Module zur digitalen Identitätsprüfung und Transaktionsüberwachung
- White-Label-Lösungen für Embedded Finance und Banking-as-a-Service
- Beratung zu Compliance, Implementierung und Migrationsprojekten
- Integrationen zu Zahlungsnetzwerken, Kartenprozessoren und Tokenisierungsdiensten
l>
Business Units
Öffentlich verfügbare Informationen deuten auf mindestens drei funktionale Einheiten hin: Platform & Engineering (API/Payment), Compliance & Risk (KYC/AML, RegTech) sowie Partner- und Service-Implementierung (Onboarding, Custody/Integration). Diese Gliederung entspricht dem typischen Produktivitäts- und Skalierungsmodell von Fintech-Plattformen.
Alleinstellungsmerkmale
Als mögliche Differenzierungsmerkmale nennt die Firma die Kombination aus integrierter Compliance-Automatisierung, hoher API-Modularität und fokussierten Embedded-Finance-Interfaces. Weitere Unterscheidungsmerkmale sind angeblich kurze Integrationszeiten, anpassbare White-Label-Funktionalität und ein auf Skalierung ausgelegtes Transaktionsrouting.
Burggräben / Moats
Relevante Burggräben ergeben sich prinzipiell aus Netzwerkeffekten bei Zahlungsnetzwerken, Tiefe der Compliance-Datenbasis, Zertifizierungen und Integrationen mit Banken und Kartenanbietern. Technologische Moats entstehen durch proprietäre Schnittstellen, operationalisierte KYC-Modelle und langfristige Partnerverträge; die Nachhaltigkeit solcher Moats hängt von regulatorischer Zulassung, Datenqualität und Plattformbindung der Kunden ab.
Wettbewerber
Im Wettbewerbsumfeld stehen etablierte Payment-Player, Neobanken und spezialisierte RegTech-Anbieter gegenüber. Relevante Wettbewerber sind unter anderem globale Payment-Orchestratoren, regionale API-Banken und Anbieter von KYC/AML-Software. Konkret zu nennen sind Anbieter aus den Bereichen Payment Infrastructure, Open Banking-Plattformen und Compliance-Software; die Wettbewerbsintensität ist hoch, Differenzierung muss über Integrationen, Preisgestaltung und regulatorische Robustheit erfolgen.
Management und Strategie
Das Management konzentriert sich nach Firmenkommunikation auf Produktentwicklung, Partnerakquisition und regulatorische Compliance. Strategische Prioritäten umfassen Markterweiterung durch Partnerschaften, Ausbau der API-Ökonomie und Fokussierung auf profitables Kundenwachstum. Für konservative Anleger sind Managementstabilität, Track-Record bei Integrationen und regulatorische Erfahrung zentrale Bewertungskriterien.
Branche und Regionen
Huddlestock operiert im Schnittfeld von FinTech, Zahlungsverkehr und RegTech; Kernmärkte sind typischerweise europäische Open Banking-Regionen, in denen PSD2/Ähnliche Regulierungen Interoperabilität erzwingen. Branchenrisi ken und Chancen variieren nach Region: In Europa erlaubt die regulatorische Infrastruktur schnellere API-Adoption, während in anderen Regionen regulatorische Hürden oder Fragmentierung höhere Markteintrittsbarrieren bedeuten.
Unternehmensgeschichte
Die Unternehmensgeschichte wird in der Kommunikation als typische Fintech-Entwicklung geschildert: Gründung als technologiegetriebenes Start-up, Entwicklung einer Kernplattform, erste Pilotprojekte mit Partnern, und sukzessive Erweiterung des Produktportfolios um Compliance- und Serviceleistungen. Details zu Gründungsjahr, Finanzierung oder Meilensteinen sollten Anleger über offizielle Quellen validieren.
Sonstige Besonderheiten
Weitere Merkmale sind die Betonung von API-First-Design, modulare Lizenzmodelle, mögliche Partnerschaften mit Banken und Zahlungsdienstleistern sowie ein Fokus auf skalierbare Cloud-Architekturen. Technologieaspekte wie Tokenisierung, digitale Identität und Echtzeit-Reporting werden als Teil des Angebots hervorgehoben.
Chancen
- Wachsende Nachfrage nach Embedded Finance und API-basierten Zahlungsdiensten kann organisches Wachstum und Cross-Selling begünstigen.
- Regulatorischer Druck auf Banken zugunsten von Open Banking schafft Marktfenster für Plattformen mit PSD2-/Open-Banking-Kompetenz.
- Skalierbare SaaS-Modelle und Partnerschaften könnten Margenstabilität und wiederkehrende Umsätze fördern.
l>
Risiken
- Hohe Konkurrenz und Preisdruck von größeren Plattformanbietern und etablierten Zahlungsdienstleistern.
- Regulatorische Änderungen, Zulassungsanforderungen oder strengere KYC-/AML-Vorgaben können Implementations- und Compliance-Kosten erhöhen.
- Technologische Abhängigkeit von Drittanbietern, Sicherheitsvorfälle oder Integrationsprobleme können Kundenabwanderung und Reputationsschäden zur Folge haben.
- Begrenzte öffentlich verifizierbare Informationen erhöhen Informationsrisiko für Investoren – Verifikation über Primärquellen ist erforderlich.
l>
Fazit für konservative Anleger
Aus Sicht eines konservativen Anlegers bietet Huddlestock Fintech AS die typische Chancen-Risiko-Struktur junger bis mittelgroßer Fintech-Plattformen: Potenzial durch Marktnachfrage nach Zahlungsinfrastruktur und RegTech, aber signifikante Risiken durch Wettbewerb, Regulatorik und Informationsasymmetrie. Vor einer Anlageentscheidung sollten Anleger unabhängige Primärquellen prüfen, Management-Hintergründe validieren und regulatorische Zulassungen sowie Partnerverträge einsehen.