BMW, Mercedes-Benz und Porsche verlieren Absatz und Marge, während die Branche an der Spitze immer neue Superlativen feiert. Eine HKCM-Analyse.
Innerhalb weniger Stunden präsentierten zwei Autobauer in der vergangenen Woche ihre neuen Aushängeschilder. Porsche zeigte mit dem Mission S ein Mittelmotor-Topmodell oberhalb der 911er-Reihe. Tesla ließ seinen neuen Roadster in einem Video senkrecht an einer Rampe stehen und spektakulär durch die Luft fliegen. Deutlicher hätte der Unterschied zwischen beiden Welten kaum ausfallen können. Erleben wir gerade das Ende der europäischen Premiummarken?
Die Zahlen geben zumindest Anlass zur Sorge. Bei BMW, Mercedes-Benz und Porsche geben Absatz und Margen nach, und zwar genau dort, wo das eigentliche Geschäft gemacht wird: in der Mitte des Modellprogramms.
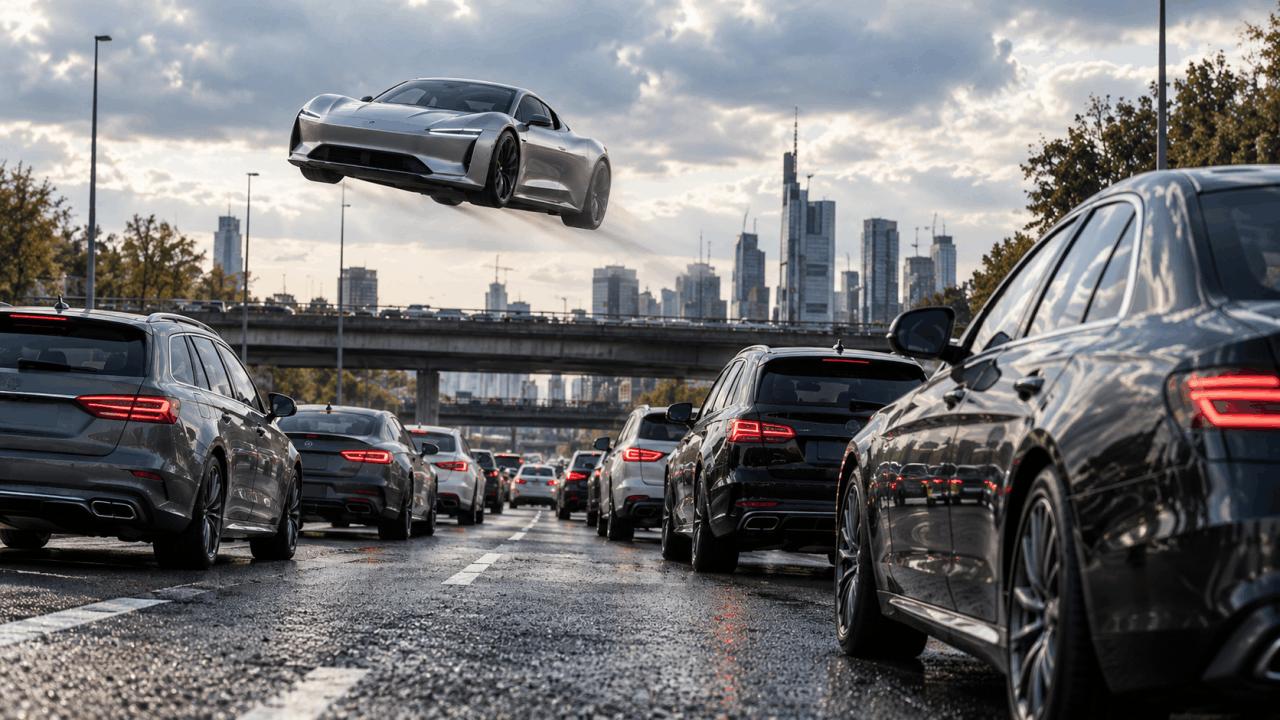
Tesla-Chef Elon Musk will mit dem Roadster das Auto zum Fliegen bringen.
Wettrüsten an der Spitze
Die Daten des neuen Tesla Roadster lesen sich wie aus einem Science-Fiction-Film. Im Test beschleunigte der Prototyp in 0.81 Sekunden von 0 auf 100, die Höchstgeschwindigkeit gibt Tesla mit 370 km/h an. Langfristig stellt Elon Musk sogar die halbe Schallgeschwindigkeit in Aussicht. Fliegen soll allerdings nur die streng limitierte Variante Rocket mit zehn Raketentriebwerken, die Tesla ausschließlich auf Einladung vergeben will. Die Serienproduktion ist für 2028 geplant, wer reservieren möchte, zahlt vorab 50 000 US-Dollar. Einen endgültigen Preis nannte Musk nicht.
Für die Marken sind solche Modelle wichtige Aushängeschilder. Sie zeigen, was technisch möglich ist, und sorgen weltweit für Schlagzeilen. Für das Geschäft spielen sie dagegen kaum eine Rolle: Selbst Tesla plant beim Roadster mit gerade einmal 10 000 Exemplaren. Und auch ein neues Topmodell wie der Mission S richtet sich an eine Kundschaft, die ohnehin schon zu den treuesten der Branche zählt.
Und doch ist der fliegende Roadster mehr als ein PR-Stunt. Er ist ein Statement. Musk selbst beschreibt das Fahrzeug als Ergebnis einer Kreuzung aus Autobauer und Raketenfirma. Im Nebel der Triebwerke lässt sich erahnen, wohin die Reise langfristig gehen könnte: in Richtung automatisiertes Fliegen. Man stelle sich eine Metropole wie Los Angeles vor, in der unzählige Menschen jeden Tag Stunden ihrer Lebenszeit im Stau verbringen. Wer würde nicht dafür bezahlen, diesen Stau einfach zu überfliegen? Bis dahin ist es zwar noch ein weiter Weg, denn Zulassung und Sicherheitsauflagen stehen einem Luftverkehr mit Autos vorerst im Weg. Die Richtung aber gibt Tesla vor, nicht der TÜV.
Die vergessene Mitte
Zwischen Einstiegsmodell und Supersportwagen ist in den vergangenen Jahren eine Lücke entstanden. Früher boten auch gewöhnliche Varianten einer Baureihe eigenständige Motoren und einen klaren Charakter. Heute sind viele Fahrzeuge schneller, schwerer und technisch komplexer geworden, ohne auf öffentlichen Straßen automatisch mehr Freude am Fahren zu bereiten. Wer Emotion sucht, landet bei limitierten Sondermodellen mit V8-Motor oder GT-Label, die sich nur eine kleine Zielgruppe leisten kann.
Ein solches Sondermodell zeigt, was eine Marke noch kann. Die Breite des Modellprogramms verändert es nicht. Hinzu kommt der regulatorische Druck: Das Automotive Package der EU-Kommission vom Dezember 2025 sieht ab 2035 eine Reduktion der Auspuffemissionen neuer Pkw um 90 Prozent vor. Investitionen in Antriebe, Software, Batterien und neue Plattformen binden Kapital, während das Volumengeschäft schwächelt.
Spektakuläre Topmodelle sorgen für Aufmerksamkeit, in der Mitte des Modellprogramms fehlt es dagegen an Auswahl.
Die Zahlen zeigen, wo es wehtut
Wie groß der Druck ist, zeigen die jüngsten Geschäftszahlen. BMW erzielte im zweiten Quartal 2026 im Autosegment eine EBIT-Marge von 2.3 Prozent, nach 5.4 Prozent im Vorjahresquartal. Während die Auslieferungen in Europa und den USA zulegten, brachen die Verkäufe in China um 30.2 Prozent ein. Mercedes-Benz steigerte im selben Zeitraum zwar den Absatz batterieelektrischer Pkw um 51 Prozent, verkaufte insgesamt aber acht Prozent weniger Autos. Die bereinigte Umsatzrendite der Pkw-Sparte lag bei vier Prozent.
Am deutlichsten wird das Problem bei Porsche. Die 911-Auslieferungen stiegen in den ersten neun Monaten 2026 um zwölf Prozent, besonders GTS-, Turbo- und GT-Varianten blieben gefragt. Insgesamt sanken die Auslieferungen jedoch um 16 Prozent auf 178 532 Fahrzeuge, in China sogar um 33 Prozent. Begehrte Spitzenmodelle gleichen schwächere Volumen und hohe Umbaukosten eben nicht automatisch aus.
Bei BMW, Mercedes-Benz und Porsche sinken Absatz und Rendite, besonders in China.
Was das für Anleger bedeutet
An der Börse zählt nicht, wer das spektakulärste Auto baut, sondern wer mit seinen Modellen Volumen, Preise und Margen stabilisiert. Selbst Tesla-Aktionäre reagierten auf den fliegenden Roadster vergleichsweise verhalten: Die Aktie stieg vorbörslich von gut 362 auf knapp 377 US-Dollar und notierte damit weiterhin rund 25 Prozent unter ihrem Allzeithoch.
Die europäischen Hersteller verfügen nach wie vor über starke Marken, Ingenieurskompetenz und große Vertriebsnetze. Gleichzeitig setzen ihnen chinesische Konkurrenz, Preisdruck, US-Zölle und die Kosten des Technologiewandels zu. BMW reagiert bereits mit einem Restrukturierungsprogramm, neuen Modellen und einer stärkeren lokalen Ausrichtung in China. Ein belastbares Signal wäre es, wenn Kundenresonanz und operative Kennzahlen wieder in dieselbe Richtung zeigen. Bis dahin bleibt der Sektor ein Fall für genaue Beobachtung, auch in unserem Euro-Titans-Paket.
Ein Kombi gegen das Wettrüsten
Ist das Ende der europäischen Premiummarken also besiegelt? Ganz so einfach macht es sich HKCM-Mitgründer Philip Klinkmüller nicht. In seiner Garage stehen unter anderem ein Ferrari 812 und ein Porsche GT3. Dürfte er nur ein Auto behalten, fiele seine Wahl dennoch auf einen Kombi. Warum das so ist und weshalb er trotz aller Begeisterung bei den Aktien der Hersteller genau hinschaut, erzählt er in der ersten Folge von Philip Klinkmüllers Garagentalk in den HKCM Insights.
Hinweis: Dieser Artikel stellt keine Anlageberatung dar. Börsengeschäfte sind risikobehaftet. Treffen Sie Entscheidungen stets eigenverantwortlich.
Den Basisprospekt sowie die Endgültigen Bedingungen finden Sie jeweils hier:
DE000NB7BF50 ,
DE000NB7TA48 ,
DE000NB7X5R4 ,
DE000NB4X783 ,
DE000NB630U5 ,
DE000NB663S0 . Bitte informieren Sie sich vor Erwerb ausführlich über Funktionsweise und Risiken der Produkte. Bitte beachten Sie auch die weiteren Hinweise zu dieser Werbung.
Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten. Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlagestrategien geeignet.
Hinweis:
ARIVA.DE veröffentlicht in dieser Rubrik Analysen, Kolumnen und Nachrichten aus verschiedenen Quellen.
Die ARIVA.DE AG ist nicht verantwortlich für Inhalte, die erkennbar von Dritten in den „News“-Bereich
dieser Webseite eingestellt worden sind, und macht sich diese nicht zu Eigen. Diese Inhalte sind insbesondere durch
eine entsprechende „von“-Kennzeichnung unterhalb der Artikelüberschrift und/oder durch den Link
„Um den vollständigen Artikel zu lesen, klicken Sie bitte hier.“ erkennbar; verantwortlich für
diese Inhalte ist allein der genannte Dritte.









 Aufrufe: 694
 Audio
 Teilen




 Werbung











