

Asset Klassen
Kurslisten
Hinweis zu Meine Suchen: Meine Suchen sind aufgrund der vielfachen Bitte aus der Community wieder unter Mein Portfolio zu finden.
Meistgeklickt









Hot News
Heiße Themen (24h)
 Aufrufe: 152
 Audio
 Teilen

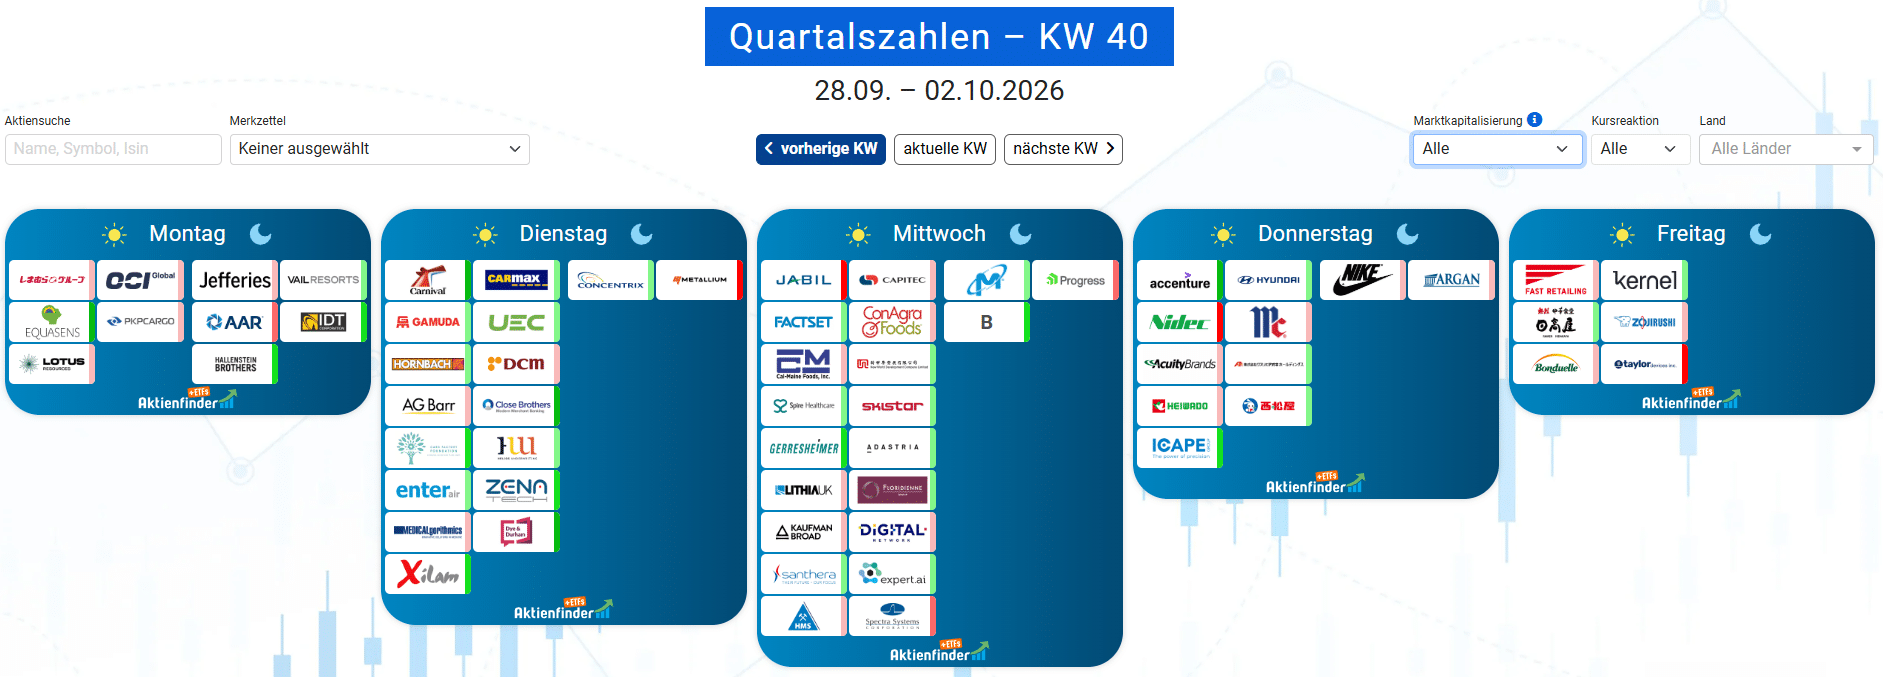
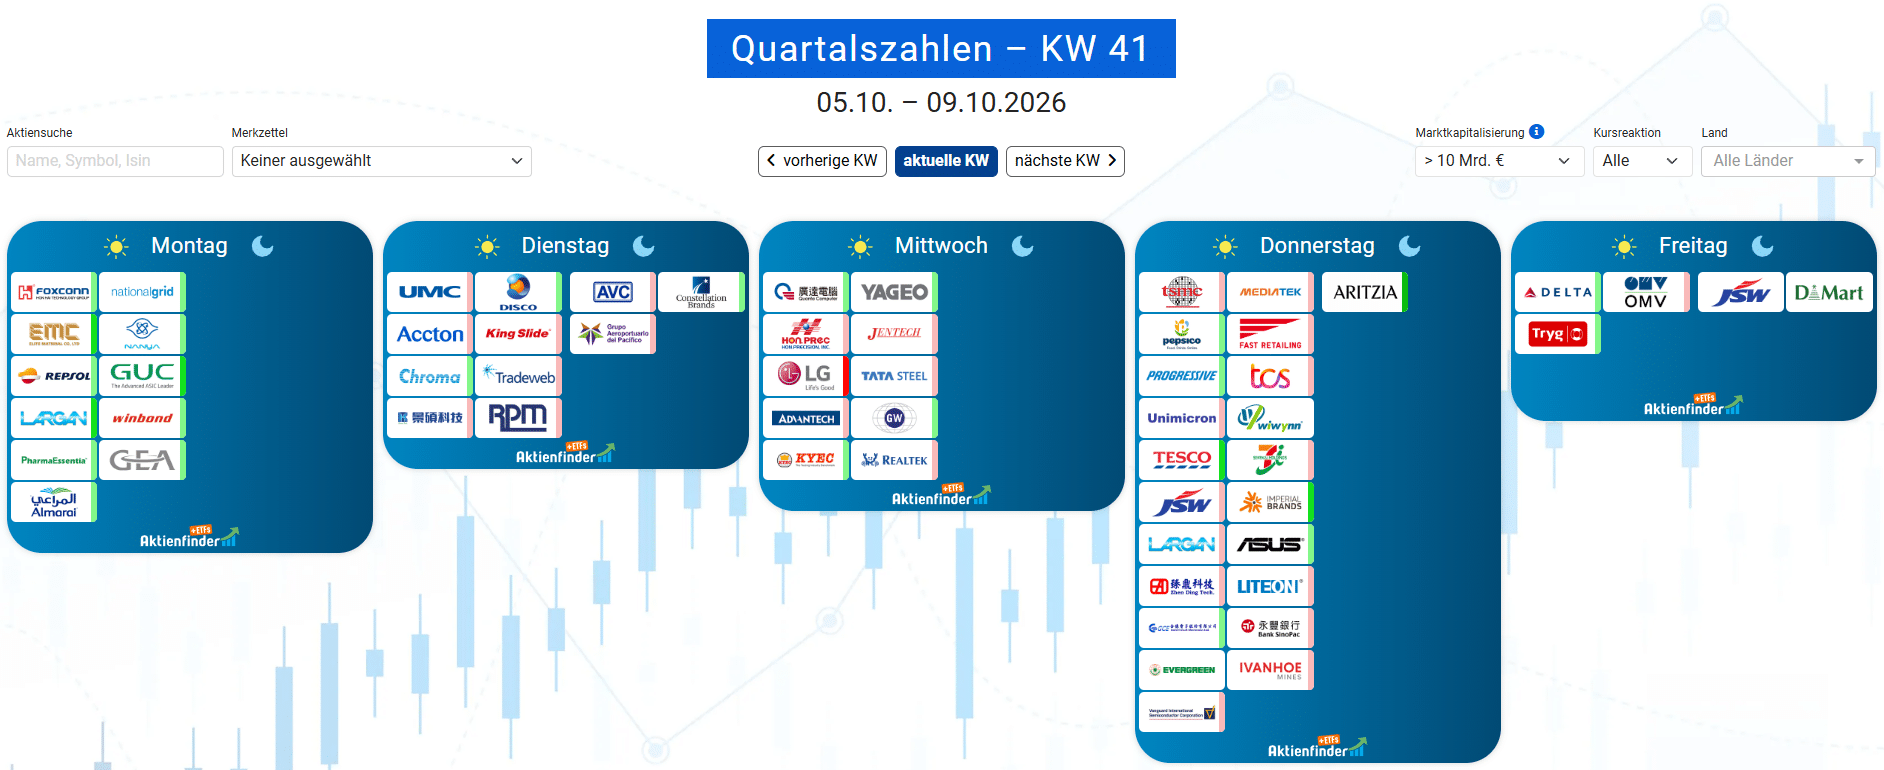 Unternehmen mit Quartalszahlen in KW 40 und 41 inklusive Anzeige der Kursreaktion als farbiger Balken auf der rechten Seite. Alle Earnings findest du im kostenlosen Earnings-Kalender.
Dabei zeigten zwei Earnings, dass die künstliche Intelligenz für Dienstleister eine Chance anstatt eine Bedrohung sein kann. So hatte aus Sorge, KI-Assistenten könnten Beratern und Datenanbietern das Geschäft wegnehmen, der Aktienkurs von Accenture seit Jahresbeginn rund ein Drittel verloren, und FactSet büßte allein im September 17 Prozent ein, unter anderem weil OpenAI ein ChatGPT speziell für Finanzdienstleister vorgestellt hatte. Die Zahlen zeichnen nun ein anderes Bild, denn Accenture meldete einen unerwartet hohen Auftragseingang und ein beschleunigtes Wachstum, und bei FactSet hat sich das Neugeschäft mit KI-Produkten mehr als verdoppelt. Der Aktienkurs von Accenture sprang daraufhin um 15,8 Prozent, und die Kurse von Wettbewerbern wie Cognizant, Infosys und Capgemini zogen mit. Für Anleger zeigt das, dass die Börse die Angst vor Disruption oft pauschal einpreist, bevor die Zahlen belegen, ob ein Geschäftsmodell tatsächlich leidet. Eine endgültige Entwarnung sind einzelne gute Quartale allerdings nicht.
Ein zweites Thema der Earnings betrifft die Qualität der Gewinne, denn seit der Supreme Court im Februar die auf ein Notstandsgesetz gestützten Zölle gekippt hat, fließen Rückerstattungen in die Bilanzen und schönen die Zahlen. Bei Levi Strauss stammte fast der gesamte Vorsprung beim Gewinn aus diesem Sondereffekt. Fünf der sieben Aktien dieser Ausgabe reagierten positiv auf ihre Zahlen, zwei negativ, und zwischen der schlechtesten und der besten Reaktion liegen 19,4 Prozentpunkte. Bei welchen Aktien genau, klären wir jetzt.
Hier alle sieben analysierten Aktien dieser Ausgabe auf einen Blick inklusive Kursreaktion, dem ermittelten Renditepotential Stand heute sowie unserem Urteil, ob die jeweilige Aktie als langfristiges Investment kaufenswert ist.
Abonniere unseren Börsenbrief und erhalte Zugriff auf alle sieben Earning Highlights der Woche samt Kaufen-, Halten- und Verkaufen-Einschätzung. Die Analyse zu Nike liest du sogar kostenlos.
Die Earning Highlights dieser Ausgabe, sortiert nach der Kursreaktion am ersten Handelstag nach den Zahlen (Stand 9. Oktober 2026, Renditepotential auf Basis der Schlusskurse vom 8. Oktober).
Nike berichtete am Donnerstag der vergangenen Woche nach US-Börsenschluss die Zahlen zum ersten Quartal des Geschäftsjahres 2027. Der Umsatz fiel gegenüber dem Vorjahresquartal um vier Prozent auf 11,21 Milliarden USD und verfehlte die erwarteten 11,33 Milliarden USD, vor allem weil dieser in der Region „Greater China“ währungsbereinigt um 26 Prozent einbrach. Ein Teil des Rückgangs ist hausgemacht, denn Nike zieht sich in China aus unprofitablen und rabattlastigen Onlinekanälen zurück und will dort online nur noch über eigene Shops auf den Plattformen Tmall, JD und Douyin sowie über die eigene App verkaufen. Zudem wurden laut Konzernchef Elliott Hill die meisten Läden der chinesischen Handelspartner seit sieben Jahren nicht modernisiert. Weil der Umbau mehrere Saisons dauern soll, rechnet Nike für den Rest des Geschäftsjahres mit einem noch stärkeren Rückgang in China.
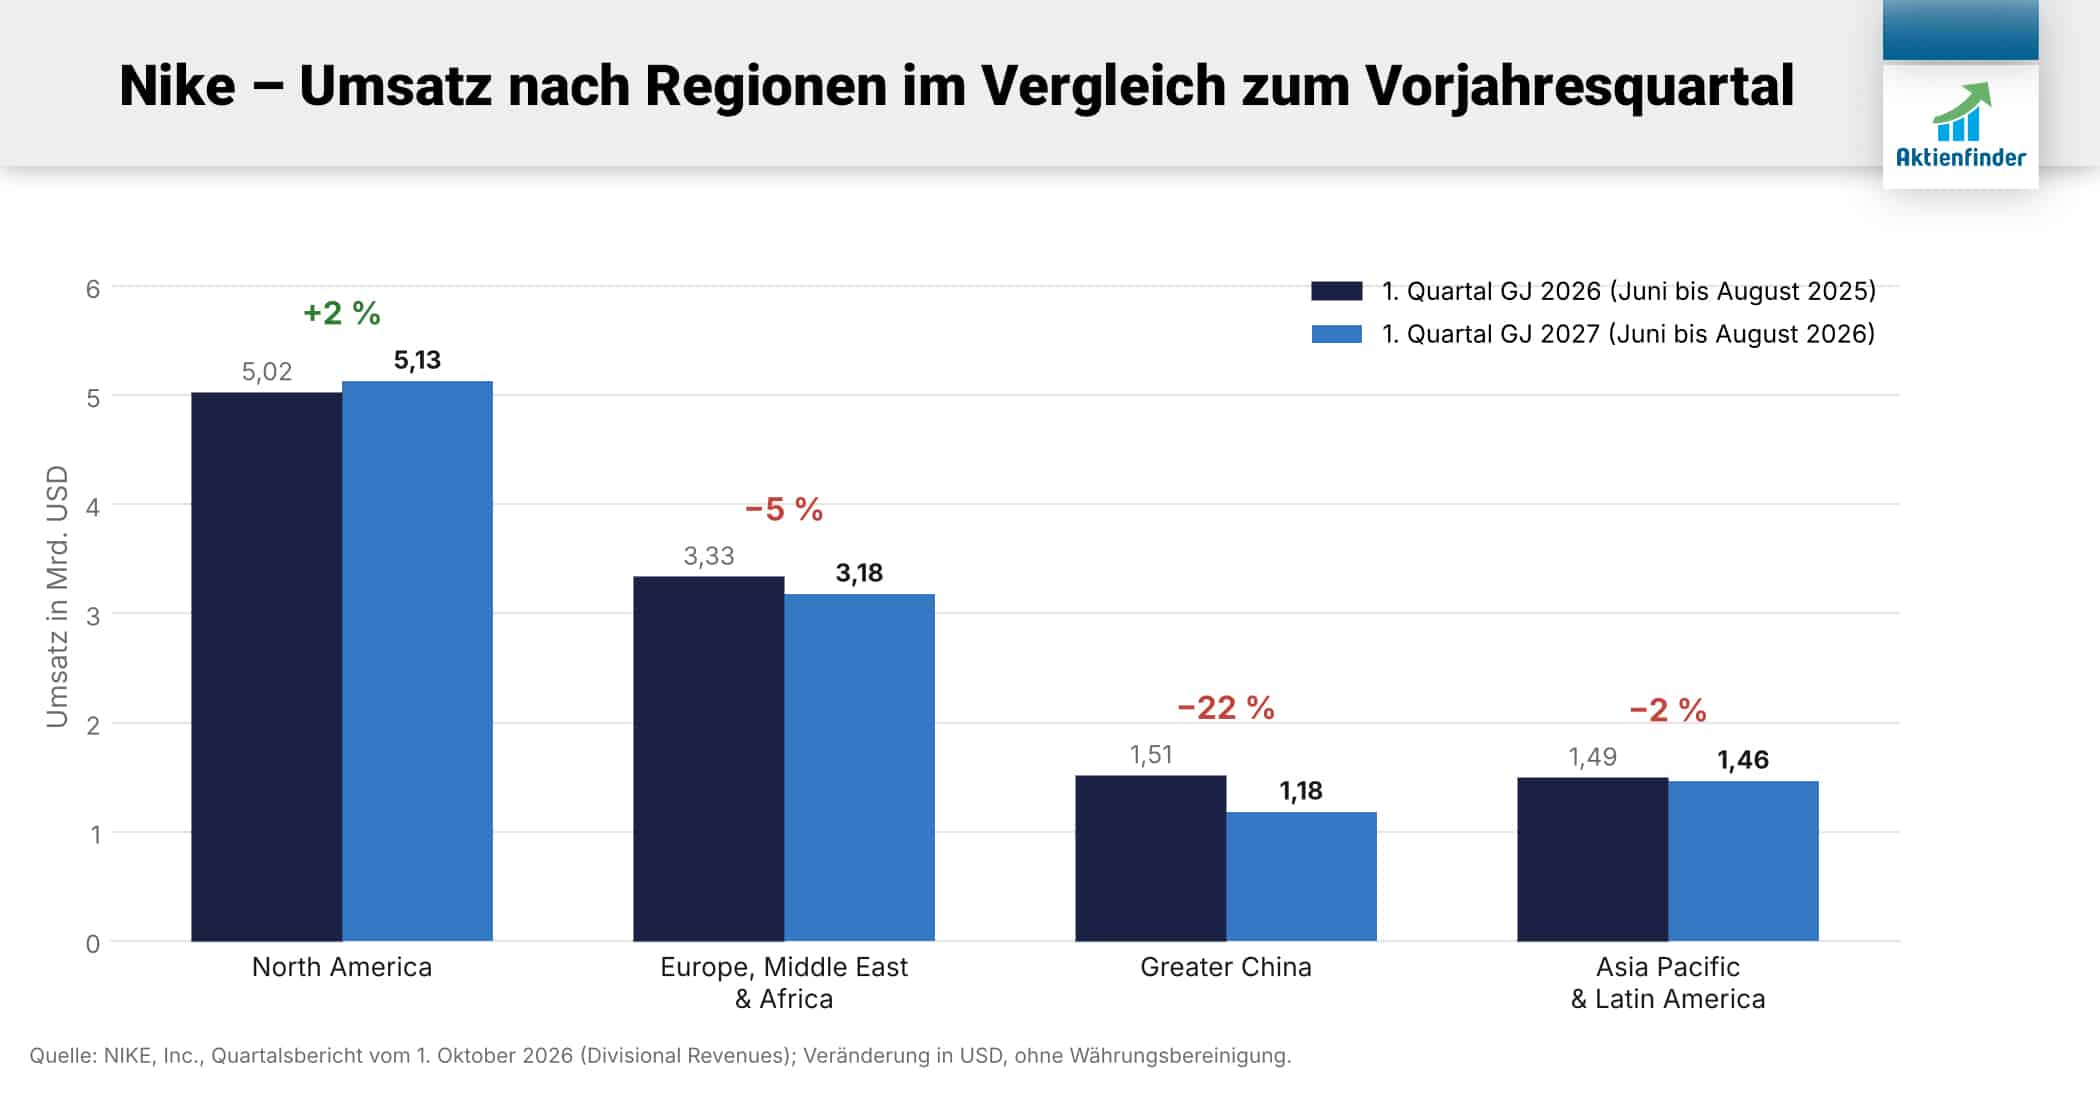 In „Greater China“ brach der Umsatz von Nike um 22 Prozent ein, währungsbereinigt sogar um 26 Prozent, während „North America“ leicht wuchs.
Der Gewinn pro Aktie lag mit 0,48 USD dennoch über den erwarteten 0,43 USD, weil die Bruttomarge dank geringerer Lager- und Logistikkosten um 0,6 Prozentpunkte auf 42,8 Prozent stieg und die Vertriebs- und Verwaltungskosten um drei Prozent sanken. Dahinter steht ein Sparkurs mit mehreren Runden Stellenabbau seit Anfang 2024, durch den die Belegschaft binnen drei Jahren um rund 13 Prozent auf zuletzt 73.000 Mitarbeiter schrumpfte.
Für das Geschäftsjahr 2027, zu dem Nike im Juni noch keine Zahlen genannt hatte, rechnet das Management mit einem weiteren Umsatzrückgang im hohen einstelligen Prozentbereich und einem bereinigten Gewinn pro Aktie von 1,15 bis 1,35 USD, und statt der im Juni angekündigten Ausweitung erwartet Nike bei der Bruttomarge nun anhaltenden Druck. Ebenfalls schlechte Nachrichten lieferte das Umbauprogramm „Pace“, das bis 2031 rund eine Milliarde USD kostet, während die Einsparungen größtenteils erst ab 2029 greifen sollen. Auch dieses Programm wird laut Nike zu einem Personalabbau führen.
Als Reaktion schloss der Aktienkurs am Freitag 3,6 Prozent tiefer, nachdem er nachbörslich um bis zu 6,7 Prozent eingebrochen und im Handelsverlauf auf den tiefsten Stand seit über einem Jahrzehnt gefallen war. Dass er sich bis Handelsschluss erholte, mag an der Zusage des neuen Finanzchefs Dave Denton gelegen haben, die Dividende in keinem Szenario zu kürzen. Zum Zeitpunkt dieser Analyse am Freitagmorgen notiert der Aktienkurs bei 34,74 USD und damit 1,2 Prozent unter dem Niveau vor den Zahlen.
Nike setzte im vergangenen Geschäftsjahr 46,4 Milliarden USD um und damit deutlich mehr als Adidas mit 24,8 Milliarden Euro, wobei Schuhe für 65 und Bekleidung für 30 Prozent der Erlöse der Marke Nike stehen. Nach Jahren, in denen Nike vor allem selbst verkaufen wollte, setzt das Unternehmen wieder auf Händler wie Dick’s Sporting Goods und Amazon. Das Großhandelsgeschäft („Wholesale“) stand im Quartal für 61 Prozent des Umsatzes und schrumpfte nur um ein Prozent, das Direktgeschäft „NIKE Direct“ über eigene Läden und den Onlineshop dagegen um acht Prozent. Während das Laufsegment zweistellig wächst, verlieren Lifestyle-Klassiker wie der Dunk und die Marke Jordan deutlich.
Für die Krise der vergangenen fünf Jahre sehen wir mehrere Ursachen, die sich gegenseitig verstärken. Am schwersten wiegt das Produktproblem, denn Nike hat sich zu lange auf Lifestyle-Klassiker wie Air Force 1, Dunk und Air Jordan 1 verlassen und die Innovation im Sport vernachlässigt. Davon profitierten Konkurrenten wie On, Hoka und Adidas, und laut dem Marktforscher Euromonitor sank der Anteil von Nike am weltweiten Markt für Sportschuhe 2025 zum dritten Mal in Folge auf 22,9 Prozent. In China verliert Nike seit neun Quartalen in Folge Umsatz, auch an heimische Marken wie Anta und Li Ning. Die These „Go woke, go broke“, wonach politische Kampagnen wie die mit dem Footballspieler Colin Kaepernick Kunden vertrieben haben, stützen die Zahlen dagegen kaum, denn ausgerechnet Nordamerika ist derzeit die stabilste Region.
In der folgenden Tabelle haben wir überblicksartig versucht, die Gründe für Nikes kritische Lage aufzuführen:
Die Ursachen der Krise von Nike seit 2021, sortiert nach ihrem Gewicht, mit unserer Einschätzung, wie schwer sie zu beheben sind.
Der Qualitätscheck dokumentiert die letzten fünf Jahre des Niedergangs. Der Gewinn pro Aktie sank in den vergangenen fünf Jahren um 9,7 Prozent pro Jahr, die Gewinnstabilität liegt bei 0,64 von maximal 1,00. Für das laufende Geschäftsjahr erwarten Analysten einen weiteren Rückgang um 38,8 Prozent. Die Dividende steigt zwar seit 23 Jahren und bringt 4,8 Prozent Rendite, ist mit 115,6 Prozent des freien Cashflows aber nicht mehr gedeckt. Die Ratingagentur S&P senkte am Montag wegen sinkender Mittelzuflüsse die Bonitätsnote von A+ auf A.
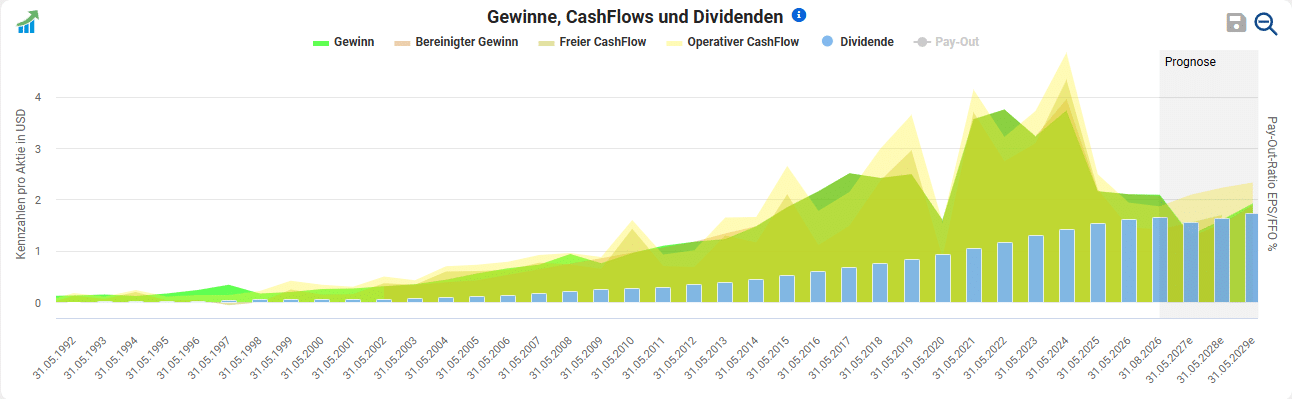 Der Gewinn pro Aktie von Nike ist in den vergangenen fünf Jahren deutlich gesunken, während die Dividende bis zuletzt weiter stieg.
Bei der Bewertung stützen wir uns auf den bilanzierten Gewinn und senken das faire KGV deutlich unter den Schnitt der vergangenen zehn Jahre auf 20, weil Nike die Wachstumsraten früherer Jahre auf absehbare Zeit nicht erreichen wird. Mit einem aktuellen KGV von 16,7 wirkt die Aktie zwar günstig, doch der Gewinn pro Aktie soll im laufenden Geschäftsjahr um fast 40 Prozent einbrechen und erst danach wieder anziehen. Gelingt diese Erholung, winken bis zum Geschäftsjahresende im Mai 2029 rund 22,2 Prozent Rendite, beziehungsweise 7,9 Prozent pro Jahr inklusive Dividenden. Wer heute einsteigt, kommt bis dahin auf eine persönliche Dividendenrendite von 5,0 Prozent. Für ein Unternehmen mitten in der Krise, dessen Dividende nicht mehr vom freien Cashflow gedeckt ist, bezahlt dieses Renditepotenzial das Risiko nicht. Unsere Einschätzung: Verkaufen.
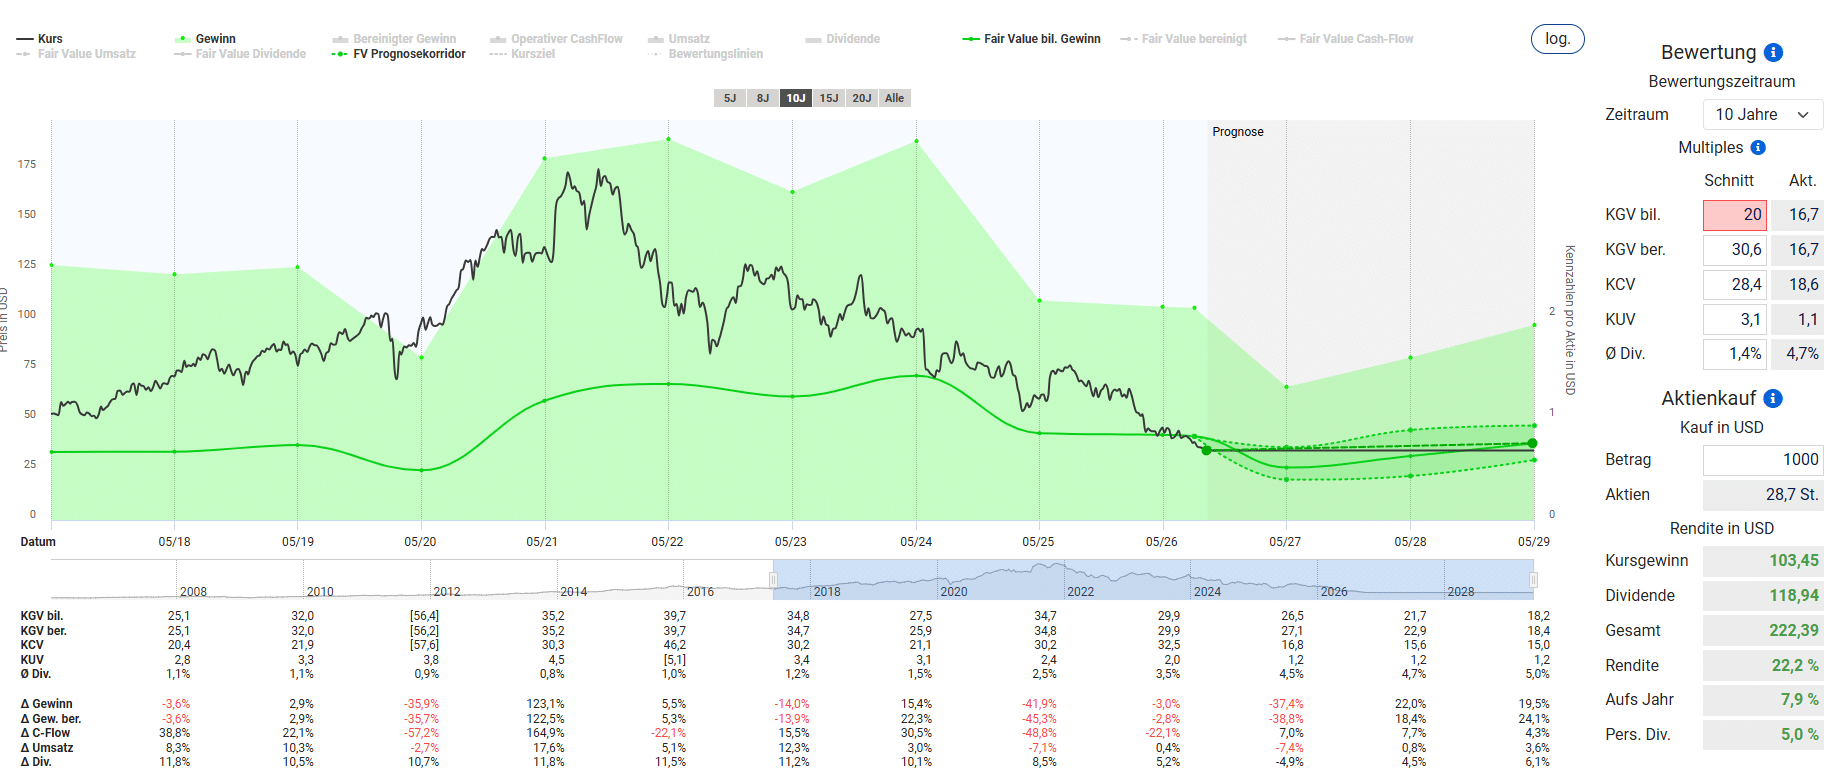 Beim auf 20 gesenkten fairen KGV winken bis Mai 2029 rund 7,9 Prozent Rendite pro Jahr inklusive Dividenden.
Hier kannst du dir den Börsenbrief vom Aktienfinder sichern und die weiteren sechs Analysen dieser Ausgabe lesen. Der Börsenbrief ergänzt sich optimal mit dem Aktienfinder, den wir bevorzugt nutzen, um Aktien auf ihre fundamentale Qualität zu prüfen und preislich zu bewerten. Darüber hinaus bietet der Börsenbrief vollen Zugriff auf unsere beiden Echtgelddepots mit Liveansicht an.
Hinweis: ARIVA.DE veröffentlicht in dieser Rubrik Analysen, Kolumnen und Nachrichten aus verschiedenen Quellen. Die ARIVA.DE AG ist nicht verantwortlich für Inhalte, die erkennbar von Dritten in den „News“-Bereich dieser Webseite eingestellt worden sind, und macht sich diese nicht zu Eigen. Diese Inhalte sind insbesondere durch eine entsprechende „von“-Kennzeichnung unterhalb der Artikelüberschrift und/oder durch den Link „Um den vollständigen Artikel zu lesen, klicken Sie bitte hier.“ erkennbar; verantwortlich für diese Inhalte ist allein der genannte Dritte.











