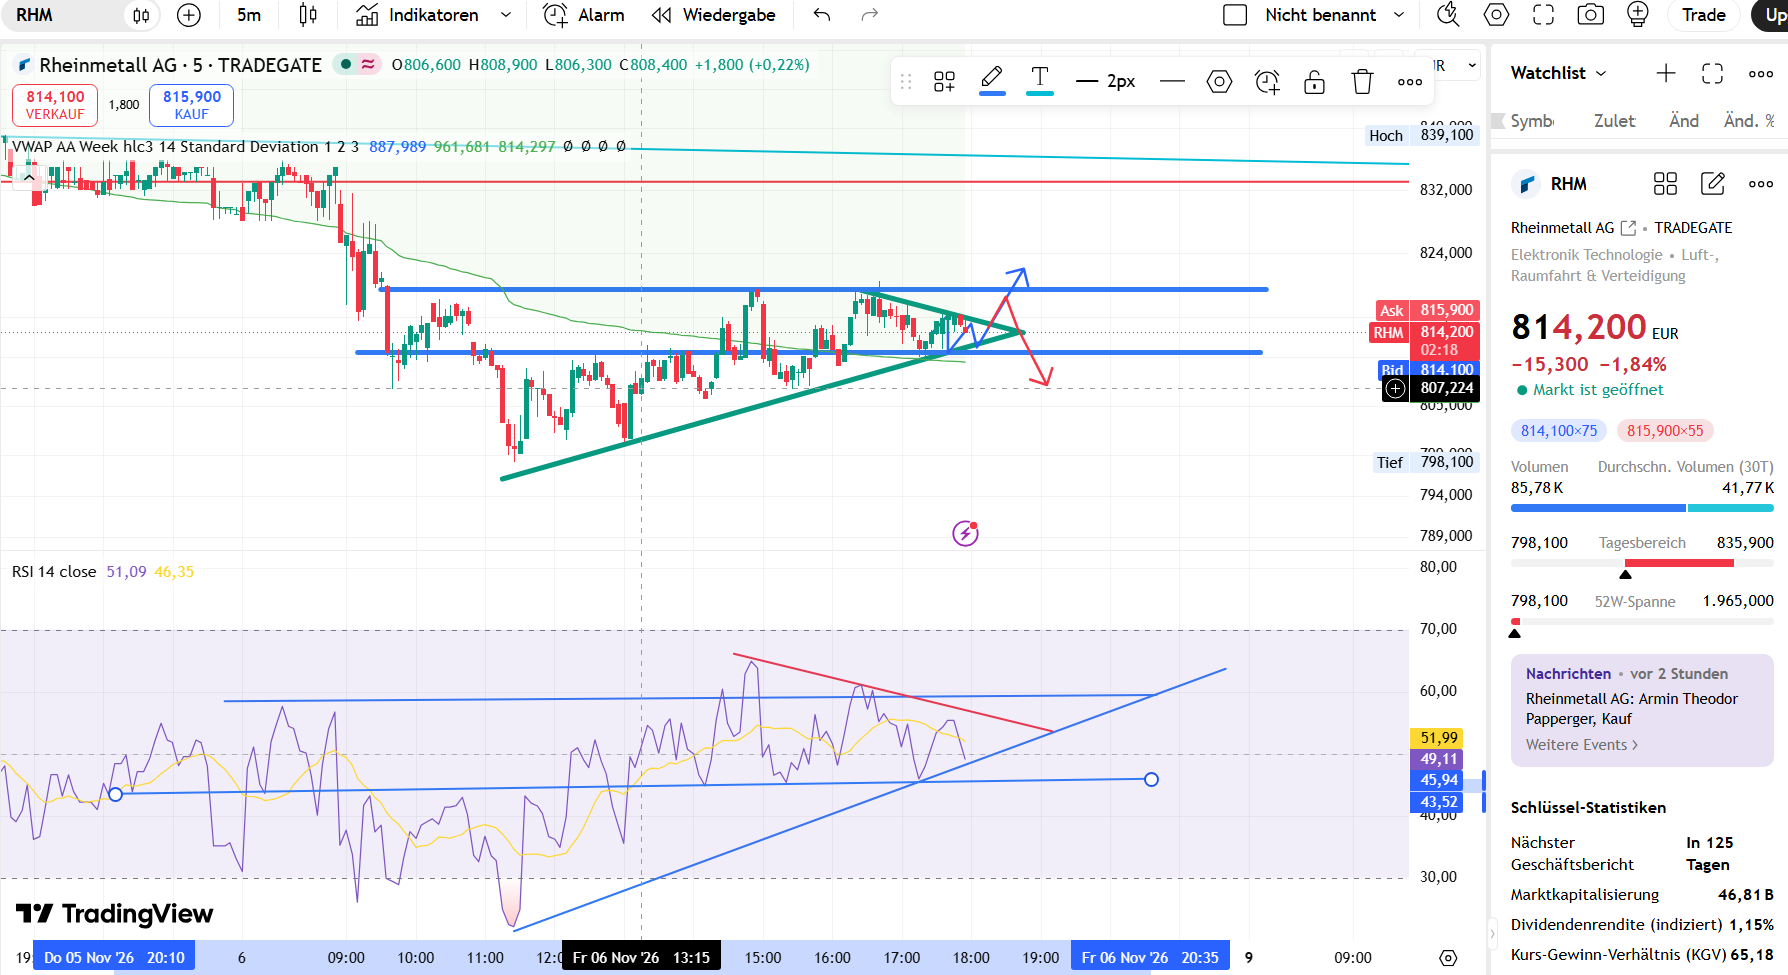
...Die Shortseller positionieren sich, aber wer kauft noch teuer ... KGV 65 ...
Interessant, was sich hinter den Kulissen abzeichnet.
Die aktuell öffentlich gemeldeten Positionen betragen zusammen 1,76Prozent des RM Aktienkapitals.
Die historisch höchste veröffentlichte Shortquote bei Rheinmetall lag laut BundesRegister bei 3,75 % im Januar 2015... bei 50 Euro plus minus
Interessant ist auch ein Blick auf die Geschichte der Netto Leerverkäufer bei Rheinmetall. Bereits 2015 waren international bekannte Hedgefonds wie AQR Capital Management, WorldQuant, BlackRock Investment Management, JPMorgan Asset Management, Oxford Asset Management und BlueCrest mit gemeldeten Shortpositionen vertreten.
und ... In den folgenden Jahren tauchten weitere Schwergewichte wie Marshall Wace, Capital Fund Management, Citadel, Qube Research & Technologies und DEShaw auf. Allein im Dezember 2024 waren Citadel, Marshall Wace und D. E. Shaw gleichzeitig mit zusammen rund 1,98 % des Aktienkapitals netto short positioniert.
D E Shaw hat seine gemeldete NettoLeerverkaufsposition laut aktueller Übersicht von 0,47 auf 0,77 Prozent erhöht.
Capital Fund Management hält ebenfalls eine erhebliche Shortposition.
Und das bei einem KGV von über 65! ... warum sollte es Kurssteigrungen geben oder erwartet werden.
Für mich ist Rheinmetall damit trotz des massiven Kurssturzes noch lange kein Schnäppchen.
Was, wenn die eigentliche Gefahr die technologische Disruption ist?
Für mich wird ein entscheidendes Risiko noch immer unterschätzt.
Die Rüstungsindustrie befindet sich mitten in einem technologischen Umbruch.
Drohnen, KI, autonome Systeme, elektronische Kampfführung und modulare Software verändern nicht nur die Kriegsführung, sondern auch die wirtschaftlichen Spielregeln.
Neue (Spezialisten) wie Helsing können ( könnten) ? ... Entwicklungen wesentlich schneller vorantreiben. Überlegungen ...wo fließen die MRD Invest demnächst ...?
Milliardeninvestitionen in klassische Produktionskapazitäten garantieren deshalb noch lange keine zukünftige technologische Marktführerschaft. RM ist in diesen Bereichen ebenfalls aktiv. Aber genau darin liegt die Herausforderung... Wie schnell lassen sich neue Technologien zuverlässig entwickeln, integrieren und wirtschaftlich vermarkten, bevor andere bereits die nächste Generation anbieten?
Vielleicht ist das größte Risiko für Rheinmetall nicht der nächste Kursrutsch, sondern dass die Börse heute noch eine industrielle Zukunft bewertet, deren technologische Spielregeln sich bereits grundlegend verändern.
Die jüngsten Prognosesenkungen, verschobenen Milliardenprojekte und Probleme beim Cashflow werfen Fragen auf. Dazu kommen Derivate, StopLoss Ketten und mögliche Liquidationen, die den Verkaufsdruck zusätzlich verstärken können.
Natürlich können jederzeit kräftige Gegenbewegungen entstehen...
aber NICHT vergessen ...Weltlage ...ändert sich ständig ...
Das ist keine Anlageberatung. Jeder sollte wissen, welches Risiko er eingeht.
RHM hat innerhalb weniger Jahre eine außergewöhnliche Kursrally erlebt und wurde zeitweise extrem hoch bewertet.
Bei einem KGV von rund 65 ist die Aktie auch nach dem Kurssturz nicht automatisch ein Schnäppchen. Rein rechnerisch würde eine Bewertung mit KGV 20 bei gleichbleibendem Gewinn einen Kurs von nur etwa 248 euro bedeuten. Keine Kursprognose, sondern einfache Bewertungsmathematik.
...und ... Aber solange der übergeordnete Abwärtstrend intakt bleibt, halte ich auch weitere 20 bis 30 Kursverlust für möglich.
Wer die Entwicklungen aufmerksam verfolgt, kann durchaus attraktive Renditechancen erkennen.
Doch Rheinmetall als Aktie bleibt gerade für Privatanleger ein erhebliches Risiko, bei dem Chancen und mögliche Verluste sorgfältig abzuwägen sind. Denn hinter den Milliardenumsätzen, maßgeblich finanziert aus Steuermitteln, steht nicht nur der Schutz von Menschen, sondern auch eine Industrie, deren Produkte mit Krieg, Zerstörung und unermesslichem menschlichem Leid verbunden sind. Was an der Börse als Gewinn gefeiert wird, hat in der Realität manchmal einen Preis, den keine Bilanz der Welt ausweisen kann.
Quellen: Rheinmetall Investor Relations, Tradegate, TradingView . siehe Grafiken.
(Verkleinert auf 31%)