Orsted AS

Aktie
WKN:  A0NBLH ISIN:  DK0060094928 US-Symbol:  DOGEF Branche:  Versorger - Erneuerbare Energie Land:  Dänemark
17,665 €
+0,11 €
+0,63%
14:50:01 Uhr
Depot/Watchlist
Marktkapitalisierung *
173,85 Mrd. kr
Streubesitz
19,24%
KGV
15,78
Nachhaltigkeits-Score
62 %
Index-Zuordnung
Werbung
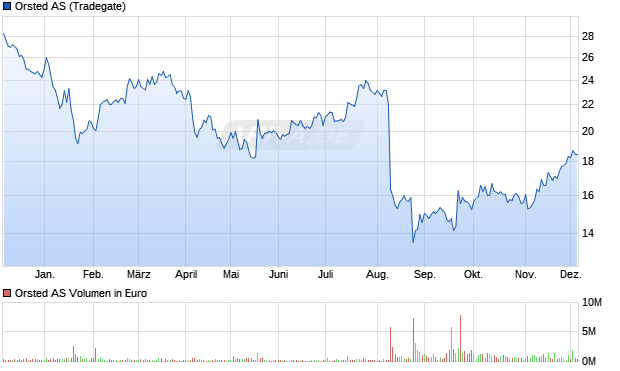
Orsted Aktie Chart

Orsted Unternehmensbeschreibung

Ørsted A/S ist ein dänischer Energiekonzern mit klarem Fokus auf erneuerbare Energien, insbesondere Offshore-Windkraft. Das Unternehmen gilt als einer der weltweit führenden Entwickler, Eigentümer und Betreiber von Offshore-Windparks und positioniert sich als integrierter Anbieter entlang der Wertschöpfungskette der grünen Energie. Für institutionelle und konservative private Anleger ist Ørsted vor allem als spezialisierter Pure-Play-Titel im Bereich der Energiewende relevant, mit starker Verankerung in Nordeuropa, Großbritannien, Nordamerika und ausgewählten weiteren Regionen.

Geschäftsmodell

Das Geschäftsmodell von Ørsted basiert auf der Planung, Entwicklung, Finanzierung, dem Bau und dem Betrieb von Anlagen für erneuerbare Energien. Im Zentrum stehen Offshore-Windparks, ergänzt durch Onshore-Wind- und Solarprojekte sowie Energie-Speicherlösungen. Ørsted agiert sowohl als langfristiger Asset-Eigentümer mit planbaren Cashflows aus Stromabnahmeverträgen (Power Purchase Agreements, PPA) und regulierten Vergütungsmechanismen als auch als Entwickler, der Projektanteile an Investoren veräußert und damit Kapital recycelt. Wesentliche Ertragsquellen sind:
  • Stromverkauf an Versorger, Industriekunden und staatliche Abnehmer
  • Projektentwicklung und -veräußerung an Finanzinvestoren und Infrastrukturfonds
  • Operation-&-Maintenance-Dienstleistungen für eigene und teilweise externe Windparks
  • Portfoliomanagement von Energieverträgen und Herkunftsnachweisen
  • l>Das Geschäftsmodell ist kapitalintensiv, stark regulierungsabhängig und langfristig ausgerichtet, mit Planungszeiträumen, die häufig deutlich über ein Jahrzehnt reichen. In den vergangenen Jahren geriet es zusätzlich unter Druck durch gestiegene Zinsen, höhere Bau- und Finanzierungskosten sowie Anpassungen, Projektabbrüche und Neubewertungen, insbesondere bei einzelnen Offshore-Projekten in Nordamerika.

Mission und Unternehmensausrichtung

Ørsted formuliert seine Mission als beschleunigte Transformation hin zu einer Welt, die vollständig auf grüne Energie setzt. Der Konzern versteht sich als Pionier der Dekarbonisierung der Stromerzeugung und verfolgt wissenschaftsbasierte Klimaziele. Strategisch bedeutet dies:
  • Konsequente Fokussierung auf erneuerbare Energien und weitgehender Ausstieg aus fossilen Aktivitäten
  • Aufbau eines globalen Portfolios an Offshore- und Onshore-Projekten mit hoher Skalierbarkeit
  • Zusammenarbeit mit Regierungen und Großkunden zur Erreichung von Klimazielen
  • Integration von Nachhaltigkeit, ESG-Kriterien und Biodiversität in Projektentwicklung und Betrieb
  • l>Die Mission dient zugleich als Differenzierungsmerkmal im Wettbewerb um Projekte, Genehmigungen und Kapital, da sie auf Reputation, Glaubwürdigkeit und langfristige Planungssicherheit setzt.

Produkte und Dienstleistungen

Ørsted bietet ein Bündel an Produkten und Dienstleistungen rund um erneuerbare Energieerzeugung und -vermarktung:
  • Erzeugung von Strom aus Offshore-Wind, Onshore-Wind und Photovoltaik-Anlagen
  • Langfristige Stromlieferverträge (Corporate PPAs) für energieintensive Industrien und Tech-Unternehmen
  • Verkauf von grünen Herkunftsnachweisen und Zertifikaten
  • Projektentwicklung von Wind- und Solarparks von der Standortanalyse bis zur Inbetriebnahme
  • Technische und kaufmännische Betriebsführung (O&M) von Windparks
  • Entwicklung von Power-to-X- und Wasserstoffprojekten zur Dekarbonisierung von Industrie und Verkehr
  • l>Darüber hinaus arbeitet Ørsted an integrierten Energielösungen, die Erzeugung, Speicherung und flexible Laststeuerung kombinieren, um Netzstabilität und Versorgungssicherheit im Umfeld hoher Volatilität erneuerbarer Energien zu gewährleisten.

Geschäftsbereiche und Struktur

Der Konzern gliedert sein operatives Geschäft im Kern in folgende Segmente:
  • Offshore: Entwicklung und Betrieb von Offshore-Windparks sowie angrenzenden Technologien, einschließlich zugehöriger Infrastruktur. Dies ist ein zentraler Werttreiber mit hohen Skaleneffekten und technologischem Know-how entlang der kompletten Projektkette.
  • Onshore: Entwicklung und Betrieb von Onshore-Wind- und Solarprojekten, häufig kombiniert mit Batteriespeicherlösungen. Ziel ist die Diversifikation der Erzeugungsbasis und die Nutzung wachsender Märkte in Nordamerika, Europa und ausgewählten weiteren Regionen.
  • Bioenergie und sonstige Aktivitäten: Umfasst thermische Erzeugung auf Basis von Biomasse, Nah- und Fernwärmelösungen und Übergangsaktivitäten in Richtung überwiegend erneuerbarer Portfolios; der Bereich steht schrittweise vor weiterer Dekarbonisierung und Portfolioanpassungen.
  • l>Diese Segmentierung erlaubt eine unterschiedliche Risikosteuerung und Kapitalallokation, da Offshore-Projekte tendenziell größer, kapitalintensiver und programmatisch stärker politisch reguliert sind als Onshore- oder Solarentwicklungen.

Alleinstellungsmerkmale und Burggräben

Ørsted verfügt über mehrere strukturelle Wettbewerbsstärken, die als Burggräben interpretiert werden können:
  • Technologische und projektspezifische Expertise im Offshore-Bereich über den gesamten Projektlebenszyklus. Die Erfahrung in Planung, Installation, Netzanschluss und Betrieb komplexer Offshore-Anlagen ist für neue Marktteilnehmer nur schwer imitierbar.
  • Skaleneffekte bei Beschaffung, Logistik, Betrieb und Wartung großer Windflotten, die zu Kostenvorteilen und effizienterer Auslastung von Serviceinfrastruktur führen.
  • Regulatorische und behördliche Netzwerke in Schlüsselmärkten wie Nordeuropa, Großbritannien und den USA. Langjährige Zusammenarbeit mit Regulierungsbehörden erleichtert Genehmigungs- und Ausschreibungsprozesse.
  • Markenreputation als Vorreiter in der Energiewende, die bei Ausschreibungen, in Partnerschaften mit Großkunden und im Wettbewerb um Talente ein positives Signal sendet.
  • Projektpipeline und Flächenzugang durch langfristig gesicherte Standorte und Partnerschaften, die den Markteintritt neuer Wettbewerber in attraktivsten Regionen erschweren.
  • l>Diese Moats sind jedoch nicht unangreifbar, da technologische Entwicklungen, politische Entscheidungen und Preiswettbewerb die strukturelle Position von Jahr zu Jahr verändern können.

Wettbewerbsumfeld

Ørsted bewegt sich in einem intensiven internationalen Wettbewerbsumfeld im Bereich erneuerbare Energien. Wichtige Wettbewerber im Offshore-Segment sind unter anderem große europäische Versorger und internationale Energieunternehmen mit wachsender Präsenz im Bereich Windkraft und Solar. Im Onshore- und Solarbereich konkurriert Ørsted mit globalen Projektentwicklern, Infrastrukturinvestoren und spezialisierten Renewables-Unternehmen. Für konservative Anleger ist relevant, dass der Wettbewerb sich stark über Ausschreibungsbedingungen, Kapitalkosten, technologische Effizienz und Zugang zu Lieferketten definiert. Sinkende oder stark schwankende Auktionserlöse, steigende Finanzierungskosten und steigende Baukosten erzeugen permanenten Margendruck, auch für etablierte Marktführer. Hinzu kommen potenzielle Projektstornierungen, Anpassungen oder Neuverhandlungen, wenn bestehende Vertragskonditionen unter veränderten Marktbedingungen nicht mehr wirtschaftlich darstellbar sind.

Management und Strategie

Das Management von Ørsted verfolgt eine Strategie, die auf fokussiertes Wachstum im Bereich erneuerbare Energien, Portfoliobalance und aktive Kapitaldisziplin ausgerichtet ist. Kernelemente der strategischen Ausrichtung sind:
  • Priorisierung von Projekten mit attraktivem Risiko-Rendite-Profil und stabilem regulatorischen Rahmen
  • Risikodiversifikation über verschiedene Regionen, Technologien und Partnerkonsortien
  • Partnerschaften mit Infrastrukturinvestoren und Versorgern zur Risiko- und Kapitalteilung in Großprojekten
  • Striktes Projektcontrolling in Bezug auf Baukosten, Zeitpläne und Lieferkettenrisiken
  • Stetige Optimierung der Bilanzstruktur zur Sicherstellung ausreichender Finanzierungskapazitäten für die Projektpipeline
  • l>Der Vorstand kommuniziert eine langfristig orientierte Strategie, die auch Rückschläge bei Ausschreibungen, Projektanpassungen oder -verschiebungen einkalkuliert. Dazu zählen in jüngerer Zeit unter anderem Wertberichtigungen, Projektabbrüche, Vertragsauflösungen und die Neubewertung einzelner Offshore-Projekte, insbesondere in Nordamerika. Für risikobewusste Investoren ist die Konsistenz zwischen strategischer Zielsetzung und Umsetzungsgeschwindigkeit ein wesentlicher Beobachtungspunkt.

Branchen- und Regionenanalyse

Ørsted operiert in der globalen Branche für erneuerbare Energien, einem politisch stark beeinflussten und kapitalintensiven Sektor. Wesentliche Treiber sind Klimapolitik, CO2-Bepreisung, technologische Lernkurven und gesellschaftliche Akzeptanz für Großprojekte. Regionale Schwerpunkte liegen in:
  • Nordeuropa und Großbritannien: Reife Offshore-Märkte mit vergleichsweise stabilen Regulierungssystemen und gut ausgebauter Netz- und Häfeninfrastruktur.
  • Kontinentaleuropa: Heterogene Rahmenbedingungen, wachsende Nachfrage nach grünen PPAs und zunehmender Netzausbau.
  • Nordamerika: Wachstumsmarkt mit politischen Chancen, aber auch regulatorischen Unsicherheiten auf Bundes- und Bundesstaatenebene, insbesondere im Offshore-Segment; zuletzt zusätzlich geprägt von Anpassungen, Neuverhandlungen und Stornierungen bei Projekten aufgrund gestiegener Kosten und sich verändernder Förderbedingungen.
  • Asien-Pazifik: Frühphasen- bis Wachstumsmärkte mit hohem langfristigem Potenzial, aber teilweise komplexen Genehmigungsprozessen und lokalen Anforderungen.
  • l>Die Branche ist zyklisch in Bezug auf Investitionswellen und Ausschreibungsvolumina und reagiert sensibel auf Zinsniveau, Rohstoffpreise und Lieferkettenstörungen. Diese Faktoren beeinflussen unmittelbar die Wirtschaftlichkeit von Großprojekten.

Unternehmensgeschichte und Transformation

Ørsted hat seine Wurzeln als staatlich dominierter dänischer Energieversorger mit starkem Fokus auf fossile Energiequellen. In den 2000er- und 2010er-Jahren vollzog der Konzern eine tiefgreifende strategische Neuausrichtung weg von Öl, Gas und konventioneller Kraftwerksflotte hin zu Offshore-Wind und erneuerbaren Energien. Diese Transformation umfasste umfangreiche Desinvestitionen fossiler Assets, Aufbau einer globalen Offshore-Kompetenz und eine Repositionierung als führender „grüner“ Versorger. Der Namenswechsel zu Ørsted symbolisierte diesen strategischen Wendepunkt. Die Unternehmensgeschichte ist geprägt von einem hohen Maß an politischer Einbettung, da der dänische Staat weiterhin ein bedeutender Anteilseigner ist und damit einen langfristigen Ordnungsrahmen und Stabilitätsanker bieten kann, zugleich aber auch politische Einflussfaktoren verstärkt.

Besonderheiten und ESG-Profil

Ørsted weist eine ausgeprägte ESG-Ausrichtung auf und positioniert sich im Kapitalmarkt als nachhaltiger Infrastrukturtitel. Besonderheiten sind:
  • Kohärente Dekarbonisierungsstrategie mit klaren Reduktionszielen für Treibhausgasemissionen, die an wissenschaftsbasierten Klimazielen ausgerichtet sind
  • Starke Einbindung in internationale Nachhaltigkeitsratings und ESG-Indizes
  • Fokus auf Biodiversität und ökologische Ausgleichsmaßnahmen im Umfeld von Offshore-Projekten
  • Hoher Anteil langfristiger, teils staatlich unterstützter Abnahmeverträge, die Sichtbarkeit der zukünftigen Erträge verbessern können
  • Aktive Rolle in Industrieallianzen und Branchenverbänden zur Standardisierung von Nachhaltigkeitsanforderungen
  • l>Diese Faktoren machen Ørsted für Anleger interessant, die Wert auf nachhaltige Investments und regulatorisch kompatible Portfolios legen. Gleichwohl schützen ESG-Merkmale nicht vor operativen oder finanziellen Risiken.

Chancen für konservative Anleger

Aus Sicht eines konservativen Anlegers bietet Ørsted mehrere potenzielle Chancen:
  • Exponierung gegenüber strukturellem Wachstum der erneuerbaren Energiewirtschaft, getrieben durch Dekarbonisierungspolitik und steigende Nachfrage nach grüner Energie.
  • Mögliche Stabilität durch langfristige PPA-Strukturen und regulierte Vergütungsmechanismen in Kernmärkten, die planbare Cashflows schaffen können.
  • Führungsrolle im Offshore-Wind-Markt mit technologischem Know-how und etablierten Partnerschaften, die Markteintrittsbarrieren erhöhen.
  • Der dänische Staat als bedeutender Anteilseigner kann in Krisenphasen stabilisierend wirken und signalisiert politisches Commitment zum Ausbau erneuerbarer Energien.
  • Attraktivität für ESG-orientierte Investoren, was die Nachfrage nach der Aktie strukturell stützen kann.
  • l>Diese Chancen entfalten sich jedoch nur, wenn Ørsted in der Lage ist, Kosteninflation, Zinsumfeld, Lieferkettenrisiken und regulatorische Änderungen in seinen Projektkalkulationen und Investitionsentscheidungen adäquat zu reflektieren und gegebenenfalls Projektportfolios anzupassen.

Risiken und zentrale Beobachtungspunkte

Dem Investment in Ørsted stehen substanzielle Risiken gegenüber, die konservative Anleger sorgfältig abwägen sollten:
  • Zins- und Finanzierungskostenrisiko: Als kapitalintensiver Infrastrukturentwickler ist Ørsted stark empfindlich gegenüber höheren Kapitalkosten, die die Renditeprofile geplanter Projekte verschlechtern und Investitionsentscheidungen verzögern oder Anpassungen an bestehenden Projekten notwendig machen können.
  • Regulatorische und politische Risiken: Änderungen bei Ausschreibungsdesign, Subventionssystemen, lokalen Inhaltsanforderungen oder Umweltauflagen können die Projektwirtschaftlichkeit abrupt verändern. Auch der Umgang mit bereits zugesagten Projekten unter veränderten Rahmenbedingungen ist ein wesentlicher Faktor.
  • Bau- und Projektrisiko: Großprojekte auf See sind anfällig für Verzögerungen, Kostenüberschreitungen, technische Probleme und Lieferkettenstörungen. Solche Ereignisse können Margen und Bilanz belasten.
  • Wettbewerbs- und Preisdruck: Zunehmender Wettbewerb durch große internationale Energie- und Infrastrukturanbieter kann die Marge bei Ausschreibungen und PPAs reduzieren.
  • Abhängigkeit von wenigen Technologiesegmenten: Die starke Fokussierung auf Offshore-Wind schafft Konzentrationsrisiken, wenn technologische Paradigmenwechsel, anhaltende Kosteninflation oder unerwartete regulatorische Eingriffe auftreten.
  • Währungs- und Länderrisiken: Internationale Expansion bringt Exposure gegenüber verschiedenen Rechtsräumen, Währungen und politischen Regimen mit sich.
  • Projekt- und Bewertungsrisiken im Bestand: Wertberichtigungen auf bestehende Projekte, etwa infolge höherer Baukosten oder veränderter Förderrahmen, können Ergebnis und Eigenkapital belasten und Anpassungen der strategischen Planung erforderlich machen.
  • l>Für risikoaverse Anleger bedeutet dies, dass Ørsted trotz seines nachhaltigen Profils und der bedeutenden Rolle in der Energiewende als zyklischer, politiksensitiver Infrastrukturwert zu betrachten ist. Eine Anlageentscheidung sollte daher stets die individuelle Risikotragfähigkeit, die Portfoliostruktur und den langfristigen Anlagehorizont berücksichtigen, ohne dass hieraus eine Handelsempfehlung abgeleitet werden darf.

Realtime-Kursdaten

Geld/Brief 17,73 € / 17,75 €
Spread +0,11%
Schluss Vortag 17,555 €
Gehandelte Stücke 12.838
Tagesvolumen Vortag 151.628,8 €
Tagestief 17,415 €
Tageshoch 17,86 €
52W-Tief 14,60 €
52W-Hoch 23,30 €
Jahrestief 16,30 €
Jahreshoch 23,30 €

Werbung Morgan Stanley

Jetzt investieren

Den Basisprospekt sowie die Endgültigen Bedingungen und die Basisinformationsblätter erhalten Sie hier: MJ8A9F MK4A18 MM1YCN MR1GC0 MN94VQ. Beachten Sie auch die weiteren Hinweise zu dieser Werbung. Der Emittent ist berechtigt, Wertpapiere mit open end-Laufzeit zu kündigen.
Warnung
Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten. Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlage­strategien geeignet.

Orsted Aktie - Nachrichtenlage zusammengefasst:
Warum ist die Orsted Aktie heute gestiegen?

  • Orsted AS hat einen neuen Vertrag für den Bau eines Offshore-Windparks in den USA unterzeichnet, was die internationale Expansion des Unternehmens weiter vorantreibt.
  • Das Unternehmen berichtet von einem deutlichen Anstieg der Nachfrage nach nachhaltigen Energiequellen, was die Position von Orsted in der Branche stärkt.
  • Analysten zeigen sich optimistisch über die zukünftigen Wachstumsperspektiven von Orsted aufgrund der zunehmenden Investitionen in erneuerbare Energien und der Unterstützung durch Regierungen.
Hinweis

Community: Diskussion zur Orsted Aktie

Zusammengefasst - darüber diskutiert aktuell die Community

  • Die Diskussion konzentriert sich stark auf politische und rechtliche Risiken in den USA, insbesondere den Baustopp und die anschließende Gerichtsentscheidung zum Revolution Wind‑Projekt, wobei Teilnehmer mögliche Entschädigungsforderungen, die Fertigstellungsaussichten und die unmittelbare Kursreaktion thematisieren.
  • Zugleich werden finanzielle Sorgen herausgestellt: negative FCF‑Marge, ein erwartetes Verschlechtern von Debt‑to‑FCF bis 2027, nur ein moderater ROE sowie nachlaufende Kosten durch Bauverzögerungen; Analystenbewertungen (z. B. Morningstar) und die Vergleichbarkeit mit RWE werden dabei als zu optimistisch kritisiert.
  • Vor diesem Hintergrund gehen die Meinungen auseinander — von langfristigem Nachkaufinteresse über Trading‑Chancen bei Kursrücksetzern bis zu Skepsis wegen politischer Unsicherheit — ergänzt durch konkrete Nachrichten wie die Rückzahlung einer Ørsted‑Anleihe und das Scheitern bei einer UK‑Ausschreibung (AR7), die als weiterer negativer Faktor genannt werden.
Hinweis
Jetzt mitdiskutieren

Orsted Aktie: Fundamentale Kennzahlen (2024)

Umsatz in Mio. 63.606 kr
Operatives Ergebnis (EBIT) in Mio. 5.459 kr
Jahresüberschuss in Mio. 2.440 kr
Umsatz je Aktie 48,15 kr
Gewinn je Aktie 1,85 kr
Gewinnrendite +3,84%
Umsatzrendite +3,84%
Return on Investment +0,66%
Marktkapitalisierung in Mio. 173.852 kr
KGV (Kurs/Gewinn) 65,36
KBV (Kurs/Buchwert) 1,33
KUV (Kurs/Umsatz) 2,51
Eigenkapitalrendite +2,04%
Eigenkapitalquote +32,54%

Orsted News

NEU
Kostenloser Report:
Energiekrise als Kurstreiber: Diese 5 Aktien könnten durchstarten


Werbung

Derivate

Anlageprodukte (86)
Discount-Zertifikate 84
Express-Zertifikate 1
Aktienanleihen 1
Hebelprodukte (578)
Knock-Outs 237
Optionsscheine 212
Faktor-Zertifikate 129
Alle Derivate ❯

Dividenden Historie

Datum Dividende
08.03.2023 7,49 DKK
11.04.2022 6,93 DKK
02.03.2021 6,38 DKK
03.03.2020 0,78 DKK
06.03.2019 0,72 DKK
09.03.2018 0,67 DKK
03.03.2017 0,45 DKK
Alle Dividenden & Splits ❯
Werbung

Mehr Nachrichten kostenlos abonnieren

E-Mail-Adresse
Benachrichtigungen von ARIVA.DE
(Mit der Bestellung akzeptierst du die Datenschutzhinweise)

Orsted Termine

Keine Termine bekannt.

Orsted Aktie: Übersicht Handelsplätze

Handelsplatz
Letzter
Änderung
Vortag
Zeit
Düsseldorf 17,52 € -0,68%
17,64 € 13:05
Frankfurt 17,49 € -0,51%
17,58 € 13:25
Gettex 17,675 € +0,80%
17,535 € 15:14
Hamburg 17,55 € -0,96%
17,72 € 09:10
Hannover 17,55 € -0,96%
17,72 € 09:10
L&S RT 17,74 € +1,28%
17,515 € 15:28
München 17,53 € -0,09%
17,545 € 08:09
Nasdaq OTC Other 19,775 $ +0,89%
19,60 $ 26.10.26
Quotrix 17,685 € +0,31%
17,63 € 15:16
Stuttgart 17,63 € +0,46%
17,55 € 15:01
Tradegate BSX 17,665 € +0,63%
17,555 € 14:50
Wien 17,37 € +0,17%
17,34 € 13:27
Xetra 17,66 € -0,23%
17,70 € 14:18
Weitere Börsenplätze ❯

Historische Kurse

Datum
Kurs
Volumen
27.10.26 17,525 23.004
26.10.26 17,555 152 T
23.10.26 17,505 388 T
22.10.26 17,31 0,61 M
21.10.26 17,00 130 T
20.10.26 16,74 176 T
Weitere Historische Kurse ❯

Performance

Zeitraum Kurs %
1 Woche 16,74 € +4,69%
1 Monat 18,49 € -5,22%
6 Monate 22,48 € -22,04%
1 Jahr 16,065 € +9,09%
5 Jahre 67,9978 € -74,23%

Unternehmensprofil Orsted

Ørsted A/S ist ein dänischer Energiekonzern mit klarem Fokus auf erneuerbare Energien, insbesondere Offshore-Windkraft. Das Unternehmen gilt als einer der weltweit führenden Entwickler, Eigentümer und Betreiber von Offshore-Windparks und positioniert sich als integrierter Anbieter entlang der Wertschöpfungskette der grünen Energie. Für institutionelle und konservative private Anleger ist Ørsted vor allem als spezialisierter Pure-Play-Titel im Bereich der Energiewende relevant, mit starker Verankerung in Nordeuropa, Großbritannien, Nordamerika und ausgewählten weiteren Regionen.

Geschäftsmodell

Das Geschäftsmodell von Ørsted basiert auf der Planung, Entwicklung, Finanzierung, dem Bau und dem Betrieb von Anlagen für erneuerbare Energien. Im Zentrum stehen Offshore-Windparks, ergänzt durch Onshore-Wind- und Solarprojekte sowie Energie-Speicherlösungen. Ørsted agiert sowohl als langfristiger Asset-Eigentümer mit planbaren Cashflows aus Stromabnahmeverträgen (Power Purchase Agreements, PPA) und regulierten Vergütungsmechanismen als auch als Entwickler, der Projektanteile an Investoren veräußert und damit Kapital recycelt. Wesentliche Ertragsquellen sind:
  • Stromverkauf an Versorger, Industriekunden und staatliche Abnehmer
  • Projektentwicklung und -veräußerung an Finanzinvestoren und Infrastrukturfonds
  • Operation-&-Maintenance-Dienstleistungen für eigene und teilweise externe Windparks
  • Portfoliomanagement von Energieverträgen und Herkunftsnachweisen
  • l>Das Geschäftsmodell ist kapitalintensiv, stark regulierungsabhängig und langfristig ausgerichtet, mit Planungszeiträumen, die häufig deutlich über ein Jahrzehnt reichen. In den vergangenen Jahren geriet es zusätzlich unter Druck durch gestiegene Zinsen, höhere Bau- und Finanzierungskosten sowie Anpassungen, Projektabbrüche und Neubewertungen, insbesondere bei einzelnen Offshore-Projekten in Nordamerika.

Mission und Unternehmensausrichtung

Ørsted formuliert seine Mission als beschleunigte Transformation hin zu einer Welt, die vollständig auf grüne Energie setzt. Der Konzern versteht sich als Pionier der Dekarbonisierung der Stromerzeugung und verfolgt wissenschaftsbasierte Klimaziele. Strategisch bedeutet dies:
  • Konsequente Fokussierung auf erneuerbare Energien und weitgehender Ausstieg aus fossilen Aktivitäten
  • Aufbau eines globalen Portfolios an Offshore- und Onshore-Projekten mit hoher Skalierbarkeit
  • Zusammenarbeit mit Regierungen und Großkunden zur Erreichung von Klimazielen
  • Integration von Nachhaltigkeit, ESG-Kriterien und Biodiversität in Projektentwicklung und Betrieb
  • l>Die Mission dient zugleich als Differenzierungsmerkmal im Wettbewerb um Projekte, Genehmigungen und Kapital, da sie auf Reputation, Glaubwürdigkeit und langfristige Planungssicherheit setzt.

Produkte und Dienstleistungen

Ørsted bietet ein Bündel an Produkten und Dienstleistungen rund um erneuerbare Energieerzeugung und -vermarktung:
  • Erzeugung von Strom aus Offshore-Wind, Onshore-Wind und Photovoltaik-Anlagen
  • Langfristige Stromlieferverträge (Corporate PPAs) für energieintensive Industrien und Tech-Unternehmen
  • Verkauf von grünen Herkunftsnachweisen und Zertifikaten
  • Projektentwicklung von Wind- und Solarparks von der Standortanalyse bis zur Inbetriebnahme
  • Technische und kaufmännische Betriebsführung (O&M) von Windparks
  • Entwicklung von Power-to-X- und Wasserstoffprojekten zur Dekarbonisierung von Industrie und Verkehr
  • l>Darüber hinaus arbeitet Ørsted an integrierten Energielösungen, die Erzeugung, Speicherung und flexible Laststeuerung kombinieren, um Netzstabilität und Versorgungssicherheit im Umfeld hoher Volatilität erneuerbarer Energien zu gewährleisten.

Geschäftsbereiche und Struktur

Der Konzern gliedert sein operatives Geschäft im Kern in folgende Segmente:
  • Offshore: Entwicklung und Betrieb von Offshore-Windparks sowie angrenzenden Technologien, einschließlich zugehöriger Infrastruktur. Dies ist ein zentraler Werttreiber mit hohen Skaleneffekten und technologischem Know-how entlang der kompletten Projektkette.
  • Onshore: Entwicklung und Betrieb von Onshore-Wind- und Solarprojekten, häufig kombiniert mit Batteriespeicherlösungen. Ziel ist die Diversifikation der Erzeugungsbasis und die Nutzung wachsender Märkte in Nordamerika, Europa und ausgewählten weiteren Regionen.
  • Bioenergie und sonstige Aktivitäten: Umfasst thermische Erzeugung auf Basis von Biomasse, Nah- und Fernwärmelösungen und Übergangsaktivitäten in Richtung überwiegend erneuerbarer Portfolios; der Bereich steht schrittweise vor weiterer Dekarbonisierung und Portfolioanpassungen.
  • l>Diese Segmentierung erlaubt eine unterschiedliche Risikosteuerung und Kapitalallokation, da Offshore-Projekte tendenziell größer, kapitalintensiver und programmatisch stärker politisch reguliert sind als Onshore- oder Solarentwicklungen.

Alleinstellungsmerkmale und Burggräben

Ørsted verfügt über mehrere strukturelle Wettbewerbsstärken, die als Burggräben interpretiert werden können:
  • Technologische und projektspezifische Expertise im Offshore-Bereich über den gesamten Projektlebenszyklus. Die Erfahrung in Planung, Installation, Netzanschluss und Betrieb komplexer Offshore-Anlagen ist für neue Marktteilnehmer nur schwer imitierbar.
  • Skaleneffekte bei Beschaffung, Logistik, Betrieb und Wartung großer Windflotten, die zu Kostenvorteilen und effizienterer Auslastung von Serviceinfrastruktur führen.
  • Regulatorische und behördliche Netzwerke in Schlüsselmärkten wie Nordeuropa, Großbritannien und den USA. Langjährige Zusammenarbeit mit Regulierungsbehörden erleichtert Genehmigungs- und Ausschreibungsprozesse.
  • Markenreputation als Vorreiter in der Energiewende, die bei Ausschreibungen, in Partnerschaften mit Großkunden und im Wettbewerb um Talente ein positives Signal sendet.
  • Projektpipeline und Flächenzugang durch langfristig gesicherte Standorte und Partnerschaften, die den Markteintritt neuer Wettbewerber in attraktivsten Regionen erschweren.
  • l>Diese Moats sind jedoch nicht unangreifbar, da technologische Entwicklungen, politische Entscheidungen und Preiswettbewerb die strukturelle Position von Jahr zu Jahr verändern können.

Wettbewerbsumfeld

Ørsted bewegt sich in einem intensiven internationalen Wettbewerbsumfeld im Bereich erneuerbare Energien. Wichtige Wettbewerber im Offshore-Segment sind unter anderem große europäische Versorger und internationale Energieunternehmen mit wachsender Präsenz im Bereich Windkraft und Solar. Im Onshore- und Solarbereich konkurriert Ørsted mit globalen Projektentwicklern, Infrastrukturinvestoren und spezialisierten Renewables-Unternehmen. Für konservative Anleger ist relevant, dass der Wettbewerb sich stark über Ausschreibungsbedingungen, Kapitalkosten, technologische Effizienz und Zugang zu Lieferketten definiert. Sinkende oder stark schwankende Auktionserlöse, steigende Finanzierungskosten und steigende Baukosten erzeugen permanenten Margendruck, auch für etablierte Marktführer. Hinzu kommen potenzielle Projektstornierungen, Anpassungen oder Neuverhandlungen, wenn bestehende Vertragskonditionen unter veränderten Marktbedingungen nicht mehr wirtschaftlich darstellbar sind.

Management und Strategie

Das Management von Ørsted verfolgt eine Strategie, die auf fokussiertes Wachstum im Bereich erneuerbare Energien, Portfoliobalance und aktive Kapitaldisziplin ausgerichtet ist. Kernelemente der strategischen Ausrichtung sind:
  • Priorisierung von Projekten mit attraktivem Risiko-Rendite-Profil und stabilem regulatorischen Rahmen
  • Risikodiversifikation über verschiedene Regionen, Technologien und Partnerkonsortien
  • Partnerschaften mit Infrastrukturinvestoren und Versorgern zur Risiko- und Kapitalteilung in Großprojekten
  • Striktes Projektcontrolling in Bezug auf Baukosten, Zeitpläne und Lieferkettenrisiken
  • Stetige Optimierung der Bilanzstruktur zur Sicherstellung ausreichender Finanzierungskapazitäten für die Projektpipeline
  • l>Der Vorstand kommuniziert eine langfristig orientierte Strategie, die auch Rückschläge bei Ausschreibungen, Projektanpassungen oder -verschiebungen einkalkuliert. Dazu zählen in jüngerer Zeit unter anderem Wertberichtigungen, Projektabbrüche, Vertragsauflösungen und die Neubewertung einzelner Offshore-Projekte, insbesondere in Nordamerika. Für risikobewusste Investoren ist die Konsistenz zwischen strategischer Zielsetzung und Umsetzungsgeschwindigkeit ein wesentlicher Beobachtungspunkt.

Branchen- und Regionenanalyse

Ørsted operiert in der globalen Branche für erneuerbare Energien, einem politisch stark beeinflussten und kapitalintensiven Sektor. Wesentliche Treiber sind Klimapolitik, CO2-Bepreisung, technologische Lernkurven und gesellschaftliche Akzeptanz für Großprojekte. Regionale Schwerpunkte liegen in:
  • Nordeuropa und Großbritannien: Reife Offshore-Märkte mit vergleichsweise stabilen Regulierungssystemen und gut ausgebauter Netz- und Häfeninfrastruktur.
  • Kontinentaleuropa: Heterogene Rahmenbedingungen, wachsende Nachfrage nach grünen PPAs und zunehmender Netzausbau.
  • Nordamerika: Wachstumsmarkt mit politischen Chancen, aber auch regulatorischen Unsicherheiten auf Bundes- und Bundesstaatenebene, insbesondere im Offshore-Segment; zuletzt zusätzlich geprägt von Anpassungen, Neuverhandlungen und Stornierungen bei Projekten aufgrund gestiegener Kosten und sich verändernder Förderbedingungen.
  • Asien-Pazifik: Frühphasen- bis Wachstumsmärkte mit hohem langfristigem Potenzial, aber teilweise komplexen Genehmigungsprozessen und lokalen Anforderungen.
  • l>Die Branche ist zyklisch in Bezug auf Investitionswellen und Ausschreibungsvolumina und reagiert sensibel auf Zinsniveau, Rohstoffpreise und Lieferkettenstörungen. Diese Faktoren beeinflussen unmittelbar die Wirtschaftlichkeit von Großprojekten.

Unternehmensgeschichte und Transformation

Ørsted hat seine Wurzeln als staatlich dominierter dänischer Energieversorger mit starkem Fokus auf fossile Energiequellen. In den 2000er- und 2010er-Jahren vollzog der Konzern eine tiefgreifende strategische Neuausrichtung weg von Öl, Gas und konventioneller Kraftwerksflotte hin zu Offshore-Wind und erneuerbaren Energien. Diese Transformation umfasste umfangreiche Desinvestitionen fossiler Assets, Aufbau einer globalen Offshore-Kompetenz und eine Repositionierung als führender „grüner“ Versorger. Der Namenswechsel zu Ørsted symbolisierte diesen strategischen Wendepunkt. Die Unternehmensgeschichte ist geprägt von einem hohen Maß an politischer Einbettung, da der dänische Staat weiterhin ein bedeutender Anteilseigner ist und damit einen langfristigen Ordnungsrahmen und Stabilitätsanker bieten kann, zugleich aber auch politische Einflussfaktoren verstärkt.

Besonderheiten und ESG-Profil

Ørsted weist eine ausgeprägte ESG-Ausrichtung auf und positioniert sich im Kapitalmarkt als nachhaltiger Infrastrukturtitel. Besonderheiten sind:
  • Kohärente Dekarbonisierungsstrategie mit klaren Reduktionszielen für Treibhausgasemissionen, die an wissenschaftsbasierten Klimazielen ausgerichtet sind
  • Starke Einbindung in internationale Nachhaltigkeitsratings und ESG-Indizes
  • Fokus auf Biodiversität und ökologische Ausgleichsmaßnahmen im Umfeld von Offshore-Projekten
  • Hoher Anteil langfristiger, teils staatlich unterstützter Abnahmeverträge, die Sichtbarkeit der zukünftigen Erträge verbessern können
  • Aktive Rolle in Industrieallianzen und Branchenverbänden zur Standardisierung von Nachhaltigkeitsanforderungen
  • l>Diese Faktoren machen Ørsted für Anleger interessant, die Wert auf nachhaltige Investments und regulatorisch kompatible Portfolios legen. Gleichwohl schützen ESG-Merkmale nicht vor operativen oder finanziellen Risiken.

Chancen für konservative Anleger

Aus Sicht eines konservativen Anlegers bietet Ørsted mehrere potenzielle Chancen:
  • Exponierung gegenüber strukturellem Wachstum der erneuerbaren Energiewirtschaft, getrieben durch Dekarbonisierungspolitik und steigende Nachfrage nach grüner Energie.
  • Mögliche Stabilität durch langfristige PPA-Strukturen und regulierte Vergütungsmechanismen in Kernmärkten, die planbare Cashflows schaffen können.
  • Führungsrolle im Offshore-Wind-Markt mit technologischem Know-how und etablierten Partnerschaften, die Markteintrittsbarrieren erhöhen.
  • Der dänische Staat als bedeutender Anteilseigner kann in Krisenphasen stabilisierend wirken und signalisiert politisches Commitment zum Ausbau erneuerbarer Energien.
  • Attraktivität für ESG-orientierte Investoren, was die Nachfrage nach der Aktie strukturell stützen kann.
  • l>Diese Chancen entfalten sich jedoch nur, wenn Ørsted in der Lage ist, Kosteninflation, Zinsumfeld, Lieferkettenrisiken und regulatorische Änderungen in seinen Projektkalkulationen und Investitionsentscheidungen adäquat zu reflektieren und gegebenenfalls Projektportfolios anzupassen.

Risiken und zentrale Beobachtungspunkte

Dem Investment in Ørsted stehen substanzielle Risiken gegenüber, die konservative Anleger sorgfältig abwägen sollten:
  • Zins- und Finanzierungskostenrisiko: Als kapitalintensiver Infrastrukturentwickler ist Ørsted stark empfindlich gegenüber höheren Kapitalkosten, die die Renditeprofile geplanter Projekte verschlechtern und Investitionsentscheidungen verzögern oder Anpassungen an bestehenden Projekten notwendig machen können.
  • Regulatorische und politische Risiken: Änderungen bei Ausschreibungsdesign, Subventionssystemen, lokalen Inhaltsanforderungen oder Umweltauflagen können die Projektwirtschaftlichkeit abrupt verändern. Auch der Umgang mit bereits zugesagten Projekten unter veränderten Rahmenbedingungen ist ein wesentlicher Faktor.
  • Bau- und Projektrisiko: Großprojekte auf See sind anfällig für Verzögerungen, Kostenüberschreitungen, technische Probleme und Lieferkettenstörungen. Solche Ereignisse können Margen und Bilanz belasten.
  • Wettbewerbs- und Preisdruck: Zunehmender Wettbewerb durch große internationale Energie- und Infrastrukturanbieter kann die Marge bei Ausschreibungen und PPAs reduzieren.
  • Abhängigkeit von wenigen Technologiesegmenten: Die starke Fokussierung auf Offshore-Wind schafft Konzentrationsrisiken, wenn technologische Paradigmenwechsel, anhaltende Kosteninflation oder unerwartete regulatorische Eingriffe auftreten.
  • Währungs- und Länderrisiken: Internationale Expansion bringt Exposure gegenüber verschiedenen Rechtsräumen, Währungen und politischen Regimen mit sich.
  • Projekt- und Bewertungsrisiken im Bestand: Wertberichtigungen auf bestehende Projekte, etwa infolge höherer Baukosten oder veränderter Förderrahmen, können Ergebnis und Eigenkapital belasten und Anpassungen der strategischen Planung erforderlich machen.
  • l>Für risikoaverse Anleger bedeutet dies, dass Ørsted trotz seines nachhaltigen Profils und der bedeutenden Rolle in der Energiewende als zyklischer, politiksensitiver Infrastrukturwert zu betrachten ist. Eine Anlageentscheidung sollte daher stets die individuelle Risikotragfähigkeit, die Portfoliostruktur und den langfristigen Anlagehorizont berücksichtigen, ohne dass hieraus eine Handelsempfehlung abgeleitet werden darf.
Stand: Oktober 2026
Hinweis

Orsted Prognose 2026: Einstufung & Empfehlung von Analysten

Orsted Kursziel 2026

  • Die Orsted Kurs Performance für 2026 liegt bei +8,25%.

Stammdaten

Marktkapitalisierung 173,85 Mrd. kr
Streubesitz 19,24%
Währung DKK
Land Dänemark
Sektor Versorger
Branche Versorger - Erneuerbare Energie
Aktientyp Stammaktie

Aktionärsstruktur

+15,65% Institutionelle Aktionäre
+65,11% Insider Aktionäre
+19,24% Streubesitz

Community-Beiträge zu Orsted

  • Community-Beiträge
  • Aktuellste Threads
Avatar des Verfassers
slim_nesbit
Vergleich mal
die Finanzdaten von RWE und Orsted. Bei der negativen FCF-Marge von Orsted ist da null Spielraum, klar sind die Stornorisiken bei AR7 nicht hoch, aber maßgeblich ist die finanzielle Manövriermasse. Operativ sieht es bei Orsted nicht so schlimm aus, die Margen und Umsatz gehen i. o.; aber durch die ganzen Verschränkungen im Zeitplan und das schließt auch Revolution Wind mit ein, hast du die nachlaufenden Begleit- und Folgekosten, die in den usprünglichen Finanzierungsplänen so nicht drin waren. Nur zum Verständnis um den Schaden für die Bauzeitverzögerungen auszugleichen, müssten man den Schaden über Elementenmethode herleiten und beweisen, den dann prolongieren und gleichzeitig punitive damages einklagen. Die Anwalts- und Prozesskosten werden auf beiden Seiten 30% ausmachen. Die Anwaltsindustrie und insbesondere die GOP ist an einem schnellen Urteil nicht interessiert. Also was passiert? RWE hat ebenfalls gute operative Zahlen, aber deren nachlaufenden Kosten sind deutlich geringer. Die FCF-Marge ist auch nicht positive aber viel besser als bei Orsted, so dass mit einstelligem ROE da auch schnelle rauskommt. Solche Stabilitätsfaktoren sind entscheidend bei der Vergabe. Die CFD-Finanzierungen laufen ja ohne Fertigstellungsgarantie, dafür muss der Projektiere Zug um Zug Sicherheiten stellen, und das kann RWE besser als Orsted. Die Preisindikationen der Ariva-Adsler kann man ausblenden, aber wenn beispielsweise Morningstar RWE und Orsted bewertet, ist da viel zu viel good will drin. Die haben das restliche Ausfallrisiko in den US auch nur mit 23 DKK bewertet. Saudoof sich so festzulegen. Allein die Schwankungen bi Charterkosten oder die Nichtverfügbarkeiten von Schiffen fressen sowas schonmal gerne weg. Im Augenblick zählen für Bewertung wirklich nur die Zahlungsströme für den Sanierungsplan und der Chart.
Avatar des Verfassers
rudmaxer
@812 Natürlich kommt es immer
auf den Anlagehorizont an. Bei Orsted kann man beruhigt zurgreifen , wenn man eine längere Anlage plant. (am Besten länger als 4 Jahre)... natürlich keine Anlageberatung sondern nur meine Meinung...
Avatar des Verfassers
slim_nesbit
wieso eingepreist
Debt to FCF soll sich bis 2027 weiter verschlechtern. Der ROE liegt nur bei 7%. Bei den Metriken sollte das niedrige Preisziel der Analysten noch mind. 10% zu hoch sein. Im Chartbild sind wir gerade ganz aktuell wieder an der Stelle des swings, an dem der Kurs in der Vergangenheit in sein Marko geschwabbt ist. Wäre ich ein mittelgroßer Professioneller, wüsste ich aktuell keinen Grund, warum ich das Makro nicht absurfen sollte.
Avatar des Verfassers
Peter_Enis
von mir aus sollen sie recht bekommen,
dann kommt halt die Entschädigung. Der Grund ist ja nun ziemlich eindeutig, es ist von der US-Regierung oder dem Militär verkackt worden. Es gibt Genehmigungen vom Militär und mehrfache Unbedenklichkeitsbescheide. Wenn man sich es jetzt halt anders überlegt, dann gibt es halt eine Entschädigung + Ausfall der entgangenen Gewinne. Die USA ist ein Rechtsstaat. Dieses Mal kann man es ja nicht einmal auf die Vorgängerregierung schieben sondern es ist das Militär schuld. Und die können ein paar Mrd. als Entschädigungszahlungen locker verkraften.
Avatar des Verfassers
S2RS2
.
Wer braucht schon Strom, insbesondere aus erneuerbaren Energien? Die USA ist doch bestens aufgestellt um die immense Nachfrage getrieben durch KI / Datencenter mit der existierenden, maroden Infrastruktur zu bedienen. :D
Avatar des Verfassers
Helius3000
Trumpel....
...der Typ machts garantiert nicht mehr lange. Oersted wird`s überleben !
Avatar des Verfassers
Peter_Enis
und es geht weiter:
https://www.bloomberg.com/news/articles/2025-12-10/engie-cip-vie-for-orsted-s-european-onshore-wind-unit?embedded-checkout=true Energie und CIP sind anscheinend im Rennen um die EU-Onshore-Assets. Hier wird von 1Mrd. € + etwas mehr gesprochen, d.h. bei einem Eigentumsanteil von 505MW bedeutet das ca. 2Mio pro MW. Das ist in meinen Augen jetzt nicht, wie im Artikel beschrieben, enttäuschend. Ursprünglich habe ich mal 1 Mio in meiner Bewertung angenommen, dann aber auf 2 Mio revidiert. Das bedeutet für mich, dass das Onshore-Wind-Geschäft (ca. 3700MW) ca. 7-8Mrd. € wert ist und damit alleine 30% des Unternehmenswertes entspricht. Ich bleibe dabei: Orsted ist ca. 45Mrd. € wert. Nur meine Meinung, keine Anlageempfehlung
Avatar des Verfassers
Peter_Enis
@padLand
Gerne: Hornsea 3 wurde im ersten Anlauf (Juli 22) für 37,35 GBP pro MWh vergeben, dann aber 2024 auf 54,23 GBP pro MWh angehoben. Da war der Bau aber schon zu weit fortgeschritten um es, wie Hornsea 4, zu stoppen (58,87 GBP pro MWh). Diese Fixpreisvergütung ist aber nur 15 Jahre garantiert. Natürlich kann man sagen, dass der Marktpreis deutlich drüber liegt, aber es ist halt sehr unsicher, gerade bei extrem Windstarken Monaten. Die aktuelle Tonn Nua-Ausschreibung geht 5 Jahre länger und wird 50% höher vergütet (+ Gratis Pacht). Zu den deutsche Ausschreibungen: BP hat Oceanbeat East und West mit 4000MW gewonnen TotalEnergies hat NordSee Energies 1 und 2 mit 3500MW gewonnen RWE hat Windbostel Ost und West mit 4000MW gewonnen Luxcara hat Waterekke mit 1500MW gewonnen zusätlich die Ostsee-Projekte (OstSee, NordSee Energies 3, Nordlicht 1, Dreekant usw.) Diese ganzen Projekte wurden alle mit einer negativen Auktion abgeschlossen, d.h. die Betreiber bekommen den Marktpreis UND müssen für das Recht/Pacht noch zusätzlich einbringen. Im August 2024 haben z.B. BP und Total für die 7000MW (3x2000MW in der Nordsee und 1x1000MW) insgesamt 12,6Mrd. € bezahlt. Ähnliches bei den anderen Projekten (wenn auch nicht so hoch). https://www.offshorewind.biz/2023/07/12/breaking-germany-rakes-in-eur-12-6-billion-through-dynamic-bidding-offshore-wind-auction/ https://renews.biz/94002/enbw-wins-1gw-site-in-3bn-german-offshore-tender/ Wenn wir davon ausgehen, dass eine installierte MW ca. 3-4 Mio Investitionskosten bedeuten, dann kann das nix werden. 3,5Mio * 7000MW = ca. 25Mrd. + 12,6Mrd. Pacht für 20 Jahre. Bei 4500 Volllaststunden werden die Parks in 20 Jahren ca. 630 TWh Strom produzieren. Wir haben hier Investitionen von über 60€ pro MWh. Klar, wenn der Großmarktpreis an der EEX sich verdoppeln sollte, dann kann es etwas werden. Dagegen sieht die 2900MW-Hornsea 3-Anlage mit Investitionen i.H.v. 10Mrd. noch mustergültig aus, hier benötigt man nur 38€ pro MWh, bekommt aber Fix 70€/MWh + Inflationsausgleich. Nicht falsch verstehen, die Marktpreis-Anlagen können und werden profitabel sein aber die absurden Pachtpreise bzw. Auktionszuschläge sind aberwitzig. Orsted betreibt ja mit Borkum Riffgrund 3 eine Anlage (900MW) ohne Subventionen ABER die zusätzlichen Kosten zu den schon sehr hohen Installationskosten sind einfach der Killer für die Offshore. Bis zu 2 Mio zusätlich pro MW sind bzw. waren viel zu viel
Avatar des Verfassers
Bilderberg
Holla das ist heftig
habe den Wert bislang nur auf der Watchlist, ein Glück kann man da nur sagen. unter 70€ wird es langsam interessant, meine Meinung
Avatar des Verfassers
MC_Jagger
Schlechte Nachrichten
Diese News schicken den Kurs heute leider auf Talfahrt. https://orsted.com/en/company-announcement-list/2023/08/oersted-announces-anticipated-impairments-on-its-u-71411
Avatar des Verfassers
slim_nesbit
@MC_Jagger
Ich halte mich ziemlich genau an das, was die auf ihren Investorentagen und in den Rechenschaftsberichten vorstellen. Die Informationen sind übersichtlich und, wenn man die mit vorangegangenen Versionen vergleicht, wohl recht treffsicher. Was mein Ziel ist? Angenommen Orsted erreicht weitgehend alle seine Ziele, so kann man als Investor das immer noch nicht in Nettoerträge und Gewinnwachstum umrechnen, da man erstens nicht weiß, zu welchen Preisen an den Spotmärkten gehandelt werden wird und zweitens, ob die ein oder andere Regierung sich nicht doch für einen anderen Generalunternehmer/ Konstrukteur als Orsted entscheidet, was zu Verspätung oder Ausfall von Projekten führt. Für meinen Investmentansatz bedeutet dies, dass ich ich mich erst einmal auf den Bereich konzentriere, in dem der Kurs voraussichtlich am stärksten steigen würde. Das wäre zu Beginn der Wiederaufnahme einer Trendforstsetzung, die im Regelfall nach Gegenbestätigung eines Ausbruchssignals einsetzt.
Avatar des Verfassers
MC_Jagger
Dividende
Laut dem Report vom Capital Markets Day bezüglich der Dividende: High single-digit annual growth von 2020 bis 2025 Mid single-digit annual growth von 2025 bis 2030
Jetzt anmelden und diskutieren Registrieren Login
Zum Thread wechseln

Häufig gestellte Fragen zur Orsted Aktie und zum Orsted Kurs

Der aktuelle Kurs der Orsted Aktie liegt bei 17,665 €.

Für 1.000€ kann man sich 56,61 Orsted Aktien kaufen.

Das Tickersymbol der Orsted Aktie lautet DOGEF.

Die 1 Monats-Performance der Orsted Aktie beträgt aktuell -5,22%.

Die 1 Jahres-Performance der Orsted Aktie beträgt aktuell 9,09%.

Der Aktienkurs der Orsted Aktie liegt aktuell bei 17,665 EUR. In den letzten 30 Tagen hat die Aktie eine Performance von -5,22% erzielt.
Auf 3 Monate gesehen weist die Aktie von Orsted eine Wertentwicklung von -10,86% aus und über 6 Monate sind es -22,04%.

Das 52-Wochen-Hoch der Orsted Aktie liegt bei 23,30 €.

Das 52-Wochen-Tief der Orsted Aktie liegt bei 14,60 €.

Das Allzeithoch von Orsted liegt bei 105,35 €.

Das Allzeittief von Orsted liegt bei 12,95 €.

Die Volatilität der Orsted Aktie liegt derzeit bei 39,74%. Diese Kennzahl zeigt, wie stark der Kurs von Orsted in letzter Zeit schwankte.

Die Marktkapitalisierung beträgt 173,85 Mrd. kr

Insgesamt sind 1.321,0 Mio Orsted Aktien im Umlauf.

Institutionelle Aktionäre hält +15,65% der Aktien und ist damit Hauptaktionär.

Laut money:care Nachhaltigkeitsscore liegt die Nachhaltigkeit von Orsted bei 62%. Erfahre hier mehr

Orsted hat seinen Hauptsitz in Dänemark.

Orsted gehört zum Sektor Versorger - Erneuerbare Energie.

Das KGV der Orsted Aktie beträgt 15,78.

Der Jahresumsatz des Geschäftsjahres 2024 von Orsted betrug 63,61 Mrd DKK.

Ja, Orsted zahlt Dividenden. Zuletzt wurde am 08.03.2023 eine Dividende in Höhe von 13,50 DKK (1,81 €) gezahlt.

Zuletzt hat Orsted am 08.03.2023 eine Dividende in Höhe von 13,50 DKK (1,81 €) gezahlt.
Dies entspricht einer Dividendenrendite von 0,00%. Die Dividende wird jährlich gezahlt.

Die letzte Dividende von Orsted wurde am 08.03.2023 in Höhe von 13,50 DKK (1,81 €) je Aktie ausgeschüttet.
Das ergibt, basierend auf dem aktuellen Kurs, eine Dividendenrendite von 0,00%.

Die Dividende wird jährlich gezahlt.

Der letzte Zahltag der Dividende war am 08.03.2023. Es wurde eine Dividende in Höhe von 13,50 DKK (1,81 €) gezahlt.

Um eine Dividende ausgezahlt zu bekommen, muss man die Aktie am Ex-Tag (Ex-Date) im Depot haben.


Weitere Vorteile:

  • Kursalarme
  • Watchlists & Musterdepots
  • Börsenspiele & Community-Forum
  • Historische Kurse im CSV-Format
  • News & Themen abonnieren