Medical Properties Trust

Aktie
WKN:  A0ETK5 ISIN:  US58463J3041 US-Symbol:  MPT Branche:  Immobilien für Gesundheitseinrichtung Land:  USA
2,72 $
+0,00 $
0,00%
2,4449 € 28.10.26
Depot/Watchlist
Marktkapitalisierung *
1,62 Mrd. $
Streubesitz
29,39%
KGV
25,71
Dividende
0,29 EUR
Dividendenrendite
9,24%
Index-Zuordnung
-
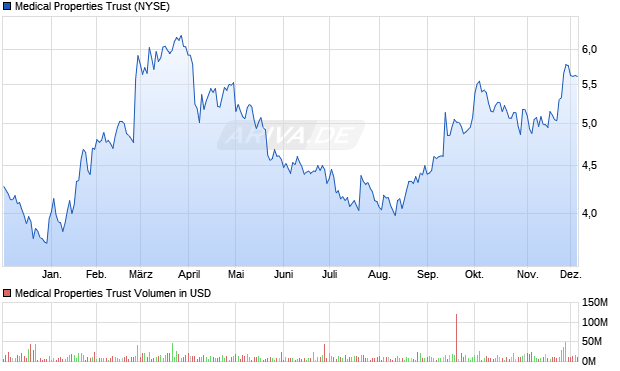
Medical Properties Trust Aktie Chart

Medical Properties Unternehmensbeschreibung

Medical Properties Trust (MPT) ist ein spezialisierter US-REIT, der sich auf die Finanzierung und den Besitz von Akutkrankenhäusern sowie ausgewählten Gesundheitsimmobilien fokussiert. Das Unternehmen mit Sitz in Birmingham, Alabama, wurde 2003 gegründet und verfolgt seitdem im Kern das Modell des Sale-and-lease-back im Krankenhaussegment. MPT strukturiert Immobilien als Kapitalquelle für Betreiber, während es selbst planbare Mieteinnahmen generiert. Seit dem Börsengang an der New York Stock Exchange hat sich der REIT von einem nationalen Anbieter zu einem international aktiven Investor mit Schwerpunkt auf Nordamerika und Europa entwickelt. Die Expansion erfolgte schrittweise über Portfoliotransaktionen und einzelne Klinikdeals in regulierten Gesundheitsmärkten, meist in Kooperation mit etablierten Betreibern. Historisch lag der Fokus auf Akutkrankenhäusern, später kamen Reha-Kliniken und Spezialkliniken hinzu. Die Unternehmensentwicklung war von Phasen aggressiver Akquisitionen und anschließender Bilanzanpassung geprägt. In den letzten Jahren stand MPT wegen hoher Mieter- und Länder-Konzentration, steigender Zinsen, Problemen einzelner großer Betreiber und regulatorischer Risiken stärker unter Beobachtung von Analysten, Ratingagenturen und Aufsichtsbehörden. Das Geschäftsmodell basiert weiterhin überwiegend auf langfristigen, meist indexierten Triple-Net-Leases mit Krankenhausträgern, wurde aber durch verstärkte Desinvestitionen, Restrukturierungen einzelner Engagements und Schuldenabbau ergänzt, um Bilanzrisiken zu reduzieren.

Geschäftsmodell und Wertschöpfung

Das Geschäftsmodell von Medical Properties Trust basiert auf der Rolle als spezialisiertes Immobilienfinanzierungsvehikel für das Krankenhauswesen. MPT erwirbt Klinikimmobilien von Betreibern und vermietet diese im Rahmen langfristiger Triple-Net-Lease-Verträge zurück. Die Betreiber bleiben für Betriebskosten, Instandhaltung, Versicherungen und Steuern verantwortlich, während MPT als Eigentümer primär Mietcashflows vereinnahmt. Kern der Wertschöpfung ist die Umwandlung immobilen Kapitals der Klinikbetreiber in liquide Mittel, mit denen diese Schulden refinanzieren, Investitionen tätigen oder Bilanzen stärken. MPT erhält im Gegenzug besicherte, langfristige Mietströme, häufig mit Indexierungsklauseln oder Staffelmieten. Zusätzlich tätigt das Unternehmen selektiv Mezzanine-Finanzierungen und strukturierte Darlehen, die teils mit Optionen oder Beteiligungselementen verknüpft sind. Die Rendite ergibt sich aus dem Spread zwischen den Finanzierungskosten des REIT und den vertraglich fixierten Cashflows aus Miet- und Zinszahlungen. Kapitalallokation und Risikomanagement sind zentrale Stellhebel: MPT steuert Portfolioallokation nach Ländern, Betreibern, Immobilientypen und Vertragslaufzeiten. Sale-and-lease-back-Transaktionen, Akquisitionen bestehender Portfolios, Neubaufinanzierungen sowie Joint Ventures mit institutionellen Partnern ergänzen sich. Die strategische Logik: Krankenhäuser gelten als systemrelevante Infrastruktur mit hoher Eintrittsbarriere und politischer Relevanz, was tendenziell für resiliente Nachfragestrukturen spricht. Gleichzeitig stehen Betreiber unter permanentem Kostendruck, was externe Immobilienfinanzierung attraktiv machen kann. MPT positioniert sich als Spezialist an dieser Schnittstelle von Gesundheitsökonomie, Immobilienmarkt und Kapitalmarkt, muss sein Geschäftsmodell aufgrund von Zinsentwicklung, Marktvolatilität und Betreiberproblemen jedoch zunehmend aktiv anpassen.

Mission und strategische Leitlinien

Medical Properties Trust formuliert als Mission, Krankenhäusern und Gesundheitsdienstleistern langfristiges Immobilienkapital bereitzustellen, um deren Versorgungskapazitäten zu sichern und auszubauen. Ziel ist eine Kombination aus stabilen Ausschüttungen an REIT-Investoren und nachhaltiger Unterstützung der Gesundheitsinfrastruktur in den jeweiligen Regionen. Die strategischen Leitlinien lassen sich wie folgt zusammenfassen:
  • Fokus auf systemrelevante Gesundheitsimmobilien mit hoher Markteintrittsbarriere
  • Langfristige Partnerschaften mit Betreibern, die eine nachweisbare operative Expertise im Klinikmanagement besitzen
  • Kapitaldisziplin durch selektive Akquisitionen, Portfoliobereinigung und aktives Liability-Management
  • Geografische Diversifikation, jedoch mit Konzentration auf regulierte Märkte mit transparenten Erstattungsregimen
  • Strukturelle Absicherung der Cashflows durch vertragliche Covenants, Besicherungen und Triple-Net-Strukturen
Die Mission beinhaltet auch den Anspruch, als Bindeglied zwischen institutionellen Kapitalgebern und der realwirtschaftlichen Gesundheitsversorgung zu fungieren. MPT stellt sich damit als Infrastruktur-Investment im Gesundheitssektor dar, mit dem Schwerpunkt auf planbaren, langfristigen Cashflows statt kurzfristiger Wertsteigerungen der Immobilien. Vor dem Hintergrund der in den vergangenen Jahren deutlich gestiegenen Risikowahrnehmung rücken eine stärkere Bilanzdisziplin und die Stabilisierung bestehender Beziehungen zu Betreibern zunehmend in den Vordergrund der strategischen Ausrichtung.

Produkte, Dienstleistungen und Vertragsstrukturen

Medical Properties Trust bietet im Kern drei Leistungskategorien an: Immobilienbesitz und -vermietung, strukturierte Finanzierungen und Beteiligungsstrukturen. Der wichtigste Baustein sind langfristige Triple-Net-Lease-Verträge für Akutkrankenhäuser und Spezialkliniken. Diese Verträge sind in der Regel über ein bis mehrere Jahrzehnte fest abgeschlossen, mit Verlängerungsoptionen und inflationsbezogenen Anpassungsklauseln. Ergänzend dazu stellt MPT Fremdkapitalprodukte wie nachrangige Darlehen, Mezzanine-Finanzierungen und beteiligungsähnliche Instrumente bereit. Diese werden oft als Teil größerer Transaktionspakete strukturiert und dienen der Finanzierung von Modernisierung, Expansion oder Refinanzierung bestehender Schulden der Klinikbetreiber. In ausgewählten Fällen hält MPT Minderheitsbeteiligungen an Betreiberplattformen oder Joint Ventures, um Interessengleichheit zu fördern und Transaktionen attraktiver zu strukturieren. Der Dienstleistungscharakter zeigt sich in der Beratung der Betreiber bei Kapitalstruktur, Asset-Optimierung und Transaktionsdesign. Dennoch bleibt MPT ein Finanzinvestor; operative Krankenhausführung gehört explizit nicht zum Geschäftsmodell. Die Vertragsstruktur kombiniert häufig:
  • Grundstücks- und Gebäudeeigentum bei MPT
  • Langfristige Mietverträge mit definierten Sicherheiten und Garantien
  • Cross-Default-Mechanismen innerhalb von Betreibergruppen
  • Berichts- und Prüfpflichten zur Überwachung der Betreiberbonität
Dadurch entsteht ein hybrides Produkt aus Gesundheitsimmobilie, Infrastrukturfinanzierung und Kreditersatzgeschäft. Aufgrund der in den vergangenen Jahren veränderten Marktbedingungen gewinnen Vertragsüberarbeitungen, Mietanpassungen und selektive Veräußerungen einzelner Assets als Bestandteil der Produkt- und Vertragslandschaft an Bedeutung.

Geschäftssegmente und geografische Präsenz

Medical Properties Trust berichtet seine Aktivitäten im Wesentlichen entlang der Immobilientypen und Regionen. Im Mittelpunkt steht das Segment Akutkrankenhäuser, das einen wesentlichen Anteil des Portfolios ausmacht. Daneben bestehen Exposures in:
  • Rehabilitationskliniken
  • Spezialkliniken, etwa für Psychiatrie oder Langzeitpflege
  • Ausgewählte ambulante Einrichtungen mit hoher Versorgungsrelevanz
Geografisch liegt der Schwerpunkt traditionell in den Vereinigten Staaten, ergänzt um eine Präsenz in Europa, insbesondere im Vereinigten Königreich, in Deutschland, der Schweiz und weiteren OECD-Märkten. In den vergangenen Jahren hat MPT begonnen, über Veräußerungen, Refinanzierungen und den teilweisen Rückzug aus einzelnen Engagements die regionale und mieterbezogene Konzentration zu reduzieren. MPT verfolgt grundsätzlich eine Cluster-Strategie: In einzelnen Ländern oder Regionen werden mit Kernbetreibern größere Portfolien aufgebaut, um Skaleneffekte in Due Diligence, Vertragsmanagement und Monitoring zu nutzen. Diese Konzentration hat in Phasen von Betreiberstress allerdings zu erhöhter Risikowahrnehmung geführt, da Mietausfälle oder Restrukturierungen einzelner Partner erheblichen Einfluss auf den Cashflow haben können. Regionale Diversifikation ist ein erklärtes Ziel, stößt jedoch auf regulatorische und marktspezifische Grenzen, da nicht jeder Gesundheitsmarkt für die Sale-and-lease-back-Struktur gleichermaßen geeignet ist.

Alleinstellungsmerkmale und Burggräben

Medical Properties Trust verfügt über mehrere charakteristische Merkmale, die im Wettbewerbsumfeld als potenzielle Burggräben interpretiert werden können. Erstens die ausgeprägte Spezialisierung auf Krankenhäuser, insbesondere Akutkrankenhäuser, als Kernassetklasse. Während viele Healthcare-REITs eher auf Seniorenwohnanlagen, Ärztezentren oder Life-Science-Immobilien setzen, positioniert sich MPT deutlich im Bereich der stationären Akutversorgung. Zweitens besitzt das Unternehmen umfangreiche Erfahrung bei der Strukturierung komplexer Krankenhaustransaktionen, häufig unter Einbindung von Regulatoren, Kreditgebern und Betreibergruppen. Die Fähigkeit, großvolumige Sale-and-lease-back-Deals zu arrangieren, schafft einen Markteintrittsvorteil gegenüber Generalisten. Drittens beruhen die Burggräben teilweise auf hohen Informations- und Transaktionskosten im Krankenhaussektor. Die Due Diligence erfordert tiefes Verständnis der Refinanzierungssysteme, Fallpauschalen, Erstattungssätze und regionalen Versorgungsplanung. Diese Spezialisierung ist schwer skalierbar für potenzielle neue Marktteilnehmer. Viertens bieten langfristige Triple-Net-Lease-Verträge eine strukturelle Stabilität der Cashflows, sofern die Betreiber wirtschaftlich überlebensfähig bleiben. Langfristige Verträge mit Indexierung und Sicherheiten schaffen planbare Einnahmen und erschweren ein kurzfristiges Herauslösen der Assets durch Wettbewerber. In den letzten Jahren hat sich jedoch gezeigt, dass diese Vorteile deutlich von der Bonität einzelner Betreiber und dem Zugang von MPT zu Kapitalmärkten abhängen. Eine hohe Abhängigkeit von wenigen großen Betreibern und Regionen erhöht die Verwundbarkeit gegenüber spezifischen Schocks, was die Qualität des Moats insbesondere in einem Umfeld höherer Zinsen und erhöhter Marktvolatilität relativiert.

Wettbewerbsumfeld und Vergleichsunternehmen

Im Markt für Gesundheitsimmobilien konkurriert Medical Properties Trust mit einer Reihe anderer REITs und Infrastrukturinvestoren. In den USA zählen hierzu diversifizierte Healthcare-REITs, die in Krankenhäuser, Ärztehäuser, Senior Housing und Life-Science-Immobilien investieren. International treten zunehmend institutionelle Investoren, Private-Equity-Gesellschaften und Infrastruktur-Fonds auf, die gezielt nach stabilen Cashflow-Assets im Gesundheitssektor suchen. Im engeren Segment der krankenhausnahen Immobilien sind Vergleichsnamen begrenzt, da viele Wettbewerber breiter aufgestellt sind. Dennoch konkurriert MPT bei Transaktionen mit Anbietern, die über günstigere Kapitalkosten oder konservativere Bilanzstrukturen verfügen und dadurch niedrigere Renditeanforderungen ansetzen können. Zudem treten lokale Eigentümerstrukturen, staatliche Träger oder gemeinnützige Organisationen als indirekte Wettbewerber auf, sofern diese Kliniken im Eigenbesitz halten und keine Sale-and-lease-back-Modelle nutzen. Der Wettbewerb findet weniger über standardisierte Produkte als über Strukturierungskompetenz, Transaktionsgeschwindigkeit, regulatorische Erfahrung und Zugang zu Betreibern statt. Für Investoren bedeutet dies, dass MPT in einem Nischenfeld agiert, in dem einzelne Großdeals den Wettbewerb dauerhaft prägen können, während der klassische Mietflächenwettbewerb anderer Immobilientypen weniger relevant ist. Gleichzeitig kann erhöhter Kapitalzufluss in die Assetklasse die Renditen unter Druck setzen und die Attraktivität neuer Deals mindern. In einem Umfeld höherer Zinsen und verstärkter Risikowahrnehmung rückt zudem die Frage in den Vordergrund, welche Marktteilnehmer über ausreichend belastbare Bilanzstrukturen verfügen, um auch in Phasen geringerer Liquidität aktiv bleiben zu können.

Management, Corporate Governance und Strategie

Das Management von Medical Properties Trust wird von einem erfahrenen Vorstandsteam geführt, das seit vielen Jahren im Unternehmen tätig ist und stark mit der Expansion in das Krankenhaussegment verbunden ist. Die Führungsebene verfügt über Hintergründe in den Bereichen Gesundheitsökonomie, Immobilienfinanzierung, Investmentbanking und Regulierungsrecht. Strategisch setzt das Management auf eine Kombination aus Portfolio-Stabilisierung und selektivem, deutlich vorsichtigerem Wachstum. Nach einer Phase dynamischer Expansion steht inzwischen die Reduktion von Bilanzrisiken und die Verbesserung der Finanzierungsstruktur stärker im Vordergrund. Dazu gehören:
  • gezielte Veräußerungen von Non-Core-Assets oder Minderheitsanteilen zur Freisetzung von Kapital
  • Rückführung von Verschuldung und Anpassung der Fälligkeitenstruktur
  • Neuverhandlungen von Mietverträgen mit wirtschaftlich angespannten Betreibern
  • eine potenzielle Portfolio-Reallokation weg von stärker risikobehafteten Märkten und Mietern
Corporate-Governance-Strukturen unterliegen als börsennotierter US-REIT den einschlägigen Offenlegungspflichten und Aufsichtsgremien. Gleichwohl werden von Marktteilnehmern wiederkehrend Fragen zur Risikokultur, zur Geschwindigkeit der Expansion in vergangenen Jahren, zu Transaktionsstrukturen mit einzelnen Betreibern und zum Umgang mit Mieterklumpenrisiken diskutiert. Für konservative Anleger ist die Konsistenz zwischen kommunizierter Risikoreduktion, Dividendpolitik und tatsächlich vollzogenen Maßnahmen ein zentraler Prüfpunkt.

Branchen- und Regionalanalyse

Medical Properties Trust operiert an der Schnittstelle von Gesundheitswesen, Immobilienwirtschaft und Kapitalmarkt. Die Krankenhausbranche ist durch strukturelle Trends geprägt: demografischer Wandel, medizinischer Fortschritt, Digitalisierung der Versorgung und zunehmender Kostendruck durch staatliche und private Kostenträger. In vielen Regionen besteht ein Spannungsfeld zwischen politischem Anspruch auf flächendeckende Versorgung und wirtschaftlich schwieriger Rentabilität einzelner Häuser. Regulatorische Eingriffe, Fallpauschalensysteme und Vergütungsschemata bestimmen maßgeblich die Ertragslage der Klinikbetreiber und damit indirekt die Mietzahlungsfähigkeit. Regional ist MPT überwiegend in OECD-Ländern mit etablierten Gesundheitssystemen aktiv. In den USA spielen Medicare, Medicaid und private Versicherer eine zentrale Rolle, während in Europa stärker staatlich regulierte Systeme und Budgetmechanismen dominieren. Wechselkursrisiken, unterschiedliche Insolvenzordnungen und politische Eingriffe in Krankenhausstrukturen erhöhen die Komplexität. Der Immobilienmarkt für Krankenhäuser ist vergleichsweise illiquide: Transaktionen sind komplex, langwierig und politisch sensibel. Zugleich wächst das Interesse institutioneller Investoren an Gesundheitsimmobilien als vermeintlich defensiver Assetklasse, auch wenn die Ereignisse der vergangenen Jahre gezeigt haben, dass Betreiber- und Regulierungsrisiken erheblich sein können. Steigende oder länger hoch bleibende Zinsen und höhere Renditeanforderungen beeinflussen die Bewertungsrelationen von REITs und Gesundheitsimmobilien erheblich. Für MPT resultiert daraus ein Umfeld, in dem Refinanzierungskosten, regulatorische Entscheidungen, die Verfügbarkeit von Transaktionsfinanzierungen und Betreiberbonität eng miteinander verflochten sind.

Besonderheiten, Risiken im Geschäftsmodell und Strukturthemen

Eine zentrale Besonderheit von Medical Properties Trust ist die hohe Abhängigkeit von der operativen Performance der Krankenhausbetreiber. Obwohl MPT Immobilien- und Finanzinvestor ist, hängen seine Mietcashflows stark von der Profitabilität der Kliniken ab. Restrukturierungen, operative Verluste oder regulatorische Eingriffe können zu Mietanpassungen, Stundungen oder Ausfällen führen. Die Konzentration auf Akutkrankenhäuser erhöht diesen Zusammenhang, weil diese Betriebe kapitalintensiv sind und in vielen Ländern politisch diskutierten Strukturreformen unterliegen. Hinzu kommen Klumpenrisiken: Einzelne Betreibergruppen tragen einen überproportionalen Anteil zum Gesamtmietvolumen bei. Fällt ein großer Mieter in wirtschaftliche Schwierigkeiten, wirkt sich dies unmittelbar auf Portfolioqualität, Bewertung und Refinanzierungskonditionen von MPT aus. Sale-and-lease-back-Transaktionen beinhalten häufig relativ hohe Mietniveaus, die auf den Transaktionspreisen und Renditeanforderungen basieren. In Marktphasen mit sinkender Betreiberprofitabilität können diese Mieten als hoch empfunden werden und Restrukturierungsdruck erzeugen. Eine weitere Besonderheit besteht in der internationalen Struktur des Portfolios. Unterschiedliche rechtliche Rahmenbedingungen, steuerliche Regelungen und Erstattungssysteme erfordern spezialisiertes Monitoring und können im Krisenfall die Durchsetzung von Sicherheiten erschweren. Kapitalmarktseitig ist der REIT-Sektor sensitiv gegenüber Zinsentwicklungen: Steigende oder anhaltend hohe Zinsen erhöhen die Finanzierungskosten und können Bewertungsabschläge verursachen, da alternative festverzinsliche Anlagen attraktiver erscheinen. Für MPT kommt erschwerend hinzu, dass Marktteilnehmer intensiv auf Verschuldungsgrad, Covenants, Refinanzierungspläne, mögliche Ratingveränderungen und auf die Entwicklung einzelner Großmieter achten, insbesondere in Phasen erhöhter Unsicherheit im Krankenhaussektor.

Chancen für langfristig orientierte, konservative Anleger

Aus Sicht eines konservativen Anlegers liegen die Chancen eines Engagements bei Medical Properties Trust in mehreren strukturellen Faktoren. Erstens adressiert das Unternehmen mit Krankenhäusern und Gesundheitsimmobilien einen Bereich, der demografisch unterstützt und politisch als systemrelevant gilt. Der langfristige Bedarf an stationärer Versorgung dürfte trotz ambulanter Substitution in vielen Märkten in einem gewissen Umfang bestehen bleiben. Zweitens bieten langfristige Triple-Net-Lease-Verträge mit indexierten Mieten ein grundsätzlich berechenbares Cashflow-Profil, sofern die Betreiber wirtschaftlich tragfähig sind und die Finanzierungsstruktur des REIT belastbar bleibt. Drittens kann eine erfolgreiche Portfolio-Stabilisierung mit Schuldenreduktion, konsequentem Risikomanagement und verbesserter Transparenz gegenüber dem Kapitalmarkt die Bewertungsperspektive des REIT mittelfristig beeinflussen. Viertens profitieren Investoren über einen spezialisierten REIT indirekt von Infrastrukturcharakter und Sachwertkomponente der Krankenhausimmobilien, ohne operatives Betreiber- oder Managementrisiko eines Klinikunternehmens direkt zu tragen. Zudem könnte eine Normalisierung von Zinsniveaus oder eine Abnahme regulatorischer Unsicherheit in einzelnen Märkten die Risikoprämien für bestimmte Gesundheitsimmobiliensegmente wieder reduzieren.

Risiken und zentrale Prüfsteine für ein Investment

Dem gegenüber stehen aus konservativer Perspektive signifikante Risiken, die vor einer Anlageentscheidung eingehend geprüft werden sollten. Zunächst ist die Abhängigkeit von wenigen großen Betreibern ein zentrales Klumpenrisiko. Restrukturierungen, Mietkürzungen oder Insolvenzen können sich unmittelbar auf Cashflows, Ausschüttungen und Refinanzierungsfähigkeit auswirken. Zweitens besteht ein strukturelles Regulierungsrisiko: Änderungen in der Krankenhausplanung, in Erstattungssystemen oder staatlichen Budgetvorgaben können die Ertragslage der Betreiber und damit die Tragfähigkeit der Mieten beeinträchtigen. Drittens sind die Bilanzstruktur, der Verschuldungsgrad, die Fälligkeiten der Verbindlichkeiten und die Entwicklung des Zugangs zu Eigen- und Fremdkapital für einen REIT geschäftskritisch. In Phasen angespannter Kapitalmärkte kann die Refinanzierung teurer oder nur eingeschränkt möglich sein. Viertens birgt die internationale Präsenz zusätzliche Risiken durch Währungsvolatilität, unterschiedliche Insolvenz- und Enteignungsregeln, steuerliche Änderungen und politische Eingriffe in die Krankenhauslandschaft. Fünftens kann die Spezialisierung auf Akutkrankenhäuser, die einerseits ein Alleinstellungsmerkmal ist, andererseits das Geschäftsmodell weniger flexibel machen, falls sich Versorgungsstrukturen systematisch zugunsten ambulanter oder alternativer Settings verschieben. Schließlich ist auch das Reputationsrisiko zu berücksichtigen: Als Kapitalgeber systemrelevanter Einrichtungen steht MPT in sensiblen Situationen im Fokus von Öffentlichkeit und Politik. Konservative Anleger sollten daher neben der allgemeinen REIT- und Zinsentwicklung vor allem die Betreiberbonität, laufende regulatorische Diskussionen im Krankenhaussektor, die Umsetzung der Managementstrategie, etwaige Ratingentwicklungen sowie die tatsächliche Diversifikation und Veränderung des Portfolios kontinuierlich beobachten, ohne daraus automatisch eine Anlageempfehlung abzuleiten.

Kursdaten

Geld/Brief 2,71 $ / 2,72 $
Spread +0,37%
Schluss Vortag 2,72 $
Gehandelte Stücke 7.246.137
Tagesvolumen Vortag 16.606.117 $
Tagestief 2,72 $
Tageshoch 2,72 $
52W-Tief 2,61 $
52W-Hoch 6,47 $
Jahrestief 2,61 $
Jahreshoch 6,47 $

Medical Properties Aktie - Nachrichtenlage zusammengefasst:
Warum ist die Medical Properties Aktie heute gestiegen?

  • Medical Properties Trust hat kürzlich ein erfolgreiches Geschäftsjahr abgeschlossen und blickt optimistisch auf das kommende Jahr.
  • Das Unternehmen plant, seine Portfolio-Diversifikation weiter auszubauen, indem es in neue Gesundheitseinrichtungen investiert.
  • Analysten heben die Robustheit des Geschäftsmodells hervor und erwarten eine positive Entwicklung der Dividendenzahlungen.
  • Die aktuelle Marktentwicklung wird als Möglichkeit betrachtet, günstige Akquisitionen im Gesundheitssektor zu tätigen.
Hinweis

Community: Diskussion zur Medical Properties Aktie

Zusammengefasst - darüber diskutiert aktuell die Community

  • Die Forenbeiträge dokumentieren, dass MPT im Sommer/Herbst 2026 umfangreiche Portfolio‑Transaktionen (z. B. der Verkauf zweier Krankenhäuser für rund 371 Mio. USD, Verkäufe in Utah) sowie der Infracore‑IPO und weitere Assetverkäufe abgeschlossen wurden, was zusammen Barmittel in Höhe von mehreren hundert Millionen bis knapp 680 Mio. USD einbrachte und überwiegend zur Reduzierung von Schulden vorgesehen ist.
  • Parallel wird über eine großangelegte Refinanzierung (private Platzierung neuer vorrangiger Schuldverschreibungen in Höhe von ca. 2,4 Mrd. USD mit etwa 9,25 % Zins und Laufzeit bis 2032), Q2‑Kennzahlen (NFFO ~0,15 USD), die Quartalsdividende von 0,09 USD sowie den Einfluss von Verkaufsgewinnen auf AFFO diskutiert, wodurch Bilanzstärkung einerseits und kurzfristige Ertragswirkungen andererseits thematisiert werden.
  • Das Meinungsbild ist geteilt: Einige Anleger begrüßen die Schuldenreduktion und sehen damit eine Bestätigung des Portfoliowerts und verstärktes institutionelles Interesse, andere warnen vor hoher Volatilität durch anhaltend hohe Short‑Positions, Kursrückgängen (unter 3 €) und Zinsrisiken; ein Beitrag wurde zur Moderation markiert.
Hinweis
Jetzt mitdiskutieren

Medical Properties Aktie: Fundamentale Kennzahlen (2024)

Umsatz in Mio. 972,02 $
Operatives Ergebnis (EBIT) in Mio. 273,04 $
Jahresüberschuss in Mio. -277,05 $
Umsatz je Aktie 1,62 $
Gewinn je Aktie -0,46 $
Gewinnrendite -28,50%
Umsatzrendite -28,50%
Return on Investment -1,85%
Marktkapitalisierung in Mio. 1.618 $
KGV (Kurs/Gewinn) -10,87
KBV (Kurs/Buchwert) 0,65
KUV (Kurs/Umsatz) 3,09
Eigenkapitalrendite -
Eigenkapitalquote +30,71%

Medical Properties News

NEU
Kostenloser Report:
Energiekrise als Kurstreiber: Diese 5 Aktien könnten durchstarten


Dividenden Kennzahlen

Dividendenrendite 9,24%
Auszahlungen/Jahr 4
Stabilität der Dividende 0,83 (max 1,00)
Jährlicher -21,11% (5 Jahre)
Dividendenzuwachs -9,34% (10 Jahre)
Ausschüttungs-
quote % (auf den Free Cash Flow)

Dividenden Historie

Datum Dividende
10.09.2026 0,090 $
18.06.2026 0,090 $
12.03.2026 0,090 $
11.12.2025 0,090 $
11.09.2025 0,080 $
18.06.2025 0,080 $
10.03.2025 0,080 $
12.12.2024 0,080 $
Alle Dividenden & Splits ❯
Werbung

Mehr Nachrichten kostenlos abonnieren

E-Mail-Adresse
Benachrichtigungen von ARIVA.DE
(Mit der Bestellung akzeptierst du die Datenschutzhinweise)

Medical Properties Termine

Keine Termine bekannt.

Medical Properties Aktie: Übersicht Handelsplätze

Handelsplatz
Letzter
Änderung
Vortag
Zeit
Düsseldorf 2,56 € +3,56%
2,472 € 27.10.26
Frankfurt 2,442 € -1,53%
2,48 € 27.10.26
Gettex 2,442 € -2,26%
2,4985 € 27.10.26
Hamburg 2,472 € +1,31%
2,44 € 27.10.26
Hannover 2,472 € +1,31%
2,44 € 27.10.26
L&S RT 2,46 € -2,03%
2,511 € 27.10.26
München 2,5625 € +4,46%
2,453 € 27.10.26
Nasdaq 2,715 $ -2,86%
2,795 $ 27.10.26
NYSE 2,72 $ 0 %
2,72 $ 28.10.26
NYSE American 2,71 $ -3,39%
2,805 $ 27.10.26
Quotrix 2,42 € +0,33%
2,412 € 26.10.26
Stuttgart 2,442 € -1,93%
2,49 € 27.10.26
Tradegate BSX 2,466 € -1,44%
2,502 € 27.10.26
Weitere Börsenplätze ❯

Historische Kurse

Datum
Kurs
Volumen
26.10.26 2,80 9,41 M
23.10.26 2,70 10,0 M
22.10.26 2,71 15,2 M
21.10.26 2,63 14,0 M
20.10.26 2,74 15,5 M
Weitere Historische Kurse ❯

Performance

Zeitraum Kurs %
1 Woche 2,74 $ +2,19%
1 Monat 3,57 $ -21,57%
6 Monate 5,13 $ -45,42%
1 Jahr 5,13 $ -45,42%
5 Jahre 21,30 $ -86,85%

Unternehmensprofil Medical Properties

Medical Properties Trust (MPT) ist ein spezialisierter US-REIT, der sich auf die Finanzierung und den Besitz von Akutkrankenhäusern sowie ausgewählten Gesundheitsimmobilien fokussiert. Das Unternehmen mit Sitz in Birmingham, Alabama, wurde 2003 gegründet und verfolgt seitdem im Kern das Modell des Sale-and-lease-back im Krankenhaussegment. MPT strukturiert Immobilien als Kapitalquelle für Betreiber, während es selbst planbare Mieteinnahmen generiert. Seit dem Börsengang an der New York Stock Exchange hat sich der REIT von einem nationalen Anbieter zu einem international aktiven Investor mit Schwerpunkt auf Nordamerika und Europa entwickelt. Die Expansion erfolgte schrittweise über Portfoliotransaktionen und einzelne Klinikdeals in regulierten Gesundheitsmärkten, meist in Kooperation mit etablierten Betreibern. Historisch lag der Fokus auf Akutkrankenhäusern, später kamen Reha-Kliniken und Spezialkliniken hinzu. Die Unternehmensentwicklung war von Phasen aggressiver Akquisitionen und anschließender Bilanzanpassung geprägt. In den letzten Jahren stand MPT wegen hoher Mieter- und Länder-Konzentration, steigender Zinsen, Problemen einzelner großer Betreiber und regulatorischer Risiken stärker unter Beobachtung von Analysten, Ratingagenturen und Aufsichtsbehörden. Das Geschäftsmodell basiert weiterhin überwiegend auf langfristigen, meist indexierten Triple-Net-Leases mit Krankenhausträgern, wurde aber durch verstärkte Desinvestitionen, Restrukturierungen einzelner Engagements und Schuldenabbau ergänzt, um Bilanzrisiken zu reduzieren.

Geschäftsmodell und Wertschöpfung

Das Geschäftsmodell von Medical Properties Trust basiert auf der Rolle als spezialisiertes Immobilienfinanzierungsvehikel für das Krankenhauswesen. MPT erwirbt Klinikimmobilien von Betreibern und vermietet diese im Rahmen langfristiger Triple-Net-Lease-Verträge zurück. Die Betreiber bleiben für Betriebskosten, Instandhaltung, Versicherungen und Steuern verantwortlich, während MPT als Eigentümer primär Mietcashflows vereinnahmt. Kern der Wertschöpfung ist die Umwandlung immobilen Kapitals der Klinikbetreiber in liquide Mittel, mit denen diese Schulden refinanzieren, Investitionen tätigen oder Bilanzen stärken. MPT erhält im Gegenzug besicherte, langfristige Mietströme, häufig mit Indexierungsklauseln oder Staffelmieten. Zusätzlich tätigt das Unternehmen selektiv Mezzanine-Finanzierungen und strukturierte Darlehen, die teils mit Optionen oder Beteiligungselementen verknüpft sind. Die Rendite ergibt sich aus dem Spread zwischen den Finanzierungskosten des REIT und den vertraglich fixierten Cashflows aus Miet- und Zinszahlungen. Kapitalallokation und Risikomanagement sind zentrale Stellhebel: MPT steuert Portfolioallokation nach Ländern, Betreibern, Immobilientypen und Vertragslaufzeiten. Sale-and-lease-back-Transaktionen, Akquisitionen bestehender Portfolios, Neubaufinanzierungen sowie Joint Ventures mit institutionellen Partnern ergänzen sich. Die strategische Logik: Krankenhäuser gelten als systemrelevante Infrastruktur mit hoher Eintrittsbarriere und politischer Relevanz, was tendenziell für resiliente Nachfragestrukturen spricht. Gleichzeitig stehen Betreiber unter permanentem Kostendruck, was externe Immobilienfinanzierung attraktiv machen kann. MPT positioniert sich als Spezialist an dieser Schnittstelle von Gesundheitsökonomie, Immobilienmarkt und Kapitalmarkt, muss sein Geschäftsmodell aufgrund von Zinsentwicklung, Marktvolatilität und Betreiberproblemen jedoch zunehmend aktiv anpassen.

Mission und strategische Leitlinien

Medical Properties Trust formuliert als Mission, Krankenhäusern und Gesundheitsdienstleistern langfristiges Immobilienkapital bereitzustellen, um deren Versorgungskapazitäten zu sichern und auszubauen. Ziel ist eine Kombination aus stabilen Ausschüttungen an REIT-Investoren und nachhaltiger Unterstützung der Gesundheitsinfrastruktur in den jeweiligen Regionen. Die strategischen Leitlinien lassen sich wie folgt zusammenfassen:
  • Fokus auf systemrelevante Gesundheitsimmobilien mit hoher Markteintrittsbarriere
  • Langfristige Partnerschaften mit Betreibern, die eine nachweisbare operative Expertise im Klinikmanagement besitzen
  • Kapitaldisziplin durch selektive Akquisitionen, Portfoliobereinigung und aktives Liability-Management
  • Geografische Diversifikation, jedoch mit Konzentration auf regulierte Märkte mit transparenten Erstattungsregimen
  • Strukturelle Absicherung der Cashflows durch vertragliche Covenants, Besicherungen und Triple-Net-Strukturen
Die Mission beinhaltet auch den Anspruch, als Bindeglied zwischen institutionellen Kapitalgebern und der realwirtschaftlichen Gesundheitsversorgung zu fungieren. MPT stellt sich damit als Infrastruktur-Investment im Gesundheitssektor dar, mit dem Schwerpunkt auf planbaren, langfristigen Cashflows statt kurzfristiger Wertsteigerungen der Immobilien. Vor dem Hintergrund der in den vergangenen Jahren deutlich gestiegenen Risikowahrnehmung rücken eine stärkere Bilanzdisziplin und die Stabilisierung bestehender Beziehungen zu Betreibern zunehmend in den Vordergrund der strategischen Ausrichtung.

Produkte, Dienstleistungen und Vertragsstrukturen

Medical Properties Trust bietet im Kern drei Leistungskategorien an: Immobilienbesitz und -vermietung, strukturierte Finanzierungen und Beteiligungsstrukturen. Der wichtigste Baustein sind langfristige Triple-Net-Lease-Verträge für Akutkrankenhäuser und Spezialkliniken. Diese Verträge sind in der Regel über ein bis mehrere Jahrzehnte fest abgeschlossen, mit Verlängerungsoptionen und inflationsbezogenen Anpassungsklauseln. Ergänzend dazu stellt MPT Fremdkapitalprodukte wie nachrangige Darlehen, Mezzanine-Finanzierungen und beteiligungsähnliche Instrumente bereit. Diese werden oft als Teil größerer Transaktionspakete strukturiert und dienen der Finanzierung von Modernisierung, Expansion oder Refinanzierung bestehender Schulden der Klinikbetreiber. In ausgewählten Fällen hält MPT Minderheitsbeteiligungen an Betreiberplattformen oder Joint Ventures, um Interessengleichheit zu fördern und Transaktionen attraktiver zu strukturieren. Der Dienstleistungscharakter zeigt sich in der Beratung der Betreiber bei Kapitalstruktur, Asset-Optimierung und Transaktionsdesign. Dennoch bleibt MPT ein Finanzinvestor; operative Krankenhausführung gehört explizit nicht zum Geschäftsmodell. Die Vertragsstruktur kombiniert häufig:
  • Grundstücks- und Gebäudeeigentum bei MPT
  • Langfristige Mietverträge mit definierten Sicherheiten und Garantien
  • Cross-Default-Mechanismen innerhalb von Betreibergruppen
  • Berichts- und Prüfpflichten zur Überwachung der Betreiberbonität
Dadurch entsteht ein hybrides Produkt aus Gesundheitsimmobilie, Infrastrukturfinanzierung und Kreditersatzgeschäft. Aufgrund der in den vergangenen Jahren veränderten Marktbedingungen gewinnen Vertragsüberarbeitungen, Mietanpassungen und selektive Veräußerungen einzelner Assets als Bestandteil der Produkt- und Vertragslandschaft an Bedeutung.

Geschäftssegmente und geografische Präsenz

Medical Properties Trust berichtet seine Aktivitäten im Wesentlichen entlang der Immobilientypen und Regionen. Im Mittelpunkt steht das Segment Akutkrankenhäuser, das einen wesentlichen Anteil des Portfolios ausmacht. Daneben bestehen Exposures in:
  • Rehabilitationskliniken
  • Spezialkliniken, etwa für Psychiatrie oder Langzeitpflege
  • Ausgewählte ambulante Einrichtungen mit hoher Versorgungsrelevanz
Geografisch liegt der Schwerpunkt traditionell in den Vereinigten Staaten, ergänzt um eine Präsenz in Europa, insbesondere im Vereinigten Königreich, in Deutschland, der Schweiz und weiteren OECD-Märkten. In den vergangenen Jahren hat MPT begonnen, über Veräußerungen, Refinanzierungen und den teilweisen Rückzug aus einzelnen Engagements die regionale und mieterbezogene Konzentration zu reduzieren. MPT verfolgt grundsätzlich eine Cluster-Strategie: In einzelnen Ländern oder Regionen werden mit Kernbetreibern größere Portfolien aufgebaut, um Skaleneffekte in Due Diligence, Vertragsmanagement und Monitoring zu nutzen. Diese Konzentration hat in Phasen von Betreiberstress allerdings zu erhöhter Risikowahrnehmung geführt, da Mietausfälle oder Restrukturierungen einzelner Partner erheblichen Einfluss auf den Cashflow haben können. Regionale Diversifikation ist ein erklärtes Ziel, stößt jedoch auf regulatorische und marktspezifische Grenzen, da nicht jeder Gesundheitsmarkt für die Sale-and-lease-back-Struktur gleichermaßen geeignet ist.

Alleinstellungsmerkmale und Burggräben

Medical Properties Trust verfügt über mehrere charakteristische Merkmale, die im Wettbewerbsumfeld als potenzielle Burggräben interpretiert werden können. Erstens die ausgeprägte Spezialisierung auf Krankenhäuser, insbesondere Akutkrankenhäuser, als Kernassetklasse. Während viele Healthcare-REITs eher auf Seniorenwohnanlagen, Ärztezentren oder Life-Science-Immobilien setzen, positioniert sich MPT deutlich im Bereich der stationären Akutversorgung. Zweitens besitzt das Unternehmen umfangreiche Erfahrung bei der Strukturierung komplexer Krankenhaustransaktionen, häufig unter Einbindung von Regulatoren, Kreditgebern und Betreibergruppen. Die Fähigkeit, großvolumige Sale-and-lease-back-Deals zu arrangieren, schafft einen Markteintrittsvorteil gegenüber Generalisten. Drittens beruhen die Burggräben teilweise auf hohen Informations- und Transaktionskosten im Krankenhaussektor. Die Due Diligence erfordert tiefes Verständnis der Refinanzierungssysteme, Fallpauschalen, Erstattungssätze und regionalen Versorgungsplanung. Diese Spezialisierung ist schwer skalierbar für potenzielle neue Marktteilnehmer. Viertens bieten langfristige Triple-Net-Lease-Verträge eine strukturelle Stabilität der Cashflows, sofern die Betreiber wirtschaftlich überlebensfähig bleiben. Langfristige Verträge mit Indexierung und Sicherheiten schaffen planbare Einnahmen und erschweren ein kurzfristiges Herauslösen der Assets durch Wettbewerber. In den letzten Jahren hat sich jedoch gezeigt, dass diese Vorteile deutlich von der Bonität einzelner Betreiber und dem Zugang von MPT zu Kapitalmärkten abhängen. Eine hohe Abhängigkeit von wenigen großen Betreibern und Regionen erhöht die Verwundbarkeit gegenüber spezifischen Schocks, was die Qualität des Moats insbesondere in einem Umfeld höherer Zinsen und erhöhter Marktvolatilität relativiert.

Wettbewerbsumfeld und Vergleichsunternehmen

Im Markt für Gesundheitsimmobilien konkurriert Medical Properties Trust mit einer Reihe anderer REITs und Infrastrukturinvestoren. In den USA zählen hierzu diversifizierte Healthcare-REITs, die in Krankenhäuser, Ärztehäuser, Senior Housing und Life-Science-Immobilien investieren. International treten zunehmend institutionelle Investoren, Private-Equity-Gesellschaften und Infrastruktur-Fonds auf, die gezielt nach stabilen Cashflow-Assets im Gesundheitssektor suchen. Im engeren Segment der krankenhausnahen Immobilien sind Vergleichsnamen begrenzt, da viele Wettbewerber breiter aufgestellt sind. Dennoch konkurriert MPT bei Transaktionen mit Anbietern, die über günstigere Kapitalkosten oder konservativere Bilanzstrukturen verfügen und dadurch niedrigere Renditeanforderungen ansetzen können. Zudem treten lokale Eigentümerstrukturen, staatliche Träger oder gemeinnützige Organisationen als indirekte Wettbewerber auf, sofern diese Kliniken im Eigenbesitz halten und keine Sale-and-lease-back-Modelle nutzen. Der Wettbewerb findet weniger über standardisierte Produkte als über Strukturierungskompetenz, Transaktionsgeschwindigkeit, regulatorische Erfahrung und Zugang zu Betreibern statt. Für Investoren bedeutet dies, dass MPT in einem Nischenfeld agiert, in dem einzelne Großdeals den Wettbewerb dauerhaft prägen können, während der klassische Mietflächenwettbewerb anderer Immobilientypen weniger relevant ist. Gleichzeitig kann erhöhter Kapitalzufluss in die Assetklasse die Renditen unter Druck setzen und die Attraktivität neuer Deals mindern. In einem Umfeld höherer Zinsen und verstärkter Risikowahrnehmung rückt zudem die Frage in den Vordergrund, welche Marktteilnehmer über ausreichend belastbare Bilanzstrukturen verfügen, um auch in Phasen geringerer Liquidität aktiv bleiben zu können.

Management, Corporate Governance und Strategie

Das Management von Medical Properties Trust wird von einem erfahrenen Vorstandsteam geführt, das seit vielen Jahren im Unternehmen tätig ist und stark mit der Expansion in das Krankenhaussegment verbunden ist. Die Führungsebene verfügt über Hintergründe in den Bereichen Gesundheitsökonomie, Immobilienfinanzierung, Investmentbanking und Regulierungsrecht. Strategisch setzt das Management auf eine Kombination aus Portfolio-Stabilisierung und selektivem, deutlich vorsichtigerem Wachstum. Nach einer Phase dynamischer Expansion steht inzwischen die Reduktion von Bilanzrisiken und die Verbesserung der Finanzierungsstruktur stärker im Vordergrund. Dazu gehören:
  • gezielte Veräußerungen von Non-Core-Assets oder Minderheitsanteilen zur Freisetzung von Kapital
  • Rückführung von Verschuldung und Anpassung der Fälligkeitenstruktur
  • Neuverhandlungen von Mietverträgen mit wirtschaftlich angespannten Betreibern
  • eine potenzielle Portfolio-Reallokation weg von stärker risikobehafteten Märkten und Mietern
Corporate-Governance-Strukturen unterliegen als börsennotierter US-REIT den einschlägigen Offenlegungspflichten und Aufsichtsgremien. Gleichwohl werden von Marktteilnehmern wiederkehrend Fragen zur Risikokultur, zur Geschwindigkeit der Expansion in vergangenen Jahren, zu Transaktionsstrukturen mit einzelnen Betreibern und zum Umgang mit Mieterklumpenrisiken diskutiert. Für konservative Anleger ist die Konsistenz zwischen kommunizierter Risikoreduktion, Dividendpolitik und tatsächlich vollzogenen Maßnahmen ein zentraler Prüfpunkt.

Branchen- und Regionalanalyse

Medical Properties Trust operiert an der Schnittstelle von Gesundheitswesen, Immobilienwirtschaft und Kapitalmarkt. Die Krankenhausbranche ist durch strukturelle Trends geprägt: demografischer Wandel, medizinischer Fortschritt, Digitalisierung der Versorgung und zunehmender Kostendruck durch staatliche und private Kostenträger. In vielen Regionen besteht ein Spannungsfeld zwischen politischem Anspruch auf flächendeckende Versorgung und wirtschaftlich schwieriger Rentabilität einzelner Häuser. Regulatorische Eingriffe, Fallpauschalensysteme und Vergütungsschemata bestimmen maßgeblich die Ertragslage der Klinikbetreiber und damit indirekt die Mietzahlungsfähigkeit. Regional ist MPT überwiegend in OECD-Ländern mit etablierten Gesundheitssystemen aktiv. In den USA spielen Medicare, Medicaid und private Versicherer eine zentrale Rolle, während in Europa stärker staatlich regulierte Systeme und Budgetmechanismen dominieren. Wechselkursrisiken, unterschiedliche Insolvenzordnungen und politische Eingriffe in Krankenhausstrukturen erhöhen die Komplexität. Der Immobilienmarkt für Krankenhäuser ist vergleichsweise illiquide: Transaktionen sind komplex, langwierig und politisch sensibel. Zugleich wächst das Interesse institutioneller Investoren an Gesundheitsimmobilien als vermeintlich defensiver Assetklasse, auch wenn die Ereignisse der vergangenen Jahre gezeigt haben, dass Betreiber- und Regulierungsrisiken erheblich sein können. Steigende oder länger hoch bleibende Zinsen und höhere Renditeanforderungen beeinflussen die Bewertungsrelationen von REITs und Gesundheitsimmobilien erheblich. Für MPT resultiert daraus ein Umfeld, in dem Refinanzierungskosten, regulatorische Entscheidungen, die Verfügbarkeit von Transaktionsfinanzierungen und Betreiberbonität eng miteinander verflochten sind.

Besonderheiten, Risiken im Geschäftsmodell und Strukturthemen

Eine zentrale Besonderheit von Medical Properties Trust ist die hohe Abhängigkeit von der operativen Performance der Krankenhausbetreiber. Obwohl MPT Immobilien- und Finanzinvestor ist, hängen seine Mietcashflows stark von der Profitabilität der Kliniken ab. Restrukturierungen, operative Verluste oder regulatorische Eingriffe können zu Mietanpassungen, Stundungen oder Ausfällen führen. Die Konzentration auf Akutkrankenhäuser erhöht diesen Zusammenhang, weil diese Betriebe kapitalintensiv sind und in vielen Ländern politisch diskutierten Strukturreformen unterliegen. Hinzu kommen Klumpenrisiken: Einzelne Betreibergruppen tragen einen überproportionalen Anteil zum Gesamtmietvolumen bei. Fällt ein großer Mieter in wirtschaftliche Schwierigkeiten, wirkt sich dies unmittelbar auf Portfolioqualität, Bewertung und Refinanzierungskonditionen von MPT aus. Sale-and-lease-back-Transaktionen beinhalten häufig relativ hohe Mietniveaus, die auf den Transaktionspreisen und Renditeanforderungen basieren. In Marktphasen mit sinkender Betreiberprofitabilität können diese Mieten als hoch empfunden werden und Restrukturierungsdruck erzeugen. Eine weitere Besonderheit besteht in der internationalen Struktur des Portfolios. Unterschiedliche rechtliche Rahmenbedingungen, steuerliche Regelungen und Erstattungssysteme erfordern spezialisiertes Monitoring und können im Krisenfall die Durchsetzung von Sicherheiten erschweren. Kapitalmarktseitig ist der REIT-Sektor sensitiv gegenüber Zinsentwicklungen: Steigende oder anhaltend hohe Zinsen erhöhen die Finanzierungskosten und können Bewertungsabschläge verursachen, da alternative festverzinsliche Anlagen attraktiver erscheinen. Für MPT kommt erschwerend hinzu, dass Marktteilnehmer intensiv auf Verschuldungsgrad, Covenants, Refinanzierungspläne, mögliche Ratingveränderungen und auf die Entwicklung einzelner Großmieter achten, insbesondere in Phasen erhöhter Unsicherheit im Krankenhaussektor.

Chancen für langfristig orientierte, konservative Anleger

Aus Sicht eines konservativen Anlegers liegen die Chancen eines Engagements bei Medical Properties Trust in mehreren strukturellen Faktoren. Erstens adressiert das Unternehmen mit Krankenhäusern und Gesundheitsimmobilien einen Bereich, der demografisch unterstützt und politisch als systemrelevant gilt. Der langfristige Bedarf an stationärer Versorgung dürfte trotz ambulanter Substitution in vielen Märkten in einem gewissen Umfang bestehen bleiben. Zweitens bieten langfristige Triple-Net-Lease-Verträge mit indexierten Mieten ein grundsätzlich berechenbares Cashflow-Profil, sofern die Betreiber wirtschaftlich tragfähig sind und die Finanzierungsstruktur des REIT belastbar bleibt. Drittens kann eine erfolgreiche Portfolio-Stabilisierung mit Schuldenreduktion, konsequentem Risikomanagement und verbesserter Transparenz gegenüber dem Kapitalmarkt die Bewertungsperspektive des REIT mittelfristig beeinflussen. Viertens profitieren Investoren über einen spezialisierten REIT indirekt von Infrastrukturcharakter und Sachwertkomponente der Krankenhausimmobilien, ohne operatives Betreiber- oder Managementrisiko eines Klinikunternehmens direkt zu tragen. Zudem könnte eine Normalisierung von Zinsniveaus oder eine Abnahme regulatorischer Unsicherheit in einzelnen Märkten die Risikoprämien für bestimmte Gesundheitsimmobiliensegmente wieder reduzieren.

Risiken und zentrale Prüfsteine für ein Investment

Dem gegenüber stehen aus konservativer Perspektive signifikante Risiken, die vor einer Anlageentscheidung eingehend geprüft werden sollten. Zunächst ist die Abhängigkeit von wenigen großen Betreibern ein zentrales Klumpenrisiko. Restrukturierungen, Mietkürzungen oder Insolvenzen können sich unmittelbar auf Cashflows, Ausschüttungen und Refinanzierungsfähigkeit auswirken. Zweitens besteht ein strukturelles Regulierungsrisiko: Änderungen in der Krankenhausplanung, in Erstattungssystemen oder staatlichen Budgetvorgaben können die Ertragslage der Betreiber und damit die Tragfähigkeit der Mieten beeinträchtigen. Drittens sind die Bilanzstruktur, der Verschuldungsgrad, die Fälligkeiten der Verbindlichkeiten und die Entwicklung des Zugangs zu Eigen- und Fremdkapital für einen REIT geschäftskritisch. In Phasen angespannter Kapitalmärkte kann die Refinanzierung teurer oder nur eingeschränkt möglich sein. Viertens birgt die internationale Präsenz zusätzliche Risiken durch Währungsvolatilität, unterschiedliche Insolvenz- und Enteignungsregeln, steuerliche Änderungen und politische Eingriffe in die Krankenhauslandschaft. Fünftens kann die Spezialisierung auf Akutkrankenhäuser, die einerseits ein Alleinstellungsmerkmal ist, andererseits das Geschäftsmodell weniger flexibel machen, falls sich Versorgungsstrukturen systematisch zugunsten ambulanter oder alternativer Settings verschieben. Schließlich ist auch das Reputationsrisiko zu berücksichtigen: Als Kapitalgeber systemrelevanter Einrichtungen steht MPT in sensiblen Situationen im Fokus von Öffentlichkeit und Politik. Konservative Anleger sollten daher neben der allgemeinen REIT- und Zinsentwicklung vor allem die Betreiberbonität, laufende regulatorische Diskussionen im Krankenhaussektor, die Umsetzung der Managementstrategie, etwaige Ratingentwicklungen sowie die tatsächliche Diversifikation und Veränderung des Portfolios kontinuierlich beobachten, ohne daraus automatisch eine Anlageempfehlung abzuleiten.
Stand: September 2026
Hinweis

Medical Properties Prognose 2026: Einstufung & Empfehlung von Analysten

Medical Properties Kursziel 2026

  • Die Medical Properties Kurs Performance für 2026 liegt bei -44,00%.

Stammdaten

Marktkapitalisierung 1,62 Mrd. $
Streubesitz 29,39%
Währung USD
Land USA
Sektor Immobilien
Branche Immobilien für Gesundheitseinrichtung
Aktientyp Stammaktie

Aktionärsstruktur

+12,60% BlackRock Inc
+7,33% Vanguard Portfolio Management, LLC
+4,94% iShares Core S&P Small-Cap ETF
+4,21% State Street Corp
+3,64% Vanguard Capital Management, LLC
+2,95% AQR Capital Management LLC
+2,56% Vanguard MStar Total Stk Mkt Idx Invest
+1,93% Charles Schwab Investment Management Inc
+1,90% Vanguard Real Estate Index Investor
+1,80% Vanguard Small Cap Index
+1,67% Geode Capital Management, LLC
+1,27% Wilsey Asset Management
+1,24% Northern Trust Corp
+1,23% Allianz Asset Management AG
+1,22% Two Sigma Investments LLC
+1,17% Vanguard MStar Small Cap Value Index
+1,14% Morgan Stanley - Brokerage Accounts
+1,11% Jupiter Asset Management Limited
+1,10% Advisors Capital Management, LLC
+1,03% Bank of New York Mellon Corp
+0,92% Jupiter Merian Glb Eq Abs Rt I USD Acc
+0,92% Dimensional Fund Advisors, Inc.
+0,92% Deutsche Bank AG
+0,84% DWS Core Equity S
+0,79% PIMCO RAE US Small Instl
+0,76% Coatue Management LLC
+0,75% State Street SPDR Port S&P 600 Sm CpETF
+0,70% iShares S&P Small-Cap 600 Value ETF
+0,66% Vanguard Tax-Managed Small Cap Adm
+0,65% Schwab US REIT ETF™
+0,59% UBS Asset Mgmt Americas Inc
+0,58% Legal & General Group PLC
+0,55% Vanguard Real Estate II Index
+0,47% Schwab Fundamental U.S. Small CompanyETF
+0,45% AQR Long-Short Equity I
+0,44% Schwab US Small-Cap ETF™
+0,44% State Street® SPDR® S&P 600™ Sm CpValETF
+0,42% Fidelity Extended Market Index
+0,34% iShares Russell Mid-Cap ETF
+0,32% iShares Core US REIT ETF
+61,826% Institutionelle Aktionäre
+8,784% Insider Aktionäre
+29,39% Streubesitz

Community-Beiträge zu Medical Properties

  • Community-Beiträge
  • Aktuellste Threads
Avatar des Verfassers
Cosha
MPT
Für mich entscheidend wird sein, ob die Strategie des Managements aufgeht und die Prognosen eingehalten werden. Die Verkäufe werte ich positiv, denn damit setzt MPT z.B. um, was angekündigt war. Die Reduzierung der Schulden ist dringend geboten, es verringert die Zinslast und nimmt den Shortsellern zunehmend ein Argument. Mit den Verkäufen belegt MPT zudem, das die Vermögenswerte eben nicht überhöht bilanziert wurden wie von den Shorties behauptet. Bin auf die Mieteinnahmen natürlich gespannt, die neuen Mieter der zuvor von Steward Health Care betriebenen Einrichtungen sollen ja sukzessive mehr bezahlen.
Avatar des Verfassers
Cosha
MPT reduziert weiter Schulden
"Medical Properties Trust, Inc. (das „Unternehmen“ oder „MPT“) (NYSE: MPT) gab heute den Verkauf der Immobilien des Idaho Falls Community Hospital und des Mountain View Hospital an verbundene Unternehmen von Intermountain Health, einem gemeinnützigen Gesundheitssystem mit Investment-Grade-Rating, für 413 Millionen US-Dollar (die „Transaktion“) bekannt, was einer Kapitalisierungsrate von 6,9 % entspricht. Durch die Transaktion fließen dem Unternehmen Barmittel in Höhe von 371 Millionen US-Dollar zu, während die verbleibenden 42 Millionen US-Dollar an bestimmte Minderheitseigentümer der Immobilien ausgeschüttet werden. Die Bruttoinvestition in die Immobilien belief sich auf rund 240 Millionen US-Dollar. Zusammen mit dem zuvor bekannt gegebenen Börsengang von Infracore und dem Verkauf der Anteile des Unternehmens an fünf Krankenhäusern in Utah ergibt sich für das Unternehmen im dritten Quartal ein Barerlös von insgesamt rund 680 Millionen US-Dollar. Jeder dieser Transaktionswerte stellt einen erheblichen Anstieg gegenüber den ursprünglichen Investitionsbeträgen des Unternehmens dar und unterstreicht einmal mehr die Stärke der Projektbewertung von MPT sowie den in seinem Portfolio verankerten Wert. Das Unternehmen beabsichtigt, den Großteil des Verkaufserlöses zum Abbau von Schulden zu verwenden." https://investor.mpt.com/news/news-details/2026/MPT-Completes-the-Sale-of-Two-Hospitals-for-371-Million-in-Cash/default.aspx
Avatar des Verfassers
voltaren
infracore ipo 9. juli
am kommenden donnerstag ist der ipo der mpt tochter infracore an der schweizer börse. ein sehr grobe schätzung dazu: beim ipo fährt mpt seinen 70& anteil an infracore auf 50% zurück und bekommt bruttoeinnahmen zwischen 200 bis 550 $mio. dazu rückzahlung des aktionärsdarlehen von 55 mio chf (70 $mio). gesamthaft dürften also grob 300 $mio liquidität an mpt fliessen durch den ipo von infracore. bei einer mpt bökap von 3 mrd dollar ist das schon ein rechter happen und ich frage mich, inwieweit us analysten und leerverkäufer dies auf dem schrim haben, ich hab nämlich auf us seiten noch überhaupt nichts zu diesem thema gelesen. der bei mpt verbleibende 50% anteil an infracore dürfte duch den wechsel von buchwert auf marktwert ausserdem zu einem mindestens zweistelligen $mio buchgewinn führen. dies alles fliesst in q3/26 rein, ist ensprechend noch nicht in der nächsten q2 zahlenpräsi drin. https://www.cash.ch/news/top-news/infracore-setzt-preis-fur-six-borsengang-fest-949263
Avatar des Verfassers
voltaren
tochter infracore börsengang
die schweizer spitaltochter von mpt, infracore, geht an die börse. mpt gehören 70%, das immoportefolio immerhin 1,4 mrd schweizer franken schwer. ausserdem soll noch ein 55 mio aktionärsdarlehen zurückgezahlt werden. insgesamt rechne ich mit einerseits dutzenden millionen kreditrückzahlungen an mpt sowie wahrscheinlich mit zig millionen an buchgewinnen - sobald infracore an der börse ist ändert sich der wert der beteiligung in den mpt-büchern auf den börsenwert. ob die us analysten die vorgänge in der schweiz auf dem radar haben? wahrscheinlich eher nicht. könnte also eine schöne kleine überraschung geben. hier noch links dazu: https://www.cash.ch/news/top-news/schweizer-spitalimmobilien-firma-infracore-plant-borsengang-945549 https://www.fuw.ch/infracore-plant-boersengang-an-six-in-den-naechsten-wochen-921581632368
Avatar des Verfassers
Cosha
Lieber nix los
als Spam und Müll ohne jeden Mehrwert.
Avatar des Verfassers
voltaren
1 us cent
dividendenerhöhung um 1 cent, von 8 auf 9 cents fürs quartal. und das wird ganz sicher nicht die letzte erhöhung gewesen sein... https://finance.yahoo.com/news/medical-properties-trust-increases-regular-133000167.html dazu das gerade erst angelaufene aktienrückkaufprogramm von $ 150 mio. ....langsam kommts, aber es kommt. :-)
Avatar des Verfassers
voltaren
arp angekündigt
150 mio aktienrückprogramm angekündigt. https://finance.yahoo.com/news/medical-properties-trust-inc-reports-120000327.html
Avatar des Verfassers
Cosha
MPT Q-3
+ Nettoverlust von (0,13 USD) und normalisierte Fonds aus dem operativen Geschäft („NFFO“) von 0,13 USD für das dritte Quartal 2025 auf Basis pro Aktie. Der Nettoverlust im dritten Quartal beinhaltet Wertminderungsaufwendungen in Höhe von ca. 82 Millionen US-Dollar (0,14 US-Dollar pro Aktie), die in erster Linie im Zusammenhang mit bestimmten Insolvenztransaktionen der Prospect Medical Group („Prospect“) stehen. + Die Barmieten der neuen Mieter von MPT sind bis Oktober vollständig bezahlt, mit Ausnahme von drei Einrichtungen in Ohio und Pennsylvania (96 % der geplanten Mieten wurden eingezogen). Einschließlich der am 1. Oktober von einem Mieter auf Barzahlungsbasis erhaltenen Miete für September in Höhe von ca. 4 Millionen US-Dollar stiegen die Bareinnahmen wie erwartet auf 16 Millionen US-Dollar im dritten Quartal gegenüber 11 Millionen US-Dollar im zweiten Quartal; die Bareinnahmen für das vierte Quartal 2025 (ohne die am 1. Oktober eingezogene Miete für September) belaufen sich auf ca. 22 Millionen US-Dollar. + Nach der Vereinbarung von Prospect im August, seine kalifornischen Betriebe an NOR Healthcare Systems Corp. („NOR“) zu verkaufen, hat MPT grundsätzlich einem Mietvertrag mit NOR zugestimmt, der voraussichtlich zu einer stabilen jährlichen Bar-Miete von 45 Millionen US-Dollar führen wird, sofern die behördlichen Genehmigungen erteilt werden. + Im September wurde eine Einigung mit Prospect und Yale New Haven Health System („Yale“) erzielt, wonach 45 Millionen US-Dollar in bar von Yale, Erlöse aus dem Verkauf von drei Krankenhäusern in Connecticut und andere Gegenleistungen den aktuellen DIP-Kreditbetrag (Debtor-in-Possession) von MPT voraussichtlich übersteigen werden. + Im August wurden zwei Einrichtungen in Arizona mit einer nominalen jährlichen Bar-Miete verkauft. + Reguläre Dividende von 0,08 $ im Oktober ausgezahlt. https://ir.medicalpropertiestrust.com/news/news-details/2025/Medical-Properties-Trust-Inc--Reports-Third-Quarter-Results-and-Other-Updates/default.aspx https://s206.q4cdn.com/146646187/files/doc_financials/2025/q3/3Q2025_Supplemental_FINAL.pdf
Avatar des Verfassers
automat
Long
https://youtu.be/Lxwumyv1-dc
Avatar des Verfassers
Trimalchio
Jetzt 9,97 Dollar - 13-Jahres-Tief
Heute schon wieder 3,3% runter - ich kaufe nochmal 100 Stück nach, bei 9,33 Euro. Wirklich ein Phänomen dieser REIT. Ob den Verkäufern wohl mal die Luft ausgeht..?
Avatar des Verfassers
Kasa.damm
Jetzt geht´s nochmal
mit Schwung abwärts. Zum Wochenschlusskurs sollten die 10$ wieder überschritten sein, sonst sieht´s nicht gut aus.
Avatar des Verfassers
Lalapo
Fuss
drin .. Danke
Jetzt anmelden und diskutieren Registrieren Login
Zum Thread wechseln

Häufig gestellte Fragen zur Medical Properties Aktie und zum Medical Properties Kurs

Der aktuelle Kurs der Medical Properties Aktie liegt bei 2,44494 €.

Für 1.000€ kann man sich 409,01 Medical Properties Aktien kaufen.

Das Tickersymbol der Medical Properties Aktie lautet MPT.

Die 1 Monats-Performance der Medical Properties Aktie beträgt aktuell -21,57%.

Die 1 Jahres-Performance der Medical Properties Aktie beträgt aktuell -45,42%.

Der Aktienkurs der Medical Properties Aktie liegt aktuell bei 2,44494 EUR. In den letzten 30 Tagen hat die Aktie eine Performance von -21,57% erzielt.
Auf 3 Monate gesehen weist die Aktie von Medical Properties eine Wertentwicklung von -41,54% aus und über 6 Monate sind es -45,42%.

Das 52-Wochen-Hoch der Medical Properties Aktie liegt bei 6,47 $.

Das 52-Wochen-Tief der Medical Properties Aktie liegt bei 2,61 $.

Das Allzeithoch von Medical Properties liegt bei 24,28 $.

Das Allzeittief von Medical Properties liegt bei 2,61 $.

Die Volatilität der Medical Properties Aktie liegt derzeit bei 42,59%. Diese Kennzahl zeigt, wie stark der Kurs von Medical Properties in letzter Zeit schwankte.

Die Marktkapitalisierung beträgt 1,62 Mrd. $

Insgesamt sind 600,0 Mio Medical Properties Aktien im Umlauf.

BlackRock Inc hält +12,60% der Aktien und ist damit Hauptaktionär.

Medical Properties hat seinen Hauptsitz in USA.

Medical Properties gehört zum Sektor Immobilien für Gesundheitseinrichtung.

Das KGV der Medical Properties Aktie beträgt 25,71.

Der Jahresumsatz des Geschäftsjahres 2024 von Medical Properties betrug 972.022.000 $.

Ja, Medical Properties zahlt Dividenden. Zuletzt wurde am 10.09.2026 eine Dividende in Höhe von 0,090 $ (0,077 €) gezahlt.

Zuletzt hat Medical Properties am 10.09.2026 eine Dividende in Höhe von 0,090 $ (0,077 €) gezahlt.
Dies entspricht einer Dividendenrendite von 3,21%. Die Dividende wird vierteljährlich gezahlt.

Die letzte Dividende von Medical Properties wurde am 10.09.2026 in Höhe von 0,090 $ (0,077 €) je Aktie ausgeschüttet.
Das ergibt, basierend auf dem aktuellen Kurs, eine Dividendenrendite von 3,21%.

Die Dividende wird vierteljährlich gezahlt.

Der letzte Zahltag der Dividende war am 10.09.2026. Es wurde eine Dividende in Höhe von 0,090 $ (0,077 €) gezahlt.

Um eine Dividende ausgezahlt zu bekommen, muss man die Aktie am Ex-Tag (Ex-Date) im Depot haben.

Weitere Vorteile:

  • Kursalarme
  • Watchlists & Musterdepots
  • Börsenspiele & Community-Forum
  • Historische Kurse im CSV-Format
  • News & Themen abonnieren