Majestic Gold Corp

Aktie
WKN:  A0BK1D ISIN:  CA5609121077 US-Symbol:  MJGCF Branche:  Gold Land:  Kanada
0,07618 $
+0,00 $
0,00%
0,06632 € 18.09.26
Depot/Watchlist
Marktkapitalisierung *
109,48 Mio. $
Streubesitz
87,19%
KGV
5,39
Dividende
0,0044 EUR
Dividendenrendite
4,38%
Index-Zuordnung
-
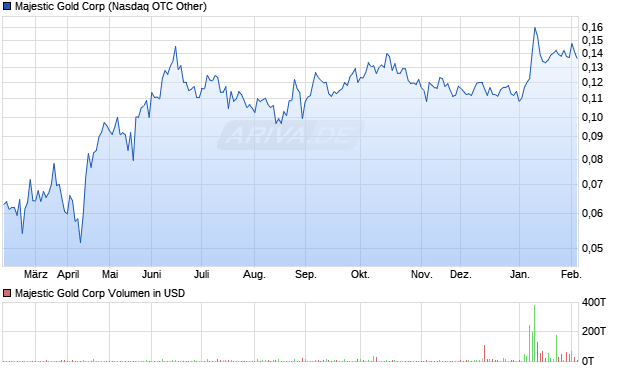
Majestic Gold Aktie Chart

Majestic Gold Unternehmensbeschreibung

Majestic Gold Corp ist ein kanadisches Goldbergbauunternehmen mit Fokus auf der Exploration, Erschließung und den Betrieb von Goldlagerstätten in der Volksrepublik China. Der operative Kern ist die Beteiligung am Song Jiagou Goldprojekt in der Provinz Shandong, einer traditionell goldreichen Bergbauregion mit etablierter Infrastruktur und hoher geologischer Datenbasis. Das Geschäftsmodell zielt auf die langfristige Ausbeutung eines bestehenden Tagebaus, ergänzt um Explorationsaktivitäten zur Ressourcenerweiterung und potenziellen Lebensdauerverlängerung der Mine. Für erfahrene Anleger ist Majestic Gold ein Small-Cap-Spezialwert im asiatischen Goldminen-Segment mit länderspezifischem Konzentrationsrisiko, aber auch Hebel auf den Goldpreis in einem der wichtigsten Goldförderländer der Welt.

Geschäftsmodell und operative Struktur

Majestic Gold Corp agiert als Holdinggesellschaft, die über Tochter- und Joint-Venture-Strukturen Produktionsrechte an Goldlagerstätten hält. Der wirtschaftliche Schwerpunkt liegt auf dem Betrieb eines produzierenden Tagebaus, wobei das Unternehmen die wesentlichen Wertschöpfungsstufen der Goldproduktion abdeckt: Exploration, Minendesign, Abbau, Aufbereitung und Verkauf des produzierten Goldes an raffinierende Abnehmer und den regionalen Markt. Einnahmen werden primär durch den Verkauf von Goldkonzentrat und raffiniertem Gold generiert. Die Strategie ist auf eine optimierte Cost Curve ausgerichtet, das heißt auf die Senkung der All-in Sustaining Costs durch effiziente Minenplanung, hohen Durchsatz der Verarbeitungsanlagen und fortlaufende Anpassung an den Erzgehalt des abgebauten Materials. Ziel ist es, im Branchenvergleich wettbewerbsfähige Förderkosten zu erzielen, um auch in Phasen niedriger Goldpreise operativ profitabel bleiben zu können. Gleichzeitig investiert Majestic Gold in Infill- und Step-out-Bohrprogramme, um bestehende Ressourcen zu konvertieren und potenziell neue Zonen zu definieren, was die Minenlebensdauer und die Bilanzqualität der Reserven absichern soll.

Mission und Unternehmensausrichtung

Die Mission von Majestic Gold Corp lässt sich auf die nachhaltige und wirtschaftlich effiziente Förderung von Gold in einem geopolitisch stabilen, zugleich aber stark regulierten Umfeld verdichten. Das Management betont die Kombination aus Wertschöpfung für Aktionäre, Einhaltung von Umweltauflagen und sozialer Verantwortung gegenüber lokalen Gemeinden und Behörden. Strategisch fokussiert sich das Unternehmen auf die Optimierung des bestehenden Kernassets statt auf aggressive, schuldenfinanzierte Expansion. Damit positioniert sich Majestic Gold eher als Nischenproduzent mit Fokus auf operativer Exzellenz in einer spezifischen Region, statt als breit diversifizierter Multi-Mine-Betreiber. Für konservative Anleger ist diese Ausrichtung relevant, weil sie auf planbare Cashflows und eine kontrollierte Kapitalkostenstruktur abzielt, allerdings im Gegenzug eine hohe Abhängigkeit von einem einzigen Projekt und Standort impliziert.

Produkte und Dienstleistungen

Majestic Gold erzeugt überwiegend Gold in Form von Erzkonzentrat oder Doré, das nachgelagert in der Wertschöpfungskette zu Feingold raffiniert wird. Im Mittelpunkt steht dabei der Verkauf an etablierte Abnehmerstrukturen, darunter Metallhändler und regionale Verarbeiter. Das Unternehmen bietet im engeren Sinne keine diversifizierten Produktlinien, sondern konzentriert sich klar auf die Goldproduktion. Ergänzend dazu zählen folgende Leistungen zur operativen Tätigkeit:
  • Explorationsdienstleistungen im eigenen Lizenzportfolio zur Ressourcenabgrenzung
  • Technische Minenplanung und geologische Modellierung
  • Umwelt- und Rehabilitationsmaßnahmen im Rahmen der regulatorischen Anforderungen
Diese Spezialisierung stärkt die Positionierung als fokussierter Goldproduzent, erhöht aber zugleich die Abhängigkeit vom Goldpreis und von regulatorischen Rahmenbedingungen für den Erzabbau in China.

Business Units und Projektstruktur

Die Business Units von Majestic Gold Corp lassen sich im Wesentlichen in zwei Segmente gliedern:
  • Produzierende Mine: Das Song Jiagou Goldprojekt bildet die operative Kern-Unit und trägt den Großteil zur Wertschöpfung bei. Hier bündelt das Unternehmen Abbau, Aufbereitung und Minenbetrieb.
  • Explorations- und Entwicklungsaktivitäten: Zusätzlich verfolgt Majestic Gold Explorationsprogramme im unmittelbaren Umfeld der bestehenden Lagerstätte und in angrenzenden Lizenzgebieten, um das geologische Potenzial der Region systematisch zu evaluieren.
Eine breitere Segmentberichterstattung nach mehreren Minen oder unterschiedlichen Rohstoffen ist nicht erkennbar. Die Struktur ähnelt damit einem Single-Asset-Produzenten, bei dem operative Kennzahlen und Investitionsentscheidungen stark auf ein Hauptprojekt konzentriert sind.

Alleinstellungsmerkmale und Wettbewerbsvorteile

Als mittelgroßer, stark fokussierter Goldproduzent besitzt Majestic Gold mehrere potenzielle Alleinstellungsmerkmale im Wettbewerbsumfeld:
  • Standortvorteil Shandong: Die Provinz gehört zu den wichtigsten Goldförderregionen Chinas mit ausgeprägter Infrastruktur, erfahrenen Dienstleistern und weithin erforschter Geologie. Dies kann die Explorationsrisiken und Betriebskosten begrenzen.
  • Operative Spezialisierung: Durch den Fokus auf ein Kernasset kann das Unternehmen Entscheidungen schnell umsetzen und Einsparpotenziale im Minenbetrieb zügig heben.
  • Partnerschaftliche Einbindung lokaler Akteure: Die Zusammenarbeit mit lokalen Gesellschaften und Behörden kann Genehmigungsprozesse erleichtern und die soziale Akzeptanz des Projekts stärken, was in der Rohstoffindustrie einen wesentlichen immateriellen Vermögenswert darstellt.
Diese Merkmale bilden zwar keinen unüberwindbaren Burggraben, können aber im Vergleich zu internationalen Wettbewerbern ohne lokale Präsenz zu einem relativen Standortvorteil führen.

Burggräben und strukturelle Moats

Im klassischen Sinn verfügt Majestic Gold Corp als mittelgroßer Produzent nicht über einen so tiefen Burggraben wie große, global diversifizierte Major-Goldkonzerne. Dennoch existieren einige strukturelle Moats, die den Wettbewerbseintritt in das konkrete Projektumfeld erschweren:
  • Zugang zu lizenzierten Lagerstätten: Explorations- und Förderlizenzen in etablierten Goldregionen Chinas sind begrenzt und unterliegen strengen regulatorischen Anforderungen. Der bestehende Lizenzstatus verleiht Majestic Gold einen exklusiven Zugang zu den Ressourcenvorkommen im Projektgebiet.
  • Infrastruktur und sunk costs: Bereits getätigte Investitionen in Tagebau, Aufbereitungsanlage und Hilfsinfrastruktur bilden hohe Markteintrittsbarrieren für neue Wettbewerber, die vergleichbare Kapazitäten erst aufbauen müssten.
  • Know-how im lokalen regulatorischen Umfeld: Langjährige Erfahrung im Umgang mit lokalen Vorschriften, Umweltstandards und Genehmigungsverfahren lässt sich nur begrenzt imitieren und wirkt als immaterieller Wettbewerbsvorteil.
Diese Moats sind jedoch projekt- und standortgebunden. Sie schützen nicht gegen makroökonomische Risiken, politische Veränderungen oder gegen technologische Entwicklungen, die die Kostensituation im Goldbergbau grundlegend verändern könnten.

Wettbewerbsumfeld

Majestic Gold Corp operiert in einem intensiven Wettbewerbsumfeld, in dem globale Goldproduzenten, regionale chinesische Bergbauunternehmen und spezialisierte Junior-Mining-Gesellschaften um attraktive Lagerstätten, Kapital und Fachkräfte konkurrieren. Zu den relevanten Wettbewerbern zählen international tätige Konzerne mit starken Bilanzen und diversifizierten Minenportfolios ebenso wie lokale Produzenten mit tiefen Netzwerken in chinesischen Provinzen. Der Wettbewerb findet auf mehreren Ebenen statt:
  • Projektakquise: Zugang zu neuen Explorationslizenzen und Brownfield-Projekten ist begrenzt und stark reguliert.
  • Kapitalkosten: Größere Produzenten verfügen meist über günstigeren Zugang zu Fremd- und Eigenkapital, was ihnen Vorteile bei der Projektfinanzierung verschafft.
  • Kostenposition: Unternehmen mit höherem Produktionsvolumen können Skaleneffekte nutzen und geringere Stückkosten erreichen.
Majestic Gold konkurriert daher vor allem über Spezialwissen im Zielgebiet, operative Effizienz im bestehenden Projekt und eine gezielte Nischenstrategie, nicht über schiere Größe.

Management, Governance und Strategie

Das Management von Majestic Gold Corp besteht typischerweise aus erfahrenen Fachleuten mit Hintergrund in Geologie, Bergbauingenieurwesen und Finanzmanagement. Der Vorstand verantwortet die strategische Steuerung, während das operative Management den Minenbetrieb, die Arbeitssicherheit und die Einhaltung der Umweltauflagen überwacht. Aus Anlegerperspektive sind dabei folgende Elemente der Unternehmensführung relevant:
  • Strategischer Fokus auf Kernprojekt: Statt aggressiver Diversifikation verfolgt das Management eine Strategie der Optimierung und Lebensdauerverlängerung der bestehenden Mine.
  • Risikomanagement: Die besondere Gewichtung länderspezifischer Risiken macht eine enge Überwachung politischer, regulatorischer und währungsbezogener Entwicklungen erforderlich.
  • Kapitaldisziplin: Investitionsentscheidungen orientieren sich an erwarteten Kapitalrenditen und an Szenarien unterschiedlicher Goldpreisniveaus, um Verwässerung und übermäßige Verschuldung zu vermeiden.
Corporate-Governance-Strukturen, insbesondere Transparenz der Berichterstattung und die Unabhängigkeit von Aufsichtsgremien, spielen bei einem Small-Cap wie Majestic Gold eine zentrale Rolle für das Vertrauen institutioneller und privater Anleger.

Branchen- und Regionalanalyse

Majestic Gold ist vollständig in der globalen Goldminenbranche verankert, die stark von makroökonomischen Faktoren, Geldpolitik und Investorensentiment gegenüber Edelmetallen abhängt. Der Goldpreis wirkt als dominante Ergebnisgröße, da er direkt die Margen im Minenbetrieb beeinflusst. Branchentypische Trends wie strengere ESG-Anforderungen, steigende Energie- und Lohnkosten sowie zunehmende regulatorische Komplexität beeinflussen auch das Unternehmen. Regional ist Majestic Gold in China tätig, einem der weltweit größten Produzenten und Konsumenten von Gold. Diese Region bietet:
  • eine ausgeprägte Bergbauinfrastruktur und geologische Expertise
  • eine große lokale Nachfrage nach Gold als Anlage- und Schmuckmetall
  • ein stark reguliertes Umfeld mit hohem Einfluss staatlicher Institutionen
Für Investoren bedeutet dies eine Kombination aus industrieller Reife und politischen Risiken. Der Zugang zum chinesischen Markt eröffnet Chancen, gleichzeitig müssen Minderheitsaktionäre das Zusammenspiel aus nationaler Rohstoffpolitik, Umweltregulierung und lokalen Interessen sorgfältig beobachten.

Unternehmensgeschichte und Entwicklung

Majestic Gold Corp entstand im Rahmen der kanadischen Rohstofffinanzierungstradition, bei der Explorations- und Entwicklungsunternehmen über die Kapitalmärkte in Vancouver und Toronto finanziert werden. Im Laufe seiner Unternehmensgeschichte entwickelte sich Majestic Gold von einem primären Explorationsfokus hin zu einem produzierenden Goldminenbetreiber, dessen Schwerpunkt der Aufbau und die Optimierung des Song Jiagou Projekts wurden. Die schrittweise Umwandlung von Explorations- in Produktionslizenzen, der Ausbau der Tagebaukapazitäten und der Aufbau von Aufbereitungsanlagen markieren zentrale Meilensteine dieser Entwicklung. Über die Zeit durchlief das Unternehmen mehrere Phasen der Anpassung an schwankende Goldpreise, geänderte regulatorische Rahmenbedingungen in China und interne Umstrukturierungen der Beteiligungsstrukturen. Diese Historie prägt die heutige Risikostruktur: Die Erfahrungen aus früheren Zyklen können die Resilienz gegenüber Preisvolatilität stärken, zugleich bleibt die Abhängigkeit vom Kernprojekt bestehen.

Sonstige Besonderheiten und ESG-Aspekte

Ein besonderes Merkmal von Majestic Gold Corp ist die starke operative Verankerung in einem einzelnen, geologisch gut untersuchten Projektgebiet, kombiniert mit kanadischer Kapitalmarktnotierung. Diese Konstellation führt zu einer erhöhten Sensitivität gegenüber länderspezifischen Entwicklungen und Wechselkursbewegungen zwischen kanadischem Dollar, Renminbi und US-Dollar. In der aktuellen Investorenlandschaft gewinnen ESG-Kriterien auch für Goldproduzenten an Gewicht. Majestic Gold muss im Rahmen seiner Tagebauaktivitäten Umweltrisiken wie Landschaftseingriffe, Abraumhalden, Wasserverbrauch und potenzielle Emissionen in der Aufbereitung adressieren. Typische Gegenmaßnahmen umfassen:
  • Rehabilitationspläne für erschöpfte Abbauflächen
  • Monitoring-Systeme für Wasser- und Staubemissionen
  • Sicherheitskonzepte für Mitarbeiter und lokale Gemeinden
Transparente Berichterstattung über diese Maßnahmen kann für institutionelle Anleger, die an Nachhaltigkeitsrichtlinien gebunden sind, eine wichtige Informationsgrundlage darstellen.

Chancen und Risiken für konservative Anleger

Für konservative Investoren bietet ein Engagement in Majestic Gold Corp ein asymmetrisches Profil aus Chancen und Risiken, das sorgfältig abgewogen werden muss. Auf der Chancenseite stehen:
  • Hebel auf den Goldpreis: Steigende Goldpreise können sich überproportional auf die Profitabilität eines Produzenten auswirken, da wesentliche Kosten fix oder nur begrenzt variabel sind.
  • Standortvorteil in etablierter Goldregion: Die Lage in Shandong mit bestehender Infrastruktur, geologischer Datenbasis und erfahrenen Dienstleistern kann die langfristige Projektwirtschaftlichkeit unterstützen.
  • Potenzial für Ressourcenerweiterung: Erfolgreiche Explorationsprogramme im Umfeld des bestehenden Tagebaus könnten die Minenlebensdauer verlängern und den Unternehmenswert erhöhen.
Dem gegenüber stehen wesentliche Risiken:
  • Konzentrationsrisiko: Die starke Abhängigkeit von einem Kernprojekt und einer einzigen Region erhöht die Verwundbarkeit gegenüber betrieblichen Störungen, geologischen Überraschungen und regulatorischen Änderungen.
  • Länderrisiko China: Anpassungen in der chinesischen Rohstoffpolitik, Umweltgesetzgebung oder in Bezug auf ausländische Beteiligungen können die Rahmenbedingungen substanziell verändern.
  • Volatilität des Goldpreises: Eine längere Phase niedriger oder fallender Goldpreise kann die Margen und die Fähigkeit zur Eigenfinanzierung von Investitionen deutlich begrenzen.
  • Small-Cap- und Liquiditätsrisiko: Als vergleichsweise kleines Börsenunternehmen kann Majestic Gold erhöhten Kursschwankungen und geringerer Handelsliquidität unterliegen.
Aus Sicht eines konservativen Anlegers eignet sich Majestic Gold Corp daher eher als Beimischung in einem diversifizierten Rohstoff- oder Edelmetallportfolio, sofern der Investor die spezifischen Risiken eines Single-Asset-Goldproduzenten in China bewusst einpreist und keine kurzfristigen Liquiditätsanforderungen an die Position stellt. Eine individuelle Anlageentscheidung sollte stets vor dem Hintergrund der persönlichen Risikotragfähigkeit und einer eigenen Analyse der aktuellen Unternehmensberichte erfolgen.

Kursdaten

Geld/Brief -   / -  
Spread -
Schluss Vortag 0,07618 $
Gehandelte Stücke 624.000
Tagesvolumen Vortag 4.469,39 $
Tagestief 0,0746 $
Tageshoch 0,07618 $
52W-Tief 0,0579 $
52W-Hoch 0,1639 $
Jahrestief 0,0579 $
Jahreshoch 0,1639 $

Community: Diskussion zur Majestic Gold Aktie

Zusammengefasst - darüber diskutiert aktuell die Community

  • In den Beiträgen werden aktuelle Dokumente und Meldungen geteilt, darunter eine Bewertung des Mujin‑Projekts, Halbjahres‑/Q2‑Ergebnisseerwartungen, ein Sonderdividendenbeschluss von C$0.0055, AGM‑Unterlagen, relevante Termine und Hinweise zur TSVX‑Listung.
  • Mehrere Nutzer kritisieren das Management wegen angeblicher Inkompetenz und feindlicher Aktionen, sehen durch IPOs/Privatplatzierungen und Vermögensverkäufe eine Verwässerung des Aktionärsanteils und vermuten Interessensvorteile für den Großaktionär Mr. Kong bzw. chinesische Interessen, klagen über mangelnde Transparenz, Produktions‑ und Kostenabweichungen und haben Beschwerden an Aufsichtsbehörden und Medien gerichtet.
  • Als Reaktionen werden verstärkte Stimmabgaben beim AGM, eine Shareholder‑Requisition (5‑%‑Schwelle), die Aufstellung eigener Direktoren, Crowdfunding zur Finanzierung eines Proxy‑Fights und andere Druckmittel diskutiert, wobei gleichzeitig Zweifel bestehen, wie wirksam Withhold‑Stimmen und ein Managementwechsel rechtlich und praktisch sind.
Hinweis
Jetzt mitdiskutieren

Majestic Gold Aktie: Fundamentale Kennzahlen (2024)

Umsatz in Mio. 89,25 $
Operatives Ergebnis (EBIT) in Mio. 34,41 $
Jahresüberschuss in Mio. 6,74 $
Umsatz je Aktie 0,09 $
Gewinn je Aktie -
Gewinnrendite +7,56%
Umsatzrendite +7,56%
Return on Investment +1,98%
Marktkapitalisierung in Mio. 109,48 $
KGV (Kurs/Gewinn) -
KBV (Kurs/Buchwert) -
KUV (Kurs/Umsatz) -
Eigenkapitalrendite +4,50%
Eigenkapitalquote +44,02%

Majestic Gold News

NEU
Kostenloser Report:
Hot or not? Diese 3 DAX-Aktien kaufen – 3 meiden!


Dividenden Kennzahlen

Dividendenrendite 4,38%
Auszahlungen/Jahr 1
Keine Senkung seit 1 Jahr
Ausschüttungs-
quote % (auf den Free Cash Flow)

Dividenden Historie

Datum Dividende
16.09.2025 0,0072 CAD
27.09.2024 0,0070 CAD
Alle Dividenden & Splits ❯
Werbung

Mehr Nachrichten kostenlos abonnieren

E-Mail-Adresse
Benachrichtigungen von ARIVA.DE
(Mit der Bestellung akzeptierst du die Datenschutzhinweise)

Majestic Gold Termine

Keine Termine bekannt.

Majestic Gold Aktie: Übersicht Handelsplätze

Handelsplatz
Letzter
Änderung
Vortag
Zeit
Düsseldorf 0,062 +5,08%
0,059 € 18.09.26
Frankfurt 0,0572 -0,35%
0,0574 € 18.09.26
Gettex 0,0686 +7,19%
0,064 € 18.09.26
Hamburg 0,045 -9,64%
0,0498 € 18.09.26
L&S RT 0,0665 0 %
0,0665 € 19.09.26
München 0,0638 0 %
0,0638 € 18.09.26
Nasdaq OTC Other 0,07618 $ 0 %
0,07618 $ 18.09.26
Quotrix 0,0606 -2,57%
0,0622 € 18.09.26
Stuttgart 0,0622 +5,07%
0,0592 € 18.09.26
Tradegate 0,0606 -5,31%
0,064 € 18.09.26
Weitere Börsenplätze ❯

Historische Kurse

Datum
Kurs
Volumen
18.09.26 0,0762 4.469
17.09.26 0,0741 7.225
16.09.26 0,0746 1.119
15.09.26 0,0771 1.002
14.09.26 0,0788 323
Weitere Historische Kurse ❯

Performance

Zeitraum Kurs %
1 Woche 0,0794 $ -4,06%
1 Monat 0,0695 $ +9,61%
6 Monate 0,11 $ -30,75%
1 Jahr 0,1131 $ -32,64%
5 Jahre 0,0484 $ +57,40%

Unternehmensprofil Majestic Gold

Majestic Gold Corp ist ein kanadisches Goldbergbauunternehmen mit Fokus auf der Exploration, Erschließung und den Betrieb von Goldlagerstätten in der Volksrepublik China. Der operative Kern ist die Beteiligung am Song Jiagou Goldprojekt in der Provinz Shandong, einer traditionell goldreichen Bergbauregion mit etablierter Infrastruktur und hoher geologischer Datenbasis. Das Geschäftsmodell zielt auf die langfristige Ausbeutung eines bestehenden Tagebaus, ergänzt um Explorationsaktivitäten zur Ressourcenerweiterung und potenziellen Lebensdauerverlängerung der Mine. Für erfahrene Anleger ist Majestic Gold ein Small-Cap-Spezialwert im asiatischen Goldminen-Segment mit länderspezifischem Konzentrationsrisiko, aber auch Hebel auf den Goldpreis in einem der wichtigsten Goldförderländer der Welt.

Geschäftsmodell und operative Struktur

Majestic Gold Corp agiert als Holdinggesellschaft, die über Tochter- und Joint-Venture-Strukturen Produktionsrechte an Goldlagerstätten hält. Der wirtschaftliche Schwerpunkt liegt auf dem Betrieb eines produzierenden Tagebaus, wobei das Unternehmen die wesentlichen Wertschöpfungsstufen der Goldproduktion abdeckt: Exploration, Minendesign, Abbau, Aufbereitung und Verkauf des produzierten Goldes an raffinierende Abnehmer und den regionalen Markt. Einnahmen werden primär durch den Verkauf von Goldkonzentrat und raffiniertem Gold generiert. Die Strategie ist auf eine optimierte Cost Curve ausgerichtet, das heißt auf die Senkung der All-in Sustaining Costs durch effiziente Minenplanung, hohen Durchsatz der Verarbeitungsanlagen und fortlaufende Anpassung an den Erzgehalt des abgebauten Materials. Ziel ist es, im Branchenvergleich wettbewerbsfähige Förderkosten zu erzielen, um auch in Phasen niedriger Goldpreise operativ profitabel bleiben zu können. Gleichzeitig investiert Majestic Gold in Infill- und Step-out-Bohrprogramme, um bestehende Ressourcen zu konvertieren und potenziell neue Zonen zu definieren, was die Minenlebensdauer und die Bilanzqualität der Reserven absichern soll.

Mission und Unternehmensausrichtung

Die Mission von Majestic Gold Corp lässt sich auf die nachhaltige und wirtschaftlich effiziente Förderung von Gold in einem geopolitisch stabilen, zugleich aber stark regulierten Umfeld verdichten. Das Management betont die Kombination aus Wertschöpfung für Aktionäre, Einhaltung von Umweltauflagen und sozialer Verantwortung gegenüber lokalen Gemeinden und Behörden. Strategisch fokussiert sich das Unternehmen auf die Optimierung des bestehenden Kernassets statt auf aggressive, schuldenfinanzierte Expansion. Damit positioniert sich Majestic Gold eher als Nischenproduzent mit Fokus auf operativer Exzellenz in einer spezifischen Region, statt als breit diversifizierter Multi-Mine-Betreiber. Für konservative Anleger ist diese Ausrichtung relevant, weil sie auf planbare Cashflows und eine kontrollierte Kapitalkostenstruktur abzielt, allerdings im Gegenzug eine hohe Abhängigkeit von einem einzigen Projekt und Standort impliziert.

Produkte und Dienstleistungen

Majestic Gold erzeugt überwiegend Gold in Form von Erzkonzentrat oder Doré, das nachgelagert in der Wertschöpfungskette zu Feingold raffiniert wird. Im Mittelpunkt steht dabei der Verkauf an etablierte Abnehmerstrukturen, darunter Metallhändler und regionale Verarbeiter. Das Unternehmen bietet im engeren Sinne keine diversifizierten Produktlinien, sondern konzentriert sich klar auf die Goldproduktion. Ergänzend dazu zählen folgende Leistungen zur operativen Tätigkeit:
  • Explorationsdienstleistungen im eigenen Lizenzportfolio zur Ressourcenabgrenzung
  • Technische Minenplanung und geologische Modellierung
  • Umwelt- und Rehabilitationsmaßnahmen im Rahmen der regulatorischen Anforderungen
Diese Spezialisierung stärkt die Positionierung als fokussierter Goldproduzent, erhöht aber zugleich die Abhängigkeit vom Goldpreis und von regulatorischen Rahmenbedingungen für den Erzabbau in China.

Business Units und Projektstruktur

Die Business Units von Majestic Gold Corp lassen sich im Wesentlichen in zwei Segmente gliedern:
  • Produzierende Mine: Das Song Jiagou Goldprojekt bildet die operative Kern-Unit und trägt den Großteil zur Wertschöpfung bei. Hier bündelt das Unternehmen Abbau, Aufbereitung und Minenbetrieb.
  • Explorations- und Entwicklungsaktivitäten: Zusätzlich verfolgt Majestic Gold Explorationsprogramme im unmittelbaren Umfeld der bestehenden Lagerstätte und in angrenzenden Lizenzgebieten, um das geologische Potenzial der Region systematisch zu evaluieren.
Eine breitere Segmentberichterstattung nach mehreren Minen oder unterschiedlichen Rohstoffen ist nicht erkennbar. Die Struktur ähnelt damit einem Single-Asset-Produzenten, bei dem operative Kennzahlen und Investitionsentscheidungen stark auf ein Hauptprojekt konzentriert sind.

Alleinstellungsmerkmale und Wettbewerbsvorteile

Als mittelgroßer, stark fokussierter Goldproduzent besitzt Majestic Gold mehrere potenzielle Alleinstellungsmerkmale im Wettbewerbsumfeld:
  • Standortvorteil Shandong: Die Provinz gehört zu den wichtigsten Goldförderregionen Chinas mit ausgeprägter Infrastruktur, erfahrenen Dienstleistern und weithin erforschter Geologie. Dies kann die Explorationsrisiken und Betriebskosten begrenzen.
  • Operative Spezialisierung: Durch den Fokus auf ein Kernasset kann das Unternehmen Entscheidungen schnell umsetzen und Einsparpotenziale im Minenbetrieb zügig heben.
  • Partnerschaftliche Einbindung lokaler Akteure: Die Zusammenarbeit mit lokalen Gesellschaften und Behörden kann Genehmigungsprozesse erleichtern und die soziale Akzeptanz des Projekts stärken, was in der Rohstoffindustrie einen wesentlichen immateriellen Vermögenswert darstellt.
Diese Merkmale bilden zwar keinen unüberwindbaren Burggraben, können aber im Vergleich zu internationalen Wettbewerbern ohne lokale Präsenz zu einem relativen Standortvorteil führen.

Burggräben und strukturelle Moats

Im klassischen Sinn verfügt Majestic Gold Corp als mittelgroßer Produzent nicht über einen so tiefen Burggraben wie große, global diversifizierte Major-Goldkonzerne. Dennoch existieren einige strukturelle Moats, die den Wettbewerbseintritt in das konkrete Projektumfeld erschweren:
  • Zugang zu lizenzierten Lagerstätten: Explorations- und Förderlizenzen in etablierten Goldregionen Chinas sind begrenzt und unterliegen strengen regulatorischen Anforderungen. Der bestehende Lizenzstatus verleiht Majestic Gold einen exklusiven Zugang zu den Ressourcenvorkommen im Projektgebiet.
  • Infrastruktur und sunk costs: Bereits getätigte Investitionen in Tagebau, Aufbereitungsanlage und Hilfsinfrastruktur bilden hohe Markteintrittsbarrieren für neue Wettbewerber, die vergleichbare Kapazitäten erst aufbauen müssten.
  • Know-how im lokalen regulatorischen Umfeld: Langjährige Erfahrung im Umgang mit lokalen Vorschriften, Umweltstandards und Genehmigungsverfahren lässt sich nur begrenzt imitieren und wirkt als immaterieller Wettbewerbsvorteil.
Diese Moats sind jedoch projekt- und standortgebunden. Sie schützen nicht gegen makroökonomische Risiken, politische Veränderungen oder gegen technologische Entwicklungen, die die Kostensituation im Goldbergbau grundlegend verändern könnten.

Wettbewerbsumfeld

Majestic Gold Corp operiert in einem intensiven Wettbewerbsumfeld, in dem globale Goldproduzenten, regionale chinesische Bergbauunternehmen und spezialisierte Junior-Mining-Gesellschaften um attraktive Lagerstätten, Kapital und Fachkräfte konkurrieren. Zu den relevanten Wettbewerbern zählen international tätige Konzerne mit starken Bilanzen und diversifizierten Minenportfolios ebenso wie lokale Produzenten mit tiefen Netzwerken in chinesischen Provinzen. Der Wettbewerb findet auf mehreren Ebenen statt:
  • Projektakquise: Zugang zu neuen Explorationslizenzen und Brownfield-Projekten ist begrenzt und stark reguliert.
  • Kapitalkosten: Größere Produzenten verfügen meist über günstigeren Zugang zu Fremd- und Eigenkapital, was ihnen Vorteile bei der Projektfinanzierung verschafft.
  • Kostenposition: Unternehmen mit höherem Produktionsvolumen können Skaleneffekte nutzen und geringere Stückkosten erreichen.
Majestic Gold konkurriert daher vor allem über Spezialwissen im Zielgebiet, operative Effizienz im bestehenden Projekt und eine gezielte Nischenstrategie, nicht über schiere Größe.

Management, Governance und Strategie

Das Management von Majestic Gold Corp besteht typischerweise aus erfahrenen Fachleuten mit Hintergrund in Geologie, Bergbauingenieurwesen und Finanzmanagement. Der Vorstand verantwortet die strategische Steuerung, während das operative Management den Minenbetrieb, die Arbeitssicherheit und die Einhaltung der Umweltauflagen überwacht. Aus Anlegerperspektive sind dabei folgende Elemente der Unternehmensführung relevant:
  • Strategischer Fokus auf Kernprojekt: Statt aggressiver Diversifikation verfolgt das Management eine Strategie der Optimierung und Lebensdauerverlängerung der bestehenden Mine.
  • Risikomanagement: Die besondere Gewichtung länderspezifischer Risiken macht eine enge Überwachung politischer, regulatorischer und währungsbezogener Entwicklungen erforderlich.
  • Kapitaldisziplin: Investitionsentscheidungen orientieren sich an erwarteten Kapitalrenditen und an Szenarien unterschiedlicher Goldpreisniveaus, um Verwässerung und übermäßige Verschuldung zu vermeiden.
Corporate-Governance-Strukturen, insbesondere Transparenz der Berichterstattung und die Unabhängigkeit von Aufsichtsgremien, spielen bei einem Small-Cap wie Majestic Gold eine zentrale Rolle für das Vertrauen institutioneller und privater Anleger.

Branchen- und Regionalanalyse

Majestic Gold ist vollständig in der globalen Goldminenbranche verankert, die stark von makroökonomischen Faktoren, Geldpolitik und Investorensentiment gegenüber Edelmetallen abhängt. Der Goldpreis wirkt als dominante Ergebnisgröße, da er direkt die Margen im Minenbetrieb beeinflusst. Branchentypische Trends wie strengere ESG-Anforderungen, steigende Energie- und Lohnkosten sowie zunehmende regulatorische Komplexität beeinflussen auch das Unternehmen. Regional ist Majestic Gold in China tätig, einem der weltweit größten Produzenten und Konsumenten von Gold. Diese Region bietet:
  • eine ausgeprägte Bergbauinfrastruktur und geologische Expertise
  • eine große lokale Nachfrage nach Gold als Anlage- und Schmuckmetall
  • ein stark reguliertes Umfeld mit hohem Einfluss staatlicher Institutionen
Für Investoren bedeutet dies eine Kombination aus industrieller Reife und politischen Risiken. Der Zugang zum chinesischen Markt eröffnet Chancen, gleichzeitig müssen Minderheitsaktionäre das Zusammenspiel aus nationaler Rohstoffpolitik, Umweltregulierung und lokalen Interessen sorgfältig beobachten.

Unternehmensgeschichte und Entwicklung

Majestic Gold Corp entstand im Rahmen der kanadischen Rohstofffinanzierungstradition, bei der Explorations- und Entwicklungsunternehmen über die Kapitalmärkte in Vancouver und Toronto finanziert werden. Im Laufe seiner Unternehmensgeschichte entwickelte sich Majestic Gold von einem primären Explorationsfokus hin zu einem produzierenden Goldminenbetreiber, dessen Schwerpunkt der Aufbau und die Optimierung des Song Jiagou Projekts wurden. Die schrittweise Umwandlung von Explorations- in Produktionslizenzen, der Ausbau der Tagebaukapazitäten und der Aufbau von Aufbereitungsanlagen markieren zentrale Meilensteine dieser Entwicklung. Über die Zeit durchlief das Unternehmen mehrere Phasen der Anpassung an schwankende Goldpreise, geänderte regulatorische Rahmenbedingungen in China und interne Umstrukturierungen der Beteiligungsstrukturen. Diese Historie prägt die heutige Risikostruktur: Die Erfahrungen aus früheren Zyklen können die Resilienz gegenüber Preisvolatilität stärken, zugleich bleibt die Abhängigkeit vom Kernprojekt bestehen.

Sonstige Besonderheiten und ESG-Aspekte

Ein besonderes Merkmal von Majestic Gold Corp ist die starke operative Verankerung in einem einzelnen, geologisch gut untersuchten Projektgebiet, kombiniert mit kanadischer Kapitalmarktnotierung. Diese Konstellation führt zu einer erhöhten Sensitivität gegenüber länderspezifischen Entwicklungen und Wechselkursbewegungen zwischen kanadischem Dollar, Renminbi und US-Dollar. In der aktuellen Investorenlandschaft gewinnen ESG-Kriterien auch für Goldproduzenten an Gewicht. Majestic Gold muss im Rahmen seiner Tagebauaktivitäten Umweltrisiken wie Landschaftseingriffe, Abraumhalden, Wasserverbrauch und potenzielle Emissionen in der Aufbereitung adressieren. Typische Gegenmaßnahmen umfassen:
  • Rehabilitationspläne für erschöpfte Abbauflächen
  • Monitoring-Systeme für Wasser- und Staubemissionen
  • Sicherheitskonzepte für Mitarbeiter und lokale Gemeinden
Transparente Berichterstattung über diese Maßnahmen kann für institutionelle Anleger, die an Nachhaltigkeitsrichtlinien gebunden sind, eine wichtige Informationsgrundlage darstellen.

Chancen und Risiken für konservative Anleger

Für konservative Investoren bietet ein Engagement in Majestic Gold Corp ein asymmetrisches Profil aus Chancen und Risiken, das sorgfältig abgewogen werden muss. Auf der Chancenseite stehen:
  • Hebel auf den Goldpreis: Steigende Goldpreise können sich überproportional auf die Profitabilität eines Produzenten auswirken, da wesentliche Kosten fix oder nur begrenzt variabel sind.
  • Standortvorteil in etablierter Goldregion: Die Lage in Shandong mit bestehender Infrastruktur, geologischer Datenbasis und erfahrenen Dienstleistern kann die langfristige Projektwirtschaftlichkeit unterstützen.
  • Potenzial für Ressourcenerweiterung: Erfolgreiche Explorationsprogramme im Umfeld des bestehenden Tagebaus könnten die Minenlebensdauer verlängern und den Unternehmenswert erhöhen.
Dem gegenüber stehen wesentliche Risiken:
  • Konzentrationsrisiko: Die starke Abhängigkeit von einem Kernprojekt und einer einzigen Region erhöht die Verwundbarkeit gegenüber betrieblichen Störungen, geologischen Überraschungen und regulatorischen Änderungen.
  • Länderrisiko China: Anpassungen in der chinesischen Rohstoffpolitik, Umweltgesetzgebung oder in Bezug auf ausländische Beteiligungen können die Rahmenbedingungen substanziell verändern.
  • Volatilität des Goldpreises: Eine längere Phase niedriger oder fallender Goldpreise kann die Margen und die Fähigkeit zur Eigenfinanzierung von Investitionen deutlich begrenzen.
  • Small-Cap- und Liquiditätsrisiko: Als vergleichsweise kleines Börsenunternehmen kann Majestic Gold erhöhten Kursschwankungen und geringerer Handelsliquidität unterliegen.
Aus Sicht eines konservativen Anlegers eignet sich Majestic Gold Corp daher eher als Beimischung in einem diversifizierten Rohstoff- oder Edelmetallportfolio, sofern der Investor die spezifischen Risiken eines Single-Asset-Goldproduzenten in China bewusst einpreist und keine kurzfristigen Liquiditätsanforderungen an die Position stellt. Eine individuelle Anlageentscheidung sollte stets vor dem Hintergrund der persönlichen Risikotragfähigkeit und einer eigenen Analyse der aktuellen Unternehmensberichte erfolgen.

Stand: September 2026
Hinweis

Majestic Gold Prognose 2026: Einstufung & Empfehlung von Analysten

Majestic Gold Kursziel 2026

  • Die Majestic Gold Kurs Performance für 2026 liegt bei -33,58%.

Stammdaten

Marktkapitalisierung 109,48 Mio. $
Streubesitz 87,19%
Währung CAD
Land Kanada
Sektor Rohstoffe
Branche Gold
Aktientyp Stammaktie

Aktionärsstruktur

+12,812% Insider Aktionäre
+87,188% Streubesitz

Community-Beiträge zu Majestic Gold

  • Community-Beiträge
  • Aktuellste Threads
Avatar des Verfassers
Mr. Moneypenny
Bauchgefühl
Meins sagt, dass da ein ganz abgekartertes Spiel dahinter steckt. Ich denke dass die Jungs von Majestic durch was auch immer gelenkt oder evtl. erpresst werden. Oder durch viel Geld geschmiert, damit sie alle Entscheidungen zum Wohle von irgendwelchen Chinesen oder wem auch immer treffen. Hauptsache, es wandert nicht zu viel Geld an die dummen ausländischen Aktionäre. Das Geld soll mit allen Mitteln in China gehalten werden. Für was auch immer. Wahrscheinlich wird MJG irgendwann an eine Unterfirma von Mister Kong verscherbelt und dann nimmt er die 200 Mio Euro Cash auf dem Konto so nebenbei mit. Oder was auch immer. Ich für meinen Teil, finde es absolut erstaunlich. Als ich 2010 hier eingestiegen bin, war der Goldpreis weniger als 2000 Dollar pro Unze (siehe meine Beiträge auf den ersten 10 Seiten hier im Thread) und der Kurs war bei ca. 12-15 € Cent. Auch die Produktion bzw. Erzgewinnung war aufgrund der nicht fertigen Mühle noch in den Kinderschuhen. Alleine wegen des aktuellen Goldpreises müsste sich eigentlich der Kurs schon verdoppelt haben, von den höheren Fördermengen mal ganz abgesehen. Aber die kriegen es echt fertig, trotz Dividende und allem, den Kurs in 16 Jahren zu halbieren. Echt erstaunlich!
Avatar des Verfassers
MEHT
Negatives und Positives zu MJS
Das ist die komplette Negativliste, die erklärt, warum MJS trotz extrem starkem Cashflow so niedrig bewertet ist. Das größte Problem China Risiko SAFE Blockade das ist der Kern aller Probleme. Kapitalexporte sind verboten Cash ist in China gefangen SAFE blockiert Transfers Buybacks sind unmöglich internationale Expansion aus China heraus ist unmöglich PGG kann kein Geld nach Kanada schicken außer Dividenden das ist der Hauptgrund für den 60 bis70 Prozent Risikoabschlag. MJS ist ein China only Unternehmen NOCH solange MJS nur ein einziges Asset in China hat ist die Firma extrem abhängig ist die Bewertung künstlich niedrig ist die Aktie für institutionelle Investoren Uninvestierbar und jetzt kommts ist ein PGG Verkauf unmöglich und die Dividende der einzige Kanal Geld aus dem Land zu transferieren. Fazit ein zweites Standbein fehlt noch und das ist wichtiger den je um uns aus den Würgegriff der gelben Schlange zu befreien. PGG ist ein chinesisches Unternehmen politisches Risiko Cash in China ist tot für den Markt. Angenommen PGG macht 90 Mio USD Gewinn 30.000 Unzen produziert 3.000 USD Marge pro Unze hat bewertet der Markt das Cash so, als wäre es wertlos weil es nicht frei verfügbar ist es ist nicht nach Kanada transferierbar und es kann nicht für Wachstum genutzt werden der Markt tut so, als hätte MJS kein Cash! Keine Diversifikation NOCH ein Unternehmen mit nur einem Asset ist extrem riskant bekommt immer einen Abschlag ist abhängig von einem Land ist abhängig von einer Mine ist abhängig von einer Regierung ein zweites Projekt fehlt NOCH. Fazit die negativen Faktoren, die MJS aktuell belasten China Risiko SAFE Blockade sind Nur ein Asset China only Schwache Kommunikation Politisches Risiko in China Cash in China ist tot keine Diversifikation Verwässerung durch Finanzierung keine institutionellen Investoren PGG kann nicht expandieren PGG kann nicht verkauft werden NOCH Markt versteht die Story nicht China Minen generell niedrig bewertet keine Analysten Coverage Historische Altlasten. So und jetzt die Positivliste wen das Management endlich konkret für uns Shareholder arbeitet! Wie ein Afrika Deal jeden einzelnen Negativpunkt entschärfen würde die Kapitalerhöhung ist kurzfristig negativ Verwässerung, aber strategisch ein absoluter Gamechanger, weil das Geld in Kanada liegt nicht in China. Cash in Kanada volle Handlungsfreiheit Finanzierung ermöglicht ein zweites Standbein Afrika Projekt kann sofort gekauft werden Diversifikation wird Realität MJS wird nicht mehr China only der größte Bewertungshebel seit 10 Jahren. PGG bleibt Cash Maschine 90 Mio. USD Gewinn bei 4.500 USD Gold Dividenden fließen weiter MJS bekommt jährlich 15 bis25 Mio. CAD Cashflow und Wachstum gleichzeitig.PGG wird verkaufsfähig Ein PGG Verkauf ist erst möglich, wenn MJS ein zweites Asset hat MJS nicht mehr abhängig ist SAFE Dividenden genehmigt Afrika Deal könnte Startschuss für PGG Verkauf sein. Der Erlös des Verkaufs von PGG kann aber nur über Dividenden nach Kanada Transferiert werden was wohl 2 bis 4 Jahre dauern könnte wäre aber kein Beinbruch das Geld fließt in Tranchen scheint in China nicht anders zu laufen. Risikoabschlag sinkt sofort heute 65 bis 70  Prozent nach Afrika Deal 45 bis 50 Prozent nach Ressourcen 30 bis 40 Prozent Kurs steigt automatisch. Ein Afrika Deal würde jeden Negativpunkt entschärfen Positivliste nach Kapitalerhöhung Cash in Kanada volle Handlungsfreiheit Diversifikation möglich PGG bleibt Cash Maschine PGG Verkauf wird realistisch Risikoabschlag sinkt Bewertung steigt. Mein Fazit nach einem Gespräch mit jemanden der fast 20 Jahre in China für einen Mittelständler tätig war bzw noch jemand der für ein Pharmaunternehmen aus meiner Region gearbeitet hat und sehr viel Zeit in China verbracht hat. Das was wir von unserem MGM erwarten ist richtig aber in China sind denen die Hände und Füße gebunden die dürfen nur das umsetzen was der Staat ihnen genehmig, wen man quer schießt hast du direkt Sanktionen am Bein dann kannst du packen und die Übernehmen deinen Laden schneller als du gucken kannst. Hoffe das ganze war Hilfreich für den ein oder anderen mehr Gedanken in kürze ein Austausch dieser wäre von Vorteil es kommen spannende Zeiten auf uns zu. mfg.meht
Avatar des Verfassers
MEHT
Geplant Ausblick 2026 bis 2028
Ab April 2026 höhergradiges Erz im Open-Pit bessere Margen. Synergien durch Mujin Akquisition Neue Minen. HH Mine Infrastruktur bis Feb 2027. CH Mine Infrastruktur bis Dez 2027. DGZ Schacht 3 Q2 2028. Vollbetrieb aller Mujin Minen ab 2028. Modellrechnung 2026 bis 2028 Produktion Kosten Gewinn EPS. Produktionsannahme. 2025 847 kg. 2026 1.050 bis 1.150 kg höhere Grade und volle Produktion. 2027 1.200 bis 1.350 kg CH und HH Infrastruktur. 2028 1.500 bis 1.700 kg volle Mujin Integration. Kostenannahme. AISC 2025 RMB 462 gr. 2026 430 bis 450 gr. höhere Grade. 2027 410 bis 440 gr. 2028: 380 bis 420 gr. Skaleneffekte. Goldpreis Szenarien Gewinn pro Gramm Gold. Goldpreis 3.000 USD RMB 700 gr. Gewinn. Goldpreis 4.000 USD RMB 930 gr. Gewinn. Goldpreis 4.500 USD RMB 1.050 gr. Gewinn. Gewinnanteil MJS aus PGG 2026 bis 2028. Goldpreis 3.000 USD. Anteil MJS 58,5 % Prozent. 2026 RMB 123 bis 140 Mio. 2027 RMB 152 bis 181 Mio. 2028 RMB 205 bis 246 Mio. Goldpreis 4.000 USD. 2026 RMB 205 bis 234 Mio. 2027 RMB 263 bis 304 Mio. 2028 RMB 380 bis 440 Mio. Goldpreis 4.500 USD. 2026 RMB 252 bis 293 Mio. 2027 RMB 322 bis 380 Mio. 2028 RMB 468 bis 556 Mio. Zielrange 0,18 bis 0,25 EUR wird durch die echten Daten voll bestätigt. Bull Case 0,30 bis 0,40 EUR ist realistisch, wenn Gold über 4.000 USD bleibt. Ob der Markt das auch so sieht bleibt abzuwarten auf jeden Fall kann sich MJS von dem Annual Report 2025 eine Scheibe abschneiden. mfg.meht
Avatar des Verfassers
Hackershaus
Die Mine läft wieder.
Der Betrieb der Mine wurde wieder aufgenommen.
Avatar des Verfassers
MEHT
Warum alle Minen in der Region gestoppt wurden
Nach einem tödlichen Unfall besonders wenn Vertuschung im Raum steht ordnen die Behörden in China oft eine regionale Sicherheitsinspektion an. Das betrifft dann alle Goldminen im Verwaltungsgebiet unabhängig davon, ob sie selbst Unfälle hatten unabhängig vom Betreiber also auch Majestic Gold. Das ist ein Standardvorgehen, um politischen Druck zu reduzieren und zu zeigen dass man durchgreift. Wie lange dauern solche Stilllegungen normalerweise? Basierend auf früheren Fällen in China Gold, Kohle, seltene Erden ergibt sich ein ziemlich konsistentes Muster. Kurze Stilllegung: 1–2 Wochen Das ist der häufigste Fall wenn keine systemischen Probleme gefunden werden die Mine gute Sicherheitsprotokolle nachweisen kann der Betreiber kooperativ ist viele Minen gehen nach einer reinen Dokumenten- und Oberflächenprüfung schnell wieder in Betrieb. Mittlere Dauer: 3–6 Wochen Das passiert, wenndie Behörden tiefer prüfen technische Inspektionen notwendig sind zusätzliche Schulungen angeordnet werden für Minen, die nicht betroffen sind, aber in derselben Region liegen, ist das ein realistisches Szenario. Längerer Stopp: 2–3 Monate Das kommt vor wenn die Region politisch unter Druck steht der Unfall als schwerwiegend eingestuft wird die Regierung ein Signal setzen will Da in diesem Fall 7 Tote und 11 Festnahmen im Raum stehen, ist die Wahrscheinlichkeit eines verstärkten Durchgreifens höher als sonst. Hoffen wir mal das für MJS die kurze Stilllegung von 1–2 Wochen in Betracht gezogen wird da wir ja erst kürzlich eine Sicherheitsüberprüfung hatten. mfg.meht.
Avatar des Verfassers
MEHT
Verwendung der Nettoerlöse von PRG
Einzelheiten und der voraussichtliche Zeitplan für die beabsichtigte Verwendung des Nettoerlöses sind wie folgt aufgeführt : Beabsichtigte Verwendung des Nettoerlöses Potenzielle Akquisitionen von Goldminenprojekten Beschleunigung der geschäftlichen Expansion des Unternehmens Allgemeines Betriebskapital und andere allgemeine Unternehmenszwecke Gesamt Potenzielle Akquisitionen von Goldminenprojekten Geschätzter Betrag des Nettoerlöses Mio. HK$ (ungefähr) Erwarteter Zeitplan für die Verwendung der Nettoerlöse 231,0 Bis Dezember 2026 115,5 Bis Juli 2027 115,5 Bis Dezember 2027 462,0 Etwa 231 Millionen HK$ der Nettoerlöse werden für potenzielle Akquisitionen von Goldminenprojekten verwendet . Das Unternehmen ist einem hohen geografischen Konzentrationsrisiko ausgesetzt, da sich alle fünf Minen im Bezirk Muping der Stadt Yantai befinden. Vor diesem Hintergrund hat das Unternehmen proaktiv nach Möglichkeiten zum Erwerb von Bergbauaktiva in verschiedenen Ländern gesucht, um ein ausgewogeneres und widerstandsfähigeres Betriebsportfolio zu schaffen, wodurch die Volatilität verringert und der langfristige Shareholder Value gesteigert werden soll. Darüber hinaus sollen die geplanten Akquisitionen die Goldressourcen des Unternehmens stärken, die Produktionskapazität erweitern und die langfristige Rentabilität verbessern, während gleichzeitig die geografische Präsenz diversifiziert wird. Daher benötigt das Unternehmen ausreichende Mittel, um schnell handeln zu können, um Chancen im wettbewerbsintensiven Goldminensektor zu nutzen. Das Unternehmen plant, die Mittel für Goldakquisitionsmöglichkeiten in verschiedenen Rechtsgebieten einzusetzen, was im Einklang mit dem aktuellen strategischen Fokus innerhalb der nächsten 12 Monate steht. Beschleunigung der Geschäftsexpansion des Unternehmens Etwa 115,5 Millionen HK$ des Nettoerlöses werden für die Beschleunigung der Geschäftsexpansion des Unternehmens verwendet. https://persistenceresource.com/wp-content/uploads/2025/10/SUPPLEMENTAL%E5%85%AC%E5%91%8A%E9%85%8D%E5%94%AE.pdf mfg.meht.
Avatar des Verfassers
latino11
Artikel
Auch ein interessanter Artikel. Zijin Mining hat seine Goldminen-Tochter an die HK Börse gebracht. https://www.deraktionaer.de/artikel/aktien/gold-china-ipo-sprengt-saemtliche-erwartungen-20387536.html Da Majestic scheinbar keine ernsthaften Anstalten macht mit seinem Cash ein eigenes Business ausserhalb Chinas aufzubauen. Mein vermutetes(!) Szenario ist, dass Persistence weitere Privatplazierungen macht. Wenn der Anteil von Majestic dann deutlich unter 50% gesunken ist, wird Majestic in Persistence aufgehen und die 100 Mille Cash als quasi Privatplazierung mitbringen. Bis dahin werden wir Dividende bekommen.
Avatar des Verfassers
latino11
Warum sind ASIC Kosten gestiegen
Ich bin faul und hab die MD&A mal von ChatGPT ueberfliegen lassen: Gründe, die explizit genannt werden im MD&A für die Kostensteigerung: Steigerung der Ressourcensteuern (resource taxes). Ausbauarbeit / Expansion (expansion work). Zusätzliche operative Sicherheitsmaßnahmen. Höhere operative Kosten beim neu übernommenen Mujin Gold Project. Majestic erwähnt, dass seit der Akquisition des Mujin-Projekts zusätzliche Kosten aufgefallen sind. Auch erwähnt: Die Produktion war niedriger im Vergleich zum Vorjahr in manchen Bereichen (insbesondere aufgrund von Sicherheitsprüfungen und Maßnahmen zur Hangstabilität) sowie einer Mischung aus Erzqualitäten. ============================ Wenn man die einzelnen Treiber zusammenrechnet, ergibt sich etwa folgendes Szenario: Vorjahr H1 Kostenbasis: ~ US$ 787/oz. Mujin Integration ineffizient: + ~ US$ 150-180 Expansion / Ausbaukosten + Sicherheitsmaßnahmen: + ~ US$ 70-120 Höhere resource taxes: + ~ US$ 40-60 Schlechtere Erzgrade / Output-Probleme: + ~ US$ 50-80 Das summiert auf ungefähr US$ 1.100-1.200/oz, was mit US$ 1.135/oz gut übereinstimmt.
Avatar des Verfassers
Garfield89
Feier

O.k. ausgemacht, die Einladung steht bei > 1,00€ (damit wir auch was zum Feiern haben). Du kannst dann auch noch ein paar supergute Marillenschnäpse am Lagerfeuer dazu trinken. Fahren musst du auch nicht mehr, da wir eine Ferienwohnung im Haus haben. Ich hoffe nur, dass uns MG keinen Strich durch die Rechnung macht und wir uns stattdessen vor Karstadt sitzend mit dem Hut in der Hand treffen. Oder wenn’s aber so mit dem Kurs weiter geht (schleicht), dann gibt’s die Feier erst im Jahr 2022 :-).

Gruß

Garfield

p.s. Wo siehst du eigentlich immer den Kurs in Kanada?

Avatar des Verfassers
Mr. Moneypenny
garfield

Also wenns so läuft, würde ich mich gerne an der Fete beteiligen. Chiemsee ist ne schöne Gegend und von mir auch nur knapp 200 km entfernt. (Sitze ziemlich in der Mitte zwischen Nürnberg und Ingolstadt). Dann sitzen wir nach dem 8. Bier am Lagerfeuer und lachen uns tot über unsere jetzigen Posts.....

Avatar des Verfassers
Garfield89
Fred

Mist, habe ich mir aber schon fast gedacht, dass ich dir das mit dem Flug nach China nicht schmackhaft genug machen kann :-) . Aber wenn das mit MG gut ausgeht (das heisst für mich Kurs >1,00 €), kannst du statt China fliegen gerne zu uns am Chiemsee fahren. Es ist auch sicherlich hier schöner als in Shandong. Da gibt’s dann eine riesen Feier und wir verjubeln einen (meinen) Teil der Kohle ;-)  ;-).   

L.G.

Garfield

Avatar des Verfassers
Mr. Moneypenny
Schau grad Fluch der Karibik

Komisch überall dreht sich alles nur um Gold...... Fehlt nur noch Herr der Ringe..... MEIN SCHAAAAATZ!

Fred, an Deiner Stelle würde ich mir 30.000 € für den Flug und die Unterkunft überweisen lassen. Würde dann für 1000 € nach Malle fliegen und von dort per Online-Banking 29000 € in Majestic investieren. Und dann würde ich mit einem fetten Grinsen das Jahr 2012 auf dem Ballermann verbringen... Hö Hö Hö.

So jetzt mal im Ernst.... Ich denke wenn wir bis Jahresende annähernd an die 20 cad bzw. 16 cent rankommen dürfen wir hochzufrieden sein. Ausser es kommen jetzt wirklich noch Hammernews. Aber das bezweifle ich leider mittlerweile. So long....


Jetzt anmelden und diskutieren Registrieren Login
Zum Thread wechseln

Häufig gestellte Fragen zur Majestic Gold Aktie und zum Majestic Gold Kurs

Der aktuelle Kurs der Majestic Gold Aktie liegt bei 0,06632 €.

Für 1.000€ kann man sich 15.078,41 Majestic Gold Aktien kaufen.

Das Tickersymbol der Majestic Gold Aktie lautet MJGCF.

Die 1 Monats-Performance der Majestic Gold Aktie beträgt aktuell 9,61%.

Die 1 Jahres-Performance der Majestic Gold Aktie beträgt aktuell -32,64%.

Der Aktienkurs der Majestic Gold Aktie liegt aktuell bei 0,06632 EUR. In den letzten 30 Tagen hat die Aktie eine Performance von 9,61% erzielt.
Auf 3 Monate gesehen weist die Aktie von Majestic Gold eine Wertentwicklung von -4,54% aus und über 6 Monate sind es -30,75%.

Das 52-Wochen-Hoch der Majestic Gold Aktie liegt bei 0,16 $.

Das 52-Wochen-Tief der Majestic Gold Aktie liegt bei 0,06 $.

Das Allzeithoch von Majestic Gold liegt bei 1.424,74 $.

Das Allzeittief von Majestic Gold liegt bei 0,01 $.

Die Volatilität der Majestic Gold Aktie liegt derzeit bei 620,96%. Diese Kennzahl zeigt, wie stark der Kurs von Majestic Gold in letzter Zeit schwankte.

Die Marktkapitalisierung beträgt 109,48 Mio. $

Insgesamt sind 1.042,7 Mio Majestic Gold Aktien im Umlauf.

Insider Aktionäre hält +12,812% der Aktien und ist damit Hauptaktionär.

Majestic Gold hat seinen Hauptsitz in Kanada.

Majestic Gold gehört zum Sektor Gold.

Das KGV der Majestic Gold Aktie beträgt 5,39.

Der Jahresumsatz des Geschäftsjahres 2024 von Majestic Gold betrug 89.253.722 CAD.

Ja, Majestic Gold zahlt Dividenden. Zuletzt wurde am 16.09.2025 eine Dividende in Höhe von 0,0072 CAD (0,0044 €) gezahlt.

Zuletzt hat Majestic Gold am 16.09.2025 eine Dividende in Höhe von 0,0072 CAD (0,0044 €) gezahlt.
Dies entspricht einer Dividendenrendite von 0,00%. Die Dividende wird jährlich gezahlt.

Die letzte Dividende von Majestic Gold wurde am 16.09.2025 in Höhe von 0,0072 CAD (0,0044 €) je Aktie ausgeschüttet.
Das ergibt, basierend auf dem aktuellen Kurs, eine Dividendenrendite von 0,00%.

Die Dividende wird jährlich gezahlt.

Der letzte Zahltag der Dividende war am 16.09.2025. Es wurde eine Dividende in Höhe von 0,0072 CAD (0,0044 €) gezahlt.

Um eine Dividende ausgezahlt zu bekommen, muss man die Aktie am Ex-Tag (Ex-Date) im Depot haben.