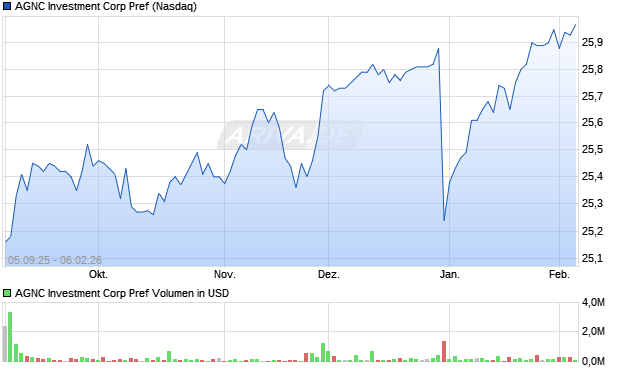
AGNC Investment Corp Pref repräsentiert die bevorzugten Aktien einer börsennotierten Mortgage-REIT-Gruppe, die primär in Agency MBS investiert und Kapitalmarktfinanzierung zur Hebelung des Portfolios nutzt; die Papiere sind ein Instrument zur Kapitalstrukturdiversifikation mit prioritärem Dividendenanspruch gegenüber Stammaktionären und hoher Sensitivität gegenüber Zins- und Liquiditätsbedingungen.
Geschäftsmodell
Das Geschäftsmodell beruht auf dem Arbitrageprinzip zwischen Renditen der gehaltenen Hypothekenwerte und Finanzierungskosten; Kernaktivität ist der Erwerb von agency residential mortgage-backed securities, gepaart mit Leverage über Repurchase Agreements und termingebundenen Derivaten zur Duration- und Spread-Steuerung. Das Ziel ist ein stabiler Net Interest Margin durch aktives Portfolio- und Liability-Management sowie Hedging von Zinsrisiken und prepayment exposure.
Mission
Die Mission besteht in der Generierung wiederkehrender Erträge für Kapitalgeber durch disziplinierten Erwerb von GSE-unterlegten Hypothekenpapieren, optimierte Kapitalstruktur und Risikotransformation von kurzfristen Finanzierungspositionen in längerfristige Kuponerträge, bei gleichzeitiger Aufrechterhaltung von Liquidität und regulatorischer Compliance.
Produkte und Dienstleistungen
Das Produktuniversum umfasst primär festverzinsliche Hypothekeninstrumente sowie strukturierte Handels- und Absicherungsinstrumente. Wichtige Komponenten:
- Agency MBS (Fannie Mae, Freddie Mac, Ginnie Mae)
- Termingeschäfte und Swaps zur Duration- und Spreadsteuerung
- Repo- und Sekundärfinanzierungslösungen
- Bevorzugte Aktien als Finanzierungstranche
l>
Business Units
Operativ gliedert sich das Unternehmen typischerweise in Investment- und Treasury-Funktionen sowie in Kapitalmarkt- und Risikoabteilungen:
- Portfolio Management: Erwerb, Verkauf und Rebalancing von MBS
- Treasury/Financing: Repo- und Sekundärmarktfinanzierung
- Risk & Analytics: Hedging, Modellierung von Prepayment- und Zinsrisiken
- Corporate/Capital: Emissionen von Preferred und anderen Kapitalinstrumenten
l>
Alleinstellungsmerkmale
Die relative Stärke liegt in speziellem Fokus auf Agency MBS mit sehr geringem Kreditrisiko gegenüber Nicht‑Agency-Papieren, kombiniert mit einer etablierten Struktur zur Nutzung kurzfristiger Finanzierungsmärkte und einem Management, das Erfahrung in MBS-Handel und Hedging aufweist. Die Verwendung bevorzugter Aktien als Kapitalinstrument bietet Anlegern ein prioritäres Dividendenrecht und damit eine klar definierte Stellung in der Kapitalstruktur.
Burggräben / Moats
Typische Moats ergeben sich aus:
- Tiefgehender Marktzugang zu Liquiditäts- und Repo-Märkten
- Erfahrung in Zins- und Prepayment-Modellierung
- Skaleneffekte beim Handels- und Hedging-Operationsaufbau
l>Diese Schutzfaktoren sind jedoch sensitiv gegenüber regulatorischen Änderungen, Marktstress und einer Verschlechterung der Finanzierungsbedingungen.
Wettbewerber
Direkte Wettbewerber sind andere Mortgage-REITs und Fixed-Income-Investoren, die in Agency-MBS und gehebelt operieren. Relevante Vergleichsgruppen umfassen sowohl spezialisierte mREITs als auch größere Asset-Manager und Hedgefonds, die in Residential MBS, Repo-Finanzierung und strukturierte Zinsprodukte investieren.
Management und Strategie
Das Management verfolgt eine Strategie der aktiven Duration- und Spreadsteuerung, dynamischer Anpassung des Leverage-Levels und konservativer Liquiditätspuffer. Entscheidungsprozesse sind auf Portfolioeffizienz, Kapitalallokation zwischen Eigen- und Fremdkapitalinstrumenten und Liability-Management ausgerichtet; Governance und Disclosure sind für die Beurteilung von Risikopositionen zentral.
Branche und Regionen
Das Geschäftsmodell agiert in der Schnittmenge von Kapitalmarktfinanzierung und Wohnhypothekenmarkt, primär in den USA, wo GSE-gesicherte Papiere dominieren. Branchentreiber sind Geldpolitik, Zinsstrukturkurve, Prepayment-Verhalten und regulatorische Rahmenbedingungen für Repo- und Beleihungspraxen; regional beschränkte Kreditexponierung reduziert Kreditrisiko, erhöht aber Abhängigkeit von US-Zinsdynamik.
Unternehmensgeschichte
Gegründet in der Folge der Finanzkrise bzw. im Umfeld der Marktneuordnung hypothekenbesicherter Papiere, etablierte sich die Gesellschaft als spezialisierter Investor in Agency-MBS mit wiederholten Kapitalmaßnahmen zur Optimierung der Bilanzstruktur; die Emission von bevorzugten Aktien ist Teil der Finanzierungstransaktionen, um regulatorische Eigenkapitalanforderungen und Liquiditätsziele zu steuern.
Sonstige Besonderheiten
Besondere Merkmale sind die starke Abhängigkeit von Refinanzierungsmärkten und derivative Hedging-Strategien sowie mögliche Call- und Conversion-Klauseln bei Preferred-Issues. Anleger sollten die Dokumentation der bevorzugten Aktien hinsichtlich Dividendenpriorität, Kündigungs- oder Umtauschrechten und Covenants prüfen.
Chancen und Risiken für konservative Anleger
Chancen:
- Attraktive laufende Erträge im Vergleich zu unbesicherten Geldmarktinstrumenten durch Zinsarbitrage
- Prioritäre Dividendenstellung der Preferred-Papiere innerhalb der Kapitalstruktur
- Transparente Exposure zu GSE-gesicherten Hypotheken reduziert Kreditrisiko
l>Risiken: - Hohe Sensitivität gegenüber Zinsniveau und Kurvenbewegungen (Duration- und Convexity‑Risiko)
- Finanzierungs- und Liquiditätsrisiko bei Repo‑Marktstress
- Operationelle Risiken aus Hedging-Strategien und Modelldefinitionen
- Regulatorische Änderungen bei GSEs oder Beleihungspraktiken können Ertragsbasis verändern
l>Aus Sicht eines konservativen Anlegers bleibt maßgeblich die Bewertung der Kapitalstruktur, die Qualität der Hedging-Frameworks und die Stabilität der Refinanzierungsquellen; eine Investmententscheidung erfordert Prüfung der Emissionsbedingungen der Preferred-Anteile und der Risikotoleranz gegenüber Zins- und Liquiditätsereignissen.