Gold und Silber stürzen immer tiefer, doch das ist eine Riesenchance für diese Aktie!
Max Gross
Max Gross
Max Gross verfügt über langjährige Börsenerfahrung, davon fünf Jahre als Redakteur bei einem der führenden Anlegermagazine Deutschlands. Für ARIVA.DE bereitet er Markt- und Unternehmensentwicklungen fundiert, praxisnah und mit klarem Fokus auf Anlageentscheidungen auf. Sein Schwerpunkt liegt auf US-Aktien, Dividendenwerten und Value-Titeln. Ziel seiner Arbeit ist es, Anlegerinnen und Anlegern relevante Informationen, konkrete Investmentideen und belastbare Impulse für den langfristigen Vermögensaufbau zu liefern. Dafür setzt er auf die Kombination aus technischer und fundamentaler Analyse.
Ein starker US-Dollar und steigende Zinserwartungen setzen Edelmetalle unter Druck. Doch das eröffnet Einstiegschancen bei diesem günstigen Minen-Wert.
Für dich zusammengefasst:
Gold fiel um 8 Prozent, Silber sogar um 13 Prozent.
B2Gold will 820.000 bis 920.000 Feinunzen Gold fördern.
Aktie von B2Gold ist mit 7,6 KGV unter Branchendurchschnitt.
Zinsen und US-Dollar belasten: Gold (Goldkurs) und Silber (Silberpreis) im Crash-Modus!
Hinter Gold und Silber liegt trotz anhaltender Notenbankkäufe eine grauenhafte Woche. Während es für Gold um knapp 8 Prozent nach unten ging, stürzte Silber sogar um 13 Prozent ab. Noch größer sind die Abgaben gegenüber dem Vormonat. Hier erlitt Gold Verluste in Höhe von 13 Prozent, während Silber um 27 Prozent regelrecht crashte.
Die hohen Kursverluste sind einerseits die Folge eines erstarkendes US-Dollars sowie andererseits steigender Anleiherenditen und Zinserwartungen. Die führen inzwischen zur Befürchtung, dass es am Markt zu einer Liquiditätskrise kommen könnte. Dementsprechend nehmen Anlegerinnen und Anleger mit, was es hier nach dem Höhenflug zum Jahreswechsel noch an Gewinnen mitzunehmen gibt.
Minen-Aktien unter Druck, Vorzeichenwechsel in der Branche
Auch die Anteile von Minenbetreiber sind durch die Kursverluste am Edelmetallmarkt unter Druck geraten. Der Gold Miners ETF von VanEck hat gegenüber dem Stand vor einem Jahr sein Vorzeichen gewechselt und notiert mit einem Minus von knapp 6 Prozent.
Für die Kursverluste sind vor allem drei großen Namen der Branche, Newmont, Agnico Eagle Mines und Barrick verantwortlich. Nicht besser ist zuletzt Silberproduzenten, wie Pan American Silver oder Hecla Mining ergangen, dementsprechend notiert auch der Global X Silver Miners inzwischen mit einem deutlichen Minus.
Unternehmensmargen dürften noch länger stabil bleiben ...
Insgesamt haben sich Unternehmensanteile aber besser behauptet als die Gold- und Silberpreise. Das hat einen simplen Grund: In der Regel verkaufen Minenbetreiber nicht zu Spot-Markt-Preisen, sondern schließen langfristige Liefervereinbarungen. Damit sind ihre Margen von kurz- und mittelfristigen Schwankungen weniger stark betroffen.
Und da insbesondere Gold noch immer deutlich höher notiert als in den vergangenen Jahren, dürfte die Ertragslage auf absehbar lange Zeit stabil bleiben. Das schafft jetzt fundamentale Einstiegschancen, wie zum Beispiel bei der Aktie von B2Gold, die eine der günstigsten der Branche ist.
... das schafft Einstiegschancen, wie bei B2Gold!
Mit einem Börsenwert von etwa 5,7 Milliarden US-Dollar ist B2Gold ein vergleichsweise leichtgewichtiger Goldförderer. Unterschätzt werden sollte B2Gold allerdings nicht. Für das laufende Geschäftsjahr strebt der Konzern eine Produktion von 820.000 bis 920.000 Feinunzen Gold an. In der Zukunft soll der Ausstoß weiter angehoben werden.
Hierfür strebt B2Gold die Ausweitung seiner Produktion in der neu erschlossenen Goose-Mine in Kanada sowie den Produktionsstart am Standort Gramalote in Kolumbien an. Die Projekterschließung wird finanziert durch stabile Erträge aus den Minen in Mali, Namibia und den Philippinen. Gegenwärtig stammt rund die Hälfte der Produktion aus dem Fekola-Komplex in Mali. Das wurde vom Markt aufgrund der politischen Unsicherheit lange Zeit als Belastungsfaktor wahrgenommen. Doch inzwischen hat B2Gold eine Einigung mit der Regierung in Mali erzielt, was Lizenzen und Gewinnbeteiligung betrifft, woraufhin das Unternehmen seine Explorationstätigkeit sogar verstärkt hat. Das könnte für einen vom Markt bislang nicht antizipierten Wachstumsschub sorgen.
Überzeugende Geschäftsentwicklung
Die vor rund zwei Wochen vom Unternehmen vorgelegten Quartalszahlen fielen zufriedenstellend aus. Das Unternehmen konnte seine Erlöse um 6,8 Prozent auf 836,0 Millionen US-Dollar steigern und die Erwartungen damit um 7,1 Millionen US-Dollar übertreffen. Der bereinigte Gewinn pro Aktie fiel mit 0,14 US-Dollar ebenfalls um 2 Cent höher aus als erwartet. Dadurch erzielte das Unternehmen einen auf die Anteilseignerinnen und -eigner entfallenden Nettogewinn in Höhe von rund 183 Millionen US-Dollar.
Die freien Barmittelzuflüsse beliefen sich auf knapp 48 Millionen US-Dollar nach einem Minus von 83,7 Millionen US-Dollar noch vor einem Jahr. Das zeigt, dass die Investitionen des Unternehmens inzwischen Früchte tragen.
Unternehmensbewertung ausgesprochen günstig
Nach den jüngsten Kursverlusten ist die Aktie für 2026 mit einem Kurs-Gewinn-Verhältnis von 7,6 bewertet. Das liegt um 45 Prozent unter dem Branchendurchschnitt, was das Papier zu einer der gegenwärtig günstigsten Produzentenaktien macht. Gleichzeitig überzeugt das niedrige Kurs-Gewinnwachstumsverhältnis von 0,24 und die Cashflow-Rendite von fast 20 Prozent. Da das Unternehmen trotz seiner Investitionen hervorragend gewirtschaftet hat, ist die Nettoverschuldung mit 249,1 Millionen US-Dollar außerdem sehr überschaubar.
Daraus erfolgt ein niedriger Verschuldungsgrad von 0,15 (gemessen am EBITDA) sowie ein sehr günstiges EV/EBITDA-Verhältnis, das mit 25,3 um 65 Prozent unter dem Wert der Vergleichsgruppe liegt. Insgesamt bestehen so Bewertungsabschläge von 25 bis 65 Prozent gegenüber dem Branchendurchschnitt und rund einem Viertel gegenüber der historischen Norm. Nur die Dividendenrendite fällt mit 1,84 Prozent etwas geringer aus als bei den Konkurrenten (2,16 Prozent).
Schwacher Chart, aber starke Unterstützung
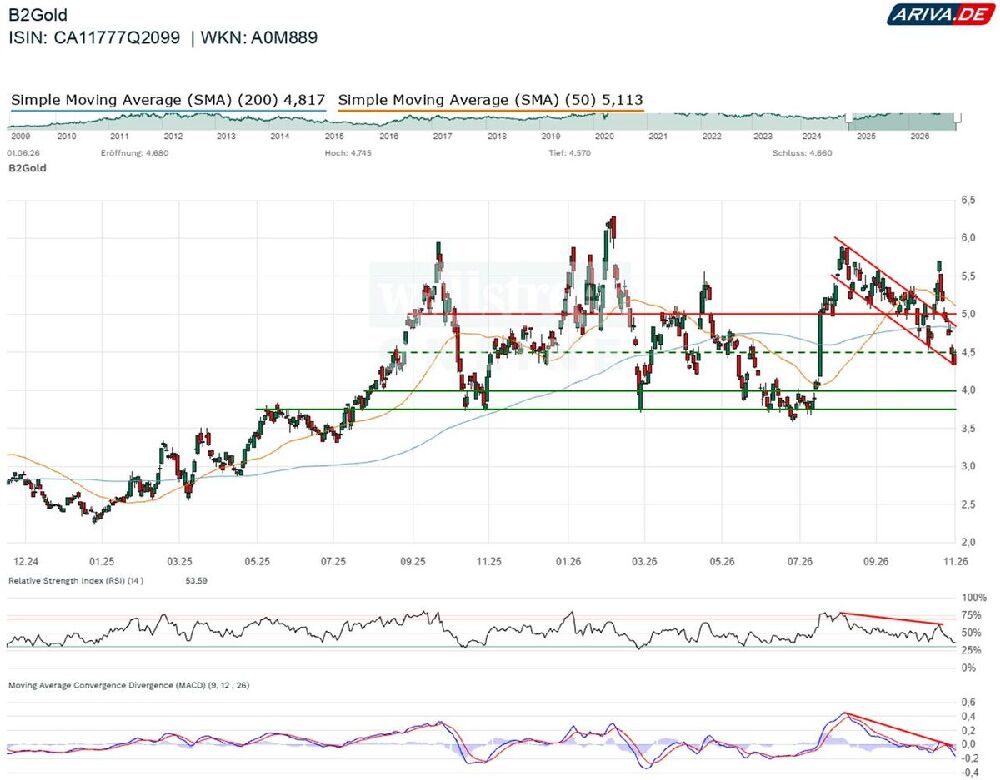
Aus charttechnischer Perspektive ist die Aktie am unteren Ende ihres kurzfristigen Abwärtstrendkanals angekommen. Damit könnte sie vor einen Rebound stehen. Selbst wenn sie nach unten ausbrechen sollte, ist das Abwärtspotenzial aufgrund des Unterstützungsbereiches zwischen 3,80 und 4,00 US-Dollar begrenzt.
Erst wenn dieser nachhaltig (also min. auf Wochenschlusskursbasis) unterschritten wird, hätte die Aktie ein größeres Problem. Zur Oberseite gilt es für neue Kaufsignale die 50- sowie die 200-Tage-Linie zurückzuerobern. Ein Anstieg über 5,10 US-Dollar dürfte für einen Befreiungsschlag und die Wiederaufnahme des übergeordneten Aufwärtstrends sorgen.
Fazit: Top-Einstiegschance auch ohne Goldpreiserholung!
Gold und Silber befinden sich in hartnäckigen Abwärtstrends, die zuletzt zu crashartigen Verkaufslawinen geführt haben. Dadurch wurden auch Produzentenaktie unter Druck gesetzt. Das allerdings hat jetzt eine asymmetrische Einstiegschance geschaffen, denn die von Förderern realisierten Verkaufspreise sind dank langfristiger Lieferverträge stabiler als die Spot-Markt-Preise, was für anhaltend hohe Gewinne sorgen dürfte.
In der Goldbranche sticht dank spannender Explorations- und Minenprojekte sowie einer konkurrenzlos günstigen Bewertung vor allem B2Gold heraus. Das Unternehmen hat zuletzt mit zufriedenstellenden Quartalszahlen und einem klaren Fahrplan für die Zukunft überzeugt. Der Chart ist kurzfristig zwar angeschlagen, bietet aber einen klaren Support. Wer daher bei Edelmetallen zuschlagen möchte, sollte das bevorzugt bei B2Gold tun.
Autor: ARIVA.DE Redaktion/Max Gross
Werbung
Passende Knock-Outs
Strategie
Hebel
Steigender Kurs
Call
5
10
20
Fallender Kurs
Put
5
10
Den Basisprospekt sowie die Endgültigen Bedingungen finden Sie jeweils hier:
DE000NB11S41 ,
DE000NB2QM00 ,
DE000NB3P3Z6 ,
DE000NB76982 ,
DE000NB78E47 . Bitte informieren Sie sich vor Erwerb ausführlich über Funktionsweise und Risiken der Produkte. Bitte beachten Sie auch die weiteren Hinweise zu dieser Werbung.
Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten. Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlagestrategien geeignet.
Hinweis:
ARIVA.DE veröffentlicht in dieser Rubrik Analysen, Kolumnen und Nachrichten aus verschiedenen Quellen.
Die ARIVA.DE AG ist nicht verantwortlich für Inhalte, die erkennbar von Dritten in den „News“-Bereich
dieser Webseite eingestellt worden sind, und macht sich diese nicht zu Eigen. Diese Inhalte sind insbesondere durch
eine entsprechende „von“-Kennzeichnung unterhalb der Artikelüberschrift und/oder durch den Link
„Um den vollständigen Artikel zu lesen, klicken Sie bitte hier.“ erkennbar; verantwortlich für
diese Inhalte ist allein der genannte Dritte.














 Aufrufe: 1419
 Audio
 Teilen


 Werbung










