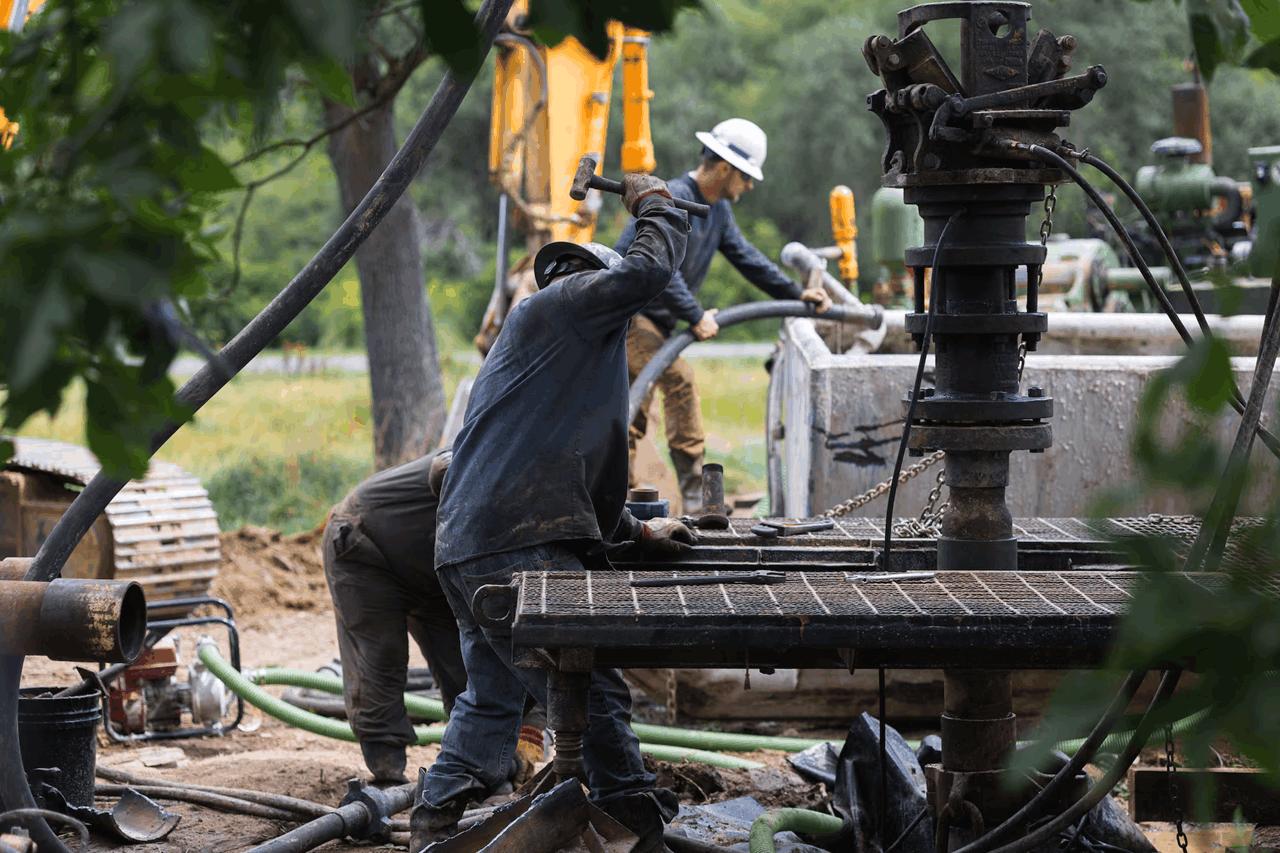
Foto: Arbeiter an einer verwaisten Ölquelle. Quelle: Zefiro Methane Web-Präsentation Juli 2026
Die Klimadebatte bekommt einen neuen Schwerpunkt und Zefiro könnte davon wirtschaftlich profitieren!
Erstellt und veröffentlicht im Auftrag von ZEFIRO Methane Corp.
Ein Milliardenproblem wird zum Wachstumsmotor
Das Problem ist allgegenwärtig und eingängig. Millionen verwaiste Öl- und Gasbohrungen machen die USA zu einem riesigen Sanierungsmarkt – und für Zefiro Methane könnte daraus ein ausgesprochen lukratives Geschäft entstehen. Denn viele dieser stillgelegten Anlagen setzen weiterhin Methan frei, ein Treibhausgas, dessen Klimawirkung über einen Zeitraum von 20 Jahren mehr als 80-mal so stark ist wie die von CO₂. Allein der US-Kongress hat 4,7 Mrd. USD für die Stilllegung verwaister Bohrlöcher bereitgestellt; rund 4 Mrd. USD sollen bis 2031 in entsprechende Programme fließen. In Zefiros Kernregionen wurden bereits etwa 778 Mio. USD an Fördermitteln zugeteilt – ein gewaltiger öffentlicher Nachfragepool, aus dem sich das Unternehmen Aufträge sichern kann. Mit seiner Tochter Plants & Goodwin verfügt Zefiro über mehr als 50 Jahre operative Erfahrung und deckt von der Methanmessung über das fachgerechte Verschließen der Bohrlöcher bis zur Flächenrekultivierung die gesamte Sanierungskette ab. Das Besondere: Zefiro verdient nicht allein am Klimaschutz, sondern an einer konkreten, staatlich und privat finanzierten Dienstleistung mit erheblichem Nachholbedarf. Aus Millionen undichter Bohrlöcher wird ein langfristiger Milliardenmarkt – und Zefiro positioniert sich als spezialisierter Profiteur dieser Entwicklung.
Mehr Maschinen, mehr Märkte, mehr Umsatz: Zefiro schaltet einen Gang höher
Der operative Wachstumsmotor ist derzeit die Integration der übernommenen Ausrüstung von Viking Well Service. Die zusätzlichen fünf Bohranlagen erweitern die Kapazitäten erheblich und eröffnen nach Unternehmensangaben ein jährliches Umsatzpotenzial von bis zu 10 Mio. USD. Wie schnell sich diese Investition bezahlt machen kann, zeigen die ersten Zahlen: Bereits im August und September 2026 erwirtschaftete Viking rund 1,54 Mio. USD Umsatz. Im ersten Quartal des Geschäftsjahres 2027 kamen die neuen Crews erstmals auch in Indiana und Michigan zum Einsatz – ein wichtiger Schritt über die bisherigen Kernmärkte hinaus. Sieben neue Master Service Agreements mit Unternehmenskunden, darunter zwei börsennotierte Rohstoffunternehmen, verbreitern zusätzlich den Zugang zum Privatmarkt; fünf dieser Vereinbarungen haben bereits erste Umsätze generiert.
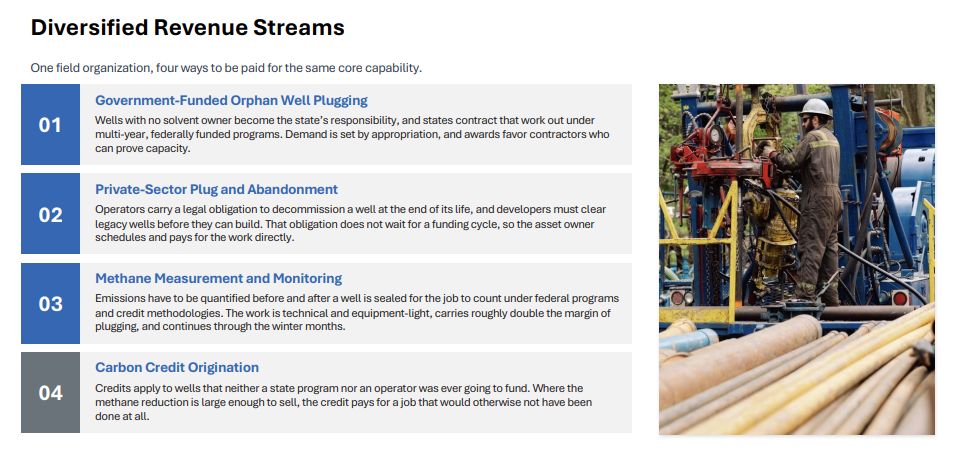
Quelle: ZEFIRO - Unternehmenspräsentation Oktober 2026
Die Quartalszahlen zeigen eine operative Verbesserung
Im ersten Quartal des Geschäftsjahres 2027 erzielte Zefiro einen Umsatz von 12,1 Mio. USD und lag damit 30,7 % über dem Vorquartal. Gegenüber dem Vorjahresquartal blieb der Umsatz nahezu stabil; bereinigt um einen damaligen Verkauf von CO₂-Zertifikaten ergibt sich allerdings ein Plus von 2,8 %. Der Bruttogewinn erreichte 2,5 Mio. USD, die Bruttomarge verbesserte sich gegenüber dem Schlussquartal des Geschäftsjahres 2026 von 18,6 auf 20,4 %. Besonders wichtig ist die Rückkehr des bereinigten EBITDA in den positiven Bereich: Nach einem Minus von 0,6 Mio. USD im Vorquartal standen nun 0,1 Mio. USD zu Buche. Der Nettoverlust verringerte sich zugleich von 2,8 auf 2,4 Mio. USD, eine sequenzielle Verbesserung, der wir nun in jedem Quartal begegnen werden.
Der Blick auf die Kosten zeigt, weshalb die Entwicklung noch nicht als abgeschlossene Trendwende interpretiert werden sollte. Die operativen Aufwendungen stiegen im Quartal auf 4,2 Mio. USD nach 2,8 Mio. USD im Vorjahreszeitraum, wobei rund 0,9 Mio. USD auf nicht zahlungswirksame Effekte wie aktienbasierte Vergütung und Abschreibungen entfielen. Auch der Ausbau der Feldmannschaften, höhere Treibstoffkosten und die Inbetriebnahme zusätzlicher Anlagen belasten zunächst die Kostenbasis. Gleichzeitig verbessert sich die Wirtschaftlichkeit, wenn mehr Bohrgeräte und Crews kontinuierlich im Einsatz sind und sich die fixen Kosten auf ein größeres Auftragsvolumen verteilen. Darin liegt der operative Hebel für die kommenden Quartale: Gelingt es, die Kapazitäten besser auszulasten und die Preisdisziplin beizubehalten, könnte der Bruttogewinn deutlich schneller wachsen als der Umsatz.
Auftragsbestand und Finanzierung schaffen Planungsspielraum
Eine wesentliche Grundlage für den aktuellen Ausbau ist der staatlich finanzierte Auftragsbestand von rund 40 Mio. USD, der sich über einen Zeitraum bis Juni 2029 erstreckt. Darin enthalten sind unter anderem ein Auftrag des Umweltministeriums von Ohio über 19,6 Mio. USD zur Sanierung von rund 200 Bohrlöchern sowie ein weiteres staatlich finanziertes Projekt über 11,5 Mio. USD. Für das zweite Quartal des Geschäftsjahres 2027 erwartet das Unternehmen aus dem staatlichen Auftragsbestand zunächst rund 4,9 Mio. USD an auszuführenden Leistungen, der überwiegende Rest verteilt sich auf die Folgejahre. Hinzu kommen die neuen privaten Rahmenverträge, welche zusätzliche Geschäftsmöglichkeiten eröffnen, allerdings keine garantierten Mindestumsätze darstellen. Zur Finanzierung des Wachstums schloss Zefiro im Oktober 2026 eine Privatplatzierung über 5 Mio. CAD ab – ein wichtiger Liquiditätspuffer für Personal, Betriebsmittel und die Abwicklung der umfangreichen Projektpipeline. Durch mögliche spätere Optionsausübungen bei höheren Kursen erhöht sich dieser Finanzierungsrahmen zusätzlich.
Doppelte Ertragschance: Bohrlochsanierung trifft auf den wachsenden CO₂-Markt
Neben dem klassischen Sanierungsgeschäft könnte künftig ein zweites Erlösmodell an Bedeutung gewinnen: Die Generierung von Methan-Zertifikaten. Zefiro hat an der Entwicklung des neuen Isometric-Protokolls für die Stilllegung verwaister Bohrlöcher mitgewirkt, welches nach Abschluss des Prüfverfahrens eine erneute Zertifikategenerierung ermöglichen könnte. Voraussetzung ist unter anderem, dass die Methanemissionen vor der Sanierung direkt vor Ort gemessen und die dauerhafte Abdichtung später unabhängig überprüft werden. Das Modell soll insbesondere solche Bohrlöcher erfassen, deren Sanierung nicht bereits durch öffentliche Programme vorgesehen ist und ohne zusätzliche Finanzierung voraussichtlich unterbliebe. Damit könnte Zefiro vorhandene Messtechnik, Personal und Anlagen für eine zusätzliche Erlösquelle nutzen, ohne dafür ein völlig neues operatives Geschäft aufbauen zu müssen.
CEO Catherine Flax erklärte: „Zefiro hat gezeigt, dass institutionelle Käufer bereit sind, für Methanreduzierungen aus stillgelegten Bohrlöchern zu zahlen. Wir freuen uns daher, Isometrics Arbeit an einem Protokoll auf der Grundlage direkter Feldmessungen zu unterstützen. Für unsere Anteilseigner ist dies eine zusätzliche Gelegenheit. Carbon Finance wird es uns ermöglichen, verlassene Bohrlöcher zu schließen, die nicht im Rahmen öffentlicher Programme vorgesehen sind und dabei die gleichen Crews und Ausrüstung zu nutzen, die bereits unsere Regierung und unsere Privatkunden bedienen.“
Spezialist für die Stilllegung verwaister Öl- und Gasbohrlöcher in den USA – einem Markt mit einem geschätzten Volumen von 400 bis 600 Mrd. USD in derzeit 18 US-Bundesstaaten
Integriertes Geschäftsmodell kombiniert Bohrlochsanierung, Methanmessung, Umweltservices und die Generierung hochwertiger Carbon Credits
Mehr als 2 Mio. verlassene Öl- und Gasbohrlöcher in den USA schaffen einen langfristigen strukturellen Wachstumsmarkt
Dynamisches Umsatzwachstum mit Erlösen von 12,1 Mio. USD im ersten Quartal des Geschäftsjahres 2026/27 (Plus 30,7 %)
Positive EBITDA-Entwicklung zeigt, dass das operative Geschäft bereits profitabel skaliert werden kann
Strategische Übernahmen erweitern Flotte, Personal und regionale Präsenz und erhöhen die jährliche Umsatzbasis zusätzlich
Nachfrage kommt neben staatlichen Programmen zunehmend von Energie-, Erdgas- und HighTech-Infrastrukturkunden
Methanmessung und zertifizierte Emissionsgutschriften entwickeln sich zu margenstarken Ertragssäulen mit hohem Skalierungspotenzial
Strategische Partnerschaft mit der Well Done Foundation eröffnet Zugang zu Projekten in bis zu 18 US-Bundesstaaten und stärkt die Marktposition nachhaltig
Viking-Akquisition erweitert die Flotte um fünf Rigs und schafft rund 10 Mio. USD zusätzliche jährliche Umsatzkapazität
Neuer 11,5-Millionen-USD-Auftrag mit Laufzeit bis 2029 erhöht die Umsatzvisibilität
Umweltsanierung, Energieinfrastruktur, Methanvermeidung und Emissionsdaten in einem integrierten Geschäftsmodell
Börsenbewertung auf Micro-Cap-Niveau, aber mit Millionen USD im Umsatz
Der Zefiro Investor Day lädt ein
Im Rahmen des International Investment Forums gibt es am Donnerstag, den 19. November einen „ZEFIRO INVESTOR DAY“. CEO Catherine Flax und Senior Vice President Luke Plants stellen sich den Fragen der Analysten und geben einen Ausblick auf 2027. Start ist um 17:00 Uhr CET.
Was möchten Sie Zefiro fragen? Senden Sie Ihre Frage bis zum 18. November 2026 an Markus Nellessen, Leiter Investor Relations bei Apaton Finance: m.nellessen@apaton.com. Wir sammeln alle Fragen und lassen sie während des Investorentags beantworten.
Analysten sehen erhebliches Potenzial
Die Analysten von GBC Research sehen bei Zefiro erhebliches Wachstumspotenzial und trauen dem Unternehmen in den kommenden Geschäftsjahren einen deutlichen Ergebnissprung zu. Ihre Prognosen zeichnen das Bild eines Dienstleisters, der mit zunehmender Flottenauslastung, steigenden Projektvolumina und einer verbesserten Kostenstruktur schrittweise in eine neue Ertragsdimension vorstoßen könnte. Für das Geschäftsjahr 2026/27 kalkuliert GBC mit einem Umsatz von rund 57,9 Mio. USD, einem EBITDA von etwa 10,0 Mio. USD und einem Nettogewinn von rund 4,2 Mio. USD. Damit erwarten die Analysten nicht nur eine Fortsetzung des Umsatzwachstums, sondern vor allem eine kräftige Verbesserung der operativen Profitabilität. Die mittelfristige Perspektive fällt ebenfalls ambitioniert aus: Bis zum Geschäftsjahr 2028/29 soll das EBITDA auf rund 15,0 Mio. USD anwachsen. Das von GBC ausgegebene Kursziel von 1,99 CAD beziehungsweise 1,42 USD unterstreicht diese positive Einschätzung. Ausgehend von dem im Ausgangsbericht zugrunde gelegten Aktienkurs von 0,67 CAD ergibt sich daraus ein beträchtliches rechnerisches Aufwärtspotenzial.
Allerdings sind diese Schätzungen an klare operative Voraussetzungen geknüpft: Zefiro muss den hohen Auftragsbestand planmäßig in Umsatz umwandeln, die zusätzlichen Viking-Kapazitäten konsequent auslasten und zugleich die Bruttomargen verbessern. Die Analysten setzen damit nicht allein auf einen wachsenden Markt, sondern auf den Übergang von einer kapazitätsintensiven Expansionsphase zu einem zunehmend profitablen Geschäftsmodell. Die Prognosen sind dabei als Einschätzung von GBC Research zu verstehen, nicht als gesicherte Unternehmensziele oder garantierte Ergebnisse.
Fazit: Zefiro vor dem Sprung zum skalierbaren Umwelt-Champion
Zefiro Methane gewinnt zunehmend an strategischer Breite und operativer Substanz. Die staatlichen Aufträge im Umfang von rund 40 Mio. USD schaffen eine belastbare Umsatzbasis bis 2029 und erleichtern die langfristige Planung von Personal und Maschinenkapazitäten. Parallel dazu entwickelt sich die Viking-Integration zu einem konkreten Wachstumstreiber: Die zusätzlichen Bohranlagen liefern bereits Erlöse, erschließen neue Regionen und öffnen über sieben Rahmenverträge weitere Türen zu privaten Industriekunden. Auch die finanzielle Entwicklung verdient Beachtung: Mit 12,1 Mio. USD Quartalsumsatz und einem wieder positiven bereinigten EBITDA von 0,1 Mio. USD zeigen sich erste Fortschritte auf dem Weg zur operativen Profitabilität. Darüber hinaus könnte Zefiro mit der geplanten Rückkehr in den Markt für Methan-Zertifikate eine zusätzliche Einnahmesäule etablieren, ohne dafür seine Infrastruktur grundlegend erweitern zu müssen. Die Mitwirkung am Isometric-Protokoll schafft hierfür eine wichtige Voraussetzung, doch stehen die endgültige Verabschiedung und die konkrete Zertifikategenerierung noch aus.
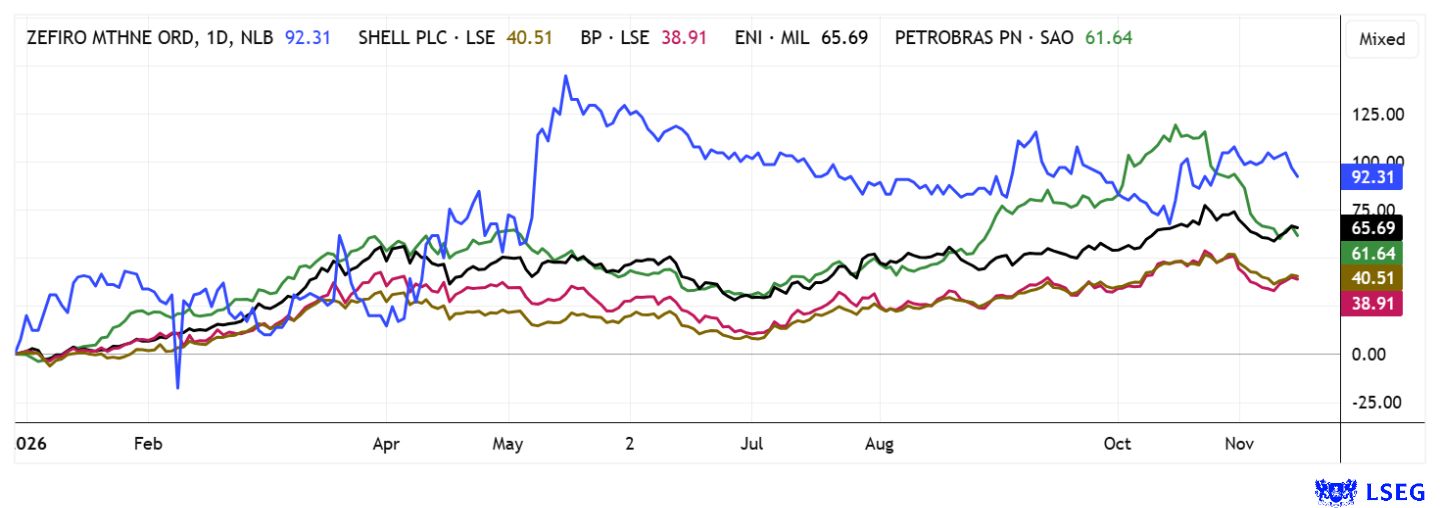
Peergroup-Vergleich seit Jahresanfang 2026. Quelle: LSEG Refinitiv vom 17.11.2026
Ein Vergleich mit großen Öl- und Gaskonzernen verdeutlicht, dass Zefiro sich in einem margenträchtigen Umfeld tummelt. Die Krux: Was andere an Altlasten und verwahrlosten Bohrstellen zurücklassen, füllt die Kassen des Sanierers. Im Renditevergleich 2026 ist die Aktie mit über 92 % Zuwachs der Branchen-Champion. Die Bandbreite der Renditen reicht von 38 % bis 92 %. Insgesamt ist der Sektor im Vergleich zu den großen Indizes im laufenden Jahr herausragend gelaufen.
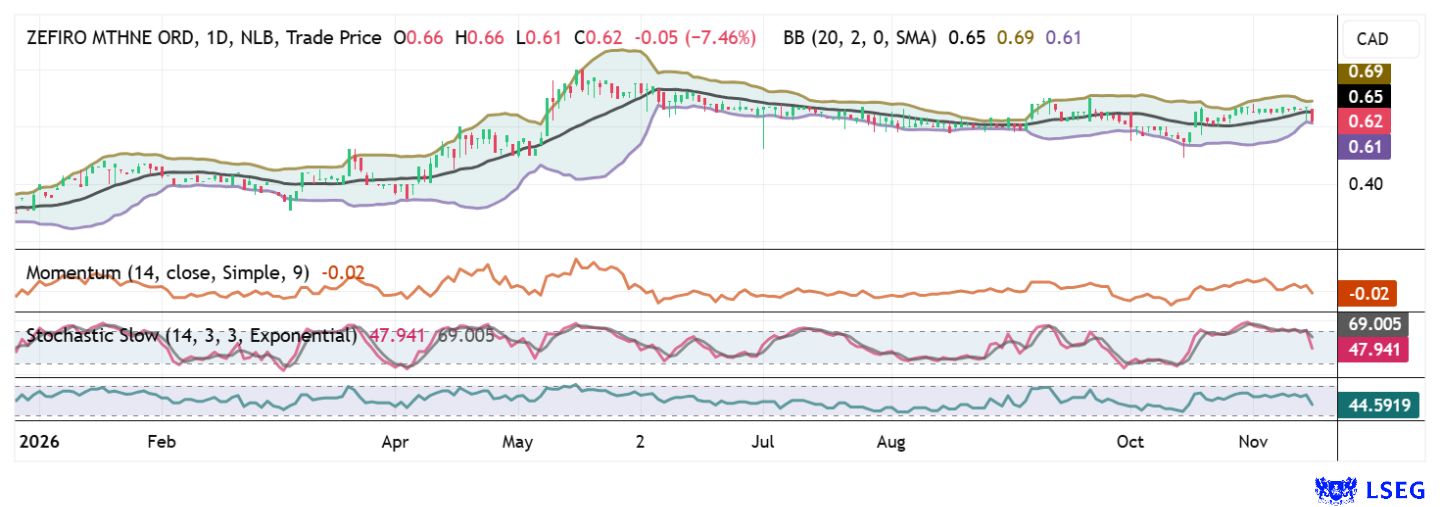
Nach einem langen Seitwärtstrend steht nun die Widerstandslinie bei 0,70 CAD im Raum. Die technischen Indikatoren setzen ihre Konsolidierung derweil noch fort, eine Wende nach oben könnte aber anstehen. Quelle: LSEG Refinitiv vom 17.11.2026
Zefiro hat mit steigenden Quartalsumsätzen, einem wieder positiven bereinigten EBITDA, zusätzlichen Kapazitäten und einem langfristigen Auftragsbestand wichtige Voraussetzungen für die nächste Wachstumsphase geschaffen. Die sequentielle Verbesserung zeigt, dass das Unternehmen die Flotte dauerhaft auslasten kann. Damit verbessert sich das Margenbild und aus der Auftragsfülle werden nachhaltig positive Cashflows entwickelt. Eine schnelle Fortsetzung des Aufwärtstrends seit Herbst 2025 ist wahrscheinlich, insbesondere wenn in Kanada Ende November die „Tax Loss Season“ endet.
IIF-Moderatorin Lyndsay Malchuk im Gespräch mit CEO Catherine Flax über die steigende Bedrohung durch Methan-Emissionen und die weiteren Expansionspläne. Hier geht´s zum Video.
Dieses Video wird aufgrund Ihrer Datenschutzeinstellungen nicht abgespielt. Wenn Sie dieses Video betrachten möchten, geben Sie bitte die Einwilligung, dass wir Ihnen YouTube-Videos anzeigen dürfen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf researchanalyst.com zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.
Nutzungsbedingungen
Die Apaton Finance GmbH ist für die Aussendung der Informationen, die von Dritten bezogen werden, auf die Dienstleistungen Dritter angewiesen. Ebenso ist die Apaton Finance GmbH bei der Versendung von Informationen per E-Mail über das Internet auf die Dienstleistungen Dritter angewiesen. Die Apaton Finance GmbH übernimmt daher keine Gewährleistung für zeitweilige oder dauerhafte Unterbrechungen des E-Mail-Informationsdienstes.
Die von der Apaton Finance GmbH veröffentlichten und versandten Informationen entstammen unterschiedlichen Quellen. Die Apaton Finance GmbH übernimmt keinerlei Gewährleistung für die Aktualität, Richtigkeit, Vollständigkeit oder Pünktlichkeit der genannten und versandten Informationen. Die Vervielfältigung von Informationen, Daten oder Material, einschließlich Bewertungen in jeglicher Form ist verboten außer mit vorheriger schriftlicher Genehmigung.
Die Apaton Finance GmbH ihre verbundenen Unternehmen und Lieferanten ("Inhaltsanbieter") garantieren nicht für die Richtigkeit, Angemessenheit, Vollständigkeit, Aktualität oder Verfügbarkeit von Inhalte und sind nicht verantwortlich für Fehler oder Auslassungen (fahrlässig oder anderweitig), unabhängig von der oder für die Ergebnisse, die durch die Nutzung dieser Inhalte erzielt werden.
In keinem Fall haften die Inhaltsanbieter für Schäden, Kosten, Ausgaben, Rechtskosten oder Verluste (einschließlich entgangenem Einkommen oder entgangenem Gewinn und Opportunitätskosten) im Zusammenhang mit der Nutzung der Inhalte. Ein Verweis auf eine bestimmte Anlage oder Wertpapier, ein Rating oder eine Bemerkung zu einer Anlage, die Teil des Inhalts ist, stellt keine Empfehlung, eine solche Anlage oder ein solches Wertpapier zu kaufen, zu verkaufen oder zu halten, betrifft nicht die Eignung einer Anlage oder eines Wertpapiers und sollte nicht als Anlageberatung angesehen werden. Kreditratings sind Meinungsäußerungen, Meinungen und sind keine Tatsachenaussagen.
Die genannten und versandten Informationen stellen insofern keine Anlageberatung, Empfehlung oder Aufforderung zum Kauf oder Verkauf der jeweiligen Wertpapiere, Indizes, Derivate oder Geldmarktinstrumente dar. Der Benutzer erkennt an, dass der Apaton Finance GmbH mit den Portal- und E-Mail-Informationsdiensten keine Anlageberatung im Hinblick auf den Erwerb oder die Veräußerung von Wertpapieren, Indizes, Derivaten oder Geldmarktinstrumenten leistet.
Die Apaton Finance GmbH haftet nicht für mittelbare Schäden, insbesondere nicht für entgangenen Gewinn, die durch die Benutzung der Informationsdienste der Apaton Finance GmbH entstehen.
Die Apaton Finance GmbH behält sich das Recht vor, die Informationsdienste durch neue Angebote oder Zahlungsmöglichkeiten zu erweitern oder zu verändern, sowie die Informationsdienste einzuschränken oder ganz oder teilweise einzustellen.
Vorstehende Haftungsbeschränkungen gelten nicht, sofern die Haftung für den Schaden aufgrund einer grobfahrlässigen oder vorsätzlichen Vertragsverletzung der Apaton Finance GmbH, ihrer gesetzlichen Vertreter oder ihrer Erfüllungsgehilfen oder auf arglistigem Verschweigen eines Mangels oder Fehlen einer zugesicherten Eigenschaft beruht. Ausgenommen von der Beschränkung ist ferner die Haftung für Verletzungen des Körpers, der Gesundheit oder des Lebens.
Impressum
Informationen gem. § 5 Telemediengesetz und § 55 Abs. 1 Rundfunkstaaatsvertrag (RStV) Die Seite www.researchanalyst.com wird bereitgestellt durch die Apaton Finance GmbH. Anschrift: Apaton Finance GmbH Ellernstr. 34 30175 Hannover Deutschland/Germany Tel.: +49 / 511 / 6768-731 Fax: +49 / 511 / 6768-730 Kontakt per E-Mail: office[at]apaton-finance.de Geschäftsführer: Mario Hose USt.-IdNr. DE258728914 Handelsregister: Amtsgericht Hannover, HRB 202654, Sitz der Gesellschaft: Hannover Verantwortlich für den Inhalt: (verantwortlich i.S.d. § 55 Abs. 2 RStV) Redaktion: Mario Hose (Leitung) Stefan Feulner Nico Popp André Will-Laudien Carsten Mainitz Juliane Zielonka Apaton Finance GmbH Mario Hose, Managing Director Ellernstr. 34 30175 Hannover Deutschland/Germany Tel.: +49 / 511 / 6768-731 Fax: +49 / 511 / 6768-730 Die o.g. Verantwortlichkeiten gelten für die Seite www.researchanalyst.com. Für weitere Portale/Portalangebote der Apaton Finance GmbH bestehen gesonderte Regelungen. Den Verantwortlichen für den Inhalt dieser Angebote können Sie dem jeweiligen Impressum entnehmen.
Die Inhalte sind urheberrechtlich, als wesentliche Teile von Datenbanken oder als sonstige gewerbliche Schutzrechte geschützt. Alle Rechte vorbehalten.
Insbesondere dürfen Nachdrucke, öffentliches Zugänglichmachen, insbesondere durch Aufnahme in fremde Internetangebote und Online-Dienste sowie Vervielfältigungen auf Datenträger aller Art, z.B. CD-ROM, DVD-ROM usw., auch auszugsweise, nur nach vorheriger schriftlicher Zustimmung durch die Apaton Finance GmbH erfolgen. Die Modifikation, Reproduktion oder Verwendung der Inhalte ganz oder teilweise ohne schriftliche Genehmigung durch die Betreiberin ist untersagt. Das automatische Abrufen oder Auslesen (Ausparsen) der von der Apaton Finance GmbH zur Verfügung gestellten Informationen ist nur mit schriftlicher Genehmigung der Apaton Finance GmbH erlaubt. Die Apaton Finance GmbH haftet nicht für unverlangt übermittelte Fotos, Inhalte, Manuskripte etc. Für Inhalte von Webseiten, auf die durch einen Link verwiesen wird und Inhalte, die ausdrücklich z.B. mittels Urhebervermerk oder entsprechendes Branding als fremde Inhalte gekennzeichnet sind, übernimmt die Apaton Finance GmbH keine Haftung.
Hinweis:
ARIVA.DE veröffentlicht in dieser Rubrik Analysen, Kolumnen und Nachrichten aus verschiedenen Quellen.
Die ARIVA.DE AG ist nicht verantwortlich für Inhalte, die erkennbar von Dritten in den „News“-Bereich
dieser Webseite eingestellt worden sind, und macht sich diese nicht zu Eigen. Diese Inhalte sind insbesondere durch
eine entsprechende „von“-Kennzeichnung unterhalb der Artikelüberschrift und/oder durch den Link
„Um den vollständigen Artikel zu lesen, klicken Sie bitte hier.“ erkennbar; verantwortlich für
diese Inhalte ist allein der genannte Dritte.










 Aufrufe: 89
 Audio
 Teilen