Almonty Industries startet mit der Sangdong-Mine in Südkorea die kommerzielle Wolframproduktion. Jetzt muss der Produktionshochlauf zeigen, ob aus der starken Rohstoffstory auch nachhaltig Umsatz und Cashflow entstehen.
Bei Almonty Industries wird es jetzt richtig spannend. Die Sangdong-Wolframmine in Südkorea hat einen entscheidenden Schritt gemacht: Nach der endgültigen Betriebsgenehmigung für die Aufbereitungs- und Brechanlagen wurden inzwischen die ersten verkaufsfähigen Mengen Wolframkonzentrat produziert. Eine erste Charge ist bereits hergestellt und für den Versand vorbereitet.
Sangdong ist damit offiziell in die kommerzielle Produktionsphase gestartet. Jetzt beginnt die entscheidende Phase des Produktionshochlaufs.
Für Almonty ist das ein gewaltiger Meilenstein. In Sangdong wurde zuletzt 1993 Wolfram produziert. Nach 33 Jahren läuft die Mine nun wieder an. Und das Timing ist durchaus interessant: Der Wolframmarkt ist angespannt, während China seine Exportkontrollen weiter verschärft hat. Gleichzeitig liegen die Preise für Wolframkonzentrat laut Fastmarkets inzwischen bei rund 2.500 bis 2.800 US-Dollar je MTU. Zu Jahresbeginn waren es noch etwa 750 bis 850 US-Dollar.
Das Umfeld für Almonty hat sich also erheblich verbessert. Entscheidend ist jetzt allerdings, ob das Unternehmen die hohen Wolframpreise auch in tatsächliche Produktion und vor allem in Cashflow umsetzen kann.
Bei der Vermarktung ist Almonty bereits ein gutes Stück weiter. Mehr als 90 Prozent der geplanten Phase-I-Produktion sind über einen langfristigen Abnahmevertrag mit Global Tungsten & Powders aus der Plansee-Gruppe abgesichert. Der Vertrag wurde im Juli auf 21 Jahre verlängert und umfasst insgesamt 4,41 Millionen MTU. Nach dem Hochfahren der Produktion sind mindestens 210.000 MTU pro Jahr vorgesehen.
Mit Sandvik kommt bereits der nächste Baustein hinzu. Für die Wiederaufbereitung der alten Tailings aus Los Santos in Spanien wurde ein langfristiger Take-or-Pay-Abnahmevertrag vereinbart. Für Almonty könnte sich hier ein vergleichsweise kapitalarmer Weg zurück in die Produktion bei Los Santos eröffnen.
Auch von Analystenseite bleibt die Story interessant. Sphene Capital hat am 28. September die Kaufempfehlung bestätigt und ein Kursziel von 26,40 US-Dollar genannt. Wichtig dabei: Das ist eine Analysteneinschätzung und natürlich kein Kursversprechen.
Für mich hat sich der Investmentcase an einem entscheidenden Punkt verändert. Almonty ist nicht mehr nur die Wette auf eine zukünftige Wolframmine – Sangdong produziert jetzt tatsächlich.
Ab sofort geht es deshalb weniger um die Frage, ob die Mine irgendwann in Betrieb geht. Entscheidend sind die Geschwindigkeit des Hochlaufs, die tatsächlichen Produktionsmengen und der daraus entstehende Cashflow.
Genau hier liegt allerdings auch das Risiko. Die kommerzielle Produktion ist gestartet, der Weg zu einem stabilen Betrieb auf dem geplanten Niveau ist aber noch nicht abgeschlossen. Gleichzeitig ist die Aktie nach der bisherigen Rallye mit deutlich höheren Erwartungen unterwegs.
Fundamental liefert Almonty inzwischen einige starke Argumente. Jetzt muss das Unternehmen zeigen, dass sich diese Story auch im laufenden Betrieb bestätigen lässt.
Und genau deshalb wird es charttechnisch interessant: Kann die Aktie den Rückenwind aus dem Produktionsstart aufnehmen und den nächsten Anlauf nach oben starten – oder braucht der Markt zunächst weitere Beweise für einen erfolgreichen Produktionshochlauf?
Schauen wir deshalb jetzt auf die entscheidenden Marken.
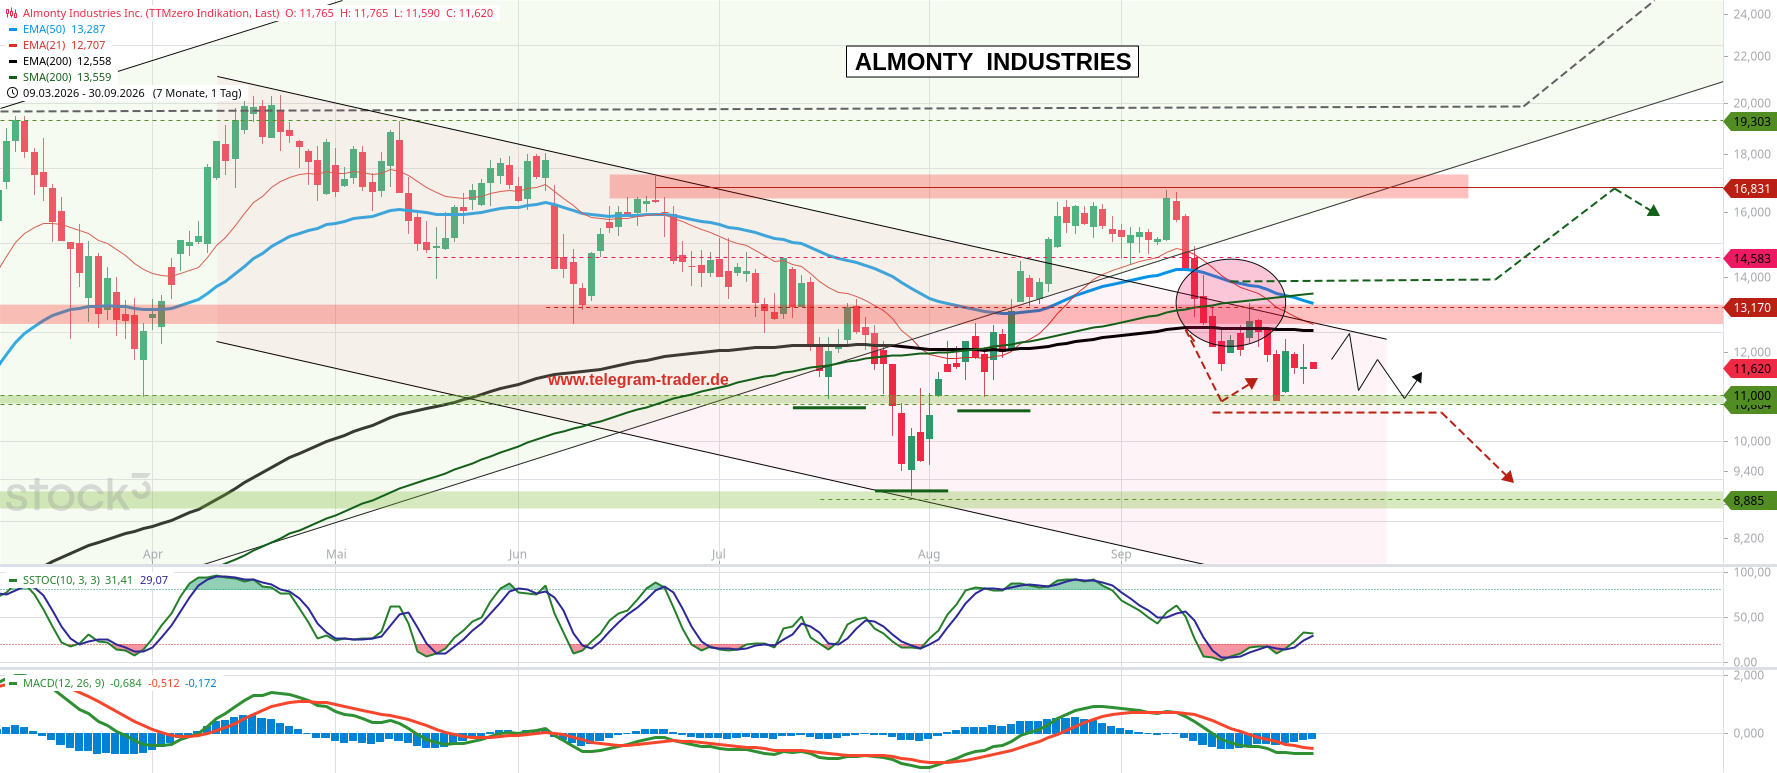
Seit unserem letzten Chart-Update konnte sich Almonty nicht über den Widerstandsbereich zwischen 13 und 13,20 Dollar sowie die gleitenden 200-Tage-Linien hocharbeiten. Die Aktie verharrt damit weiterhin unter den großen und wichtigen gleitenden Durchschnitten. Und selbst mit den guten News heute kann die Aktie nicht entscheidend zulegen.
Ich befürchte daher, dass ein weiterer Test der Zone um 11 Dollar oder sogar knapp darunter bei 10,80 Dollar bevorsteht. Im Erstkontakt hat diese Unterstützung auf jeden Fall gehalten. Entscheidend wird jetzt, wenn der Aktienkurs zum zweiten oder sogar dritten Mal unter Druck kommt, ob diese Marke tatsächlich eine belastbare Unterstützung bietet oder ob wir mit einem Durchbruch in Richtung 10 Dollar rechnen müssen, im schlimmsten Fall sogar bis 9,25 Dollar.
Für eine deutliche Aufhellung des Chartbildes muss Almonty über die Marke von 13,50 Dollar klettern. Erst dann könnte die Aktie wieder Kursmarken im Bereich von 16,80 Dollar ins Visier nehmen. Das wird allerdings noch ein harter Weg.
Herbst-Sale 26
Nur für kurze Zeit ist der Kanal vom Telegram Trader für Neukunden geöffnet. Profitieren Sie von 20 Prozent auf alle Laufzeiten mit dem Code: AWSX20 Dieses Angebot ist nur begrenzte Zeit erhältlich, danach schließt der Kanal wieder für Neubuchungen.
Link: Telegram-Trader.de









 Aufrufe: 565
 Audio
 Teilen












