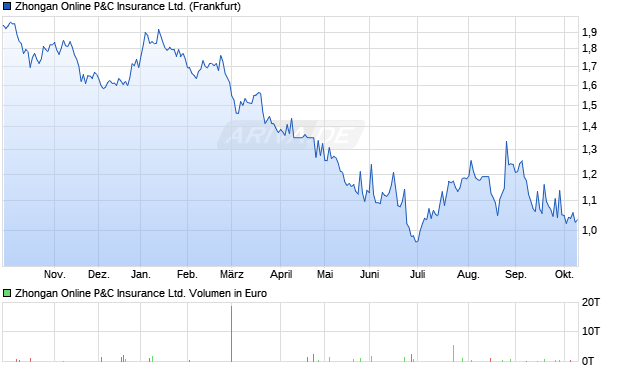
Zhongan Online P&C Insurance Ltd. ist ein auf digitale Sach- und Unfallversicherungen spezialisiertes InsurTech-Unternehmen mit Fokus auf den chinesischen Online-Markt. Das Unternehmen verbindet klassische Versicherungslogik mit datengetriebenen Plattformstrategien und positioniert sich als Technologie-orientierter Risikoträger. Kern des Geschäftsmodells ist die vollständig digitale Zeichnung, Verwaltung und Schadensabwicklung von Mikro- und Spezialpolicen, die über Partnerplattformen, eigene Portale und mobile Anwendungen vertrieben werden. Für erfahrene Anleger ist Zhongan damit ein Proxy auf die strukturelle Transformation des chinesischen Versicherungssektors hin zu Embedded Insurance und KI-gestütztem Underwriting, jedoch mit den entsprechenden technologischen, regulatorischen und wettbewerblichen Risiken.
Geschäftsmodell und Wertschöpfungskette
Zhongan Online P&C Insurance agiert als lizenzierter Erstversicherer mit technologischem Schwerpunkt. Die Wertschöpfungskette umfasst Underwriting, Pricing, Produktdesign, digitale Distribution, Policenverwaltung und Claims-Management auf einer proprietären Cloud-Plattform. Dabei setzt das Unternehmen auf hochgradig skalierbare IT-Architektur, modulare API-Schnittstellen und Echtzeit-Datenanalyse. Ein wesentlicher Teil des Neugeschäfts entsteht in Kooperation mit großen Internet-Ökosystemen, in die Versicherungsprodukte als Embedded Insurance integriert werden. Die Monetarisierung erfolgt überwiegend über Risikoprämien, Service-Fees und Technologie-Services. Zhongan nutzt datenbasierte Scoring-Modelle, um Risiken granular zu segmentieren, Laufzeiten zu verkürzen und Produkte mit sehr kleinem Ticket-Volumen profitabel anzubieten. Im Gegensatz zu traditionellen Versicherern liegt der operative Schwerpunkt weniger auf physischen Vertriebsnetzen und mehr auf Plattformintegration, Algorithmen und automatisierten Workflows.
Mission und strategische Zielsetzung
Die Mission von Zhongan lässt sich als Digitalisierung und Demokratisierung von Versicherungsschutz in China beschreiben. Das Unternehmen will Versicherungslösungen dort verfügbar machen, wo digitale Nutzer ohnehin Transaktionen durchführen, und damit Versorgungslücken schließen, die von klassischen Versicherern aus Kosten- und Prozessgründen bisher wenig adressiert werden. Strategisch zielt Zhongan darauf ab, eine führende Rolle im chinesischen Online-Versicherungssegment einzunehmen, gleichzeitig als Technologieanbieter in Partnerökosysteme vorzudringen und datenbasierte Risikoexpertise aufzubauen. Die Mission verbindet Elemente von Finanzinklusion, effizienter Risikoallokation und technologischer Disruption, wobei die Umsetzung stark von regulatorischer Akzeptanz und der weiteren Entwicklung des chinesischen Digitalmarkts abhängt.
Produkte und Dienstleistungen
Das Produktportfolio umfasst ein breites Spektrum an Sach- und Unfallversicherungen mit digitalem Fokus. Zu den Kernbereichen zählen:
- kurzlaufende Konsumentenversicherungen rund um E-Commerce-Transaktionen, Retouren, Versandrisiken und Garantieverlängerungen
- Gesundheits- und Lifestyle-Produkte, darunter digitale Kranken-Zusatzversicherungen, Online-Arztservices und telemedizinisch flankierte Tarife
- Kfz-nahe Policen und Mobilitätsprodukte, inklusive nutzungsbasierter Komponenten und serviceorientierter Zusatzdeckungen
- Reise- und Eventversicherungen, die direkt in Buchungsprozesse auf Online-Plattformen eingebettet sind
- Kreditbezogene Versicherungen und Payment-bezogene Policen für Online-Finanzdienstleistungen
l>Neben klassischen Versicherungsprodukten bietet Zhongan technologieorientierte Services wie Risiko-Modelle, Plattformlösungen und digitale Schadensabwicklung für Partner an. Die Produkte zeichnen sich durch hohe Granularität, kurze Laufzeiten und eine starke Ausrichtung auf spezifische Online-Nutzungsszenarien aus.
Business Units und Plattformarchitektur
Zhongan strukturiert sein Geschäft typischerweise entlang thematischer Segmente, die sich an Kundenbedürfnissen und Partnerökosystemen orientieren. Dabei lassen sich grob mehrere Geschäftssäulen unterscheiden:
- Consumer-E-Commerce-Versicherungen, die eng mit großen Online-Marktplätzen, Payment-Anbietern und Logistikplattformen verzahnt sind
- Gesundheits- und MedTech-orientierte Einheiten, die digitale Gesundheitsservices mit Versicherungsschutz kombinieren
- Automobil- und Mobilitätslösungen rund um Fahrzeugnutzung, Telematik und urbanen Verkehr
- Technologie- und Plattformservices, die Infrastruktur und Tools für Drittpartner bereitstellen
l>Die zugrunde liegende Plattformarchitektur stützt sich auf Cloud-Computing, Microservices, Data Analytics und KI-gestütztes Underwriting. Diese Struktur ermöglicht eine schnelle Produktentwicklung, A/B-Tests im Live-Betrieb und die Anpassung an heterogene Partneranforderungen. Gleichzeitig erhöht sie die Abhängigkeit von stabilen IT-Systemen und qualifiziertem Technologiepersonal.
Alleinstellungsmerkmale und Burggräben
Zhongan verfügt im chinesischen Markt über mehrere potenzielle Alleinstellungsmerkmale. Zentrale Differenzierungsfaktoren sind die frühe Spezialisierung auf digitale Policen, die Konzentration auf Mikroversicherungen und die tiefe Integration in große Internet-Plattformen. Die Kombination aus Versichererlizenz, Technologie-Stack und datengetriebener Produktentwicklung bildet einen potenziellen
Moat, der sich aus folgenden Elementen speist:
- Datenvorsprung bei kleinvolumigen Online-Risiken, die durch Millionen von Transaktionen entstehen
- Skaleneffekte in IT-Infrastruktur und Prozessautomatisierung, die die Grenzkosten pro Police senken
- hohe Wechselkosten für Plattformpartner, sobald die Integration mit APIs, Workflows und User-Interfaces etabliert ist
- Markenwahrnehmung als spezialisierter Online-Versicherer innerhalb bestimmter Digital-Communities
l>Dieser Burggraben ist jedoch weniger stabil als bei traditionellen Versicherern mit starken Offline-Vertriebsnetzen, da technologische Vorteile potenziell schneller erodieren können und Plattformpartner die Verhandlungsmacht besitzen, Konditionen anzupassen oder Anbieter zu wechseln.
Wettbewerbsumfeld und Vergleichsgruppe
Zhongan agiert in einem intensiv umkämpften Markt zwischen etablierten Versicherungsgruppen, Big-Tech-Konzernen und InsurTech-Start-ups. Auf der einen Seite stehen große chinesische Versicherer mit zunehmender Digitalisierungsstrategie, auf der anderen Seite internetzentrierte Anbieter, die Versicherungen als Ergänzung zu E-Commerce, Payment oder Mobility-Diensten integrieren. International lässt sich Zhongan funktional mit InsurTech-Plattformen und digitalen Schaden- und Unfallversicherern vergleichen, wobei die Einbettung in das spezifische chinesische Internetökosystem und der starke Fokus auf Mikroversicherungen charakteristisch sind. Der Wettbewerb erfolgt nicht nur über Preis und Produkt, sondern insbesondere über Datenzugang, Nutzerfrequenz, User Experience und die Tiefe der Integration in Plattformprozesse. Für konservative Anleger ist relevant, dass Markteintrittsbarrieren im Technologiebereich geringer sein können als im traditionellen Agenturvertrieb, wodurch Margendruck und Zyklizität im Wettbewerb zunehmen.
Management, Governance und Strategie
Das Managementteam von Zhongan vereint Profile aus Versicherungswirtschaft, Internetwirtschaft und Technologieentwicklung. Die Unternehmensführung verfolgt eine Strategie, die digitale Skalierung, Produktexperimentation und Kooperation mit großen Online-Plattformen kombiniert. Kernelemente der strategischen Agenda sind:
- Ausbau der eigenen Technologieplattform und intensivere Nutzung von künstlicher Intelligenz im Underwriting und Claims-Management
- Vertiefung bestehender Partnerschaften im chinesischen Internetökosystem und selektiver Aufbau neuer Kooperationen
- Fokussierung auf profitable Segmente und Optimierung der Schaden-Kosten-Quote durch datengetriebene Steuerung
- schrittweise internationale Ausrichtung von Technologie- und Serviceangeboten, wo regulatorisch möglich
l>Für Anleger ist die Governance-Struktur eines technologiegetriebenen Finanzunternehmens im chinesischen Rechtsrahmen besonders relevant. Wesentliche strategische Entscheidungen hängen von der Fähigkeit des Managements ab, regulatorische Entwicklungen frühzeitig zu antizipieren und gleichzeitig Wachstumsinitiativen diszipliniert zu steuern.
Unternehmensgeschichte und Entwicklung
Zhongan wurde in China als erster rein digital ausgerichteter Sach- und Unfallversicherer gegründet und erhielt früh eine offizielle Versichererlizenz für Online-Geschäft. Die Gründungsphase war geprägt von der Unterstützung prominenter Internet- und Finanzakteure, die das Modell eines vollständig digitalen Risikoträgers etablierten. In den Folgejahren entwickelte sich das Unternehmen von der Fokussierung auf einzelne E-Commerce-bezogene Policen hin zu einem diversifizierten Anbieter von Online-Versicherungen mit mehreren Produktlinien. Ein wesentlicher Meilenstein war der Börsengang in Hongkong, durch den Zhongan Zugang zu internationalem Kapital erhielt und seine Visibilität im globalen InsurTech-Segment erhöhte. Die strategische Weiterentwicklung umfasst seither den Ausbau der Technologieplattform, den Eintritt in neue Mikroversicherungsnischen und den Aufbau von Gesundheits- und Serviceangeboten. Inzwischen ist Zhongan fest in der chinesischen Digitalökonomie verankert, bleibt jedoch in einem sich schnell wandelnden Umfeld tätig.
Branchen- und Regionalanalyse
Zhongan ist im chinesischen Versicherungsmarkt aktiv, der sich durch unterdurchschnittliche Versicherungsdichte im internationalen Vergleich und gleichzeitig überdurchschnittliches Wachstumspotenzial auszeichnet. Die Branchenstruktur verändert sich durch Digitalisierung, Konsolidierung und die zunehmende Rolle staatlicher Regulatorik. In der Region wirken mehrere Strukturtrends:
- schnell steigende Internet- und Smartphone-Penetration, insbesondere in urbanen Räumen
- Wachstum des E-Commerce, digitaler Zahlungsdienste und On-Demand-Services, die neue Risikoprofile erzeugen
- regulatorische Initiativen zur Stabilisierung des Finanzsystems, zum Verbraucherschutz und zur Kontrolle datenbasierter Geschäftsmodelle
- zunehmende Bedeutung von Gesundheits- und Altersvorsorgeprodukten angesichts demografischer Verschiebungen
l>Für Online-Versicherer wie Zhongan eröffnen diese Faktoren Chancen auf strukturelles Wachstum und neue Produktkategorien. Gleichzeitig führt die Konzentration auf den chinesischen Markt zu einem erhöhten Klumpenrisiko im Hinblick auf Regulatorik, Konjunktur und geopolitische Spannungen. Aus konservativer Anlegerperspektive stellt die regionale Fokussierung sowohl einen Wachstumstreiber als auch eine potenzielle Volatilitätsquelle dar.
Besonderheiten des Geschäftsmodells
Eine Besonderheit von Zhongan ist die starke Ausrichtung auf sehr kurzlaufende, transaktionsnahe Mikroversicherungen mit hohen Stückzahlen, aber geringen Prämien pro Vertrag. Das erfordert extreme Prozessautomatisierung, robuste IT-Systeme und präzise Datenmodelle. Darüber hinaus agiert das Unternehmen als Bindeglied zwischen digitalen Konsumentenökosystemen und der regulierten Versicherungsindustrie. Weitere Besonderheiten sind:
- Fokus auf nutzerzentrierte Produktgestaltung und Integration in User Journeys statt klassischer Policenberatung
- Nutzung von Echtzeitdaten aus E-Commerce, Payment und Mobilität zur Risikobewertung
- Experimentierfreudige Produktentwicklung mit iterativen Anpassungen an Kundenverhalten und Schadenverlauf
- Potenzial, Technologie-Komponenten auch Dritten als InsurTech-Plattform bereitzustellen
l>Diese Charakteristika unterscheiden Zhongan von traditionellen Sach- und Unfallversicherern, erhöhen jedoch die Komplexität des Geschäftsmodells und die Abhängigkeit von digitalen Ökosystemen.
Chancen für langfristig orientierte, konservative Anleger
Für konservative Anleger ergeben sich mehrere strukturelle Chancen, ohne dass daraus eine Empfehlung abgeleitet werden soll. Zu den potenziellen positiven Faktoren zählen:
- Partizipation an der Digitalisierung des chinesischen Versicherungsmarkts, der noch Entwicklungspotenzial in der Versicherungsdichte bietet
- Skalierbarkeit des Plattformmodells, das bei erfolgreichem Kostenmanagement steigende Margen ermöglichen kann
- Datengetriebene Produktentwicklung, die bei verantwortungsvollem Einsatz zu besserer Risikoselektion und stabileren Schadenquoten führen könnte
- Mögliche Ausweitung von Technologie- und Serviceangeboten über das reine Versicherungsgeschäft hinaus
l>Für konservative Anleger kann Zhongan damit als spekulativer Baustein im Rahmen eines ansonsten defensiv ausgerichteten Portfolios betrachtet werden, sofern man bewusst auf die Wachstumsstory digitaler Versicherungen in China setzt und starke Kursschwankungen in Kauf nimmt.
Risiken und zentrale Unsicherheiten
Dem Chancenprofil stehen substanzielle Risiken gegenüber, die insbesondere für risikoscheue Investoren von Bedeutung sind:
- Regulatorisches Risiko im chinesischen Finanz- und Technologiebereich, einschließlich möglicher Eingriffe in Datennutzung, Produktgestaltung und Kapitalanforderungen
- Wettbewerbsdruck durch etablierte Versicherungsgruppen und mächtige Internetkonzerne mit eigenem Zugang zu Kundendaten und Plattformen
- Abhängigkeit von Schlüsselkunden und -partnern im E-Commerce- und Payment-Sektor, die über erhebliche Verhandlungsmacht verfügen
- Technologische Risiken wie Cybersecurity, Systemausfälle und Modellrisiken in KI-basierten Underwriting-Prozessen
- Makroökonomische und geopolitische Unsicherheiten, die die Risikobereitschaft internationaler Investoren gegenüber chinesischen Finanzwerten beeinflussen können
l>Ein konservativer Anleger sollte diese Risikofaktoren sorgfältig gegen das Wachstumspotenzial abwägen, Diversifikation und Positionsgröße kritisch prüfen und sich der Möglichkeit erhöhter Kursvolatilität bewusst sein. Eine klare, individuell passende Risikotragfähigkeit ist Voraussetzung, um ein Engagement in ein digital getriebenes Versicherungsunternehmen wie Zhongan sachlich einschätzen zu können.