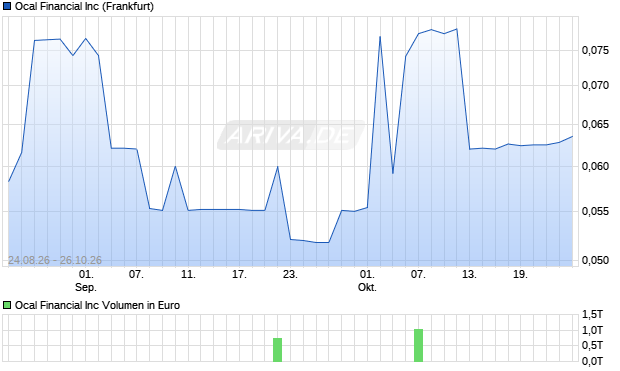
OCAL FINANCIAL O.N. ist ein börsennotiertes Finanzdienstleistungsunternehmen, das sich auf kapitalmarktnahe Produkte und Dienstleistungen konzentriert. Öffentlich verfügbare Informationen sind eingeschränkt; die nachfolgende Darstellung fasst das Geschäftsmodell, die strategische Ausrichtung und marktbezogene Einschätzungen zusammen und basiert auf einer konservativen Analyse offener Quellen sowie marktüblichen Vergleichsparametern. Anleger sollten fehlende Primärdaten eigenständig verifizieren.
Geschäftsmodell
Das Unternehmen generiert Einnahmen primär durch provisionäre und laufende Gebührenmodelle im Bereich Investment- und Finanzdienstleistungen. Kernkomponenten sind Ertragsströme aus Kundenberatung, Transaktionsprovisionen, Management- und Performance-Fee-ähnlichen Vereinbarungen sowie kapitalmarktnahen Eigenhandelsaktivitäten. Das Modell kombiniert beratungsbasierte Wertschöpfung mit skalierbaren Produktlösungen, wobei Margen von beratungsintensiven Segmenten typischerweise höher und von standardisierten Produkten niedriger sind. Die Profitabilität hängt damit von Kundenbindung, Produktmix und Volatilität auf den zugrunde liegenden Märkten ab.
Mission
Die ausgewiesene Mission fokussiert auf die Bereitstellung von zuverlässigen Finanzlösungen für institutionelle und private Anleger unter Berücksichtigung von Risikomanagement und regulatorischer Compliance. Implizit strebt das Management an, durch Produktdifferenzierung und Technologieeinsatz Marktanteile in spezifischen Nischen zu gewinnen und wiederkehrende Umsätze zu stabilisieren.
Produkte und Dienstleistungen
OCAL FINANCIAL bietet ein Bündel aus klassischen und spezialisierten Finanzdienstleistungen an. Wichtige Angebotsfelder sind:
- Vermögensverwaltung und Portfolio-Management für private und institutionelle Kunden
- Vermittlungs- und Brokerage-Dienstleistungen inklusive Ausführung und Blockhandel
- Beratungsleistungen zu Kapitalmarkttransaktionen und strukturierten Produkten
- Emissions- und Underwriting-Dienstleistungen in ausgewählten Segmenten
- Technologiegestützte Plattformlösungen für Reporting und Compliance
l>
Business Units
Die interne Gliederung ist nicht umfassend offengelegt; üblich und aus vergleichenden Branchenstrukturen ableitbar sind folgende Geschäftseinheiten:
- Wealth Management / Private Clients
- Institutional Sales und Trading
- Investment Banking / Corporate Finance
- Asset Management / Produktentwicklung
- Operatives Backoffice und Compliance
l>Die tatsächliche Struktur kann abweichen und sollte in den Aussagen des Emittenten verifiziert werden.
Alleinstellungsmerkmale
Als Differenzierungsinstrumente gelten typischerweise spezialisierte Produktkonstruktionen, kundensegmentierte Service-Level und technologische Integration für Reporting und Order-Management. Ein potenzielles Alleinstellungsmerkmal kann in einer fokussierten Nischenkompetenz liegen, etwa in der Strukturierung komplexer Derivate oder in kundenspezifischen Asset-Allocation-Lösungen, sofern dies durch nachprüfbare Referenzen gestützt wird.
Burggräben / Moats
Mögliche nachhaltige Wettbewerbsvorteile beruhen auf drei Säulen: etablierte Kundenbeziehungen mit hohem Wechselkostencharakter, proprietäre Anlage- oder Handelsstrategien sowie regulatorische Zulassungen, die Markteintrittsbarrieren schaffen. Technologie- und Datenplattformen können als weiterer Barrieretyp dienen, sofern sie proprietär sind und einen messbaren Effizienzvorteil gegenüber Wettbewerbern liefern.
Wettbewerber
Das Wettbewerbsumfeld umfasst klassische Banken, unabhängige Vermögensverwalter, Investmentboutiquen sowie spezialisierte FinTech-Anbieter. Relevante Konkurrenzfaktoren sind Preisstrukturen, Produktbreite, regulatorische Reputation und Distributionstiefe. Für eine präzise Wettbewerberliste sind regionalspezifische Marktanalysen und Geschäftsberichtsangaben erforderlich.
Management und Strategie
Die Unternehmensführung verfolgt nach eigenen Angaben eine strategieorientierte Ausrichtung, die auf Effizienzsteigerung, Produktfokussierung und Digitalisierung setzt. Managementteams in diesem Sektor priorisieren typischerweise Risikokontrolle, Kundenakquise über beratungsintensive Kanäle und Margensicherung durch Prämiensysteme. Für konservative Anleger sind Governance, Track Record des Vorstands sowie Incentive-Strukturen zentrale Kriterien; detaillierte Biografien und Vergütungsmechaniken sollten aus den Berichten geprüft werden.
Branche und Regionen
OCAL FINANCIAL operiert in regulierten Finanzmärkten, deren Struktur von nationalen Aufsichtsregimen, Liquiditätsbedingungen und Zinsumfeld geprägt ist. Die Branchenkennzeichen sind hohe Eintrittsbarrieren durch Regulierung, ausgeprägter Wettbewerbsdruck und Zyklizität in Einkünften. Regionale Konzentrationen erhöhen länderspezifische Risiken; Diversifikation über Märkte mildert diese, ist aber mit höheren Compliance-Kosten verbunden.
Unternehmensgeschichte
Die Historie lässt sich anhand verfügbarer Angaben in Grundzügen nachzeichnen: Gründung als Finanzdienstleister, sukzessive Ausbau des Produktportfolios und eventuelle Marktstellungsausweitung durch Kooperationen oder Akquisitionen. Wesentliche Meilensteine sind typischerweise Börsennotierung, Erweiterung regulatorischer Zulassungen und Einführung skalierbarer Plattformlösungen. Konkrete Ereignisse und Zeitpunkte sind aus Primärquellen wie Emissionsprospekten und Geschäftsberichten zu entnehmen.
Sonstige Besonderheiten
Zu beachten sind die Abhängigkeit von Marktvolumina, regulatorischer Entwicklung und IT-Infrastruktur. Weiterhin sind Reputation und Compliance-Track-Record entscheidend; negative Vorfälle können rasch liquiditäts- und kursrelevant werden. Öffentlich verfügbare Informationen zu OCAL FINANCIAL sind begrenzt, weshalb eine Gegenprüfung über Prospekt- und Aufsichtsdokumente empfohlen wird.
Chancen und Risiken (konservative Anlegerperspektive)
Konservative Anleger sollten Chancen und Risiken differenziert abwägen. Chancen:
- Stabilisierung von Erträgen durch wiederkehrende Management- und Beratungsgebühren
- Skaleneffekte durch digitale Plattformen und Produktstandardisierung
- Nischenpositionierung mit höherer Margenstabilität gegenüber Massenanbietern
l>Risiken:- Hohe Abhängigkeit von Marktzyklen und Liquiditätsbedingungen, die Erträge signifikant schwanken lassen
- Regulatorische Verschärfungen oder Compliance-Verstöße mit potenziell existenzgefährdenden Folgen
- Reputationsrisiken und Kundenabwanderung bei Service- oder Ausführungsmängeln
- Technologischer Rückstand gegenüber FinTech-Konkurrenten mit negativer Margenauswirkung
l>Aus Sicht eines risikoorientierten, konservativen Anlegers sind Governance-Transparenz, Kapitalausstattung, Diversifikation der Ertragsquellen und überprüfbare Referenzen zentrale Entscheidungsgrößen; diese Aspekte sollten anhand von Primärdokumenten verifiziert werden. Die vorliegende Analyse ersetzt keine Due Diligence.