Goosehead Insurance Inc

Aktie
WKN:  A2JNTN ISIN:  US38267D1090 US-Symbol:  GSHD Branche:  Versicherungsmakler Land:  USA
41,30 €
-1,75 €
-4,07%
22:13:28 Uhr
Depot/Watchlist
Marktkapitalisierung *
1,81 Mrd. $
Streubesitz
-21,21%
KGV
23,11
Dividende
5,67 EUR
Dividendenrendite
1,35%
Index-Zuordnung
-
Werbung
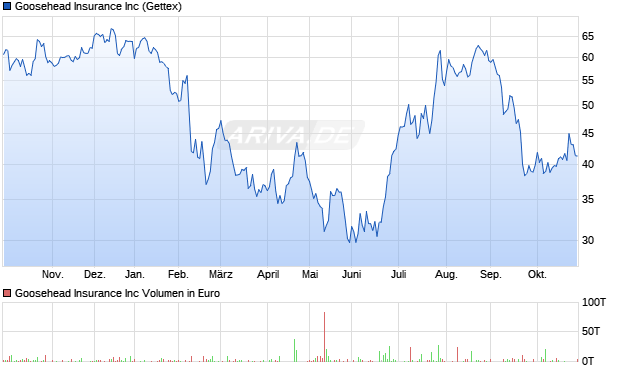
Goosehead Insurance Aktie Chart

Goosehead Insurance Unternehmensbeschreibung

Goosehead Insurance Inc. mit Sitz in Westlake, Texas, agiert als unabhängiger, technologiegetriebener Versicherungsmakler mit Fokus auf Privatkunden in den USA. Das Unternehmen bündelt Policen zahlreicher Erstversicherer und vermittelt diese über ein hybrides Vertriebsmodell aus firmeneigenen Standorten und Franchise-Partnern. Im Zentrum steht ein provisionsbasiertes, wiederkehrendes Einnahmemodell aus Neuabschlüssen und Vertragsverlängerungen, wobei Goosehead als Intermediär zwischen Kunden und Versicherungsgesellschaften auftritt, ohne eigenes versicherungstechnisches Risiko zu tragen. Die Plattform konzentriert sich auf standardisierte Sparten wie Hausrat-, Wohngebäude-, Kfz-, Haftpflicht- und ergänzende Spezialversicherungen, mit der Zielsetzung, Prämien, Deckungskonzepte und Versicherungsbedingungen für Endkunden transparent zu vergleichen. Der wirtschaftliche Kern des Geschäftsmodells liegt in der Skalierung des Maklernetzwerks, der Steigerung des Bestands an laufenden Policen und der Effizienz der Beratung über proprietäre Technologie. Goosehead positioniert sich damit als wachstumsorientierter Retail-Broker im fragmentierten US-Sachversicherungsmarkt.

Mission und strategische Ausrichtung

Die erklärte Mission von Goosehead Insurance besteht darin, Privatkunden einen stark kundenorientierten, beratungsgetriebenen Zugang zu Versicherungsprodukten zu bieten, der sich von traditionellen, monoliniengebundenen Agenturen abhebt. Das Unternehmen betont eine Kombination aus Choice (breite Produktauswahl), Advice (qualifizierte Beratung) und Speed (schnelle Angebotsprozesse). Strategisch verfolgt Goosehead eine Expansion des Franchise-Netzwerks in den gesamten USA sowie eine Vertiefung bestehender Carrier-Beziehungen. Die Managementstrategie setzt auf Cross-Selling-Ansätze, langfristige Bindung der Kunden über Servicequalität und datenbasierte Optimierung der Vertriebsprozesse. Kernziele sind eine höhere Anzahl an Policen pro Kunde, steigende Erneuerungsquoten und die Monetarisierung des Bestands über die Lebensdauer der Kundenbeziehung. Zugleich soll durch standardisierte Prozesse und IT-Systeme die Skalierbarkeit des Geschäfts weiter erhöht werden.

Produkte und Dienstleistungen

Goosehead Insurance konzentriert sich auf Privatkundensparten der Schaden-/Unfallversicherung. Zum Produktportfolio gehören insbesondere:
  • Eigenheim- und Wohngebäudeversicherungen für Ein- und Mehrfamilienhäuser
  • Hausrat- und Inhaltsversicherungen mit optionalen Zusatzbausteinen
  • Pkw- und Kfz-Versicherungen einschließlich Haftpflicht- und Kaskodeckungen
  • Versicherungen für Mieter und Eigentumswohnungen
  • Persönliche Haftpflicht- und Umbrella-Policen
  • Spezialdeckungen, etwa für Wasser- und Überschwemmungsrisiken, Boote oder Ferienimmobilien
Als Dienstleistungen bietet Goosehead Risikoanalyse, Policenvergleich, Vertragsabschluss, laufende Betreuung sowie Unterstützung im Schadenfall. Die Beratung erfolgt über stationäre Standorte, Franchise-Büros und Remote-Kanäle, teilweise in Zusammenarbeit mit Hypothekenmaklern und Immobilienvermittlern, die als Lead-Quellen dienen. Das Unternehmen tritt nicht als Versicherer auf, sondern als Broker, der für den Kunden die am besten passende Police aus dem Portfolio der angebundenen Erstversicherer auswählt.

Struktur und Business Units

Operativ gliedert Goosehead Insurance sein Geschäft primär in zwei Segmente, die über die Jahre auch in Finanzberichten ausgewiesen wurden:
  • Corporate Channel: Eigenbetriebene Standorte und angestellte Berater, die direkt unter der Marke Goosehead agieren. Dieser Bereich dient als Wachstumstreiber, Qualitätsanker und Testfeld für neue Prozesse und Technologien.
  • Franchise Channel: Netzwerk unabhängiger Franchise-Agenturen, die unter der Marke Goosehead operieren, jedoch eigenständige Unternehmer sind. Goosehead stellt Technologie, Produktzugang, Schulung und Support zur Verfügung und partizipiert an den generierten Provisionen.
Innerhalb dieser Struktur arbeitet das Unternehmen mit einer zentralisierten Plattform für Produktmanagement, IT, Compliance und Carrier-Relations. Regionale Untereinheiten orientieren sich weniger an juristisch eigenständigen Tochtergesellschaften, sondern an Vertriebsregionen in den USA, in denen sich Franchise-Büros und Corporate-Offices clustern.

Alleinstellungsmerkmale und Burggräben

Goosehead versucht, sich über mehrere Merkmale vom klassischen Versicherungsagenten abzugrenzen. Zu den wesentlichen Alleinstellungsmerkmalen gehören:
  • Breiter Zugang zu Versicherungsgesellschaften: Kunden erhalten Angebote verschiedener etablierter Versicherer über einen einzigen Ansprechpartner.
  • Technologiegestützter Beratungsprozess: Proprietäre Vergleichs- und CRM-Systeme sollen Underwriting-Daten, Prämien und Deckungsdetails effizient verarbeiten.
  • Franchise-Modell: Skalierbare Expansion über Unternehmer vor Ort, die von Markenbekanntheit, Produktzugang und Backoffice-Unterstützung profitieren.
  • Fokus auf Privatkundensegment: Spezialisierung auf standardisierte Linien ermöglicht Prozessoptimierung und Effizienzgewinne.
Als potenzielle Burggräben lassen sich insbesondere nennen:
  • Ein wachsender Bestand an wiederkehrenden Privatkundenpolicen, der zu stabilen Provisionsströmen führen kann.
  • Verankerte Partnerschaften mit Hypotheken- und Immobilienpartnern, die qualifizierte Leads generieren.
  • Die Technologieplattform, die Franchise-Partner bindet und Wechselbarrieren schafft.
  • Markenbekanntheit im US-Einzelhandelsversicherungsmarkt, insbesondere in bestimmten Bundesstaaten.
Gleichwohl ist der strukturelle Moat in einem hoch kompetitiven, preisgetriebenen Markt begrenzt und stark von Kundenzufriedenheit und Vertriebseffizienz abhängig.

Wettbewerbsumfeld

Goosehead Insurance tritt in einem fragmentierten, jedoch stark umkämpften US-Markt für Privatversicherungen an. Auf der Makler- und Agenturseite konkurriert das Unternehmen mit:
  • Großen unabhängigen Maklerhäusern mit Retail-Fokus
  • Gebundenen Agenturnetzen großer Erstversicherer, etwa State Farm, Allstate oder Farmers
  • Regionalen und lokalen Agenturen mit langjährigen Kundenbeziehungen
  • Digitalen Direktanbietern und InsurTech-Plattformen, die Online-Abschlüsse forcieren
Insbesondere InsurTech-Unternehmen mit Vergleichsportalen und automatisierten Underwriting-Strecken erhöhen den Preisdruck und verändern das Kundenverhalten. Gleichzeitig können Kooperationen mit etablierten Versicherern Wettbewerbsvorteile sichern, wenn Goosehead als bevorzugter Vertriebspartner wahrgenommen wird. Die Markteintrittsbarrieren für einzelne Agenturen sind gering, doch der Aufbau eines nationalen Marken- und Franchisesystems erfordert Kapital, technologische Kompetenz und regulatorische Expertise.

Management und Unternehmensgeschichte

Goosehead Insurance wurde 2003 von Mitgliedern der Familie Jones gegründet, mit dem Ziel, das traditionelle Agenturmodell durch eine stärker serviceorientierte und technologiegestützte Struktur zu ersetzen. Die Gründerfamilie blieb über Jahre hinweg prägend für die strategische Ausrichtung. Der Börsengang an der Nasdaq in Form eines Listings als Goosehead Insurance, Inc. festigte die Rolle des Unternehmens als wachstumsorientierter, öffentlich gelisteter Retail-Broker. Das Management verfolgt eine expansionsorientierte Agenda mit Fokus auf organisches Wachstum durch neue Franchise-Partner und höhere Penetration in bestehenden Märkten. Gleichzeitig wird Wert auf Compliance mit den vielfältigen US-Bundesstaatenregulierungen und auf eine vorsichtige Bilanzpolitik gelegt, da das Unternehmen als Makler ohne eigene Versicherungsreserven agiert. Die Governance-Struktur reflektiert die Historie als Gründerunternehmen, kombiniert mit den Anforderungen eines börsennotierten Konzerns, einschließlich eines unabhängigen Boards und regulärer Berichterstattung an Investoren.

Branchen- und Regionalanalyse

Goosehead ist fast ausschließlich im US-Markt für Schaden-/Unfallversicherungen im Privatkundensegment tätig. Dieser Markt zeichnet sich durch:
  • Hohe Durchdringung bei Kfz- und Wohngebäudeversicherungen
  • Wettbewerbsintensive, aber in Summe relativ stabile Ertragsmuster bei den Erstversicherern
  • Regulatorische Aufsicht auf Ebene der Bundesstaaten
  • Wiederkehrende Beitragseinnahmen mit tendenziell niedriger Stornoneigung
Für Makler entsteht ein strukturell attraktives Provisionsumfeld, gleichzeitig aber ein ausgeprägter Preiswettbewerb. Die Nachfrage wird von demografischen Trends, Immobilienmarkt, Zinsumfeld und Schadensereignissen (etwa Hurrikans, Brände) beeinflusst. Langfristig wirkt sich der Klimawandel auf Risikomodelle und Prämien aus, was Beratungsbedarf und Komplexität erhöht. Regional ist Goosehead insbesondere in zahlreichen Bundesstaaten mit starkem Bevölkerungs- und Immobilienwachstum aktiv, in denen Zuwanderung, Immobilienneubau und steigender Versicherungsbedarf potenzielle Wachstumstreiber darstellen. Zugleich bringen diese Regionen erhöhte Naturgefahrenrisiken mit sich, was zu teils volatilen Prämien und restriktiverem Underwriting der Erstversicherer führt.

Sonstige Besonderheiten

Eine Besonderheit von Goosehead Insurance ist die systematische Nutzung eines Franchise-Systems im traditionell agenturdominierten US-Versicherungsmarkt. Franchise-Partner investieren eigenes Kapital in den Aufbau lokaler Büros, was die Fixkostenlast im Konzern reduziert, aber Abhängigkeiten von der Rekrutierung und Qualität dieser Unternehmer erzeugt. Zudem stützt sich das Geschäftsmodell auf intensive IT-Nutzung und Datenanalyse, was die Anfälligkeit für Cyberrisiken und Systemausfälle erhöht. Die starke Ausrichtung auf Privatkunden limitiert die Diversifikation gegenüber zyklischeren, aber margenstarken Komposit-Industrielinien, reduziert jedoch die Komplexität des Portfolios. Für Anleger hervorzuheben ist ferner, dass Goosehead als Makler keine Versicherungsreserven bildet und damit kein versicherungstechnisches Underwriting-Risiko trägt, jedoch stark von der Stabilität und Attraktivität der Provisionsvereinbarungen mit den angebundenen Erstversicherern abhängig ist.

Chancen für langfristig orientierte, konservative Anleger

Für konservativ orientierte Investoren ergeben sich mehrere potenzielle Chancen:
  • Wachstum im fragmentierten Markt: Der US-Markt für Privatversicherungen bleibt groß und dezentral, was Konsolidierungs- und Skalierungschancen für markenstarke Makler eröffnet.
  • Wiederkehrende Ertragsströme: Ein wachsender Bestand an laufenden Policen kann zu relativ planbaren, wiederkehrenden Provisionserträgen führen.
  • Asset-light-Modell: Als Vermittler ohne Versicherungsreserven ist das Geschäftsmodell kapitalarm, was potenziell attraktive Kapitalrenditen gegenüber kapitalintensiveren Versicherern ermöglichen kann.
  • Technologie- und Franchise-Ansatz: Gelingt es Goosehead, die IT-Plattform und das Franchise-Netzwerk weiter skalierbar auszubauen, könnte das Unternehmen Marktanteile von traditionellen Agenturen gewinnen.
Für konservative Anleger kann der Fokus auf ein etabliertes, reguliertes Segment mit eher defensiven Nachfragetreibern interessant sein, sofern das Unternehmen seine operativen Prozesse kontrolliert und die Vertriebseffizienz steigert.

Risiken und zentrale Unsicherheiten

Dem stehen wesentliche Risikofaktoren gegenüber, die bei einer Investmententscheidung sorgfältig zu berücksichtigen sind:
  • Intensiver Wettbewerb: Starker Preisdruck, Marketingaktivitäten großer Versicherer und der Vormarsch digitaler InsurTech-Plattformen können Wachstum begrenzen.
  • Abhängigkeit von Provisionsabkommen: Änderungen in Vergütungsschemata oder der Rückzug von Versicherungspartnern aus bestimmten Regionen oder Sparten können die Erlösbasis beeinträchtigen.
  • Regulatorische Risiken: Unterschiedliche Versicherungsregimes auf Ebene der US-Bundesstaaten erfordern hohe Compliance-Kompetenz; Gesetzesänderungen können Geschäftsmodelle von Maklern beeinflussen.
  • Franchise-Qualität: Das Wachstum hängt stark von der Gewinnung und Leistungsfähigkeit von Franchise-Partnern ab. Fehlbesetzungen oder Interessenkonflikte könnten Markenreputation und Kundenzufriedenheit belasten.
  • Technologie- und Cyberrisiken: Störungen der IT-Plattform, Datenschutzverletzungen oder Cyberangriffe können operative Prozesse unterbrechen und rechtliche Konsequenzen nach sich ziehen.
Aus der Perspektive eines konservativen Anlegers bleibt Goosehead Insurance ein Unternehmen mit wachstumsorientiertem Profil, dessen Chancen in Marktfragmentierung und Skalierbarkeit liegen, während die Risiken in der Wettbewerbssituation, der Franchise-Abhängigkeit und möglichen regulatorischen Veränderungen zu sehen sind. Ob das Chancen-Risiko-Verhältnis angemessen ist, hängt von individueller Risikotragfähigkeit und Einschätzung der künftigen operativen Entwicklung ab; eine explizite Anlageempfehlung lässt sich daraus nicht ableiten.


Realtime-Kursdaten

Geld/Brief 41,37 € / 41,50 €
Spread +0,31%
Schluss Vortag 43,05 €
Gehandelte Stücke 0
Tagesvolumen Vortag -  
Tagestief 39,55 €
Tageshoch 43,05 €
52W-Tief 29,10 €
52W-Hoch 67,64 €
Jahrestief 29,10 €
Jahreshoch 65,88 €

Werbung Morgan Stanley

Jetzt investieren

Den Basisprospekt sowie die Endgültigen Bedingungen und die Basisinformationsblätter erhalten Sie hier: MK6Y9G MM5ATC MN3Y9M MR1Y6J MJ41PC. Beachten Sie auch die weiteren Hinweise zu dieser Werbung. Der Emittent ist berechtigt, Wertpapiere mit open end-Laufzeit zu kündigen.
Warnung
Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten. Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlage­strategien geeignet.

Goosehead Insurance Aktie: Fundamentale Kennzahlen (2024)

Umsatz in Mio. 365,30 $
Operatives Ergebnis (EBIT) in Mio. 74,64 $
Jahresüberschuss in Mio. 27,83 $
Umsatz je Aktie 9,79 $
Gewinn je Aktie 0,75 $
Gewinnrendite +7,62%
Umsatzrendite +7,62%
Return on Investment +6,71%
Marktkapitalisierung in Mio. 1.809 $
KGV (Kurs/Gewinn) 98,20
KBV (Kurs/Buchwert) -
KUV (Kurs/Umsatz) 7,52
Eigenkapitalrendite -
Eigenkapitalquote -23,02%
Werbung

Derivate

Hebelprodukte (35)
Faktor-Zertifikate 29
Knock-Outs 6
Alle Derivate ❯

Dividenden Kennzahlen

Dividendenrendite 1,35%
Auszahlungen/Jahr 1
Gesteigert seit 2 Jahren
Keine Senkung seit 2 Jahren
Stabilität der Dividende 0,31 (max 1,00)
Ausschüttungs- 788,00% (auf den Gewinn/FFO)
quote % (auf den Free Cash Flow)

Dividenden Historie

Datum Dividende
21.01.2025 5,91 $
06.08.2021 1,63 $
07.08.2020 1,15 $
15.03.2019 0,37 $
Alle Dividenden & Splits ❯
Werbung

Mehr Nachrichten kostenlos abonnieren

E-Mail-Adresse
Benachrichtigungen von ARIVA.DE
(Mit der Bestellung akzeptierst du die Datenschutzhinweise)

Goosehead Insurance Termine

Keine Termine bekannt.

Goosehead Insurance Aktie: Übersicht Handelsplätze

Handelsplatz
Letzter
Änderung
Vortag
Zeit
Düsseldorf 40,60 € -5,60%
43,01 € 19:30
Frankfurt 42,10 € +0,12%
42,05 € 09:55
Gettex 41,30 € -4,07%
43,05 € 22:13
Hamburg 41,95 € -1,48%
42,58 € 08:16
Hannover 41,95 € -1,46%
42,57 € 08:16
L&S RT 41,38 € -3,50%
42,88 € 22:43
München 43,53 € -0,34%
43,68 € 08:00
Nasdaq 46,15 $ -3,91%
48,03 $ 20:59
NYSE 46,10 $ -4,66%
48,355 $ 20:58
NYSE American 46,02 $ -4,03%
47,95 $ 20:48
Quotrix 43,31 € -1,90%
44,15 € 26.10.26
Stuttgart 41,21 € -3,62%
42,76 € 21:55
Tradegate BSX 43,09 € +4,03%
41,42 € 26.10.26
Weitere Börsenplätze ❯

Historische Kurse

Datum
Kurs
Volumen
27.10.26 40,33 0
26.10.26 43,05 0
23.10.26 43,10 0
22.10.26 44,93 0
21.10.26 40,59 0
20.10.26 41,64 588
Weitere Historische Kurse ❯

Performance

Zeitraum Kurs %
1 Woche 41,64 € -3,15%
1 Monat 39,75 € +1,46%
6 Monate 41,29 € -2,33%
1 Jahr 62,48 € -35,45%
5 Jahre 129,00 € -68,74%

Unternehmensprofil Goosehead Insurance

Goosehead Insurance Inc. mit Sitz in Westlake, Texas, agiert als unabhängiger, technologiegetriebener Versicherungsmakler mit Fokus auf Privatkunden in den USA. Das Unternehmen bündelt Policen zahlreicher Erstversicherer und vermittelt diese über ein hybrides Vertriebsmodell aus firmeneigenen Standorten und Franchise-Partnern. Im Zentrum steht ein provisionsbasiertes, wiederkehrendes Einnahmemodell aus Neuabschlüssen und Vertragsverlängerungen, wobei Goosehead als Intermediär zwischen Kunden und Versicherungsgesellschaften auftritt, ohne eigenes versicherungstechnisches Risiko zu tragen. Die Plattform konzentriert sich auf standardisierte Sparten wie Hausrat-, Wohngebäude-, Kfz-, Haftpflicht- und ergänzende Spezialversicherungen, mit der Zielsetzung, Prämien, Deckungskonzepte und Versicherungsbedingungen für Endkunden transparent zu vergleichen. Der wirtschaftliche Kern des Geschäftsmodells liegt in der Skalierung des Maklernetzwerks, der Steigerung des Bestands an laufenden Policen und der Effizienz der Beratung über proprietäre Technologie. Goosehead positioniert sich damit als wachstumsorientierter Retail-Broker im fragmentierten US-Sachversicherungsmarkt.

Mission und strategische Ausrichtung

Die erklärte Mission von Goosehead Insurance besteht darin, Privatkunden einen stark kundenorientierten, beratungsgetriebenen Zugang zu Versicherungsprodukten zu bieten, der sich von traditionellen, monoliniengebundenen Agenturen abhebt. Das Unternehmen betont eine Kombination aus Choice (breite Produktauswahl), Advice (qualifizierte Beratung) und Speed (schnelle Angebotsprozesse). Strategisch verfolgt Goosehead eine Expansion des Franchise-Netzwerks in den gesamten USA sowie eine Vertiefung bestehender Carrier-Beziehungen. Die Managementstrategie setzt auf Cross-Selling-Ansätze, langfristige Bindung der Kunden über Servicequalität und datenbasierte Optimierung der Vertriebsprozesse. Kernziele sind eine höhere Anzahl an Policen pro Kunde, steigende Erneuerungsquoten und die Monetarisierung des Bestands über die Lebensdauer der Kundenbeziehung. Zugleich soll durch standardisierte Prozesse und IT-Systeme die Skalierbarkeit des Geschäfts weiter erhöht werden.

Produkte und Dienstleistungen

Goosehead Insurance konzentriert sich auf Privatkundensparten der Schaden-/Unfallversicherung. Zum Produktportfolio gehören insbesondere:
  • Eigenheim- und Wohngebäudeversicherungen für Ein- und Mehrfamilienhäuser
  • Hausrat- und Inhaltsversicherungen mit optionalen Zusatzbausteinen
  • Pkw- und Kfz-Versicherungen einschließlich Haftpflicht- und Kaskodeckungen
  • Versicherungen für Mieter und Eigentumswohnungen
  • Persönliche Haftpflicht- und Umbrella-Policen
  • Spezialdeckungen, etwa für Wasser- und Überschwemmungsrisiken, Boote oder Ferienimmobilien
Als Dienstleistungen bietet Goosehead Risikoanalyse, Policenvergleich, Vertragsabschluss, laufende Betreuung sowie Unterstützung im Schadenfall. Die Beratung erfolgt über stationäre Standorte, Franchise-Büros und Remote-Kanäle, teilweise in Zusammenarbeit mit Hypothekenmaklern und Immobilienvermittlern, die als Lead-Quellen dienen. Das Unternehmen tritt nicht als Versicherer auf, sondern als Broker, der für den Kunden die am besten passende Police aus dem Portfolio der angebundenen Erstversicherer auswählt.

Struktur und Business Units

Operativ gliedert Goosehead Insurance sein Geschäft primär in zwei Segmente, die über die Jahre auch in Finanzberichten ausgewiesen wurden:
  • Corporate Channel: Eigenbetriebene Standorte und angestellte Berater, die direkt unter der Marke Goosehead agieren. Dieser Bereich dient als Wachstumstreiber, Qualitätsanker und Testfeld für neue Prozesse und Technologien.
  • Franchise Channel: Netzwerk unabhängiger Franchise-Agenturen, die unter der Marke Goosehead operieren, jedoch eigenständige Unternehmer sind. Goosehead stellt Technologie, Produktzugang, Schulung und Support zur Verfügung und partizipiert an den generierten Provisionen.
Innerhalb dieser Struktur arbeitet das Unternehmen mit einer zentralisierten Plattform für Produktmanagement, IT, Compliance und Carrier-Relations. Regionale Untereinheiten orientieren sich weniger an juristisch eigenständigen Tochtergesellschaften, sondern an Vertriebsregionen in den USA, in denen sich Franchise-Büros und Corporate-Offices clustern.

Alleinstellungsmerkmale und Burggräben

Goosehead versucht, sich über mehrere Merkmale vom klassischen Versicherungsagenten abzugrenzen. Zu den wesentlichen Alleinstellungsmerkmalen gehören:
  • Breiter Zugang zu Versicherungsgesellschaften: Kunden erhalten Angebote verschiedener etablierter Versicherer über einen einzigen Ansprechpartner.
  • Technologiegestützter Beratungsprozess: Proprietäre Vergleichs- und CRM-Systeme sollen Underwriting-Daten, Prämien und Deckungsdetails effizient verarbeiten.
  • Franchise-Modell: Skalierbare Expansion über Unternehmer vor Ort, die von Markenbekanntheit, Produktzugang und Backoffice-Unterstützung profitieren.
  • Fokus auf Privatkundensegment: Spezialisierung auf standardisierte Linien ermöglicht Prozessoptimierung und Effizienzgewinne.
Als potenzielle Burggräben lassen sich insbesondere nennen:
  • Ein wachsender Bestand an wiederkehrenden Privatkundenpolicen, der zu stabilen Provisionsströmen führen kann.
  • Verankerte Partnerschaften mit Hypotheken- und Immobilienpartnern, die qualifizierte Leads generieren.
  • Die Technologieplattform, die Franchise-Partner bindet und Wechselbarrieren schafft.
  • Markenbekanntheit im US-Einzelhandelsversicherungsmarkt, insbesondere in bestimmten Bundesstaaten.
Gleichwohl ist der strukturelle Moat in einem hoch kompetitiven, preisgetriebenen Markt begrenzt und stark von Kundenzufriedenheit und Vertriebseffizienz abhängig.

Wettbewerbsumfeld

Goosehead Insurance tritt in einem fragmentierten, jedoch stark umkämpften US-Markt für Privatversicherungen an. Auf der Makler- und Agenturseite konkurriert das Unternehmen mit:
  • Großen unabhängigen Maklerhäusern mit Retail-Fokus
  • Gebundenen Agenturnetzen großer Erstversicherer, etwa State Farm, Allstate oder Farmers
  • Regionalen und lokalen Agenturen mit langjährigen Kundenbeziehungen
  • Digitalen Direktanbietern und InsurTech-Plattformen, die Online-Abschlüsse forcieren
Insbesondere InsurTech-Unternehmen mit Vergleichsportalen und automatisierten Underwriting-Strecken erhöhen den Preisdruck und verändern das Kundenverhalten. Gleichzeitig können Kooperationen mit etablierten Versicherern Wettbewerbsvorteile sichern, wenn Goosehead als bevorzugter Vertriebspartner wahrgenommen wird. Die Markteintrittsbarrieren für einzelne Agenturen sind gering, doch der Aufbau eines nationalen Marken- und Franchisesystems erfordert Kapital, technologische Kompetenz und regulatorische Expertise.

Management und Unternehmensgeschichte

Goosehead Insurance wurde 2003 von Mitgliedern der Familie Jones gegründet, mit dem Ziel, das traditionelle Agenturmodell durch eine stärker serviceorientierte und technologiegestützte Struktur zu ersetzen. Die Gründerfamilie blieb über Jahre hinweg prägend für die strategische Ausrichtung. Der Börsengang an der Nasdaq in Form eines Listings als Goosehead Insurance, Inc. festigte die Rolle des Unternehmens als wachstumsorientierter, öffentlich gelisteter Retail-Broker. Das Management verfolgt eine expansionsorientierte Agenda mit Fokus auf organisches Wachstum durch neue Franchise-Partner und höhere Penetration in bestehenden Märkten. Gleichzeitig wird Wert auf Compliance mit den vielfältigen US-Bundesstaatenregulierungen und auf eine vorsichtige Bilanzpolitik gelegt, da das Unternehmen als Makler ohne eigene Versicherungsreserven agiert. Die Governance-Struktur reflektiert die Historie als Gründerunternehmen, kombiniert mit den Anforderungen eines börsennotierten Konzerns, einschließlich eines unabhängigen Boards und regulärer Berichterstattung an Investoren.

Branchen- und Regionalanalyse

Goosehead ist fast ausschließlich im US-Markt für Schaden-/Unfallversicherungen im Privatkundensegment tätig. Dieser Markt zeichnet sich durch:
  • Hohe Durchdringung bei Kfz- und Wohngebäudeversicherungen
  • Wettbewerbsintensive, aber in Summe relativ stabile Ertragsmuster bei den Erstversicherern
  • Regulatorische Aufsicht auf Ebene der Bundesstaaten
  • Wiederkehrende Beitragseinnahmen mit tendenziell niedriger Stornoneigung
Für Makler entsteht ein strukturell attraktives Provisionsumfeld, gleichzeitig aber ein ausgeprägter Preiswettbewerb. Die Nachfrage wird von demografischen Trends, Immobilienmarkt, Zinsumfeld und Schadensereignissen (etwa Hurrikans, Brände) beeinflusst. Langfristig wirkt sich der Klimawandel auf Risikomodelle und Prämien aus, was Beratungsbedarf und Komplexität erhöht. Regional ist Goosehead insbesondere in zahlreichen Bundesstaaten mit starkem Bevölkerungs- und Immobilienwachstum aktiv, in denen Zuwanderung, Immobilienneubau und steigender Versicherungsbedarf potenzielle Wachstumstreiber darstellen. Zugleich bringen diese Regionen erhöhte Naturgefahrenrisiken mit sich, was zu teils volatilen Prämien und restriktiverem Underwriting der Erstversicherer führt.

Sonstige Besonderheiten

Eine Besonderheit von Goosehead Insurance ist die systematische Nutzung eines Franchise-Systems im traditionell agenturdominierten US-Versicherungsmarkt. Franchise-Partner investieren eigenes Kapital in den Aufbau lokaler Büros, was die Fixkostenlast im Konzern reduziert, aber Abhängigkeiten von der Rekrutierung und Qualität dieser Unternehmer erzeugt. Zudem stützt sich das Geschäftsmodell auf intensive IT-Nutzung und Datenanalyse, was die Anfälligkeit für Cyberrisiken und Systemausfälle erhöht. Die starke Ausrichtung auf Privatkunden limitiert die Diversifikation gegenüber zyklischeren, aber margenstarken Komposit-Industrielinien, reduziert jedoch die Komplexität des Portfolios. Für Anleger hervorzuheben ist ferner, dass Goosehead als Makler keine Versicherungsreserven bildet und damit kein versicherungstechnisches Underwriting-Risiko trägt, jedoch stark von der Stabilität und Attraktivität der Provisionsvereinbarungen mit den angebundenen Erstversicherern abhängig ist.

Chancen für langfristig orientierte, konservative Anleger

Für konservativ orientierte Investoren ergeben sich mehrere potenzielle Chancen:
  • Wachstum im fragmentierten Markt: Der US-Markt für Privatversicherungen bleibt groß und dezentral, was Konsolidierungs- und Skalierungschancen für markenstarke Makler eröffnet.
  • Wiederkehrende Ertragsströme: Ein wachsender Bestand an laufenden Policen kann zu relativ planbaren, wiederkehrenden Provisionserträgen führen.
  • Asset-light-Modell: Als Vermittler ohne Versicherungsreserven ist das Geschäftsmodell kapitalarm, was potenziell attraktive Kapitalrenditen gegenüber kapitalintensiveren Versicherern ermöglichen kann.
  • Technologie- und Franchise-Ansatz: Gelingt es Goosehead, die IT-Plattform und das Franchise-Netzwerk weiter skalierbar auszubauen, könnte das Unternehmen Marktanteile von traditionellen Agenturen gewinnen.
Für konservative Anleger kann der Fokus auf ein etabliertes, reguliertes Segment mit eher defensiven Nachfragetreibern interessant sein, sofern das Unternehmen seine operativen Prozesse kontrolliert und die Vertriebseffizienz steigert.

Risiken und zentrale Unsicherheiten

Dem stehen wesentliche Risikofaktoren gegenüber, die bei einer Investmententscheidung sorgfältig zu berücksichtigen sind:
  • Intensiver Wettbewerb: Starker Preisdruck, Marketingaktivitäten großer Versicherer und der Vormarsch digitaler InsurTech-Plattformen können Wachstum begrenzen.
  • Abhängigkeit von Provisionsabkommen: Änderungen in Vergütungsschemata oder der Rückzug von Versicherungspartnern aus bestimmten Regionen oder Sparten können die Erlösbasis beeinträchtigen.
  • Regulatorische Risiken: Unterschiedliche Versicherungsregimes auf Ebene der US-Bundesstaaten erfordern hohe Compliance-Kompetenz; Gesetzesänderungen können Geschäftsmodelle von Maklern beeinflussen.
  • Franchise-Qualität: Das Wachstum hängt stark von der Gewinnung und Leistungsfähigkeit von Franchise-Partnern ab. Fehlbesetzungen oder Interessenkonflikte könnten Markenreputation und Kundenzufriedenheit belasten.
  • Technologie- und Cyberrisiken: Störungen der IT-Plattform, Datenschutzverletzungen oder Cyberangriffe können operative Prozesse unterbrechen und rechtliche Konsequenzen nach sich ziehen.
Aus der Perspektive eines konservativen Anlegers bleibt Goosehead Insurance ein Unternehmen mit wachstumsorientiertem Profil, dessen Chancen in Marktfragmentierung und Skalierbarkeit liegen, während die Risiken in der Wettbewerbssituation, der Franchise-Abhängigkeit und möglichen regulatorischen Veränderungen zu sehen sind. Ob das Chancen-Risiko-Verhältnis angemessen ist, hängt von individueller Risikotragfähigkeit und Einschätzung der künftigen operativen Entwicklung ab; eine explizite Anlageempfehlung lässt sich daraus nicht ableiten.

Stand: September 2026
Hinweis

Goosehead Insurance Prognose 2026: Einstufung & Empfehlung von Analysten

Goosehead Insurance Kursziel 2026

  • Die Goosehead Insurance Kurs Performance für 2026 liegt bei -36,65%.

Stammdaten

Marktkapitalisierung 1,81 Mrd. $
Streubesitz -21,21%
Währung USD
Land USA
Sektor Finanzdienstleistung
Branche Versicherungsmakler
Aktientyp Stammaktie

Aktionärsstruktur

+15,36% BlackRock Inc
+9,11% Kayne Anderson Rudnick Investment Management LLC
+8,52% Capital World Investors
+8,29% American Funds SMALLCAP World A
+7,95% Wasatch Advisors LP
+7,72% Durable Capital Partners LP
+5,95% iShares Core S&P Small-Cap ETF
+5,44% Vanguard Portfolio Management, LLC
+4,21% Vanguard Capital Management, LLC
+3,86% State Street Corp
+3,26% DF Dent & Co Inc
+3,00% Vanguard MStar Total Stk Mkt Idx Invest
+3,00% Langdon Equity Partners
+2,75% Virtus KAR Small-Cap Growth I
+2,67% Geode Capital Management, LLC
+2,55% iShares Russell 2000 ETF
+2,53% T. Rowe Price Investment Management,Inc.
+2,40% T. Rowe Price US Smlr Coms Eq A
+2,34% Arrowstreet Capital Limited Partnership
+2,20% T. Rowe Price Small-Cap Value
+2,14% Vanguard Small Cap Index
+2,14% Wasatch Core Growth
+2,13% The Goldman Sachs Group Inc
+1,86% Akre Capital Management, LLC
+1,84% Morgan Stanley - Brokerage Accounts
+1,79% Bank of America Corp
+1,68% Jupiter Topco LLC
+1,63% HHG PLC
+1,39% Marshall Wace Asset Management Ltd
+1,38% Voya Small Cap Growth I
+1,35% Janus Henderson Venture D
+1,19% Vanguard MStar Small Cap Growth Indx Inv
+1,18% Virtus GF US Small Cap Focus I USD Acc
+1,07% Fidelity Small Cap Index
+0,95% Wasatch Small Cap Growth Investor
+0,92% State Street SPDR Port S&P 600 Sm CpETF
+0,83% iShares Russell 2000 Value ETF
+0,75% Virtus KAR Mid-Cap Growth A
+0,63% iShares S&P Small-Cap 600 Growth ETF
+0,58% Langdon Global Smaller Companies F
+117,629% Institutionelle Aktionäre
+3,58% Insider Aktionäre
-21,209% Streubesitz

Häufig gestellte Fragen zur Goosehead Insurance Aktie und zum Goosehead Insurance Kurs

Der aktuelle Kurs der Goosehead Insurance Aktie liegt bei 41,30 €.

Für 1.000€ kann man sich 24,21 Goosehead Insurance Aktien kaufen.

Das Tickersymbol der Goosehead Insurance Aktie lautet GSHD.

Die 1 Monats-Performance der Goosehead Insurance Aktie beträgt aktuell 1,46%.

Die 1 Jahres-Performance der Goosehead Insurance Aktie beträgt aktuell -35,45%.

Der Aktienkurs der Goosehead Insurance Aktie liegt aktuell bei 41,30 EUR. In den letzten 30 Tagen hat die Aktie eine Performance von 1,46% erzielt.
Auf 3 Monate gesehen weist die Aktie von Goosehead Insurance eine Wertentwicklung von -26,22% aus und über 6 Monate sind es -2,33%.

Das 52-Wochen-Hoch der Goosehead Insurance Aktie liegt bei 67,64 €.

Das 52-Wochen-Tief der Goosehead Insurance Aktie liegt bei 29,10 €.

Das Allzeithoch von Goosehead Insurance liegt bei 157,00 €.

Das Allzeittief von Goosehead Insurance liegt bei 29,10 €.

Die Volatilität der Goosehead Insurance Aktie liegt derzeit bei 57,56%. Diese Kennzahl zeigt, wie stark der Kurs von Goosehead Insurance in letzter Zeit schwankte.

Die Marktkapitalisierung beträgt 1,81 Mrd. $

Insgesamt sind 37,3 Mio Goosehead Insurance Aktien im Umlauf.

BlackRock Inc hält +15,36% der Aktien und ist damit Hauptaktionär.

Goosehead Insurance hat seinen Hauptsitz in USA.

Goosehead Insurance gehört zum Sektor Versicherungsmakler.

Das KGV der Goosehead Insurance Aktie beträgt 23,11.

Der Jahresumsatz des Geschäftsjahres 2024 von Goosehead Insurance betrug 365.304.000 $.

Ja, Goosehead Insurance zahlt Dividenden. Zuletzt wurde am 21.01.2025 eine Dividende in Höhe von 5,91 $ (5,67 €) gezahlt.

Zuletzt hat Goosehead Insurance am 21.01.2025 eine Dividende in Höhe von 5,91 $ (5,67 €) gezahlt.
Dies entspricht einer Dividendenrendite von 13,24%. Die Dividende wird jährlich gezahlt.

Die letzte Dividende von Goosehead Insurance wurde am 21.01.2025 in Höhe von 5,91 $ (5,67 €) je Aktie ausgeschüttet.
Das ergibt, basierend auf dem aktuellen Kurs, eine Dividendenrendite von 13,24%.

Die Dividende wird jährlich gezahlt.

Der letzte Zahltag der Dividende war am 21.01.2025. Es wurde eine Dividende in Höhe von 5,91 $ (5,67 €) gezahlt.

Um eine Dividende ausgezahlt zu bekommen, muss man die Aktie am Ex-Tag (Ex-Date) im Depot haben.

Weitere Vorteile:

  • Kursalarme
  • Watchlists & Musterdepots
  • Börsenspiele & Community-Forum
  • Historische Kurse im CSV-Format
  • News & Themen abonnieren