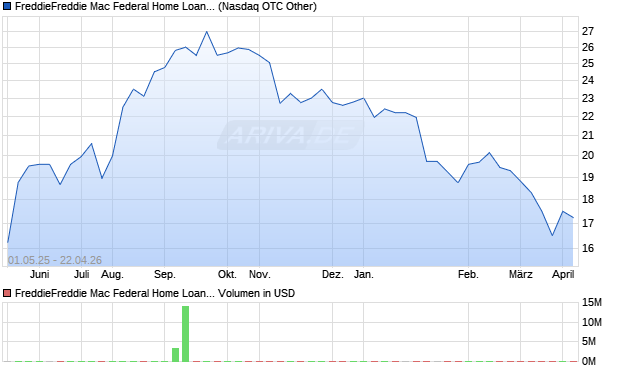
Die Vorzugsaktie Freddie Mac Federal Home Loan Mortgage Corp Pref 5.81 bezieht sich auf eine bevorzugte Aktiengattung der Federal Home Loan Mortgage Corporation (Freddie Mac), einem von der US-Regierung geförderten Hypothekenfinanzierer. Diese Präferenzaktien stellen in der Kapitalstruktur hybrides Eigenkapital dar, das zwischen vorrangigen Schuldverschreibungen und Stammaktien angesiedelt ist. Anleger erhalten in der Regel eine fest vereinbarte Dividende von nominell 5,81 Prozent auf den Liquidationswert, wobei die tatsächliche Rendite von Kaufkurs, Marktpreis und Dividendenpolitik abhängt. Die Wertentwicklung der Vorzugsaktie korreliert stark mit der regulatorischen Behandlung von Freddie Mac, den Rahmenbedingungen am US-Hypothekenmarkt sowie der Risikowahrnehmung von Agency-Titeln.
Geschäftsmodell von Freddie Mac
Freddie Mac agiert als staatlich gefördertes Wohnungsfinanzierungsinstitut (Government-Sponsored Enterprise, GSE) mit dem Kernauftrag, Liquidität, Stabilität und Erschwinglichkeit im US-Hypothekenmarkt sicherzustellen. Das Geschäftsmodell basiert auf drei zentralen Funktionen: dem Ankauf von Hypothekendarlehen von originierenden Banken und Kreditinstituten, der Verbriefung dieser Kredite zu hypothekenbesicherten Wertpapieren (Mortgage-Backed Securities, MBS) und der Übernahme von Kreditrisiken über Garantien. Freddie Mac refinanziert sich hauptsächlich über den Kapitalmarkt durch Emission von MBS, vorrangigen Anleihen, Nachrangkapital und verschiedenen Gattungen von Vorzugsaktien. Die Profitabilität hängt maßgeblich von Margen zwischen Ankaufs- und Refinanzierungskonditionen, der Effektivität des Risikomanagements sowie der regulatorischen Kapitalanforderungen ab. Für Inhaber der Vorzugsaktie Pref 5.81 ist wichtig, dass Cashflows aus den operativen Erträgen und der Kapitalstruktur von Freddie Mac gespeist werden und stark von der Beziehung zu der Aufsichtsbehörde Federal Housing Finance Agency (FHFA) geprägt sind.
Mission und öffentlicher Auftrag
Die Mission von Freddie Mac besteht darin, den Zugang zu bezahlbarem Wohneigentum und Mietwohnraum in den USA zu verbessern, indem der Sekundärmarkt für Hypotheken effizienter und liquider gestaltet wird. Als GSE agiert das Unternehmen mit einem Public Policy Mandate, das gesellschaftspolitische Ziele wie Wohnraumförderung, Stabilität des Finanzsystems und Unterstützung einkommensschwächerer Haushalte integriert. Dieser öffentliche Auftrag beeinflusst Produktgestaltung, Risikobereitschaft und Kapitalstruktur. Für Vorzugsaktionäre bedeutet dies, dass die Unternehmensstrategie nicht ausschließlich an der Maximierung des Shareholder Value ausgerichtet ist, sondern an einem regulatorisch definierten Gleichgewicht zwischen Stabilität, Marktversorgung und fiskalischer Verantwortung gegenüber dem US-Steuerzahler. Die Mission wirkt damit gleichzeitig als Stabilitätsanker und als Einschränkung potenzieller Renditepfade.
Produkte, Dienstleistungen und Kapitalinstrumente
Freddie Mac bietet ein breites Spektrum an Produkten und Dienstleistungen im Hypothekenmarkt an, die sich grob in drei Kategorien einteilen lassen:
- Wohnbaukredite (Single-Family): Ankauf und Garantie von Hypothekendarlehen für Einfamilienhäuser, einschließlich konformer Hypotheken, Refinanzierungen und spezieller Programme für Erstkäufer.
- Mehrfamilien- und Gewerbeimmobilien (Multifamily): Finanzierung von Mehrfamilienhäusern, bezahlbarem Wohnraum und bestimmten gewerblichen Immobilien über Darlehensankauf, Verbriefung und Risikoteilungsstrukturen.
- Kapitalmarktprodukte: Ausgabe von Mortgage-Backed Securities, Credit-Risk-Transfer-Strukturen sowie unterschiedlichen Eigen- und Fremdkapitalinstrumenten, darunter vorrangige Anleihen und verschiedene Serien von Vorzugsaktien.
l>Die Vorzugsaktie Pref 5.81 ist Teil dieser Kapitalmarktprodukte und dient der Stärkung des regulatorischen Kapitalpolsters. Sie kann kumulative oder nicht-kumulative Dividendenrechte, variable Rückzahlungsbedingungen und unterschiedliche Rangfolgen im Insolvenzfall aufweisen, abhängig von den genauen Emissionsbedingungen der jeweiligen Serie. Typisch sind eine feste Dividendenrate, börsliche Handelbarkeit und begrenzte Stimmrechte. Der wirtschaftliche Wert ergibt sich im Zusammenspiel von Zinsniveau, Kreditzyklus und regulatorischer Politik gegenüber GSEs.
Business Units und Segmentstruktur
Freddie Mac gliedert sein operatives Geschäft üblicherweise in drei Hauptsegmente, deren Ertragskraft indirekt die Bedienung von Vorzugsaktien wie der Pref 5.81 beeinflusst:
- Single-Family Segment: Fokussiert auf Hypotheken für selbstgenutzte und vermietete Einfamilienhäuser. Erlöse stammen aus Garantiege- bühren, Zinsmargen und Verbriefungsaktivitäten.
- Multifamily Segment: Konzentration auf Finanzierung von Mehrfamilienhäusern und erschwinglichem Wohnraum. Dieses Segment nutzt häufig Kreditrisikoteilungsmodelle mit institutionellen Investoren und Versicherern.
- Capital Markets und Investment Activities: Steuerung der Bilanzstruktur, des Liquiditätsmanagements und der Absicherung von Zins- und Kreditrisiken, inklusive des Managements eigener MBS-Portfolios.
l>Die Ertrags- und Risikoprofile der Segmente unterscheiden sich deutlich, werden aber durch zentrale Vorgaben der FHFA und des US-Finanzministeriums harmonisiert. Für Vorzugsaktionäre ist insbesondere relevant, inwieweit diese Segmente resilient gegenüber Rezessionen, Immobilienpreiszyklen und Veränderungen der Geldpolitik sind.
Alleinstellungsmerkmale und Burggräben
Freddie Mac verfügt über mehrere strukturelle Wettbewerbsvorteile, die im Markt für Hypothekenfinanzierung eine besondere Stellung sichern:
- Staatlich geförderter Status: Als GSE genießt Freddie Mac ein implizites Vertrauen der Kapitalmärkte, das sich in hoher Nachfrage nach Agency-MBS und Refinanzierungsinstrumenten niederschlägt.
- Systemrelevanz: Die zentrale Rolle im US-Hypothekenmarkt verleiht dem Unternehmen eine faktische Systemrelevanz. Investoren rechnen im Krisenfall mit regulatorischen Stützungsmaßnahmen, wie die Finanzkrise 2008 zeigte.
- Skaleneffekte und Datenbasis: Das große Volumen an Hypothekendarlehen generiert umfangreiche Kreditdaten, die zur Verbesserung von Underwriting-Standards, Risikomodellen und Preisgestaltung genutzt werden.
- Marktinfrastruktur und Beziehungen: Langjährige Partnerschaften mit Banken, Kreditgenossenschaften, Hypothekenmaklern und institutionellen Investoren schaffen einen stabilen Distributions- und Refinanzierungskanal.
l>Diese Faktoren bilden einen ökonomischen Moat, der den Markteintritt neuer Wettbewerber auf vergleichbarer Ebene unwahrscheinlich macht. Für Vorzugsaktien-Investoren stützen diese Burggräben die langfristige Tragfähigkeit des Geschäftsmodells, auch wenn politische Eingriffe Renditen begrenzen können.
Wettbewerbsumfeld und Vergleichsgruppe
Freddie Mac agiert in einem regulierten Oligopol des US-Hypothekenmarkts. Die wichtigsten Wettbewerber beziehungsweise Vergleichsinstitutionen sind:
- Fannie Mae (Federal National Mortgage Association): Größter direkter Wettbewerber mit ähnlichem Geschäftsmodell im Bereich konformer Hypotheken.
- Ginnie Mae (Government National Mortgage Association): Staatliche Institution, die MBS mit expliziter US-Staatsgarantie für FHA- und VA-Darlehen garantiert.
- Große US-Banken und Hypothekenfinanzierer: Institute wie JPMorgan Chase, Wells Fargo oder spezialisierte Non-Bank-Servicer konkurrieren bei der Kreditvergabe, bleiben jedoch bei der Verbriefung häufig auf Freddie Mac und Fannie Mae angewiesen.
l>Im Segment der Vorzugsaktien konkurriert Freddie Mac mit anderen Finanzinstituten, Versicherern und GSEs um kapitalmarktgetriebenes Hybridkapital. Die Bewertung der Pref 5.81 wird daher nicht nur durch unternehmensspezifische Risiken, sondern auch durch den Spread gegenüber Bank- und Versicherungs-Preferreds sowie gegenüber Staatsanleihen und Unternehmensanleihen bestimmt.
Management, Aufsicht und strategische Ausrichtung
Freddie Mac steht seit der Finanzkrise 2008 unter staatlicher Zwangsverwaltung (Conservatorship) durch die FHFA. Dies bedeutet, dass wesentliche strategische Entscheidungen, Dividendenpolitik und Kapitalstruktur nicht allein vom Management, sondern in enger Abstimmung mit der Aufsicht getroffen werden. Das operative Management konzentriert sich auf Risikoreduzierung, Stärkung der Kapitalbasis und Unterstützung wohnungspolitischer Ziele. Strategische Schwerpunkte umfassen die Weiterentwicklung von Kreditrisikotransfer-Programmen, die Digitalisierung von Underwriting-Prozessen, eine konservative Bilanzsteuerung sowie die Erhöhung der Widerstandsfähigkeit gegenüber Immobilien- und Konjunkturzyklen. Für Vorzugsaktionäre hat die Governance-Struktur zur Folge, dass die Ausschüttungspolitik politisch überformt ist. Dividenden auf Preferred Shares können regulatorisch begrenzt, ausgesetzt oder modifiziert werden, um systemische Stabilität und fiskalische Interessen des Staates zu wahren.
Branchen- und Regionenfokus
Freddie Mac ist nahezu ausschließlich im US-Hypothekenmarkt tätig und damit stark von der Entwicklung des amerikanischen Wohnimmobiliensektors, der Zinsstrukturkurve und der Geldpolitik der Federal Reserve abhängig. Die Branche der Hypothekenverbriefung ist kapitalintensiv, regulierungsgetrieben und hochgradig zins- und konjunktursensibel. Niedrige Zinsen fördern Refinanzierungswellen und Kreditnachfrage, während steigende Zinsen Volumina dämpfen und Ausfallrisiken verschieben. Regionale Risiken innerhalb der USA ergeben sich aus strukturellen Unterschieden zwischen Ballungsräumen und ländlichen Gebieten, Volatilität in einzelnen Bundesstaaten und regulatorischen Besonderheiten auf lokaler Ebene. Die starke geografische Diversifikation des Portfolios mildert jedoch Klumpenrisiken. Für Vorzugsaktionäre bedeutet dieser Fokus, dass die Performance der Pref 5.81 in hohem Maße mit US-Makroindikatoren, Arbeitsmarkt, Immobilienpreisen und der langfristigen Wohnraumpolitik verknüpft ist.
Unternehmensgeschichte und regulatorischer Kontext
Freddie Mac wurde 1970 vom US-Kongress gegründet, um den Sekundärmarkt für Hypotheken zu entwickeln und Banken von Zins- und Liquiditätsrisiken zu entlasten. In den folgenden Jahrzehnten wuchs das Unternehmen zu einem der zentralen Akteure im amerikanischen Wohnungsfinanzierungssystem heran, mit einem stetigen Ausbau der Verbriefungsaktivitäten. Die Expansion des Hypothekenmarkts, insbesondere im Vorfeld der Finanzkrise 2008, führte jedoch zu einer Übernahme signifikanter Kreditrisiken. In der Krise gerieten Freddie Mac und Fannie Mae unter massiven Druck, bis die US-Regierung sie unter Conservatorship stellte und mit Kapitalspritzen stabilisierte. Seither befindet sich Freddie Mac in einem hybriden Zustand zwischen privatwirtschaftlichem Unternehmen und staatlich kontrolliertem Finanzvehikel. Vorzugsaktien wurden historisch genutzt, um regulatorisches Kapital zu stärken. Die Behandlung dieser Instrumente in der Krise, einschließlich Dividendenaussetzungen und Veränderungen der Kapitalstruktur, bildet einen wichtigen Referenzpunkt für die heutige Risikoeinschätzung von Preferred Shares wie der Pref 5.81.
Besonderheiten der Vorzugsaktie Pref 5.81
Die Vorzugsaktie Freddie Mac Federal Home Loan Mortgage Corp Pref 5.81 weist mehrere charakteristische Merkmale auf, die für institutionelle und erfahrene Privatanleger relevant sind:
- Fester Nominalkupon von 5,81 Prozent auf den Liquidationswert, wobei der effektive Kuponertrag vom aktuellen Marktpreis abhängt.
- Rangigkeit oberhalb der Stammaktien, aber unterhalb sämtlicher vorrangiger und nachrangiger Fremdkapitalinstrumente im Liquidationsfall.
- Begrenzte oder keine Stimmrechte, Fokus auf laufende Ertragsströme statt Einflussnahme auf die Unternehmensführung.
- Mögliche Call-Optionen zugunsten von Freddie Mac, die eine Rückzahlung zu festgelegten Bedingungen erlauben und das Zinsänderungsrisiko asymmetrisch beeinflussen.
l>Zusätzlich unterliegt die Pref 5.81 wie andere GSE-Preferreds einem erhöhten regulatorischen Risiko, da Änderungen im Conservatorship-Status, Reformen des GSE-Systems oder Eingriffe des US-Kongresses die Wertstellung und Dividendenfähigkeit beeinflussen können. Die Liquidität am Sekundärmarkt ist im Vergleich zu staatsnahen Anleihen geringer, aber für institutionelle Transaktionen in der Regel ausreichend.
Chancen für konservative Anleger
Für konservativ ausgerichtete Investoren können sich aus einem Engagement in eine Vorzugsaktie wie die Freddie Mac Federal Home Loan Mortgage Corp Pref 5.81 mehrere potenzielle Chancen ergeben:
- Attraktives Renditeprofil: Im Vergleich zu Staatsanleihen und hochwertigen Unternehmensanleihen bieten GSE-Preferreds häufig höhere laufende Kupons, was für einkommensorientierte Portfolios interessant sein kann.
- Indirekte Anbindung an systemrelevante Infrastruktur: Die zentrale Rolle von Freddie Mac im US-Hypothekenmarkt schafft eine besondere Stellung im Finanzsystem, die tendenziell eine politische Bereitschaft zur Stabilisierung nahelegt.
- Diversifikation: Vorzugsaktien weisen ein Rendite-Risiko-Profil zwischen Anleihe und Aktie auf und können in Mischportfolios zur Diversifikation von Zins- und Kreditrisiken beitragen.
- Potenzial bei Strukturreformen: Sollte es zu einer geordneten Reform oder teilweisen Reprivatisierung des GSE-Systems kommen, könnten sich Bewertungsanpassungen zugunsten bestehender Kapitalinstrumente ergeben, abhängig von der konkreten Ausgestaltung.
l>Diese Chancen entfalten sich jedoch nur im Rahmen eines langfristigen Anlagehorizonts und unter der Prämisse, dass regulatorische Eingriffe nicht zu einer nachhaltigen Verwässerung der Rechte von Preferred-Aktionären führen.
Risiken und zentrale Unsicherheiten
Auf der Risikoseite ist die Freddie Mac Federal Home Loan Mortgage Corp Pref 5.81 deutlich komplexer als klassische Investment-Grade-Anleihen. Wichtige Risikofaktoren sind:
- Regulatorisches und politisches Risiko: Änderungen der US-Wohnraumpolitik, GSE-Reformen, Anpassungen im Conservatorship-Regime oder Eingriffe des US-Finanzministeriums können Dividenden, Rückzahlungsbedingungen und den rechtlichen Status der Vorzugsaktie direkt beeinflussen.
- Dividendenaussetzungsrisiko: Als Vorzugsaktie ist die Pref 5.81 von Gewinnen, regulatorischen Kapitalvorgaben und Beschlüssen der FHFA abhängig. Dividenden können ausgesetzt oder reduziert werden, insbesondere in Stressszenarien.
- Kredit- und Immobilienmarktrisiko: Einbrechende Immobilienpreise, steigende Ausfallraten und schwere Rezessionen können die Kapitalbasis von Freddie Mac belasten und die Fähigkeit zur Bedienung nachrangiger Kapitalinstrumente beeinträchtigen.
- Zins- und Spreadrisiko: Steigende Zinsen oder sich ausweitende Risikoaufschläge für GSE-Titel können Kursverluste verursachen. Bei eingebauten Call-Optionen ist zusätzlich das Reinvestitionsrisiko zu berücksichtigen.
- Liquiditätsrisiko: Im Gegensatz zu Staatsanleihen oder Blue-Chip-Aktien kann die Marktliquidität in Stressphasen deutlich zurückgehen, was zu breiten Geld-Brief-Spannen und erschwerter Handelbarkeit führt.
l>Für konservative Anleger ist daher eine sorgfältige Einordnung der Pref 5.81 im Gesamtportfolio, eine fundierte Analyse der GSE-Regulierung sowie die Bereitschaft, temporäre Volatilität und politische Unsicherheit auszuhalten, unerlässlich. Eine pauschale Empfehlung lässt sich angesichts der komplexen Interessenkonflikte zwischen Staat, Steuerzahlern und privaten Kapitalgebern nicht aussprechen.