Eurobank Ergasias SA

Aktie
WKN:  A41XCJ ISIN:  GRS829003003 US-Symbol:  EURBF Branche:  Banks - Regional Land:  Greece
4,727 €
-0,016 €
-0,34%
15:48:07 Uhr
Depot/Watchlist
Marktkapitalisierung *
17,00 Mrd. €
Streubesitz
69,91%
KGV
10,72
Dividende
0,15 EUR
Dividendenrendite
3,60%
Nachhaltigkeits-Score
69 %
Index-Zuordnung
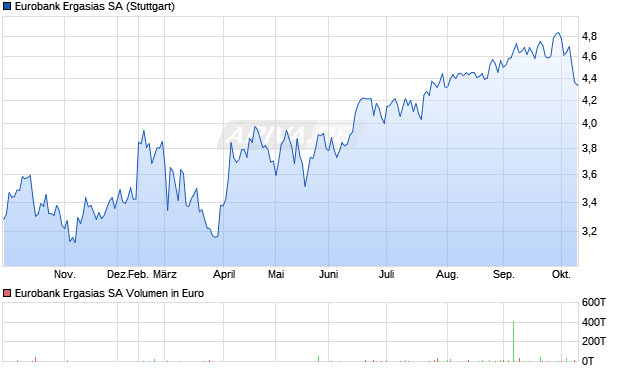
Eurobank Ergasias Aktie Chart

Eurobank Ergasias Unternehmensbeschreibung

Eurobank Ergasias Services and Holdings SA, deren wichtigste Tochtergesellschaft als Eurobank SA auftritt, ist eine systemrelevante Universalbank mit Schwerpunkt Griechenland und Präsenz in ausgewählten Märkten Mittel- und Südosteuropas. Nach einer strukturellen Neuausrichtung wurden Bankaktivitäten in operative Tochtergesellschaften eingebracht, während Eurobank Ergasias Services and Holdings SA als börsennotierte Holding fungiert. Das Geschäftsmodell basiert auf einem integrierten Ansatz aus Retailbanking, Firmenkundengeschäft, Vermögensverwaltung, Investmentbanking und immobiliennahen Dienstleistungen. Die Bank fungiert als zentrale Refinanzierungsquelle für private Haushalte, mittelständische Unternehmen und größere Unternehmen und verfolgt eine bilanzausgerichtete, risikoadjustierte Ertragssteuerung. Ertragsquellen sind vor allem Zinsmargen aus Kreditvergabe, Provisionsüberschüsse aus Zahlungsverkehr, Vermögensverwaltung und Kapitalmarktprodukten sowie Erträge aus immobilienbezogenen und Treasury-Aktivitäten. Strategisch positioniert sich Eurobank als kapitalstarker, technologisch modernisierter Finanzintermediär, der die Konsolidierung des griechischen Bankensektors mitgestaltet und regulatorische Vorgaben der Europäischen Zentralbank implementiert. Die Gruppe hat in den vergangenen Jahren Transaktionen und Integrationsschritte mit Immobiliengesellschaften durchgeführt; öffentlich bestätigte Informationen über eine Fusion mit einer am Markt als "Grivalia Bank" bezeichneten Einheit sind bis Mitte 2024 nicht belegbar.

Mission und strategische Leitlinien

Die erklärte Mission von Eurobank besteht darin, als verlässlicher Finanzpartner die wirtschaftliche Entwicklung Griechenlands und der regionalen Märkte zu flankieren, Kapital effizient zu allokieren und die Resilienz des heimischen Finanzsystems zu stärken. Im Zentrum stehen finanzielle Inklusion, Stabilität der Einlagenbasis und eine verantwortungsvolle Kreditvergabepolitik. Die Strategie verbindet digitale Transformation mit strengem Risikomanagement: ein schlankes, zunehmend automatisiertes Filialnetz, verstärkter Einsatz von E-Banking- und Mobile-Banking-Plattformen sowie Standardisierung von Kreditprozessen sollen operative Effizienz und Skalierbarkeit erhöhen. Parallel verfolgt das Management die kontinuierliche Verbesserung der Asset-Qualität, insbesondere durch aktive Steuerung notleidender Engagements und Nutzung von Verbriefungsinstrumenten im Rahmen des europäischen Regulierungsrahmens. Zusätzlich gewinnen Nachhaltigkeitsaspekte und die Ausrichtung an ESG-Kriterien in der Kreditvergabe, im Produktangebot und im internen Steuerungsrahmen an Bedeutung.

Produkte und Dienstleistungen

Eurobank deckt die wesentlichen Bereiche klassischer Bankdienstleistungen ab und ergänzt diese um spezialisierte Finanz- und Immobilienprodukte. Im Privatkundengeschäft umfasst das Angebot unter anderem:
  • Giro- und Sparkonten, Zahlungsverkehr sowie Debit- und Kreditkarten
  • Hypothekendarlehen, Konsumentenkredite und besicherte Privatkredite
  • Investmentfonds, strukturierte Produkte, Brokerage-Services und Online-Trading
  • Private-Banking- und Wealth-Management-Lösungen für vermögende Kunden
  • l>Im Firmenkundengeschäft bietet die Bank:
    • Betriebsmittelkredite, Investitionsfinanzierungen und Syndizierungen
    • Trade-Finance, Akkreditive, Garantien und Supply-Chain-Finance
    • Cash-Management sowie Zins- und Währungsderivate zur Absicherung von Marktpreisrisiken
    • Unterstützung bei M&A- und Kapitalmarkttransaktionen
    • l>Ergänzend betreibt Eurobank spezialisierte Aktivitäten in den Bereichen:
      • Immobilienbezogene Dienstleistungen, darunter Management und Verwertung besicherter Engagements
      • Leasing- und Factoring-Dienstleistungen für gewerbliche Kunden
      • Kapitalmarkt- und Treasury-Management zur Steuerung von Liquidität, Zins- und Refinanzierungsrisiken
      • l>Damit fungiert die Bank sowohl als Retail- als auch als Corporate- und Investmentbank mit vertikaler Integration entlang der Finanzierungs- und Anlagebedürfnisse ihrer Kunden.

Geschäftsbereiche und Segmentstruktur

Die von der Gruppe kommunizierte Segmentierung folgt einer Kombination aus Kundengruppen- und Produktlogik. Zentrale Geschäftsfelder sind typischerweise:
  • Retail Banking: Betreuung von Privatkunden, Kleinstunternehmen und Freiberuflern mit standardisierten Produkten und digital geprägter Kundeninteraktion.
  • Corporate Banking: Finanzierungslösungen für mittelständische und große Unternehmen, inklusive strukturierter Kredite und Projektfinanzierungen.
  • Wealth Management und Private Banking: Anlageberatung, Portfolio-Management und Nachfolgeplanung für vermögende Privatkunden und Family Offices.
  • International Operations: Aktivitäten in ausgewählten Märkten der Region, insbesondere in Bulgarien, Zypern und weiteren Ländern in Südosteuropa, mit Fokus auf lokales Retail- und Firmenkundengeschäft.
  • Immobiliennahe Aktivitäten: Verwaltung und Verwertung von Immobilienbeständen, einschließlich Servicing von durch Immobilien besicherten Forderungen teils über spezialisierte Plattformen.
  • l>Diese Struktur erlaubt eine differenzierte Kapitalallokation, segmentbezogene Risikoüberwachung und die gezielte Steuerung der Eigenkapitalnutzung innerhalb der regulatorischen Anforderungen der Bankenunion. Im Zuge etwaiger zukünftiger Integrationen können sich mittelfristig Anpassungen der Segmentberichterstattung ergeben.

Alleinstellungsmerkmale und Burggräben

Eurobank verfügt über mehrere strukturelle Wettbewerbsvorteile, die als Burggräben im hochregulierten Bankensektor wirken. Zentrale Differenzierungselemente sind:
  • Systemrelevante Stellung: Als eine der größeren griechischen Bankengruppen mit breiter Einlagenbasis ist Eurobank eng in die Finanzarchitektur des Landes eingebettet. Diese Rolle erleichtert den Zugang zu nationalen und europäischen Refinanzierungsquellen.
  • Skalierbare Infrastruktur: Die Bank betreibt eine Kombination aus Filialnetz, Geldautomaten und digitalen Kanälen. Die Verbindung von physischer Präsenz und Online-Plattformen stellt für potenzielle neue Marktteilnehmer einen gewissen Replikationsaufwand dar.
  • Kundenbasis und Datenbestände: Langjährige Kundenbeziehungen im Retail- und Firmenkundensegment generieren Datenbestände, die präzisere Kreditrisikomodelle, Cross-Selling-Potenziale und zielgerichtete Preisgestaltung ermöglichen.
  • Expertise im Umgang mit notleidenden Krediten: Aufgrund der Erfahrungen während der griechischen Schulden- und Bankenkrise hat Eurobank Know-how im Management von Non-Performing Exposures aufgebaut. Die Fähigkeit, Problemportfolios zu restrukturieren, zu verbriefen und zu veräußern, stellt einen relevanten Kompetenzvorteil dar.
  • l>Diese Moats sind überwiegend regulatorisch und strukturell bedingt und führen zu marktspezifischen Eintrittsbarrieren, ohne jedoch zyklische Risiken vollständig zu neutralisieren.

Wettbewerbsumfeld

Eurobank agiert in einem stark konzentrierten Bankensektor. In Griechenland zählen vor allem folgende Institute zu den relevanten Wettbewerbern:
  • National Bank of Greece
  • Alpha Bank
  • Piraeus Bank
  • l>Auf regionaler Ebene steht Eurobank im Wettbewerb mit internationalen Banken und regionalen Instituten in Südosteuropa, darunter Universalbanken mit vergleichbarer Produktbreite. Der Wettbewerb um qualitativ hochwertige Unternehmenskredite, um Anlagekunden im Wealth Management sowie um Transaktionsvolumina im Zahlungsverkehr ist intensiv. Differenzierung erfolgt weniger über Basisprodukte, die stark standardisiert sind, sondern über Pricing, Servicequalität, digitale Nutzererfahrung, Branchenexpertise und die Fähigkeit, komplexe Finanzierungen zu strukturieren. Gleichzeitig sorgt das gemeinsame Aufsichtsregime der EZB für ein hohes Maß an Transparenz und Vergleichbarkeit zwischen den großen Banken des Landes.

Management, Corporate Governance und Strategie

Die Führung der Eurobank-Gruppe liegt bei einem Management mit klarer Aufgabenteilung in den Bereichen Retail, Corporate, Risiko, Finanzen, Technologie und Operations, flankiert von Aufsichts- und Kontrollgremien, die die Interessen der Aktionäre überwachen. Im Zentrum der Managementstrategie stehen:
  • Stärkung der Kapitalbasis und Sicherstellung einer qualitativ hochwertigen Eigenkapitalstruktur im Einklang mit dem europäischen Aufsichtsrahmen
  • Reduktion von Kreditrisiken durch aktive Steuerung notleidender Kredite, verstärkte Sicherheitenbewertung und konservative Underwriting-Standards
  • Digitale Transformation zur Reduzierung der Kostenbasis und zur Verbesserung der Kundenerfahrung über Omnikanal-Plattformen
  • Fokussierung auf stabilere, weniger kapitalintensive Ertragsquellen wie Provisionsgeschäft, Vermögensverwaltung und Zahlungsverkehr
  • l>Corporate-Governance-Strukturen folgen den Standards der europäischen Kapitalmärkte: unabhängige Kontrollgremien, klar definierte Compliance-Funktionen und ein umfassendes Risikomanagement-Rahmenwerk, das Markt-, Kredit-, Liquiditäts- und operationelle Risiken abdeckt. Die zunehmende Einbindung von Nachhaltigkeitsthemen in Strategie und Governance spiegelt sich in entsprechenden Ausschüssen und Berichterstattungsstandards wider.

Branchen- und Regionenfokus

Eurobank ist eng mit dem griechischen Finanzsystem verwoben und damit stark exponiert gegenüber der Konjunkturentwicklung des Landes. Die Bank finanziert einen Querschnitt der griechischen Wirtschaft, insbesondere in Sektoren wie Tourismus, Handel, Energie, Infrastruktur und Immobilien. Die Branche ist durch hohe Regulierungstiefe, wettbewerbsbedingt begrenzte Zinsmargen und hohe Anforderungen an Eigenkapital und Liquidität gekennzeichnet. Auf regionaler Ebene engagiert sich Eurobank in Märkten Südosteuropas mit strukturellem Aufholpotenzial, aber auch erhöhten politischen und regulatorischen Risiken. Diese Märkte bieten grundsätzlich wachstumsstärkere Kreditvolumina, sind jedoch anfälliger für externe Schocks, Kapitalabflüsse und Währungsschwankungen. Innerhalb der europäischen Bankenlandschaft agiert Eurobank als mittelgroßer Player, der von der Integration in den europäischen Finanzmarkt profitiert, gleichzeitig aber in einem Umfeld von anspruchsvollem Wettbewerbsdruck, steigenden Compliance-Kosten und fortschreitender Digitalisierung steht.

Unternehmensgeschichte und Entwicklung

Eurobank hat eine von Fusionen, Expansion und Restrukturierungen geprägte Geschichte im griechischen Bankensektor. Aus einer Reihe von Bankinstituten hervorgegangen, hat sich die Gruppe besonders in den 1990er- und 2000er-Jahren durch organisches Wachstum und Übernahmen auf dem heimischen Markt und in Südosteuropa positioniert. Mit der globalen Finanzkrise und der anschließenden griechischen Staatsschuldenkrise geriet die Bilanzstruktur unter erheblichen Druck, was zu Kapitalmaßnahmen, Beteiligung internationaler Investoren und tiefgreifenden Sanierungsprogrammen führte. Im Zuge der europäischen Bankenunion unterzog sich Eurobank wiederholt Stresstests und Qualitätsprüfungen, restrukturierte ihre Bilanz, verkleinerte risikoreiche Auslandsengagements und reduzierte schrittweise die Quote notleidender Kredite. In den vergangenen Jahren wurde die Konzernstruktur neu geordnet, indem Bankaktivitäten in operative Tochtergesellschaften übertragen und die Holdingstruktur gestärkt wurden. Die historische Entwicklung ist geprägt von einem Wandel von einer stark expansionsorientierten Regionalbank hin zu einem auf Stabilität, regulatorische Konformität und Effizienz fokussierten Institut.

Besonderheiten und Strukturmerkmale

Ein wesentliches Strukturmerkmal der Eurobank-Gruppe ist ihr Hybridcharakter aus traditioneller Filialbank und moderner Direktbank. Die Bank hat frühzeitig in elektronische Kanäle investiert und verfügt über eine hohe Penetration bei Online- und Mobile-Banking-Kunden. Besonderheiten ergeben sich aus:
  • der Rolle als Intermediär zwischen nationalen Förderprogrammen, EU-Strukturfonds und der Realwirtschaft, wobei die Bank als Durchleitungsinstitut für subventionierte Kredite fungieren kann
  • der Verzahnung mit dem griechischen Kapitalmarkt über Emissionen, Market-Making und Research-Aktivitäten
  • der Abhängigkeit von der Stabilität des griechischen Staatshaushalts, da Staatsanleihen und öffentliche Institutionen eine wichtige Rolle in Refinanzierungs- und Portfoliokonstellationen spielen
  • l>Hinzu kommt eine Eigentümerstruktur, in der institutionelle Investoren, darunter internationale Fonds, eine wichtige Rolle einnehmen. Dies beeinflusst die Governance-Kultur und die strategische Ausrichtung auf langfristige Bilanzstabilität. Laufende strukturelle Neuordnungen und mögliche Integrationen mit immobiliennahen Einheiten ergänzen diese Besonderheiten um eine verstärkte Fokussierung auf inländische Synergien.

Chancen für konservative Anleger

Mit Blick auf ein konservativ ausgerichtetes Ertragsprofil ergeben sich bei der Eurobank-Gruppe mehrere potenzielle Chancen:
  • Systemrelevanz und Marktposition: Die Rolle als eine der führenden griechischen Banken und die Einbindung in das europäischen Aufsichtssystem gehen mit intensiver regulatorischer Überwachung einher.
  • Verbesserte Asset-Qualität: Der fortgesetzte Abbau notleidender Kredite kann perspektivisch zu einer Normalisierung der Risikokosten und damit zu stabileren Ergebnissen beitragen.
  • Digitalisierung und Effizienzgewinne: Eine konsequente Umsetzung der Digitalstrategie kann die Kostenbasis senken und die Ertragskraft des Kerngeschäfts unterstützen.
  • Konjunktureller Hebel: Eine weitere Erholung der griechischen Wirtschaft, stärkere Investitionen in Infrastruktur und Tourismus sowie EU-Förderprogramme könnten die Kreditnachfrage und Provisionsquellen positiv beeinflussen.
  • l>Diese Faktoren können die strukturelle Ertragskraft des Instituts grundsätzlich stärken, sofern makroökonomische und regulatorische Rahmenbedingungen stabil bleiben und Integrationsprozesse planmäßig verlaufen.

Risiken und Risikofaktoren

Gleichzeitig ist ein Engagement in der Eurobank-Gruppe mit signifikanten Risiken verbunden, die insbesondere konservativ orientierte Marktteilnehmer berücksichtigen müssen:
  • Länderrisiko Griechenland: Die starke Fokussierung auf den heimischen Markt macht die Bank anfällig für fiskalpolitische Spannungen, konjunkturelle Einbrüche und politische Unsicherheiten.
  • Kreditqualitäts- und Konzentrationsrisiken: Trotz Fortschritten bleiben Kreditportfolios in einem Umfeld mit strukturellen Herausforderungen empfindlich gegenüber Schocks.
  • Zins- und Margendruck: Das europäische Zinsumfeld und der intensive Wettbewerb im Bankenmarkt begrenzen mögliche Zinsmargen. Änderungen im Zinsniveau oder steigende Refinanzierungskosten können die Profitabilität belasten.
  • Regulatorischer Druck: Hohe Kapitalanforderungen, Vorgaben zur Risikovorsorge und umfangreiche Compliance-Auflagen können die Eigenkapitalrendite strukturell begrenzen.
  • Operationale und technologische Risiken: Die starke Abhängigkeit von digitalen Kanälen erhöht die Bedeutung von IT-Sicherheit, Datenschutz und Systemstabilität. Cyber-Risiken und regulatorische Sanktionen bei Verstößen gegen Compliance-Vorgaben stellen wesentliche Gefahren dar.
  • Integrations- und Umsetzungsrisiken: Strukturelle Veränderungen und systemseitige Integrationen können vorübergehend zu erhöhten Kosten und operativen Risiken führen.
  • l>Aus diesen Faktoren ergibt sich die Notwendigkeit einer sorgfältigen Risiko-Rendite-Abwägung, einschließlich der Berücksichtigung makroökonomischer Szenarien, regulatorischer Entwicklungen und der weiteren Umsetzung bankinterner Restrukturierungs-, Integrations- und Digitalisierungsprogramme.

Kursdaten

Geld/Brief 4,733 € / 4,743 €
Spread +0,21%
Schluss Vortag 4,743 €
Gehandelte Stücke 250
Tagesvolumen Vortag 37.524 €
Tagestief 4,681 €
Tageshoch 4,755 €
52W-Tief 3,124 €
52W-Hoch 4,745 €
Jahrestief 3,14 €
Jahreshoch 4,745 €

Eurobank Ergasias Aktie - Nachrichtenlage zusammengefasst:

  • Die Eurobank Ergasias SA hat kürzlich ihre Ergebnisse für das dritte Quartal veröffentlicht, die eine signifikante Steigerung des Nettogewinns im Vergleich zum Vorjahr zeigen.
  • Analysten haben die Aktie positiv bewertet, da die Bank maßgebliche Fortschritte bei der Reduzierung notleidender Kredite gemacht hat.
  • Die Erwartungen an zukünftige Dividendenzahlungen wurden erhöht, was zu einem optimistischen Marktumfeld für die Aktie beigetragen hat.
Hinweis

Community: Diskussion zur Eurobank Ergasias Aktie

Zusammengefasst - darüber diskutiert aktuell die Community

  • Ein aktueller Beitrag (Börse Online, Ausgabe 30/2026) stellt die Bank of Cyprus als attraktiv dar und hebt hohe Kapitalquoten, sehr niedrige notleidende Kredite, außergewöhnliche Profitabilität, ein wachsendes Versicherungsgeschäft, steigende Zinserträge, eine geplante hohe Gewinnausschüttung sowie mögliche Übernahmefantasie hervor; ausgewiesenes Kursziel 13,50 € und Stoppkurs 8,00 €.
  • Weitere Beiträge über mehrere Jahre thematisieren Spekulationen über Bieterkämpfe, die Umstrukturierung zur neuen Holding mit London‑Listing, Rückzahlung von ELA‑Darlehen und vorübergehende Handelsstatus‑Änderungen sowie saisonale und charttechnische Beobachtungen und verweisen auf externe Analysen.
  • Privatanleger äußern überwiegend Unsicherheit und Frustration, stellen praktische Fragen zu Ex‑Dividenden, Bruchstückanteilen, steuerlicher Verlustverrechnung und Handelskosten, und es finden sich vereinzelt moderierte oder off‑topic Beiträge.
Hinweis
Jetzt mitdiskutieren

Eurobank Ergasias Aktie: Fundamentale Kennzahlen (2024)

Umsatz in Mio. 3.377 €
Operatives Ergebnis (EBIT) in Mio. -
Jahresüberschuss in Mio. 1.362 €
Umsatz je Aktie 0,93 €
Gewinn je Aktie 0,38 €
Gewinnrendite +40,33%
Umsatzrendite +40,33%
Return on Investment +1,26%
Marktkapitalisierung in Mio. 17.004 €
KGV (Kurs/Gewinn) 8,90
KBV (Kurs/Buchwert) -
KUV (Kurs/Umsatz) -
Eigenkapitalrendite +12,82%
Eigenkapitalquote +9,84%

Eurobank Ergasias News

NEU
Kostenloser Report:
Hot or not? Diese 3 DAX-Aktien kaufen – 3 meiden!

Werbung

Derivate

Hebelprodukte (36)
Knock-Outs 36
Alle Derivate ❯

Dividenden Kennzahlen

Dividendenrendite 3,60%
Auszahlungen/Jahr 2
Gesteigert seit 1 Jahr
Keine Senkung seit 1 Jahr
Stabilität der Dividende 0,41 (max 1,00)
Jährlicher 62,25% (5 Jahre)
Dividendenzuwachs
Ausschüttungs- 16,39% (auf den Gewinn/FFO)
quote % (auf den Free Cash Flow)
Erwartete Dividendensteigerung -21,40%

Dividenden Historie

Datum Dividende
06.11.2025 0,047 €
05.05.2025 0,11 €
25.07.2024 0,093 €
02.05.2008 500,00 €
30.11.2007 320,00 €
05.04.2007 560,00 €
01.12.2006 360,00 €
05.04.2006 540,00 €
Alle Dividenden & Splits ❯
Werbung

Mehr Nachrichten kostenlos abonnieren

E-Mail-Adresse
Benachrichtigungen von ARIVA.DE
(Mit der Bestellung akzeptierst du die Datenschutzhinweise)

Eurobank Ergasias Termine

Keine Termine bekannt.

Eurobank Ergasias Aktie: Übersicht Handelsplätze

Handelsplatz
Letzter
Änderung
Vortag
Zeit
Düsseldorf 4,72 0 %
4,72 € 09:10
Frankfurt 4,707 +1,10%
4,656 € 08:01
Gettex 4,76 +0,44%
4,739 € 16:14
Hamburg 4,685 -0,17%
4,693 € 08:20
Hannover 4,725 0 %
4,725 € 09:10
L&S RT 4,738 -0,45%
4,7595 € 16:23
München 4,695 +0,02%
4,694 € 08:03
Nasdaq OTC Other 5,39 $ -1,82%
5,49 $ 17.09.26
Quotrix 4,747 +1,67%
4,669 € 07:27
Stuttgart 4,727 -0,34%
4,743 € 15:48
Tradegate 4,725 -0,32%
4,74 € 14:44
Weitere Börsenplätze ❯

Historische Kurse

Datum
Kurs
Volumen
22.09.26 4,725 1.181
21.09.26 4,743 37.524
18.09.26 4,695 0
17.09.26 4,582 0
16.09.26 4,639 0
15.09.26 4,684 93
Weitere Historische Kurse ❯

Performance

Zeitraum Kurs %
1 Woche 4,684 € +0,88%
1 Monat 4,389 € +7,66%
6 Monate 3,348 € +41,13%
1 Jahr 3,244 € +45,65%
5 Jahre 0,832 € +467,91%

Unternehmensprofil Eurobank Ergasias

Eurobank Ergasias Services and Holdings SA, deren wichtigste Tochtergesellschaft als Eurobank SA auftritt, ist eine systemrelevante Universalbank mit Schwerpunkt Griechenland und Präsenz in ausgewählten Märkten Mittel- und Südosteuropas. Nach einer strukturellen Neuausrichtung wurden Bankaktivitäten in operative Tochtergesellschaften eingebracht, während Eurobank Ergasias Services and Holdings SA als börsennotierte Holding fungiert. Das Geschäftsmodell basiert auf einem integrierten Ansatz aus Retailbanking, Firmenkundengeschäft, Vermögensverwaltung, Investmentbanking und immobiliennahen Dienstleistungen. Die Bank fungiert als zentrale Refinanzierungsquelle für private Haushalte, mittelständische Unternehmen und größere Unternehmen und verfolgt eine bilanzausgerichtete, risikoadjustierte Ertragssteuerung. Ertragsquellen sind vor allem Zinsmargen aus Kreditvergabe, Provisionsüberschüsse aus Zahlungsverkehr, Vermögensverwaltung und Kapitalmarktprodukten sowie Erträge aus immobilienbezogenen und Treasury-Aktivitäten. Strategisch positioniert sich Eurobank als kapitalstarker, technologisch modernisierter Finanzintermediär, der die Konsolidierung des griechischen Bankensektors mitgestaltet und regulatorische Vorgaben der Europäischen Zentralbank implementiert. Die Gruppe hat in den vergangenen Jahren Transaktionen und Integrationsschritte mit Immobiliengesellschaften durchgeführt; öffentlich bestätigte Informationen über eine Fusion mit einer am Markt als "Grivalia Bank" bezeichneten Einheit sind bis Mitte 2024 nicht belegbar.

Mission und strategische Leitlinien

Die erklärte Mission von Eurobank besteht darin, als verlässlicher Finanzpartner die wirtschaftliche Entwicklung Griechenlands und der regionalen Märkte zu flankieren, Kapital effizient zu allokieren und die Resilienz des heimischen Finanzsystems zu stärken. Im Zentrum stehen finanzielle Inklusion, Stabilität der Einlagenbasis und eine verantwortungsvolle Kreditvergabepolitik. Die Strategie verbindet digitale Transformation mit strengem Risikomanagement: ein schlankes, zunehmend automatisiertes Filialnetz, verstärkter Einsatz von E-Banking- und Mobile-Banking-Plattformen sowie Standardisierung von Kreditprozessen sollen operative Effizienz und Skalierbarkeit erhöhen. Parallel verfolgt das Management die kontinuierliche Verbesserung der Asset-Qualität, insbesondere durch aktive Steuerung notleidender Engagements und Nutzung von Verbriefungsinstrumenten im Rahmen des europäischen Regulierungsrahmens. Zusätzlich gewinnen Nachhaltigkeitsaspekte und die Ausrichtung an ESG-Kriterien in der Kreditvergabe, im Produktangebot und im internen Steuerungsrahmen an Bedeutung.

Produkte und Dienstleistungen

Eurobank deckt die wesentlichen Bereiche klassischer Bankdienstleistungen ab und ergänzt diese um spezialisierte Finanz- und Immobilienprodukte. Im Privatkundengeschäft umfasst das Angebot unter anderem:
  • Giro- und Sparkonten, Zahlungsverkehr sowie Debit- und Kreditkarten
  • Hypothekendarlehen, Konsumentenkredite und besicherte Privatkredite
  • Investmentfonds, strukturierte Produkte, Brokerage-Services und Online-Trading
  • Private-Banking- und Wealth-Management-Lösungen für vermögende Kunden
  • l>Im Firmenkundengeschäft bietet die Bank:
    • Betriebsmittelkredite, Investitionsfinanzierungen und Syndizierungen
    • Trade-Finance, Akkreditive, Garantien und Supply-Chain-Finance
    • Cash-Management sowie Zins- und Währungsderivate zur Absicherung von Marktpreisrisiken
    • Unterstützung bei M&A- und Kapitalmarkttransaktionen
    • l>Ergänzend betreibt Eurobank spezialisierte Aktivitäten in den Bereichen:
      • Immobilienbezogene Dienstleistungen, darunter Management und Verwertung besicherter Engagements
      • Leasing- und Factoring-Dienstleistungen für gewerbliche Kunden
      • Kapitalmarkt- und Treasury-Management zur Steuerung von Liquidität, Zins- und Refinanzierungsrisiken
      • l>Damit fungiert die Bank sowohl als Retail- als auch als Corporate- und Investmentbank mit vertikaler Integration entlang der Finanzierungs- und Anlagebedürfnisse ihrer Kunden.

Geschäftsbereiche und Segmentstruktur

Die von der Gruppe kommunizierte Segmentierung folgt einer Kombination aus Kundengruppen- und Produktlogik. Zentrale Geschäftsfelder sind typischerweise:
  • Retail Banking: Betreuung von Privatkunden, Kleinstunternehmen und Freiberuflern mit standardisierten Produkten und digital geprägter Kundeninteraktion.
  • Corporate Banking: Finanzierungslösungen für mittelständische und große Unternehmen, inklusive strukturierter Kredite und Projektfinanzierungen.
  • Wealth Management und Private Banking: Anlageberatung, Portfolio-Management und Nachfolgeplanung für vermögende Privatkunden und Family Offices.
  • International Operations: Aktivitäten in ausgewählten Märkten der Region, insbesondere in Bulgarien, Zypern und weiteren Ländern in Südosteuropa, mit Fokus auf lokales Retail- und Firmenkundengeschäft.
  • Immobiliennahe Aktivitäten: Verwaltung und Verwertung von Immobilienbeständen, einschließlich Servicing von durch Immobilien besicherten Forderungen teils über spezialisierte Plattformen.
  • l>Diese Struktur erlaubt eine differenzierte Kapitalallokation, segmentbezogene Risikoüberwachung und die gezielte Steuerung der Eigenkapitalnutzung innerhalb der regulatorischen Anforderungen der Bankenunion. Im Zuge etwaiger zukünftiger Integrationen können sich mittelfristig Anpassungen der Segmentberichterstattung ergeben.

Alleinstellungsmerkmale und Burggräben

Eurobank verfügt über mehrere strukturelle Wettbewerbsvorteile, die als Burggräben im hochregulierten Bankensektor wirken. Zentrale Differenzierungselemente sind:
  • Systemrelevante Stellung: Als eine der größeren griechischen Bankengruppen mit breiter Einlagenbasis ist Eurobank eng in die Finanzarchitektur des Landes eingebettet. Diese Rolle erleichtert den Zugang zu nationalen und europäischen Refinanzierungsquellen.
  • Skalierbare Infrastruktur: Die Bank betreibt eine Kombination aus Filialnetz, Geldautomaten und digitalen Kanälen. Die Verbindung von physischer Präsenz und Online-Plattformen stellt für potenzielle neue Marktteilnehmer einen gewissen Replikationsaufwand dar.
  • Kundenbasis und Datenbestände: Langjährige Kundenbeziehungen im Retail- und Firmenkundensegment generieren Datenbestände, die präzisere Kreditrisikomodelle, Cross-Selling-Potenziale und zielgerichtete Preisgestaltung ermöglichen.
  • Expertise im Umgang mit notleidenden Krediten: Aufgrund der Erfahrungen während der griechischen Schulden- und Bankenkrise hat Eurobank Know-how im Management von Non-Performing Exposures aufgebaut. Die Fähigkeit, Problemportfolios zu restrukturieren, zu verbriefen und zu veräußern, stellt einen relevanten Kompetenzvorteil dar.
  • l>Diese Moats sind überwiegend regulatorisch und strukturell bedingt und führen zu marktspezifischen Eintrittsbarrieren, ohne jedoch zyklische Risiken vollständig zu neutralisieren.

Wettbewerbsumfeld

Eurobank agiert in einem stark konzentrierten Bankensektor. In Griechenland zählen vor allem folgende Institute zu den relevanten Wettbewerbern:
  • National Bank of Greece
  • Alpha Bank
  • Piraeus Bank
  • l>Auf regionaler Ebene steht Eurobank im Wettbewerb mit internationalen Banken und regionalen Instituten in Südosteuropa, darunter Universalbanken mit vergleichbarer Produktbreite. Der Wettbewerb um qualitativ hochwertige Unternehmenskredite, um Anlagekunden im Wealth Management sowie um Transaktionsvolumina im Zahlungsverkehr ist intensiv. Differenzierung erfolgt weniger über Basisprodukte, die stark standardisiert sind, sondern über Pricing, Servicequalität, digitale Nutzererfahrung, Branchenexpertise und die Fähigkeit, komplexe Finanzierungen zu strukturieren. Gleichzeitig sorgt das gemeinsame Aufsichtsregime der EZB für ein hohes Maß an Transparenz und Vergleichbarkeit zwischen den großen Banken des Landes.

Management, Corporate Governance und Strategie

Die Führung der Eurobank-Gruppe liegt bei einem Management mit klarer Aufgabenteilung in den Bereichen Retail, Corporate, Risiko, Finanzen, Technologie und Operations, flankiert von Aufsichts- und Kontrollgremien, die die Interessen der Aktionäre überwachen. Im Zentrum der Managementstrategie stehen:
  • Stärkung der Kapitalbasis und Sicherstellung einer qualitativ hochwertigen Eigenkapitalstruktur im Einklang mit dem europäischen Aufsichtsrahmen
  • Reduktion von Kreditrisiken durch aktive Steuerung notleidender Kredite, verstärkte Sicherheitenbewertung und konservative Underwriting-Standards
  • Digitale Transformation zur Reduzierung der Kostenbasis und zur Verbesserung der Kundenerfahrung über Omnikanal-Plattformen
  • Fokussierung auf stabilere, weniger kapitalintensive Ertragsquellen wie Provisionsgeschäft, Vermögensverwaltung und Zahlungsverkehr
  • l>Corporate-Governance-Strukturen folgen den Standards der europäischen Kapitalmärkte: unabhängige Kontrollgremien, klar definierte Compliance-Funktionen und ein umfassendes Risikomanagement-Rahmenwerk, das Markt-, Kredit-, Liquiditäts- und operationelle Risiken abdeckt. Die zunehmende Einbindung von Nachhaltigkeitsthemen in Strategie und Governance spiegelt sich in entsprechenden Ausschüssen und Berichterstattungsstandards wider.

Branchen- und Regionenfokus

Eurobank ist eng mit dem griechischen Finanzsystem verwoben und damit stark exponiert gegenüber der Konjunkturentwicklung des Landes. Die Bank finanziert einen Querschnitt der griechischen Wirtschaft, insbesondere in Sektoren wie Tourismus, Handel, Energie, Infrastruktur und Immobilien. Die Branche ist durch hohe Regulierungstiefe, wettbewerbsbedingt begrenzte Zinsmargen und hohe Anforderungen an Eigenkapital und Liquidität gekennzeichnet. Auf regionaler Ebene engagiert sich Eurobank in Märkten Südosteuropas mit strukturellem Aufholpotenzial, aber auch erhöhten politischen und regulatorischen Risiken. Diese Märkte bieten grundsätzlich wachstumsstärkere Kreditvolumina, sind jedoch anfälliger für externe Schocks, Kapitalabflüsse und Währungsschwankungen. Innerhalb der europäischen Bankenlandschaft agiert Eurobank als mittelgroßer Player, der von der Integration in den europäischen Finanzmarkt profitiert, gleichzeitig aber in einem Umfeld von anspruchsvollem Wettbewerbsdruck, steigenden Compliance-Kosten und fortschreitender Digitalisierung steht.

Unternehmensgeschichte und Entwicklung

Eurobank hat eine von Fusionen, Expansion und Restrukturierungen geprägte Geschichte im griechischen Bankensektor. Aus einer Reihe von Bankinstituten hervorgegangen, hat sich die Gruppe besonders in den 1990er- und 2000er-Jahren durch organisches Wachstum und Übernahmen auf dem heimischen Markt und in Südosteuropa positioniert. Mit der globalen Finanzkrise und der anschließenden griechischen Staatsschuldenkrise geriet die Bilanzstruktur unter erheblichen Druck, was zu Kapitalmaßnahmen, Beteiligung internationaler Investoren und tiefgreifenden Sanierungsprogrammen führte. Im Zuge der europäischen Bankenunion unterzog sich Eurobank wiederholt Stresstests und Qualitätsprüfungen, restrukturierte ihre Bilanz, verkleinerte risikoreiche Auslandsengagements und reduzierte schrittweise die Quote notleidender Kredite. In den vergangenen Jahren wurde die Konzernstruktur neu geordnet, indem Bankaktivitäten in operative Tochtergesellschaften übertragen und die Holdingstruktur gestärkt wurden. Die historische Entwicklung ist geprägt von einem Wandel von einer stark expansionsorientierten Regionalbank hin zu einem auf Stabilität, regulatorische Konformität und Effizienz fokussierten Institut.

Besonderheiten und Strukturmerkmale

Ein wesentliches Strukturmerkmal der Eurobank-Gruppe ist ihr Hybridcharakter aus traditioneller Filialbank und moderner Direktbank. Die Bank hat frühzeitig in elektronische Kanäle investiert und verfügt über eine hohe Penetration bei Online- und Mobile-Banking-Kunden. Besonderheiten ergeben sich aus:
  • der Rolle als Intermediär zwischen nationalen Förderprogrammen, EU-Strukturfonds und der Realwirtschaft, wobei die Bank als Durchleitungsinstitut für subventionierte Kredite fungieren kann
  • der Verzahnung mit dem griechischen Kapitalmarkt über Emissionen, Market-Making und Research-Aktivitäten
  • der Abhängigkeit von der Stabilität des griechischen Staatshaushalts, da Staatsanleihen und öffentliche Institutionen eine wichtige Rolle in Refinanzierungs- und Portfoliokonstellationen spielen
  • l>Hinzu kommt eine Eigentümerstruktur, in der institutionelle Investoren, darunter internationale Fonds, eine wichtige Rolle einnehmen. Dies beeinflusst die Governance-Kultur und die strategische Ausrichtung auf langfristige Bilanzstabilität. Laufende strukturelle Neuordnungen und mögliche Integrationen mit immobiliennahen Einheiten ergänzen diese Besonderheiten um eine verstärkte Fokussierung auf inländische Synergien.

Chancen für konservative Anleger

Mit Blick auf ein konservativ ausgerichtetes Ertragsprofil ergeben sich bei der Eurobank-Gruppe mehrere potenzielle Chancen:
  • Systemrelevanz und Marktposition: Die Rolle als eine der führenden griechischen Banken und die Einbindung in das europäischen Aufsichtssystem gehen mit intensiver regulatorischer Überwachung einher.
  • Verbesserte Asset-Qualität: Der fortgesetzte Abbau notleidender Kredite kann perspektivisch zu einer Normalisierung der Risikokosten und damit zu stabileren Ergebnissen beitragen.
  • Digitalisierung und Effizienzgewinne: Eine konsequente Umsetzung der Digitalstrategie kann die Kostenbasis senken und die Ertragskraft des Kerngeschäfts unterstützen.
  • Konjunktureller Hebel: Eine weitere Erholung der griechischen Wirtschaft, stärkere Investitionen in Infrastruktur und Tourismus sowie EU-Förderprogramme könnten die Kreditnachfrage und Provisionsquellen positiv beeinflussen.
  • l>Diese Faktoren können die strukturelle Ertragskraft des Instituts grundsätzlich stärken, sofern makroökonomische und regulatorische Rahmenbedingungen stabil bleiben und Integrationsprozesse planmäßig verlaufen.

Risiken und Risikofaktoren

Gleichzeitig ist ein Engagement in der Eurobank-Gruppe mit signifikanten Risiken verbunden, die insbesondere konservativ orientierte Marktteilnehmer berücksichtigen müssen:
  • Länderrisiko Griechenland: Die starke Fokussierung auf den heimischen Markt macht die Bank anfällig für fiskalpolitische Spannungen, konjunkturelle Einbrüche und politische Unsicherheiten.
  • Kreditqualitäts- und Konzentrationsrisiken: Trotz Fortschritten bleiben Kreditportfolios in einem Umfeld mit strukturellen Herausforderungen empfindlich gegenüber Schocks.
  • Zins- und Margendruck: Das europäische Zinsumfeld und der intensive Wettbewerb im Bankenmarkt begrenzen mögliche Zinsmargen. Änderungen im Zinsniveau oder steigende Refinanzierungskosten können die Profitabilität belasten.
  • Regulatorischer Druck: Hohe Kapitalanforderungen, Vorgaben zur Risikovorsorge und umfangreiche Compliance-Auflagen können die Eigenkapitalrendite strukturell begrenzen.
  • Operationale und technologische Risiken: Die starke Abhängigkeit von digitalen Kanälen erhöht die Bedeutung von IT-Sicherheit, Datenschutz und Systemstabilität. Cyber-Risiken und regulatorische Sanktionen bei Verstößen gegen Compliance-Vorgaben stellen wesentliche Gefahren dar.
  • Integrations- und Umsetzungsrisiken: Strukturelle Veränderungen und systemseitige Integrationen können vorübergehend zu erhöhten Kosten und operativen Risiken führen.
  • l>Aus diesen Faktoren ergibt sich die Notwendigkeit einer sorgfältigen Risiko-Rendite-Abwägung, einschließlich der Berücksichtigung makroökonomischer Szenarien, regulatorischer Entwicklungen und der weiteren Umsetzung bankinterner Restrukturierungs-, Integrations- und Digitalisierungsprogramme.

Stand: September 2026
Hinweis

Eurobank Ergasias Prognose 2026: Einstufung & Empfehlung von Analysten

Eurobank Ergasias Kursziel 2026

  • Die Eurobank Ergasias Kurs Performance für 2026 liegt bei +22,70%.

Stammdaten

Marktkapitalisierung 17,00 Mrd. €
Streubesitz 69,91%
Währung EUR
Land Greece
Sektor Finanzdienstleistung
Branche Banks - Regional
Aktientyp Stammaktie

Aktionärsstruktur

+0,015% Institutionelle Aktionäre
+30,074% Insider Aktionäre
+69,911% Streubesitz

Community-Beiträge zu Eurobank Ergasias

  • Community-Beiträge
  • Aktuellste Threads
Avatar des Verfassers
Global-Invest
Doch er ist entspannt und glaubt das es trotz
des aktuell -90% in seinem depot dort mit Gewinn raus geht. Auch Bank of Irland wo er damals verdreifacht hat beim Exit sei erstmal weiter gefallen nachdem er eingestiegen ist. "Billionaire Investor Wilbur Ross Still Believes in Greek Bank Investment Shares in his Eurobank investment are down 90 percent but Ross believes he can make money "
Avatar des Verfassers
Serdana
W. Ross ist vermutlich enttäuscht
So wie ich W. Ross verstehe, geht er nicht davon aus, dass der Kurs sein früheres Niveau erreichen wird, glaubt aber, dass man bei einem Kauf zu irgendeinem Zeitpunkt X einen Gewinn erwirtschaften wird. Ich lese heraus, dass er nicht sehr zufrieden mit der Entwicklung ist. Ich lese nicht heraus, dass er glaubt, dass der Kurs demnächst deutlich ansteigen wird.
Avatar des Verfassers
Global-Invest
auch interessant
http://www.ekathimerini.com/201930/article/ekathimerini/business/postbank-in-bulgaria-says-eurobank-not-planning-to-sell
Avatar des Verfassers
Global-Invest
Ich glaube der Zeitpunkt ist gut
eine erste Position aufzubauen. Die Griechen haben seit 12 Monaten das erste mal wieder mehr Geld zur Bank gebracht als abgeholt.
Jetzt anmelden und diskutieren Registrieren Login
Zum Thread wechseln

Häufig gestellte Fragen zur Eurobank Ergasias Aktie und zum Eurobank Ergasias Kurs

Der aktuelle Kurs der Eurobank Ergasias Aktie liegt bei 4,727 €.

Für 1.000€ kann man sich 211,55 Eurobank Ergasias Aktien kaufen.

Das Tickersymbol der Eurobank Ergasias Aktie lautet EURBF.

Die 1 Monats-Performance der Eurobank Ergasias Aktie beträgt aktuell 7,66%.

Die 1 Jahres-Performance der Eurobank Ergasias Aktie beträgt aktuell 45,65%.

Der Aktienkurs der Eurobank Ergasias Aktie liegt aktuell bei 4,727 EUR. In den letzten 30 Tagen hat die Aktie eine Performance von 7,66% erzielt.
Auf 3 Monate gesehen weist die Aktie von Eurobank Ergasias eine Wertentwicklung von 12,13% aus und über 6 Monate sind es 41,13%.

Das 52-Wochen-Hoch der Eurobank Ergasias Aktie liegt bei 4,75 €.

Das 52-Wochen-Tief der Eurobank Ergasias Aktie liegt bei 3,12 €.

Das Allzeithoch von Eurobank Ergasias liegt bei 34.180,00 €.

Das Allzeittief von Eurobank Ergasias liegt bei 0,23 €.

Die Volatilität der Eurobank Ergasias Aktie liegt derzeit bei 82,45%. Diese Kennzahl zeigt, wie stark der Kurs von Eurobank Ergasias in letzter Zeit schwankte.

Die Marktkapitalisierung beträgt 17,00 Mrd. €

Insgesamt sind 3.624,1 Mio Eurobank Ergasias Aktien im Umlauf.

Institutionelle Aktionäre hält +0,015% der Aktien und ist damit Hauptaktionär.

Am 02.12.2015 gab es einen Split im Verhältnis 100:1.

Am 02.12.2015 gab es einen Split im Verhältnis 100:1.

Laut money:care Nachhaltigkeitsscore liegt die Nachhaltigkeit von Eurobank Ergasias bei 69%. Erfahre hier mehr

Eurobank Ergasias hat seinen Hauptsitz in Greece.

Eurobank Ergasias gehört zum Sektor Banks - Regional.

Das KGV der Eurobank Ergasias Aktie beträgt 10,72.

Der Jahresumsatz des Geschäftsjahres 2024 von Eurobank Ergasias betrug 3.377.200.000 €.

Ja, Eurobank Ergasias zahlt Dividenden. Zuletzt wurde am 06.11.2025 eine Dividende in Höhe von 0,047 € gezahlt.

Zuletzt hat Eurobank Ergasias am 06.11.2025 eine Dividende in Höhe von 0,047 € gezahlt.
Dies entspricht einer Dividendenrendite von 0,99%. Die Dividende wird halbjährlich gezahlt.

Die letzte Dividende von Eurobank Ergasias wurde am 06.11.2025 in Höhe von 0,047 € je Aktie ausgeschüttet.
Das ergibt, basierend auf dem aktuellen Kurs, eine Dividendenrendite von 0,99%.

Die Dividende wird halbjährlich gezahlt.

Der letzte Zahltag der Dividende war am 06.11.2025. Es wurde eine Dividende in Höhe von 0,047 € gezahlt.

Um eine Dividende ausgezahlt zu bekommen, muss man die Aktie am Ex-Tag (Ex-Date) im Depot haben.

Die Eurobank Ergasias Aktie ist in den folgenden 1 großen ETFs enthalten:
  1. Amundi MSCI Greece UCITS ETF Dist