Zurück

Imunon, Inc. (NASDAQ: IMNN) hat am 12. November 2026 die Finanzergebnisse für das dritte Quartal (endet am 30. September 2026) veröffentlicht. Das Unternehmen verzeichnete einen Nettoverlust von 3,8 Millionen US-Dollar bzw. -0,64 US-Dollar je Aktie und warnte vor erheblichen Finanzierungsengpässen. Infolge der angespannten Liquiditätslage und der drohenden Verwässerung durch anstehende Kapitalmaßnahmen brach der Aktienkurs deutlich ein.
www.finanzen.ch/nachrichten/aktien/...13-mln-in-q3-1036755657
Da sich Imunon in der klinischen Entwicklungsphase befindet, wurden wie erwartet keine Umsätze erzielt. Die vollständige Pressemitteilung zu den Quartalszahlen ist über GlobeNewswire einsehbar.
www.globenewswire.com/news-release/2026/...siness-update.html
Liquidität & Finanzierungslage
Barreserven. Zum 30. September 2026 verfügte Imunon lediglich über 4,0 Millionen US-Dollar an frei verfügbaren Zahlungsmitteln (zuzüglich 5,0 Millionen US-Dollar an zweckgebundenen Mitteln). Ende 2025 lagen die freien Barmittel noch bei 8,8 Millionen US-Dollar.
www.biospace.com/press-releases/...d-provides-business-update
Cash-Burn. Der operative Mittelabfluss betrug in den ersten neun Monaten 2026 insgesamt 10,2 Millionen US-Dollar (rund 3,2 Millionen US-Dollar pro Quartal). Die aktuellen Barreserven decken damit kaum mehr als ein weiteres Quartal ab.
finviz.com/news/422006/...-enrollment-overshadow-the-nci-deal
Going-Concern-Warnung. Im Quartalsbericht wies das Management offiziell auf erhebliche Zweifel an der Unternehmensfortführung (Going Concern) hin. Um den Betrieb und die laufenden Studien zu finanzieren, hat Imunon bereits eine Registrierung für eine neue Wertpapieremission eingereicht.
www.fool.com/earnings/call-transcripts/...gs-call-transcript/
Klinische & Operative Updates
OVATION 3 (Phase-3-Studie). Die Patientenrekrutierung für den Hauptkandidaten IMNN-001 (Eierstockkrebs) liegt mit rund 0,4 Patienten pro Zentrum und Monat im Plan. Bisher sind jedoch erst 9 von rund 50 geplanten Studienzentren aktiv, da für die weitere Aktivierung frisches Kapital benötigt wird. Eine erste Zwischenanalyse wird für Q1 2030 erwartet.
finviz.com/news/422006/...-enrollment-overshadow-the-nci-deal
NCI-Kooperation (CRADA). Das US-amerikanische National Cancer Institute (NCI) wird IMNN-001 auf eigene Kosten in weiteren soliden Tumorarten und Kombinationstherapien untersuchen. Imunon behält dabei die geistigen Eigentumsrechte.
www.fool.com/earnings/call-transcripts/...gs-call-transcript/
Verkauf von ThermoDox. Imunon hat den Verkauf der Rechte an ThermoDox an VoxelDox vereinbart. Im Gegenzug erhält Imunon eine Beteiligung von rund 4,76 %, bis zu 16,5 Millionen US-Dollar an Meilensteinzahlungen sowie Umsatzbeteiligungen (3,5 % bis 6 %). Der Abschluss hängt jedoch davon ab, dass VoxelDox eine Finanzierungsrunde über 2,5 Millionen US-Dollar abschließt.
www.fool.com/earnings/call-transcripts/...gs-call-transcript/
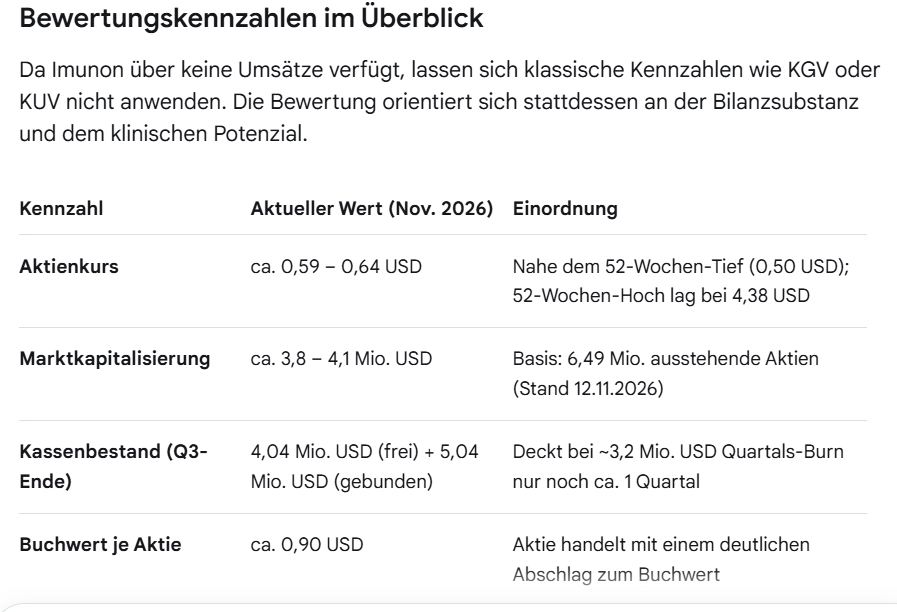
Bei einem aktuellen Aktienkurs von rund 0,59 bis 0,64 US-Dollar (Stand: 13. November 2026) wird Imunon, Inc. (NASDAQ: IMNN) an der Börse mit lediglich 3,8 bis 4,1 Millionen US-Dollar bewertet. Damit notiert das Unternehmen aktuell unterhalb seines frei verfügbaren Kassenbestands von 4,04 Millionen US-Dollar (zuzüglich 5,04 Millionen US-Dollar zweckgebundener Mittel) – ein sogenannter Negative Enterprise Value, der am Markt jedoch weniger als Schnäppchen, sondern als Einpreisung einer massiven Verwässerung und eines akuten Finanzierungsrisikos zu verstehen ist.
Zentrale Faktoren für die Bewertung
Massive Verwässerungsgefahr. Der Hauptgrund für den Kursverfall ist die Going-Concern-Warnung in Verbindung mit der geplanten Kapitalerhöhung. Um die Phase-3-Studie OVATION 3 auf die geplanten 50 Zentren auszuweiten, benötigt Imunon einen zweistelligen Millionenbetrag. Bei einer aktuellen Marktkapitalisierung von rund 4 Millionen US-Dollar würde jede größere Kapitalaufnahme die Anteile bestehender Aktionäre drastisch verwässern.
Nasdaq-Listing-Risiko. Durch den Rutsch deutlich unter die Marke von 1,00 US-Dollar droht Imunon mittelfristig ein Delisting-Verfahren durch die Nasdaq. Sollte der Kurs nicht organisch steigen, wäre ein erneuter Reverse Split (Aktienzusammenlegung) wahrscheinlich, was historisch oft weiteren Abwärtsdruck auslöst.
Langer Zeithorizont bis zu den Studiendaten. Zwar waren die Phase-2-Daten für den Hauptkandidaten IMNN-001 (Eierstockkrebs) mit einem Überlebensvorteil von 14,7 Monaten vielversprechend, doch die erste Zwischenanalyse der Phase-3-Studie wird erst für Q1 2030 erwartet. Bis dahin fehlen kurzfristige, werttreibende klinische Meilensteine.
Diskrepanz zu Analystenzielen. Die wenigen covernden Analysehäuser (darunter Maxim Group, Alliance Global Partners und H.C. Wainwright) führen laut Finanzportalen wie TipRanks zwar theoretische Kursziele zwischen 10,00 und 25,00 US-Dollar. Diese stammen jedoch aus früheren Bewertungsmodellen vor dem jüngsten Kursrutsch und berücksichtigen noch nicht die Konditionen der bevorstehenden Kapitalmaßnahme.
Fazit zur Bewertung
Die Bewertung spiegelt aktuell ein extremes binäres Risiko-Rendite-Profil wider. Auf dem Papier erscheint der Börsenwert von rund 4 Millionen US-Dollar für ein Phase-3-Onkologie-Asset extrem niedrig. Solange jedoch unklar ist, zu welchen Konditionen (und zu welchem Abschlag) sich Imunon das dringend benötigte frische Kapital beschaffen kann, bleibt die Aktie primär ein hochspekulativer Titel, bei dem das Finanzierungsrisiko die klinischen Fortschritte überlagert.
www.finanzen.ch/nachrichten/aktien/...13-mln-in-q3-1036755657
Da sich Imunon in der klinischen Entwicklungsphase befindet, wurden wie erwartet keine Umsätze erzielt. Die vollständige Pressemitteilung zu den Quartalszahlen ist über GlobeNewswire einsehbar.
www.globenewswire.com/news-release/2026/...siness-update.html
Liquidität & Finanzierungslage
Barreserven. Zum 30. September 2026 verfügte Imunon lediglich über 4,0 Millionen US-Dollar an frei verfügbaren Zahlungsmitteln (zuzüglich 5,0 Millionen US-Dollar an zweckgebundenen Mitteln). Ende 2025 lagen die freien Barmittel noch bei 8,8 Millionen US-Dollar.
www.biospace.com/press-releases/...d-provides-business-update
Cash-Burn. Der operative Mittelabfluss betrug in den ersten neun Monaten 2026 insgesamt 10,2 Millionen US-Dollar (rund 3,2 Millionen US-Dollar pro Quartal). Die aktuellen Barreserven decken damit kaum mehr als ein weiteres Quartal ab.
finviz.com/news/422006/...-enrollment-overshadow-the-nci-deal
Going-Concern-Warnung. Im Quartalsbericht wies das Management offiziell auf erhebliche Zweifel an der Unternehmensfortführung (Going Concern) hin. Um den Betrieb und die laufenden Studien zu finanzieren, hat Imunon bereits eine Registrierung für eine neue Wertpapieremission eingereicht.
www.fool.com/earnings/call-transcripts/...gs-call-transcript/
Klinische & Operative Updates
OVATION 3 (Phase-3-Studie). Die Patientenrekrutierung für den Hauptkandidaten IMNN-001 (Eierstockkrebs) liegt mit rund 0,4 Patienten pro Zentrum und Monat im Plan. Bisher sind jedoch erst 9 von rund 50 geplanten Studienzentren aktiv, da für die weitere Aktivierung frisches Kapital benötigt wird. Eine erste Zwischenanalyse wird für Q1 2030 erwartet.
finviz.com/news/422006/...-enrollment-overshadow-the-nci-deal
NCI-Kooperation (CRADA). Das US-amerikanische National Cancer Institute (NCI) wird IMNN-001 auf eigene Kosten in weiteren soliden Tumorarten und Kombinationstherapien untersuchen. Imunon behält dabei die geistigen Eigentumsrechte.
www.fool.com/earnings/call-transcripts/...gs-call-transcript/
Verkauf von ThermoDox. Imunon hat den Verkauf der Rechte an ThermoDox an VoxelDox vereinbart. Im Gegenzug erhält Imunon eine Beteiligung von rund 4,76 %, bis zu 16,5 Millionen US-Dollar an Meilensteinzahlungen sowie Umsatzbeteiligungen (3,5 % bis 6 %). Der Abschluss hängt jedoch davon ab, dass VoxelDox eine Finanzierungsrunde über 2,5 Millionen US-Dollar abschließt.
www.fool.com/earnings/call-transcripts/...gs-call-transcript/
Bei einem aktuellen Aktienkurs von rund 0,59 bis 0,64 US-Dollar (Stand: 13. November 2026) wird Imunon, Inc. (NASDAQ: IMNN) an der Börse mit lediglich 3,8 bis 4,1 Millionen US-Dollar bewertet. Damit notiert das Unternehmen aktuell unterhalb seines frei verfügbaren Kassenbestands von 4,04 Millionen US-Dollar (zuzüglich 5,04 Millionen US-Dollar zweckgebundener Mittel) – ein sogenannter Negative Enterprise Value, der am Markt jedoch weniger als Schnäppchen, sondern als Einpreisung einer massiven Verwässerung und eines akuten Finanzierungsrisikos zu verstehen ist.
Zentrale Faktoren für die Bewertung
Massive Verwässerungsgefahr. Der Hauptgrund für den Kursverfall ist die Going-Concern-Warnung in Verbindung mit der geplanten Kapitalerhöhung. Um die Phase-3-Studie OVATION 3 auf die geplanten 50 Zentren auszuweiten, benötigt Imunon einen zweistelligen Millionenbetrag. Bei einer aktuellen Marktkapitalisierung von rund 4 Millionen US-Dollar würde jede größere Kapitalaufnahme die Anteile bestehender Aktionäre drastisch verwässern.
Nasdaq-Listing-Risiko. Durch den Rutsch deutlich unter die Marke von 1,00 US-Dollar droht Imunon mittelfristig ein Delisting-Verfahren durch die Nasdaq. Sollte der Kurs nicht organisch steigen, wäre ein erneuter Reverse Split (Aktienzusammenlegung) wahrscheinlich, was historisch oft weiteren Abwärtsdruck auslöst.
Langer Zeithorizont bis zu den Studiendaten. Zwar waren die Phase-2-Daten für den Hauptkandidaten IMNN-001 (Eierstockkrebs) mit einem Überlebensvorteil von 14,7 Monaten vielversprechend, doch die erste Zwischenanalyse der Phase-3-Studie wird erst für Q1 2030 erwartet. Bis dahin fehlen kurzfristige, werttreibende klinische Meilensteine.
Diskrepanz zu Analystenzielen. Die wenigen covernden Analysehäuser (darunter Maxim Group, Alliance Global Partners und H.C. Wainwright) führen laut Finanzportalen wie TipRanks zwar theoretische Kursziele zwischen 10,00 und 25,00 US-Dollar. Diese stammen jedoch aus früheren Bewertungsmodellen vor dem jüngsten Kursrutsch und berücksichtigen noch nicht die Konditionen der bevorstehenden Kapitalmaßnahme.
Fazit zur Bewertung
Die Bewertung spiegelt aktuell ein extremes binäres Risiko-Rendite-Profil wider. Auf dem Papier erscheint der Börsenwert von rund 4 Millionen US-Dollar für ein Phase-3-Onkologie-Asset extrem niedrig. Solange jedoch unklar ist, zu welchen Konditionen (und zu welchem Abschlag) sich Imunon das dringend benötigte frische Kapital beschaffen kann, bleibt die Aktie primär ein hochspekulativer Titel, bei dem das Finanzierungsrisiko die klinischen Fortschritte überlagert.
(Verkleinert auf 62%)