Neuester, zuletzt geles. Beitrag
Antworten | Börsen-Forum
Übersicht
... 13 14 15 1 2 3 4 ...

Bauen der Zukunft !

Vontobel Werbung

Passende Knock-Outs auf DAX

Strategie Hebel
Steigender DAX-Kurs 4,99 10,01 15,00
Fallender DAX-Kurs 5,00 10,00 15,00
Den Basisprospekt sowie die Endgültigen Bedingungen finden Sie jeweils hier: DE000VC1JZL3 , DE000VK31601 , DE000VJ91VU5 , DE000BD3P6M8 , DE000VJ2HV14 , DE000BE375S2 .Bitte informieren Sie sich vor Erwerb ausführlich über Funktionsweise und Risiken. Bitte beachten Sie auch die weiteren Hinweise zu dieser Werbung.

Thema
abonnieren
Beiträge: 370
Zugriffe: 173.529 / Heute: 96
Steico SE 14,70 € -3,29%
Perf. seit Threadbeginn:   +61,36%
 
Technology All S. 3.540,84 -2,49%
Perf. seit Threadbeginn:   +297,32%
 
Jorgos:

Bauen der Zukunft !

9
29.05.10 18:29
Ich weiss, dass es schon ein gutes Steico Thread gibt. Dies soll auch keine Konkurrenz darstellen, sondern ein Tagebuch für meine persönliche Steico Spekulation. Also bitte nicht löschen ! Seit Toleranter als die Porsche Thread User....:;)))
Ich bin in der zurückliegenden WOche erneut in Steico eingestiegen (Kk 8,8)
Grundlage meines längerfristigen INvestments ist die "Passivhaus-Phantasie". Siehe z. B.:

www.passivhaus-blog.com/2009/12/02/...tandards-in-die-pflicht/
www.nawaro.com/newsletter/2004_03_29_Newsletter.pdf
www.passivhausprojekte.de/projekte.php?detail=1512
...

Diese Phantasie wurde an der Börse meiner Meinung nach noch gar nicht gespielt. Daher bin ich auch für meinen 100%er STO weiterhin sehr optimistisch.

Schauen wir mal, wo die Reise hingeht.
Dieses Thread kann natürlich auch gerne für andere Firmen, die unter das Motto "Bauen der Zukunft" passen, genutzt werden.......
lh5.ggpht.com/_gvgkHPB7Fvk/SZHVDdRmOLI/...LBO7ks8/IMG_0227.JPG
Antworten
344 Beiträge ausgeblendet.
Seite: Übersicht ... 13 14 15 1 2 3 4 ...


Werbung

Entdecke die beliebtesten ETFs von Amundi

Lyxor Net Zero 2050 S&P World Climate PAB (DR) UCITS ETF Acc
Perf. 12M: +206,18%
Amundi IBEX 35 Doble Apalancado Diario (2x) UCITS ETF Acc
Perf. 12M: +43,88%
Amundi Russell 1000 Growth UCITS ETF - Acc
Perf. 12M: +38,69%
Amundi MSCI Greece UCITS ETF Dist
Perf. 12M: +29,23%
Lyxor MSCI World Climate Change (DR) UCITS ETF - Acc
Perf. 12M: +25,56%

Cabriofahrer:

Steico

 
02.03.17 19:23
Bin ebenfalls King Zorz seiner Meinung. Aber Charttechnisch bedingt.  
Antworten
Cabriofahrer:

Steico

 
10.03.17 12:35
beschließt Bau einer weiteren Produktionsanlage
Antworten
Cabriofahrer:

Steico

 
21.03.17 18:15
Sehr stark heute
Antworten
buckstar:

Gab es gestern News, die ich verpasst habe?

 
22.03.17 14:32
Antworten
Robin:

Test

 
06.04.17 11:31
der Euro 15,8 - 16 ???
Antworten
adi968:

schön wärs ...

 
06.04.17 14:14
Antworten
Juliette:

Super Zahlen und Schnäppchen

 
27.04.17 14:59
2016er-Zahlen sind top und das 1. Quartal ist auch supi gelaufen. Dazu ein starker Ausblick auf das Restjahr 2017 (Steico wächst laut Prognose weiter zweistellig)

www.dgap.de/dgap/News/corporate/...argensprung/?newsID=1001049

Außerdem war Steico auf Schnäppchentour und kaufte eine Produktionsanlage aus der Insolvenzmasse einer anderen pleite gegangenen Firma:
www.dgap.de/dgap/News/dgap_media/...lvenzmasse/?newsID=1001275

Da passt irgendwie alles. Steico baut die Produktion aus und ist weiter auf gesundem Wachstumskurs. Gebaut wird halt immer und zur Zeit recht viel...
Antworten
Bioenergy:

Top-Aussichten

 
16.05.17 16:22

bei grundsolidem Nebenwert. Steico ist eine prima Geldanlage und kann bei neuen Meldungen wieder schnell nach oben gehen.

www.finanzen.net/nachricht/aktien/...grosse-zuversicht-5462897

Antworten
Bioenergy:

Plötzliche Nervosität?

 
18.05.17 13:06

Wirklich kursrelevante Meldungen finde ich nicht.

Trotzdem kommt es gerade zu einem deutlichen Kursrückschlag. Bauen der Zukunft ! surprise

Weiß jemand mehr?

Antworten
rauszeit1:

Kursrückgang

 
18.05.17 20:25
kann es sein, dass neben der geopolitischen Lage, die Nachricht über den Rückgang von Baugenehmigungen für den Kursrücksetzer gesorgt haben? Der Kurs verlief auffällig seitwärts und das Bolinger Band lief eng zusammen, was ja bekanntlich auf eine Kursveränderung hindeutet. Die Nachricht mit den Baugenehmigungen war vielleicht ein Signal zum Verkauf bei einigen.
Kann sein, muss aber nicht. Schönen Abend
Antworten
sirmike:

Kurszielerhöhung auf 20,40€

 
29.05.17 10:28
Oddo Seydler hebt Kursziel auf 20,40 Euro an (vorher 12 Euro)!

www.finanznachrichten.de/...ng-beim-kursziel-der-aktie-424.htm
Antworten
yoda44:

Wahrscheinlich ohne rot zu werden

 
30.05.17 16:41
Die Börse scheint das neue Kursziel schnell erreichen zu wollen...
Antworten
King Zorz:

Analysten sind Lemminge

 
30.05.17 18:25
Von 12 auf 20.4
Von solchen Analysten halte ich nix.
Hab am 1.3 schon Kursziel von 22 € geschrieben.Da wird es auch hin gehen ;)
Antworten
sirmike:

BO-Kaufempfehlung

 
31.05.17 13:49
Börse Online (Printausgabe 22/2017) empfiehlt Steico weiterhin zum Kauf, Kursziel 21 Euro.
Antworten
sirmike:

BO-Wiki

3
31.05.17 13:55
Und... Börse Online kauft Steico ins Nebenwerte-Wiki. Die scheinen der Aktie ja doch noch etwas mehr zuzutrauen als die 21 Euro...
Antworten
Juliette:

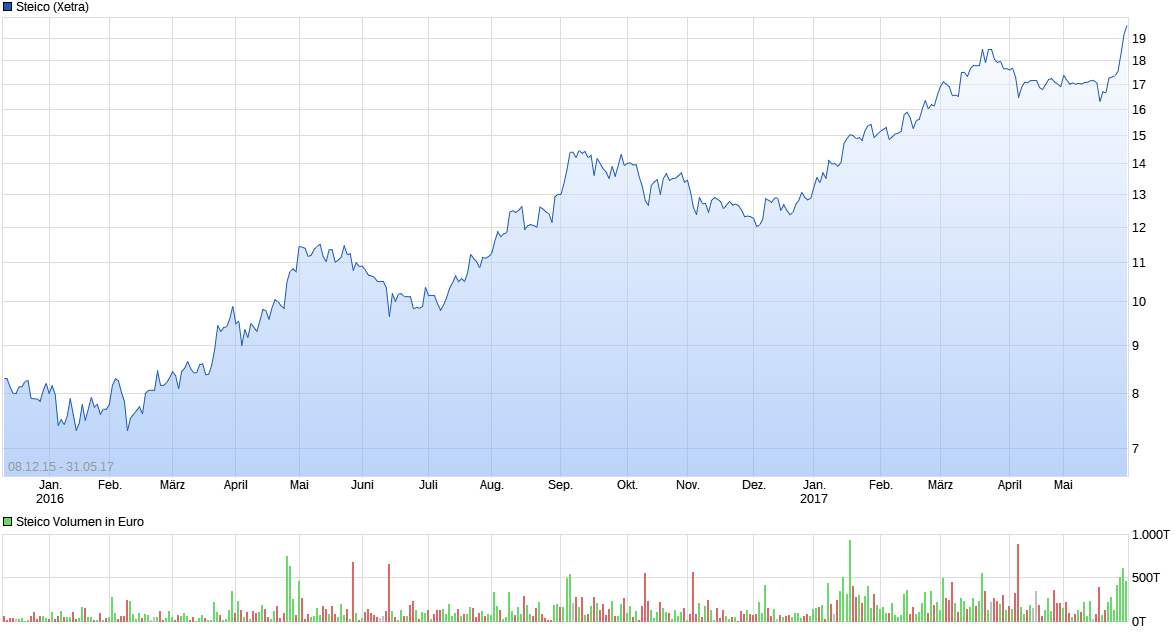
Wenn man sich den Chart ansieht,

3
31.05.17 14:21
steigt der Kurs längerfristig wie im Bilderbuch und kosolidiert zwischendrin schön aus.
Der erneute Ausbruch nach so einer Konsolidierungsphase ist jetzt vollbracht und das Allzeithoch aus dem Jahr 2007 wird angepeilt (20 Euro). Sollte es darüber gehen, ist ein weiterer Kursanstieg vorprogrammiert.
Übrigens, nicht nur Börse Online hat den Wert in seinem wiki. Ich auch in meinen beiden:-)
www.wikifolio.com/de/de/w/wf00jt1371

(Verkleinert auf 47%) vergrößern
Bauen der Zukunft ! 992947
Antworten
yoda44:

Bilderbuch Chart

 
31.05.17 15:53

Ich finde diese schönen Konsolidierungsphasen auch sehr angenehem, da kann man ganz in Ruhe nachkaufen... Bauen der Zukunft ! laugthingcool

Antworten
Juliette:

Ausbruch geglückt

2
13.06.17 17:53
Der Kurs ist 2 Wochen um das Allzeithoch gependelt, um nun auszubrechen. Sehr schön.
Dazu fundamental alles in Butter und günstig bewertet im Hinblick auf die prognostizierten weiterhin zweistelligen Wachstumsraten.
Antworten
King Zorz:

Geht ja schnell

 
13.06.17 19:52
Da haben wir ja meine 22€ schneller als gedacht...Jetzt muss ich das neue Kursziel berechnen :)
Luxusproblem
Antworten
sirmike:

Styropor - mal wieder...

 
14.06.17 15:40
Hochhausbrand in London
Feuerwehr erklärt: Die Dämmung des Grenfell Tower wirkte wie Benzin

www.focus.de/immobilien/bauen/...ll-ausbreiten_id_7244621.html

Gut für Steico, das Thema Brandgefahr bei Styropor (auch der nicht entflammbaren Variante) wird zunehmen und der bedarf nach alternativen Dämmmaterialien weiter zunehmen.
Antworten
heisan:

#365

 
15.06.17 14:16
in deutschland laut landesbauverordnungen nicht so möglich.

Denn für Gebäude mit einer Höhe von 22 m bis 100 m schreiben die Landesbauordnungen aller Bundesländer vor, dass an der Fassade nur Dämmstoffe der Baustoffklasse A gemäß DIN 4102 verbaut werden dürfen.
Good Night White Pride! - Let´s Fight White Pride!
Antworten
TheseusX:

STEICO dreht auf: Kursampel springt auf Grün!

 
18.08.26 13:08
Ich bin hier schon länger dabei - aber noch nicht reich geworden.:D

Aber ich bleibe optimistisch, weil:

Der Öko-Baustoffhersteller STEICO SE zeigt im August 2026 eine robuste operative Resilienz und befindet sich auf einem klaren Stabilisierungskurs. Trotz eines witterungsbedingt anspruchsvollen Starts in das Jahr konnte der Weltmarktführer für Holzfaser-Dämmstoffe im zweiten Quartal deutliche Aufholeffekte erzielen. Mit dem Beginn der Bausaison zog die Nachfrage nach den nachhaltigen Naturbausystemen spürbar an, sodass der Konzernumsatz zum Halbjahr mit 200,3 Millionen Euro leicht über dem Vorjahresniveau liegt. Das Management blickt optimistisch auf die kommenden Monate und hat seine Prognose für das Gesamtjahr voll bestätigt. Demnach steuert STEICO auf einen stabilen Jahresumsatz zwischen 375 und 398 Millionen Euro zu und erwartet ein solides operatives Ergebnis (EBIT) von bis zu 38 Millionen Euro bei einer anziehenden EBIT-Marge.

Für zusätzlichen strukturellen Rückenwind sorgen erste positive Frühindikatoren am Markt: Die europaweit steigenden Baugenehmigungszahlen signalisieren eine mittelfristige Belebung der Bauaktivität, wovon das bayerische Unternehmen dank seiner exzellenten Marktpositionierung im Bereich der energetischen Sanierung und des ökologischen Holzbaus direkt profitieren wird. Unterstrichen wird diese positive Dynamik im operativen Kerngeschäft durch eine messbare Verbesserung der Rohertragsmarge. Analysten wie die Experten der Montega AG bewerten das Papier auf dem aktuellen Kursniveau fundamental als unterbewertet und sprechen eine klare Kaufempfehlung aus.
Antworten
Juliette:

Solide Zahlen

 
13.10.26 20:50
www.eqs-news.com/de/news/corporate/...7f-be80-ad1157ea4118_de

Viel zu stark abgestraft im Vorfeld der Kurs. völlig unterbewertet mMn, auch im Hinblick auf Kingspan mit, wo jederzeit die Meldung einer Komplertübernahme kommen könnte

Antworten
MisanthropVIE:

Q3 war ein ausrufezeichen

 
14.10.26 11:22
”Solide Zahlen
https://www.eqs-news.com/de/news/corporate/...7f-be80-ad1157ea4118_de

Viel zu stark abgestraft im Vorfeld der Kurs. völlig unterbewertet mMn, auch im Hinblick auf Kingspan mit, wo jederzeit die Meldung einer Komplertübernahme kommen könnte

Juliette, 13.10.26 20:50
nach dem sehr schlechten H1.  es wurde eher eine fortsetung des H1 trends eingepreist kommt mit vor.

ausblick zurückhaltend, was ich prinzipiell gut finde, aber so schlecht kann q4 eigentlich nicht werden, dass sie die prognose nicht erfüllen - eher in der oberen hälfte würde ich meinen.


Antworten
Juliette:

Montega:

 
16.10.26 15:18
"...Q3 zeigt mit zweistelliger Marge die erwartete Stabilisierung STEICO hat am 13.10. nach Börsenschluss den 9M-Zwischenbericht 2026 vorgelegt und die Guidance konkretisiert. [Tabelle] Spürbares Wachstum von gedämpfter Basis: In Q3 erzielte STEICO ein Erlöswachstum von 8,9% yoy auf 100,7 Mio. EUR, wobei das Vorjahresquartal durch verlängerte Lieferzeiten als Folge eines Brandvorfalls im Werk Gromadka ausgebremst worden war. Gegenüber Q2/26 fiel die Topline um 4,5% geringer aus. Dieses wurde jedoch noch durch Aufholeffekte aus dem witterungsbedingt schwachen ersten Quartal begünstigt. In Summe rangiert STEICO nach 9M mit einem Konzernerlös i.H.v. 301,0 Mio. EUR (+3,2% yoy) im Rahmen unserer Erwartungen und der Guidance. Details zur Geschäftsentwicklung in den einzelnen Produktbereichen wurden mit der Zwischenmitteilung wie üblich nicht bekannt gegeben. Operative Marge wieder zweistellig: Das EBIT lag in Q3 mit 10,3 Mio. EUR um 29,7% über Vorjahr und auch deutlich über dem Q2-Niveau (8,4 Mio. EUR). Die EBIT-Marge fiel mit 10,3% (bezogen auf den Umsatz) wieder knapp zweistellig aus (Vj.: 8,6%; Q2/26: 8,0%), bewegte sich aufgrund anhaltend hoher Energie- und Rohstoffkosten aber noch weit unter früheren Niveaus. Nach 9M stand ein operatives Ergebnis von 24,9 Mio. EUR zu Buche (-14,4% yoy). Guidance konkretisiert: Den Markt für Holzfaser-Dämmstoffe sieht STEICO weiterhin durch Überkapazitäten und Preisdruck geprägt und das Bauvolumen trotz einer steigenden Zahl an Baugenehmigungen noch durch den Genehmigungseinbruch in 2023/2024 sowie die insgesamt schleppende Hochbaukonjunktur belastet. Vor diesem Hintergrund zeigt sich der Vorstand für 2026 hinsichtlich des avisierten Erlöswachstums mit +0 bis 4% yoy zwar etwas optimistischer (zuvor: -2 bis +4% yoy), kappte die EBIT-Prognose jedoch am oberen Ende auf nun 30,6 bis 35,0 Mio. EUR (zuvor: 30-38 Mio. EUR). Dies entspräche einer EBIT-Marge von 8,0 bis 8,8% (zuvor: 8,0% bis 9,5%; bezogen auf die Gesamtleistung). Beides deckt sich mit unseren bisherigen Erwartungen. Fazit: STEICO hat u.E. ein solides Q3 hinter sich und zeigte mit der Rückkehr auf ein zweistelliges Margenniveau die erwartete Stabilisierung. Wenngleich auf Gesamtjahressicht mit einem Ergebnisrückgang zu rechnen ist, erachten wir die schwache Kursentwicklung (YTD: -21,0%) als stark überzogen. STEICO ist ein profitabler Weltmarktführer in einer attraktiven Nische des zyklischen Bausektors, die strukturellen Markttreiber und den Investment Case sehen wir als voll intakt an. Angesichts des aus fundamentaler Sicht nicht nachvollziehbaren Bewertungsniveaus (KBV: 0,6x) bekräftigen wir das Rating 'Kaufen' und das Kursziel von 30,00 EUR...":

https://www.ariva.de/news/...steico-se-von-montega-ag-kaufen-12171439
Antworten
Auf neue Beiträge prüfen
Es gibt keine neuen Beiträge.

Seite: Übersicht ... 13 14 15 1 2 3 4 ...

Börsen-Forum - Gesamtforum - Antwort einfügen - zum ersten Beitrag springen
Vontobel Werbung

Passende Knock-Outs auf DAX

Strategie Hebel
Steigender DAX-Kurs 4,99 10,01 15,00
Fallender DAX-Kurs 5,00 10,00 15,00
Den Basisprospekt sowie die Endgültigen Bedingungen finden Sie jeweils hier: DE000VC1JZL3 , DE000VK31601 , DE000VJ91VU5 , DE000BD3P6M8 , DE000VJ2HV14 , DE000BE375S2 .Bitte informieren Sie sich vor Erwerb ausführlich über Funktionsweise und Risiken. Bitte beachten Sie auch die weiteren Hinweise zu dieser Werbung.

Neueste Beiträge aus dem Steico Forum

Wertung Antworten Thema Verfasser letzter Verfasser letzter Beitrag
9 369 Bauen der Zukunft ! Jorgos Juliette 16.10.26 15:18
13 1.013 Die STEICO......Engagement für die Umwelt..... DAX10000 Juliette 12.08.26 12:49
7 55 Vor knapp einem Monat flipp cosic 22.02.15 13:33
  3 Steico - Ausbruch deutet sich an Investment_Banker deutsche_bank24 26.01.11 16:39

--button_text--

Weitere Vorteile:

  • Kursalarme
  • Watchlists & Musterdepots
  • Börsenspiele & Community-Forum
  • Historische Kurse im CSV-Format
  • News & Themen abonnieren