Commerzbank AG

Aktie
WKN:  CBK100 ISIN:  DE000CBK1001 US-Symbol:  CRZBF Branche:  Regionale Banken Land:  Deutschland
36,27 €
+0,41 €
+1,14%
23.10.26
Depot/Watchlist
Marktkapitalisierung *
40,30 Mrd. €
Streubesitz
26,64%
KGV
11,46
Dividende
0,65 EUR
Dividendenrendite
2,96%
Nachhaltigkeits-Score
52 %
Index-Zuordnung
Werbung
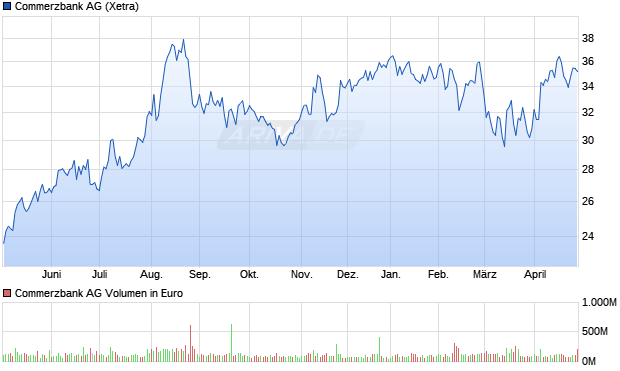
Commerzbank Aktie Chart

Commerzbank Unternehmensbeschreibung

Die Commerzbank AG ist eine große deutsche Geschäftsbank mit Fokus auf Firmenkunden, Privatkunden und den Mittelstand in Deutschland sowie ausgewählten internationalen Märkten. Als Universalbank verbindet sie klassisches Kredit- und Einlagengeschäft mit Kapitalmarkt- und Zahlungsverkehrsdienstleistungen. Das Institut ist an der Frankfurter Wertpapierbörse im regulierten Markt notiert, im MDAX vertreten und unterliegt der Bankenaufsicht von EZB und BaFin. Die Bank versteht sich als zentrale Finanzierungs- und Transaktionsbank für die deutsche Wirtschaft und als bedeutender Anbieter von Handelsfinanzierung, Devisen- und Zinsprodukten. Digitale Angebote, insbesondere im Privatkundengeschäft, ergänzen das Filialnetz.

Geschäftsmodell

Das Geschäftsmodell der Commerzbank basiert auf dem Universalbankprinzip mit einem Schwerpunkt auf dem Client-centric Banking. Ertragsquellen sind vor allem Nettozinsergebnis aus Kredit- und Einlagengeschäft, Provisionsüberschuss aus Zahlungsverkehr, Wertpapier- und Anlagegeschäft sowie Erträge aus Kapitalmarktaktivitäten. Die Bank betreibt Relationship Banking mit langfristiger Kundenbindung, insbesondere zu mittelständischen Firmenkunden, Exporteuren und privaten Bestandskunden. Zentral ist ein risikoadjustiertes Pricing mit strengen Vorgaben im Kreditrisikomanagement, um das Risiko-Ertrags-Profil zu stabilisieren. Die Bank nutzt Refinanzierung über Kundeneinlagen, Pfandbriefe und den Kapitalmarkt und steuert ihre Bilanz über regulatorische Kennziffern wie harte Kernkapitalquote (CET1) und Leverage Ratio. Strategische Priorität hat die Effizienzsteigerung durch Digitalisierung, Prozessstandardisierung und den Ausbau direkter Kanäle.

Mission und strategische Ausrichtung

Die Mission der Commerzbank ist es, eine führende Bank für die exportorientierte deutsche Wirtschaft und ein verlässlicher Finanzpartner für Privatkunden zu sein. Im Mittelpunkt stehen Stabilität, Verlässlichkeit und eine solide Abdeckung grundlegender Bankbedürfnisse statt stark wachstumsorientierter Strategien. Strategisch fokussiert sich das Management auf:
  • Stärkung der Position als Kernbank des deutschen Mittelstands
  • Transformation zu einer weitgehend digitalen Retailbank mit klaren Standardprozessen
  • Konsequente Reduktion von Komplexität und Altportfolien
  • Strikte Kosten- und Kapitaldisziplin im Einklang mit regulatorischen Anforderungen
  • l>Die Mission beinhaltet außerdem eine verstärkte Ausrichtung auf Nachhaltigkeit, etwa durch ESG-orientierte Kreditvergabe, nachhaltige Anlageprodukte und die schrittweise Dekarbonisierung des Kreditportfolios.

Produkte und Dienstleistungen

Die Produktpalette deckt wesentliche Bankbedürfnisse für Firmenkunden, institutionelle Kunden und Privatkunden ab. Zentrale Segmente sind:
  • Firmenkunden: Betriebsmittelkredite, Investitionsfinanzierungen, Schuldscheindarlehen, Handels- und Exportfinanzierung, Akkreditive, Garantien, Cash-Management, Zahlungsverkehr, Devisen- und Zinsderivate, strukturierte Finanzierung sowie Corporate-Finance-Leistungen wie Beratung bei Unternehmens- und Kapitalmarkttransaktionen.
  • Privatkunden: Girokonten, Tages- und Festgeld, Konsumentenkredite, Baufinanzierungen, Wertpapierdepots, Brokerage, Vermögensverwaltung, Zertifikate, Fonds und Versicherungs- und Vorsorgelösungen über Kooperationspartner.
  • Kapitalmarkt- und Investmentbanking: Emission von Anleihen, Pfandbriefen und strukturierten Produkten, Market Making, Sales und Trading in Zins-, Devisen- und ausgewählten Rohstoffmärkten sowie Absicherungslösungen für Firmenkunden.
  • Transaktionsbanking: Zahlungsabwicklung, elektronische Kontoplattformen, Cash-Pooling, E-Banking-Lösungen sowie Trade-Finance-Dienstleistungen.
  • l>Digitalbanking mit Online- und Mobile-Banking, elektronischen Signaturen und Self-Service-Prozessen soll die Kundenbindung erhöhen und Cross-Selling-Potenziale heben.

Business Units und Segmentstruktur

Die Commerzbank berichtet ihr Geschäft in Segmenten, die je nach Strategieprogramm und Berichtsperiode angepasst werden. In der jüngeren Segmentstruktur sind zentrale Bereiche:
  • Privatkunden: Betreuung von Privatkunden und kleineren Gewerbekunden mit Fokus auf Konten, Baufinanzierungen, Wertpapiergeschäft und digitales Banking.
  • Firmenkunden: Abdeckung mittelständischer Unternehmen, Großunternehmen, multinationale Konzerne und institutionelle Kunden mit Finanzierung, Kapitalmarktprodukten und Transaktionsbanking.
  • Sonstige und Konzernfunktionen: Treasury, Asset-Liability-Management, Abbauportfolien, zentrale Stabs- und Servicefunktionen.
  • l>Die frühere konsolidierte Berichterstattung eines separaten Segments für die polnische mBank-Beteiligung ist entfallen, da die Commerzbank ihre Beteiligung an der mBank nicht mehr als eigenes Berichtssegment ausweist. Die Segmentierung soll Transparenz über Kapitalallokation, Profitabilität und Risiko schaffen und ist eng mit regulatorischen Anforderungen wie der Recovery- und Resolution-Planung verzahnt.

Alleinstellungsmerkmale und Burggräben

Zentrale Wettbewerbsvorteile der Commerzbank ergeben sich aus ihrer Rolle als traditionsreiche Mittelstandsbank und ihrer Verankerung im deutschen Firmenkundengeschäft. Wesentliche Elemente eines potenziellen Moats sind:
  • Lange Kundenbeziehungen zu mittelständischen Unternehmen mit hoher Wechselbarriere durch Integration in Zahlungsverkehr, Liquiditätssteuerung und Handelsfinanzierung.
  • Umfangreiche Expertise in Exportfinanzierung und Außenhandelsgeschäft, insbesondere mit Deutschland als Exportnation.
  • Kombination aus Präsenz in wichtigen Wirtschaftsregionen und digitalen Kanälen.
  • Starke Marke im deutschen Privat- und Firmenkundensegment mit hoher Bekanntheit.
  • l>Der Burggraben bleibt dennoch begrenzt, da der Bankenmarkt in Deutschland von intensivem Preiswettbewerb und austauschbaren Standardprodukten geprägt ist. Nachhaltige Differenzierung ist deshalb stark von Beratungsqualität, Zuverlässigkeit, IT-Stabilität und Risikokultur abhängig.

Wettbewerbsumfeld

Die Commerzbank agiert in einem hochkompetitiven, stark regulierten Bankensektor. Zu den relevanten Wettbewerbern im deutschen Markt zählen:
  • Großbanken wie Deutsche Bank und UniCredit Bank (HypoVereinsbank)
  • Landesbanken mit Fokus auf Firmenkunden und öffentliche Hand
  • Sparkassen und Genossenschaftsbanken mit lokalem Filialnetz und breiter Kundennähe
  • Direktbanken und Neobanken, die auf kostengünstige, digitale Standardprodukte setzen
  • l>Im Firmenkundengeschäft besteht Konkurrenz durch internationale Banken, die in Deutschland insbesondere bei Großkonzernen, Syndizierungen und komplexen Kapitalmarkttransaktionen aktiv sind. Der Wettbewerbsdruck äußert sich in engen Margen, hoher Preissensitivität und stetig steigenden Anforderungen an digitale Services und regulatorische Compliance.

Management und Strategie

Die Commerzbank wird von einem mehrköpfigen Vorstand geleitet, der vom Aufsichtsrat bestellt und überwacht wird. Der Vorstandsvorsitzende verantwortet die Gesamtstrategie und die Steuerung des Transformationsprogramms. Zentrale Elemente der aktuellen Strategie umfassen:
  • Verschlankung der Organisationsstruktur und Reduktion von Hierarchiestufen
  • Schließung oder Zusammenlegung von Filialen zugunsten digitaler Kanäle
  • Abbau nicht-strategischer Aktivitäten und portfolioreduzierender Maßnahmen, insbesondere in kapitalintensiven Randbereichen
  • Stärkung der Kapitalbasis und robustes Liquiditätsmanagement
  • l>Das Management setzt auf konservative Risikosteuerung mit Fokus auf Kreditqualität, Stresstests und regulatorische Anforderungen wie Basel-III/IV. Ziel ist eine stabile, nachhaltige Profitabilität statt kurzfristiger, risikoreicher Wachstumsinitiativen.

Branchen- und Regionenfokus

Die Commerzbank ist in erster Linie auf den deutschen Bankenmarkt ausgerichtet, der von niedrigen Margen, intensivem Wettbewerb und hohem Regulierungsdruck gekennzeichnet ist. Im Firmenkundensegment liegt ein Fokus auf exportorientiertem Mittelstand, Industrie, Handel, Dienstleistungen und ausgewählten Sektoren mit struktureller Stärke in Deutschland. Regional konzentriert sich das Geschäft auf Deutschland, ergänzt durch ausgewählte internationale Standorte für Außenhandel, Corporate Banking und Kapitalmarktgeschäft. Über ihre internationalen Niederlassungen ist die Bank in wichtigen Finanzzentren Europas sowie in zentralen Handels- und Exportregionen präsent. Das Geschäftsmodell bleibt damit stark an die wirtschaftliche Entwicklung Deutschlands und Europas gekoppelt und reagiert empfindlich auf Zinsniveau, Konjunkturzyklen und regulatorische Rahmenbedingungen im Euroraum.

Unternehmensgeschichte und Entwicklung

Die Commerzbank wurde Ende des 19. Jahrhunderts in Deutschland gegründet, mit dem Ziel, Handels- und Industrieunternehmen zu finanzieren und den Außenhandel zu unterstützen. Im Verlauf des 20. Jahrhunderts entwickelte sie sich zu einer bedeutenden deutschen Großbank mit wachsendem Filialnetz, internationalen Niederlassungen und zunehmend breiter Produktpalette. Nach Phasen der Expansion und Diversifikation erlebte die Bank in der globalen Finanzkrise 2008 eine strukturelle Zäsur, einschließlich staatlicher Unterstützung und tiefgreifender Restrukturierungen. Seither durchlief das Institut mehrere Strategierunden mit Fokus auf Kapitalstärkung, Risikoabbau und Digitalisierung. Die Geschichte ist geprägt von der Rolle als Hausbank für die deutsche Wirtschaft, von regulatorischen Anpassungen und vom Übergang von einer stark filialbasierten hin zu einer deutlich digitaleren Bank.

Besonderheiten und Governance

Die Commerzbank unterliegt als bedeutendes Institut der direkten Aufsicht durch die Europäische Zentralbank im Rahmen des einheitlichen Aufsichtsmechanismus. Die Eigentümerstruktur ist breit gestreut, wobei institutionelle Investoren und der Staat eine Rolle spielen. Das Zwei-Säulen-System mit Vorstand und Aufsichtsrat sowie die Mitbestimmung über Arbeitnehmervertreter im Aufsichtsrat prägen die Corporate Governance. Nachhaltigkeit und ESG-Faktoren gewinnen in der Steuerung zunehmend an Bedeutung. Dazu zählen Richtlinien für die Finanzierung bestimmter Branchen, Klimaziele für das Kreditportfolio und Transparenzberichte. Die Bank ist in zentrale Zahlungsverkehrssysteme eingebunden und spielt in Deutschland eine wichtige Rolle im Kredit- und Einlagengeschäft.

Chancen aus Sicht konservativer Anleger

Für sicherheitsorientierte, konservative Anleger können sich aus einem Engagement in die Commerzbank potenzielle Chancen ergeben:
  • Verankerung im Kernmarkt Deutschland mit hoher Relevanz für die Realwirtschaft und ausgeprägtem Firmenkundengeschäft.
  • Potenzielle Ertragsentwicklungen bei längerfristig veränderten Zinsniveaus, da das Geschäftsmodell stark zinssensitiv ist.
  • Fortlaufende Digitalisierung und Effizienzprogramme, die mittelfristig zu einer stabileren Kostenbasis beitragen können.
  • Fokussierung auf Kernsegmente und der Rückbau nicht-strategischer Aktivitäten.
  • Etablierter Markenname und langjährige Kundenbeziehungen, insbesondere im Mittelstand, die eine gewisse Grundstabilität im Kundengeschäft unterstützen können.
  • l>Diese Chancen sind eng mit dem Gelingen der laufenden Transformationsprogramme und einer soliden Risikosteuerung verknüpft.

Risiken und zentrale Unsicherheiten

Dem stehen für konservative Anleger relevante Risiken gegenüber, die sorgfältig abgewogen werden sollten:
  • Strukturell intensiver Wettbewerb im deutschen Bankenmarkt mit anhaltendem Margendruck, insbesondere im Retail- und Standardkreditgeschäft.
  • Zinssensitivität des Geschäftsmodells: Phasen sehr niedriger oder stark schwankender Zinsen können Profitabilität und Zinsüberschuss belasten.
  • Kreditrisiken aus Konjunkturabschwüngen, insbesondere in exportabhängigen Branchen und im Mittelstand, die zu höheren Risikovorsorgen führen können.
  • Regulatorische Risiken durch strengere Kapital- und Liquiditätsanforderungen, die Kapitalrenditen begrenzen und zusätzliche Kosten erzeugen.
  • Operationelle Risiken aus IT-Transformation, Legacy-Systemen und Cyber-Sicherheit, insbesondere im Zuge der beschleunigten Digitalisierung.
  • Reputationsrisiken im Fall von Compliance-Verstößen, IT-Störungen oder Fehlberatung, die das Vertrauen von Kunden und Investoren beeinträchtigen könnten.
  • l>Vor diesem Hintergrund ist ein Engagement in Commerzbank-Aktien mit den typischen Zyklen und Schwankungen des Bankensektors verbunden. Eine individuelle Entscheidung erfordert eine eigenständige Analyse der aktuellen Finanzlage, der Aufsichtsberichte und der jeweils gültigen Strategiepläne des Managements.

Werbung     

Ausgewählte Hebelprodukte

Kurs
Typ
Hebel
Geld/Brief
WKN
Typ
Hebel
Geld/Brief
WKN
36,27 €
Call
4,97 7,25/7,30 €
UJ36G5
Put
5,25 6,86/6,91 €
WB2S3N
Call
17,58 2,03/2,08 €
WA2WEY
Call
23,39 1,52/1,57 €
WA2786
Weitere Hebelprodukte auf DAX Calls
Weitere Hebelprodukte auf DAX Puts
Den Basisprospekt sowie die Endgültigen Bedingungen und die Basisinformationsblätter erhalten Sie bei Klick auf die jeweilige WKN: UJ36G5 , WB2S3N , WA2WEY , WA2786 . Beachten Sie auch die weiteren Hinweise zu dieser Werbung.
Warnung
Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten. Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlage­strategien geeignet.

Kursdaten

Geld/Brief -   / -  
Spread -
Schluss Vortag 35,86 €
Gehandelte Stücke 2.285.473
Tagesvolumen Vortag 126.857.058 €
Tagestief 35,59 €
Tageshoch 36,27 €
52W-Tief 29,32 €
52W-Hoch 43,37 €
Jahrestief 29,32 €
Jahreshoch 43,37 €
Werbung
Attraktive Knock-Outs auf Commerzbank
Typ Hebel Bid / Ask WKN
Call
5,0 7,18 € / 7,24 €
FE0WS1
Call
14,7 0,24 € / 0,25 €
FE3P3J
Put
5,0 7,17 € / 7,23 €
FG8WFV
Put
11,6 3,08 € / 3,14 €
FG74W6
Den Basisprospekt sowie endgültige Bedingungen und Basisinformationsblätter erhalten Sie bei Klick auf das Dokument-Icon. Beachten Sie auch die weiteren Hinweise zu dieser Werbung. Der Emittent ist berechtigt, Wertpapiere mit open end-Laufzeit zu kündigen.
Warnung
Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten. Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlage­strategien geeignet.

Werbung Morgan Stanley

Jetzt investieren

Den Basisprospekt sowie die Endgültigen Bedingungen und die Basisinformationsblätter erhalten Sie hier: MJ4E67 MC3FR1 MC3J8Q MM2NFA MM2F6Y. Beachten Sie auch die weiteren Hinweise zu dieser Werbung. Der Emittent ist berechtigt, Wertpapiere mit open end-Laufzeit zu kündigen.
Warnung
Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten. Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlage­strategien geeignet.

Commerzbank Aktie - Nachrichtenlage zusammengefasst:
Warum ist die Commerzbank Aktie heute gestiegen?

  • Die Commerzbank hat in einer aktuellen Analyse ihre Prognose für das laufende Geschäftsjahr angehoben und sieht Anzeichen für eine positive Geschäftsentwicklung.
  • Analysten heben die starke Nachfrage nach Privatkundenangeboten der Commerzbank hervor, was zu einer stabilen Ertragslage beiträgt.
  • Die Bank plant, ihre digitale Transformation voranzutreiben, um ihre Wettbewerbsfähigkeit weiter zu erhöhen und kosteneffizienter zu arbeiten.
Hinweis

Community: Diskussion zur Commerzbank Aktie

Zusammengefasst - darüber diskutiert aktuell die Community

  • Die Postings berichten von deutlichen Kursbewegungen der Commerzbank-Aktie (ungefähr 37–43 €) und unterschiedlichen Analystenstimmen (RBC, Deutsche Bank, DZ Bank, JPMorgan), wobei fundamentale Verbesserungen, anstehende Quartalszahlen (5. November) und ein für 2027 geplantes Altersvorsorgedepot als mögliche Wachstumstreiber genannt werden.
  • Im Zentrum steht die Übernahme durch UniCredit mit vorbereitenden Maßnahmen wie Kapitalerhöhung, möglicher Einberufung außerordentlicher Hauptversammlungen und Umbesetzungen von Vorstand und Aufsichtsrat sowie Überlegungen zu Aktientausch- oder HVB-Transaktionen, wobei diskutiert wird, dass UniCredit Kontrolle auch ohne zusätzlichen Baraufschlag erlangen könnte.
  • Ergänzend thematisieren die Beiträge regulatorische und politische Aspekte (EZB-Genehmigung, Bafin-Bußgeld gegen Nomura, Verdi-Forderungen, Debatten um staatliches Engagement) sowie geteilte Anlegermeinungen von optimistischen Langfristanlegern bis zu kritischen Stimmen, die fehlende Prämien oder mögliche Eingriffe kritisieren.
Hinweis
Jetzt mitdiskutieren

Commerzbank Aktie: Fundamentale Kennzahlen (2024)

Umsatz in Mio. 12.930 €
Operatives Ergebnis (EBIT) in Mio. 3.947 €
Jahresüberschuss in Mio. 2.624 €
Umsatz je Aktie 11,47 €
Gewinn je Aktie 2,33 €
Gewinnrendite +20,29%
Umsatzrendite +20,29%
Return on Investment +0,43%
Marktkapitalisierung in Mio. 40.305 €
KGV (Kurs/Gewinn) 15,49
KBV (Kurs/Buchwert) 1,20
KUV (Kurs/Umsatz) 3,15
Eigenkapitalrendite +7,76%
Eigenkapitalquote +5,61%

Commerzbank News

NEU
Kostenloser Report:
Energiekrise als Kurstreiber: Diese 5 Aktien könnten durchstarten


28.09.26
Werbung
Commerzbank: Verschnaufpause vor dem Ende? – Drehen die Bullen jetzt wieder auf?

Werbung von

Chartsignale zur Commerzbank Aktie

Trendradar
Den Basisprospekt sowie die Endgültigen Bedingungen und die Basisinformationsblätter erhalten Sie beim Klick auf das Dokumenten-Symbol auf der folgenden Seite. Beachten Sie auch die weiteren Hinweise zu dieser Werbung. Der Emittent ist berechtigt, Wertpapiere mit open end-Laufzeit zu kündigen. Weitere Werbehinweise

Passendes Produkt

Typ
Hebel 4,97
Geld/Brief 7,25 / 7,30 €
Knock-Out 28,92 €
Laufzeitende open end
WKN UJ36G5

Weitere passende Long-Produkte
Warnung
Im Durchschnitt erleiden 7 von 10 Kleinanlegern Verluste beim Handel mit Turbo-Zertifikaten. Turbo-Zertifikate sind hoch risikoreiche Produkte und nicht für langfristige Anlage­strategien geeignet.
Werbung

Derivate

Anlageprodukte (5.097)
Bonus-Zertifikate 2.310
Discount-Zertifikate 1.758
Aktienanleihen 871
Express-Zertifikate 158
Hebelprodukte (8.497)
Knock-Outs 4.884
Optionsscheine 2.537
Faktor-Zertifikate 1.076
Alle Derivate ❯

Dividenden Kennzahlen

Dividendenrendite 2,96%
Auszahlungen/Jahr 1
Gesteigert seit 2 Jahren
Keine Senkung seit 2 Jahren
Stabilität der Dividende 0,95 (max 1,00)
Jährlicher 26,58% (5 Jahre)
Dividendenzuwachs
Ausschüttungs- 27,90% (auf den Gewinn/FFO)
quote % (auf den Free Cash Flow)
Erwartete Dividendensteigerung -75,00%

Dividenden Historie

Datum Dividende
21.05.2026 1,10 €
16.05.2025 0,65 €
02.05.2024 0,35 €
01.06.2023 0,20 €
23.05.2019 0,20 €
21.04.2016 0,20 €
16.05.2008 10,00 €
17.05.2007 7,50 €
Alle Dividenden & Splits ❯
Werbung

Mehr Nachrichten kostenlos abonnieren

E-Mail-Adresse
Benachrichtigungen von ARIVA.DE
(Mit der Bestellung akzeptierst du die Datenschutzhinweise)

Commerzbank Termine

24.09.2026 Bank of America 31st Annual Financials <br> CEO Conference 2026
15.09.2026 Barclays 24th Annual Global <br> Financial Services Conference NYC
06.08.2026 Ergebnis Q2 2026
04.06.2026 Goldman Sachs event by Global Banking & Markets divison, Zurich

Prognose & Kursziel

Die Commerzbank Aktie wird von Analysten als fair bewertet eingestuft.
Ø Kursziel Akt. Kurs Abstand
41,80 € 35,62 € 17,35%
Zur Prognose ❯

Commerzbank Aktie: Übersicht Handelsplätze

Handelsplatz
Letzter
Änderung
Vortag
Zeit
Düsseldorf 36,12 € +0,98%
35,77 € 23.10.26
Frankfurt 36,07 € +0,98%
35,72 € 23.10.26
Gettex 36,09 € +1,66%
35,50 € 23.10.26
Hamburg 35,79 € +0,36%
35,66 € 23.10.26
Hannover 35,74 € -0,45%
35,90 € 23.10.26
L&S RT 36,135 € +1,49%
35,605 € 23.10.26
München 36,14 € +1,72%
35,53 € 23.10.26
Nasdaq OTC Other 47,55 $ 0 %
47,55 $ 16.09.26
Quotrix 35,94 € +0,20%
35,87 € 23.10.26
SIX Swiss Exchange 38,10 ¤ 0 %
38,10 ¤ 27.08.26
Stuttgart 36,10 € +1,49%
35,57 € 23.10.26
Tradegate BSX 36,18 € +1,63%
35,60 € 23.10.26
Wien 35,77 € -0,33%
35,89 € 23.10.26
Xetra 36,27 € +1,14%
35,86 € 23.10.26
Weitere Börsenplätze ❯

Historische Kurse

Datum
Kurs
Volumen
23.10.26 35,90 41,4 M
22.10.26 35,86 127 M
21.10.26 37,29 56,8 M
20.10.26 36,69 79,1 M
19.10.26 37,09 71,7 M
16.10.26 37,88 93,9 M
Weitere Historische Kurse ❯

Performance

Zeitraum Kurs %
1 Woche 37,88 € -5,23%
1 Monat 41,39 € -13,26%
6 Monate 34,47 € +4,15%
1 Jahr 29,74 € +20,71%
5 Jahre 6,355 € +464,91%

Unternehmensprofil Commerzbank

Die Commerzbank AG ist eine große deutsche Geschäftsbank mit Fokus auf Firmenkunden, Privatkunden und den Mittelstand in Deutschland sowie ausgewählten internationalen Märkten. Als Universalbank verbindet sie klassisches Kredit- und Einlagengeschäft mit Kapitalmarkt- und Zahlungsverkehrsdienstleistungen. Das Institut ist an der Frankfurter Wertpapierbörse im regulierten Markt notiert, im MDAX vertreten und unterliegt der Bankenaufsicht von EZB und BaFin. Die Bank versteht sich als zentrale Finanzierungs- und Transaktionsbank für die deutsche Wirtschaft und als bedeutender Anbieter von Handelsfinanzierung, Devisen- und Zinsprodukten. Digitale Angebote, insbesondere im Privatkundengeschäft, ergänzen das Filialnetz.

Geschäftsmodell

Das Geschäftsmodell der Commerzbank basiert auf dem Universalbankprinzip mit einem Schwerpunkt auf dem Client-centric Banking. Ertragsquellen sind vor allem Nettozinsergebnis aus Kredit- und Einlagengeschäft, Provisionsüberschuss aus Zahlungsverkehr, Wertpapier- und Anlagegeschäft sowie Erträge aus Kapitalmarktaktivitäten. Die Bank betreibt Relationship Banking mit langfristiger Kundenbindung, insbesondere zu mittelständischen Firmenkunden, Exporteuren und privaten Bestandskunden. Zentral ist ein risikoadjustiertes Pricing mit strengen Vorgaben im Kreditrisikomanagement, um das Risiko-Ertrags-Profil zu stabilisieren. Die Bank nutzt Refinanzierung über Kundeneinlagen, Pfandbriefe und den Kapitalmarkt und steuert ihre Bilanz über regulatorische Kennziffern wie harte Kernkapitalquote (CET1) und Leverage Ratio. Strategische Priorität hat die Effizienzsteigerung durch Digitalisierung, Prozessstandardisierung und den Ausbau direkter Kanäle.

Mission und strategische Ausrichtung

Die Mission der Commerzbank ist es, eine führende Bank für die exportorientierte deutsche Wirtschaft und ein verlässlicher Finanzpartner für Privatkunden zu sein. Im Mittelpunkt stehen Stabilität, Verlässlichkeit und eine solide Abdeckung grundlegender Bankbedürfnisse statt stark wachstumsorientierter Strategien. Strategisch fokussiert sich das Management auf:
  • Stärkung der Position als Kernbank des deutschen Mittelstands
  • Transformation zu einer weitgehend digitalen Retailbank mit klaren Standardprozessen
  • Konsequente Reduktion von Komplexität und Altportfolien
  • Strikte Kosten- und Kapitaldisziplin im Einklang mit regulatorischen Anforderungen
  • l>Die Mission beinhaltet außerdem eine verstärkte Ausrichtung auf Nachhaltigkeit, etwa durch ESG-orientierte Kreditvergabe, nachhaltige Anlageprodukte und die schrittweise Dekarbonisierung des Kreditportfolios.

Produkte und Dienstleistungen

Die Produktpalette deckt wesentliche Bankbedürfnisse für Firmenkunden, institutionelle Kunden und Privatkunden ab. Zentrale Segmente sind:
  • Firmenkunden: Betriebsmittelkredite, Investitionsfinanzierungen, Schuldscheindarlehen, Handels- und Exportfinanzierung, Akkreditive, Garantien, Cash-Management, Zahlungsverkehr, Devisen- und Zinsderivate, strukturierte Finanzierung sowie Corporate-Finance-Leistungen wie Beratung bei Unternehmens- und Kapitalmarkttransaktionen.
  • Privatkunden: Girokonten, Tages- und Festgeld, Konsumentenkredite, Baufinanzierungen, Wertpapierdepots, Brokerage, Vermögensverwaltung, Zertifikate, Fonds und Versicherungs- und Vorsorgelösungen über Kooperationspartner.
  • Kapitalmarkt- und Investmentbanking: Emission von Anleihen, Pfandbriefen und strukturierten Produkten, Market Making, Sales und Trading in Zins-, Devisen- und ausgewählten Rohstoffmärkten sowie Absicherungslösungen für Firmenkunden.
  • Transaktionsbanking: Zahlungsabwicklung, elektronische Kontoplattformen, Cash-Pooling, E-Banking-Lösungen sowie Trade-Finance-Dienstleistungen.
  • l>Digitalbanking mit Online- und Mobile-Banking, elektronischen Signaturen und Self-Service-Prozessen soll die Kundenbindung erhöhen und Cross-Selling-Potenziale heben.

Business Units und Segmentstruktur

Die Commerzbank berichtet ihr Geschäft in Segmenten, die je nach Strategieprogramm und Berichtsperiode angepasst werden. In der jüngeren Segmentstruktur sind zentrale Bereiche:
  • Privatkunden: Betreuung von Privatkunden und kleineren Gewerbekunden mit Fokus auf Konten, Baufinanzierungen, Wertpapiergeschäft und digitales Banking.
  • Firmenkunden: Abdeckung mittelständischer Unternehmen, Großunternehmen, multinationale Konzerne und institutionelle Kunden mit Finanzierung, Kapitalmarktprodukten und Transaktionsbanking.
  • Sonstige und Konzernfunktionen: Treasury, Asset-Liability-Management, Abbauportfolien, zentrale Stabs- und Servicefunktionen.
  • l>Die frühere konsolidierte Berichterstattung eines separaten Segments für die polnische mBank-Beteiligung ist entfallen, da die Commerzbank ihre Beteiligung an der mBank nicht mehr als eigenes Berichtssegment ausweist. Die Segmentierung soll Transparenz über Kapitalallokation, Profitabilität und Risiko schaffen und ist eng mit regulatorischen Anforderungen wie der Recovery- und Resolution-Planung verzahnt.

Alleinstellungsmerkmale und Burggräben

Zentrale Wettbewerbsvorteile der Commerzbank ergeben sich aus ihrer Rolle als traditionsreiche Mittelstandsbank und ihrer Verankerung im deutschen Firmenkundengeschäft. Wesentliche Elemente eines potenziellen Moats sind:
  • Lange Kundenbeziehungen zu mittelständischen Unternehmen mit hoher Wechselbarriere durch Integration in Zahlungsverkehr, Liquiditätssteuerung und Handelsfinanzierung.
  • Umfangreiche Expertise in Exportfinanzierung und Außenhandelsgeschäft, insbesondere mit Deutschland als Exportnation.
  • Kombination aus Präsenz in wichtigen Wirtschaftsregionen und digitalen Kanälen.
  • Starke Marke im deutschen Privat- und Firmenkundensegment mit hoher Bekanntheit.
  • l>Der Burggraben bleibt dennoch begrenzt, da der Bankenmarkt in Deutschland von intensivem Preiswettbewerb und austauschbaren Standardprodukten geprägt ist. Nachhaltige Differenzierung ist deshalb stark von Beratungsqualität, Zuverlässigkeit, IT-Stabilität und Risikokultur abhängig.

Wettbewerbsumfeld

Die Commerzbank agiert in einem hochkompetitiven, stark regulierten Bankensektor. Zu den relevanten Wettbewerbern im deutschen Markt zählen:
  • Großbanken wie Deutsche Bank und UniCredit Bank (HypoVereinsbank)
  • Landesbanken mit Fokus auf Firmenkunden und öffentliche Hand
  • Sparkassen und Genossenschaftsbanken mit lokalem Filialnetz und breiter Kundennähe
  • Direktbanken und Neobanken, die auf kostengünstige, digitale Standardprodukte setzen
  • l>Im Firmenkundengeschäft besteht Konkurrenz durch internationale Banken, die in Deutschland insbesondere bei Großkonzernen, Syndizierungen und komplexen Kapitalmarkttransaktionen aktiv sind. Der Wettbewerbsdruck äußert sich in engen Margen, hoher Preissensitivität und stetig steigenden Anforderungen an digitale Services und regulatorische Compliance.

Management und Strategie

Die Commerzbank wird von einem mehrköpfigen Vorstand geleitet, der vom Aufsichtsrat bestellt und überwacht wird. Der Vorstandsvorsitzende verantwortet die Gesamtstrategie und die Steuerung des Transformationsprogramms. Zentrale Elemente der aktuellen Strategie umfassen:
  • Verschlankung der Organisationsstruktur und Reduktion von Hierarchiestufen
  • Schließung oder Zusammenlegung von Filialen zugunsten digitaler Kanäle
  • Abbau nicht-strategischer Aktivitäten und portfolioreduzierender Maßnahmen, insbesondere in kapitalintensiven Randbereichen
  • Stärkung der Kapitalbasis und robustes Liquiditätsmanagement
  • l>Das Management setzt auf konservative Risikosteuerung mit Fokus auf Kreditqualität, Stresstests und regulatorische Anforderungen wie Basel-III/IV. Ziel ist eine stabile, nachhaltige Profitabilität statt kurzfristiger, risikoreicher Wachstumsinitiativen.

Branchen- und Regionenfokus

Die Commerzbank ist in erster Linie auf den deutschen Bankenmarkt ausgerichtet, der von niedrigen Margen, intensivem Wettbewerb und hohem Regulierungsdruck gekennzeichnet ist. Im Firmenkundensegment liegt ein Fokus auf exportorientiertem Mittelstand, Industrie, Handel, Dienstleistungen und ausgewählten Sektoren mit struktureller Stärke in Deutschland. Regional konzentriert sich das Geschäft auf Deutschland, ergänzt durch ausgewählte internationale Standorte für Außenhandel, Corporate Banking und Kapitalmarktgeschäft. Über ihre internationalen Niederlassungen ist die Bank in wichtigen Finanzzentren Europas sowie in zentralen Handels- und Exportregionen präsent. Das Geschäftsmodell bleibt damit stark an die wirtschaftliche Entwicklung Deutschlands und Europas gekoppelt und reagiert empfindlich auf Zinsniveau, Konjunkturzyklen und regulatorische Rahmenbedingungen im Euroraum.

Unternehmensgeschichte und Entwicklung

Die Commerzbank wurde Ende des 19. Jahrhunderts in Deutschland gegründet, mit dem Ziel, Handels- und Industrieunternehmen zu finanzieren und den Außenhandel zu unterstützen. Im Verlauf des 20. Jahrhunderts entwickelte sie sich zu einer bedeutenden deutschen Großbank mit wachsendem Filialnetz, internationalen Niederlassungen und zunehmend breiter Produktpalette. Nach Phasen der Expansion und Diversifikation erlebte die Bank in der globalen Finanzkrise 2008 eine strukturelle Zäsur, einschließlich staatlicher Unterstützung und tiefgreifender Restrukturierungen. Seither durchlief das Institut mehrere Strategierunden mit Fokus auf Kapitalstärkung, Risikoabbau und Digitalisierung. Die Geschichte ist geprägt von der Rolle als Hausbank für die deutsche Wirtschaft, von regulatorischen Anpassungen und vom Übergang von einer stark filialbasierten hin zu einer deutlich digitaleren Bank.

Besonderheiten und Governance

Die Commerzbank unterliegt als bedeutendes Institut der direkten Aufsicht durch die Europäische Zentralbank im Rahmen des einheitlichen Aufsichtsmechanismus. Die Eigentümerstruktur ist breit gestreut, wobei institutionelle Investoren und der Staat eine Rolle spielen. Das Zwei-Säulen-System mit Vorstand und Aufsichtsrat sowie die Mitbestimmung über Arbeitnehmervertreter im Aufsichtsrat prägen die Corporate Governance. Nachhaltigkeit und ESG-Faktoren gewinnen in der Steuerung zunehmend an Bedeutung. Dazu zählen Richtlinien für die Finanzierung bestimmter Branchen, Klimaziele für das Kreditportfolio und Transparenzberichte. Die Bank ist in zentrale Zahlungsverkehrssysteme eingebunden und spielt in Deutschland eine wichtige Rolle im Kredit- und Einlagengeschäft.

Chancen aus Sicht konservativer Anleger

Für sicherheitsorientierte, konservative Anleger können sich aus einem Engagement in die Commerzbank potenzielle Chancen ergeben:
  • Verankerung im Kernmarkt Deutschland mit hoher Relevanz für die Realwirtschaft und ausgeprägtem Firmenkundengeschäft.
  • Potenzielle Ertragsentwicklungen bei längerfristig veränderten Zinsniveaus, da das Geschäftsmodell stark zinssensitiv ist.
  • Fortlaufende Digitalisierung und Effizienzprogramme, die mittelfristig zu einer stabileren Kostenbasis beitragen können.
  • Fokussierung auf Kernsegmente und der Rückbau nicht-strategischer Aktivitäten.
  • Etablierter Markenname und langjährige Kundenbeziehungen, insbesondere im Mittelstand, die eine gewisse Grundstabilität im Kundengeschäft unterstützen können.
  • l>Diese Chancen sind eng mit dem Gelingen der laufenden Transformationsprogramme und einer soliden Risikosteuerung verknüpft.

Risiken und zentrale Unsicherheiten

Dem stehen für konservative Anleger relevante Risiken gegenüber, die sorgfältig abgewogen werden sollten:
  • Strukturell intensiver Wettbewerb im deutschen Bankenmarkt mit anhaltendem Margendruck, insbesondere im Retail- und Standardkreditgeschäft.
  • Zinssensitivität des Geschäftsmodells: Phasen sehr niedriger oder stark schwankender Zinsen können Profitabilität und Zinsüberschuss belasten.
  • Kreditrisiken aus Konjunkturabschwüngen, insbesondere in exportabhängigen Branchen und im Mittelstand, die zu höheren Risikovorsorgen führen können.
  • Regulatorische Risiken durch strengere Kapital- und Liquiditätsanforderungen, die Kapitalrenditen begrenzen und zusätzliche Kosten erzeugen.
  • Operationelle Risiken aus IT-Transformation, Legacy-Systemen und Cyber-Sicherheit, insbesondere im Zuge der beschleunigten Digitalisierung.
  • Reputationsrisiken im Fall von Compliance-Verstößen, IT-Störungen oder Fehlberatung, die das Vertrauen von Kunden und Investoren beeinträchtigen könnten.
  • l>Vor diesem Hintergrund ist ein Engagement in Commerzbank-Aktien mit den typischen Zyklen und Schwankungen des Bankensektors verbunden. Eine individuelle Entscheidung erfordert eine eigenständige Analyse der aktuellen Finanzlage, der Aufsichtsberichte und der jeweils gültigen Strategiepläne des Managements.
Stand: Oktober 2026
Hinweis

Commerzbank Prognose 2026: Einstufung & Empfehlung von Analysten

Commerzbank Kursziel 2026

  • Die Commerzbank Kurs Performance für 2026 liegt bei -0,55%. Die Performance der Benchmark DAX liegt bei +2,55%. Underperformance: Die Commerzbank Kurs Performance ist um -3,11 Prozentpunkte niedriger als die Performance des DAX.
  • 5 Analysten haben die Commerzbank Aktie aktuell analysiert. Ihre durchschnittliche Prognose für das Kursziel beträgt 41,80 €. Das Kursziel ist somit um 17,35% höher als der aktuelle Kurs der Commerzbank Aktie. Das höchste genannte Kursziel liegt bei 46,00 (+29,14% ggü. dem aktuellen Commerzbank Kurs); das niedrigste bei 39,00 (+9,49% ggü. dem aktuellen Commerzbank Kurs).

Einstufung & Prognose 2026

  • 5 Analysten haben Commerzbank eingestuft: 1 Analysten empfehlen Commerzbank zum Kauf, 4 zum Halten und 0 zum Verkauf.
  • Analystenschätzungen: Laut Einschätzung der Analysten birgt die Commerzbank Aktie ein durchschnittliches Kurspotential 2026 von 17,35%. Eine deutliche Mehrzahl der Analysten empfiehlt die Commerzbank Aktie zum Halten.

Stammdaten

Marktkapitalisierung 40,30 Mrd. €
Streubesitz 26,64%
Währung EUR
Land Deutschland
Sektor Finanzdienstleistung
Branche Regionale Banken
Aktientyp Stammaktie

Aktionärsstruktur

+29,037% Institutionelle Aktionäre
+44,324% Insider Aktionäre
+26,639% Streubesitz

Splits & Bezugsrechte

15.05.2013 Bezugsrecht 21:20
24.04.2013 Reverse Split 10:1
24.05.2011 Bezugsrecht 11:10
14.10.1997 Bezugsrecht 14:1
01.10.1996 Split 1:10
05.09.1996 Bezugsrecht 80:1
24.01.1994 Bezugsrecht 10:1
13.09.1993 Bezugsrecht 40:1
20.01.1993 Bezugsrecht 11:1
16.09.1991 Bezugsrecht 60:1
16.10.1990 Bezugsrecht 11:4

Community-Beiträge zu Commerzbank

  • Community-Beiträge
  • Aktuellste Threads
Avatar des Verfassers
cobanause
Back to the roots ... oder zur Coba
... obwohl ich nie wirklich weg gewesen bin. Oder um RCB Gedanken dazu aufzugreifen - einer der unverbesserlichen, die "seit Ewigkeiten" wie eine Glucke auf der Coba sitzen und damit (ohne Zweifel) kurzfristige Chancen liegen lassen und langfristig nicht risikolos sind. Good Luck Dir RCB - aktuell ist gerade wieder Deine Zeit Aber ich muss auch wieder ein paar meiner persönlichen Gedanken zur Coba loswerden. Viel passiert seit meinem letzten Post. UniCredit/Herr Orcel haben sich zwischenzeitlich rund 50 % einverleibt, auch wenn das "Angebot" für Kleinanleger (auch für mich) wohl kaum annehmbar war. Trotzdem ist das Spiel wohl durch und die Uni wird kurz-/mittelfristig die Commerzbank übernehmen. Aus Sicht der Uni ist die Übernahme strategisch (Marktzugang nach Deutschland auch in Verbindung mit der HVB) und wirtschaftlich (die Coba steht fundamental wieder hervorragend da) sicher sehr gut. Arbeitnehmer, der Standort Frankfurt und die Strategie zur Versorgung des Mittelstandes (das Geschäftsmodell wird die Uni aber wohl nicht gefährden) steht auf einem anderen Blatt und die "Forderungen des Bundes" wird Orcel mit einem "jaja lieber Minderheitsaktionär" weglächeln. Die Kontrolle hat die Uni mit fast (nach dem ARP auch über) 50 % ja praktisch schon, sodass die Übernahme wohl kommen wird. Ich bin jedoch nicht der Meinung, dass Uni noch ein wirkliches Übernahmeangebot (mit einem Aufschlag) vorlegt, um die 75% Mehrheit zu erreichen. Dazu wären zu aktuellen Kursen nochmals ca. 10-12 Milliarden € . Vielmehr finde ich die Überlegung, die Fr. Orlopp eingebracht hat, "Übernahme der HVB durch die Coba und Zahlung des Kaufpreisen durch Coba-Aktien" interessant. Das Schema wäre also die Commerzbank kauft der UniCredit die HVB ab. Statt eines Kaufpreises überträgt die Coba neue eigene Aktien an die UniCredit. Mal grob gerechnet - lt. diversen Aussagen im Netz (und Geschäftsberichten der HVB) liegt der Buchwert der HVB bei ca. 20 Milliarden € (Quelle vgl. unten). Durch deren hohe Profitabilität würde ein Käufer ggfls. einen Aufschlag zahlen müssen. Nehmen wir mal 27,5 Milliarden Kaufpreis an. Zum derzeitigen Kurs der Coba (38 €) entspricht dies etwa 725 Millionen Coba-Aktien. Derzeit sind ca. 1.000 Millionen Coba-Aktien im Markt, von denen die Uni ca. 50 % besitzt. Nach einem Coba-HVB-UNI-Deal wären somit 1.725 Millionen Coba-Aktien (1.000 alte, 725 neue) Aktien im Markt von denen die Uni 1.225 Millionen (500 Mio. alte aus bisherigem Bestand; 725 Mio. aus Kaufpreis der HVB) besitzt. Damit hätte die UNI direkt einen Anteil an der Coba von 70 % - und dies ohne eigenes Geld in die Hand zu nehmen. Je nachdem wie der Deal am Ende aussehen würde, wäre der Schritt bis zur "absoluten Kontrolle" bei 75 % nicht mehr weit. Da ist viel "hätte-wenn-und-aber" dabei aber aus Sicht der UNI wäre dies m.E. sehr charmant: - man muss die eigenen Aktionäre nicht durch eine Kapitalerhöhung (für die o.g. 12 Milliarden Kaufpreis) verprellen - man muss keine bestehenden Aktionäre mit einem Aufschlag "überzeugen" - man hätte direkt die HVB mit der Coba "verheiratet" Zudem wird ja bereits offen diskutiert zeitnah den Aufsichtsrat/Vorstand umzubauen. Mit Herrn Michael Diederichs als potentiellen neuen Coba-Vorstand wäre auch die Verbindung zur HVB (früherer Vorstand der HVB) direkt gegeben, der eine Übernahme/Integration forcieren könnte und mit den Schnittstellen usw. wohl bestens vertraut wäre. Ich erwarte eigentlich folgenden Ablauf - die Uni wird zeitnah eine außerordentliche Versammlung einberufen und den AR/Vorstand umbauen. Die Uni wird dann den Kauf der HVB durch die Commerzbank forcieren und damit ihre Kontrolle bei der Commerzbank ausbauen. Wirklich "wehren" kann sich dagegen kaum jemand und es muss auch kein zusätzlicher Aktionär überzeugt werden. Anschließend wird die Dividende 1/2 Jahre (teilweise) ausgesetzt, um die Restrukturierungskosten aufzufangen. Abschließend laufen beide Unternehmen unter einem Dach gemeinsam (ggfls. sogar fusioniert). Nach 2-3 Jahren ist alles durch und jetzt kommt das Ergebnis: 2025 hat die Coba ca. 2 Milliarden € Gewinn erwirtschaftet - bei 1 Milliarde Aktien also 2 € je Aktie. Die HVB hat im Jahr 2025 ebenfalls 2 Milliarden € Gewinn erwirtschaftet. In die Zukunft transferiert würde eine Coba/HVB damit 4 Milliarden erwirtschaften bei insgesamt 1.725 Milliarden Aktien - also 2,3 €/Aktie ohne mögliche Synergien und aus Basis der 2025er-Zahlen, die entwickeln sich bei beiden Unternehmen natürlich auch weiter; fließen dann hier aber mit ein). Grundsätzlich wäre der Deal also auch für Coba-Altaktionäre nicht ganz uninteressant - selbst ohne einen Übernahmeaufschlag. Allerdings natürlich nur eine längeren Zeithorizont betrachtet. So genug gesponnen - ich bin seit vielen Jahren bei der Coba dabei und auch noch nicht ausgestiegen. Habe dadurch ggfls. viele Chancen verpasst, aber mit einem EK von knapp unter 10 kann ich die Entwicklung auch entspannt betrachten. Trotz allem - "hoffnungsloser Optimist" und unter Risikoabwägungen sicher nicht unbedingt nachahmungswürdig. ;-) Viel Erfolg allen, Cobanause Quelle Buchwert; Gewinn/Aktien HVB: https://www.hypovereinsbank.de/content/dam/hypovereinsbank/ueber-uns/pdf/investor-relations/Berichte/DE/2025/20260313-UniCredit-Bank-GmbH-Geschaeftsbericht-2025.pdf
Avatar des Verfassers
HamBurch
Rückkauf verknappt das Angebot
Der Rückkauf verknappt das Angebot, die physische Lieferung erhöht den Übernahmedruck. Gibt Berlin den Weg frei, wird die Kontrollprämie eingepreist und die Kurse steigen. Bleibt Berlin hart, bleibt die Aktie ein politischer Optionsschein und läuft seitwärts.
Avatar des Verfassers
HamBurch
Halbjahresergebnis ist stark
Das Halbjahresergebnis ist stark, der Ausblick bestätigt – aber: Fundamentale Nachrichten bewegen die Coba aktuell kaum. Der Markt handelt die Aktie wie ein Optionsschein auf politische Entscheidungen, nicht wie ein Banktitel.
Avatar des Verfassers
Real Cinderella born
@ Baffo
wer mit einem morgigen Blutbad rechnet und einiges zum setzen noch einsetzen hat ist auf jedem Fall sicher, hehehe Ein Trend, im besonderen nach oben ist wie grüne Ampeln, welche oft schnell rot werden wie einem lieb ist. Immer auf beide Möglichkeiten setzen hat sich sehr bewährt schon immer. Good Luck
Avatar des Verfassers
HamBurch
„Ohne Prämie kein Deal."
"Unicredit will am 5. Mai ein offizielles Angebot vorlegen – aber ohne Prämie und mit Zerschlagungslogik. Genau das sagt Kotzbauer heute in der FAZ: Das vorgelegte Modell zerlegt die Bank und bietet den Aktionären nichts. Das ist kein Übernahmeangebot, das ist ein Strukturumbau auf Kosten der Coba.“ „Dass die Coba das öffentlich so klar adressiert, ist kein Zufall: Orcels Plan basiert auf Druck, nicht auf Preis. Und Druck funktioniert nur, solange der Markt glaubt, die Coba sei verhandlungsbereit. Kotzbauer zieht jetzt die Linie.“ „Wichtig: Die Coba lehnt Gespräche nicht ab – sie lehnt diese Art Gespräche ab. Das ist ein Signal an Berlin, nicht an Mailand.“
Avatar des Verfassers
fws
Falls der Kurs der Unicredit bis zur ...
... 200-Tage-Linie bei 31,60 € abschmiert, wäre das Angebot von Unicredit keine 16 € mehr für die Commerzbank-Aktie wert. Wer von den Commezbank-Aktionären wohl dieses "Fake"- Übernahmeangebot annehmen möchte?
Avatar des Verfassers
semico
schon krass nach der Zeit
Das mein Chat hier immernoch da ist. Macht mich schon Stolz und der Kurs ist auch eingetreten. lg @ all
Es ist nicht schwer, Menschen zu finden, die mit 60 Jahren zehnmal so reich sind, als sie es mit 20 waren. Aber nicht einer von ihnen behauptet, er sei zehnmal so glücklich. Grüße Semico
Avatar des Verfassers
CoffeeGroundsReader
Übernahme
Ist die Übernahmefantasie wieder entflammt?! https://www.investmentweek.com/mediobancas-machtspiele-rucken-das-commerzbank-poker-in-ein-neues-licht/
Avatar des Verfassers
frigorrm
Coba-Offenbarung am 14.02.?
Aus Subprime-Umfeld soll ja im IV. Qu. 07 weniger(!) als im Vorquartal abzuschreiben sein! Hoffentlich gibts keinen HypoReal-Effekt, dann könnte der Kurs ganz schnell auf 12+x abschmieren!
Ja, jetzt ist also klar: Unilever verkauft den Blubb und Käpt'n Iglo! Und Frosta wird vom Wegfall dieses (Fertiggerichte-)Produzenten profitieren. Aber Iglo übernehmen, d.i. im wesentlichen das (Gemüse-)Werk in Reken? Macht wegen der vier eigenen Frosta- Werke (davon eins in Polen) keinen Sinn - vielleicht aber die Fischproduktion 'Deutsche See' in Bremerhaven? Auf jeden Fall - gute Vorzeichen für die künftige Frosta-Entwicklung. Also 18 € / Aktie durchaus möglich!
Avatar des Verfassers
Shenandoah
coba als uebernahmeobjekt...
also wenn DBK die postbank uebernimmt, dann stimme ich dem zu, das die Geruechte eigentlich hinsichtlich einer coba-uebernahme wieder brodeln sollten...mich macht nur stutzig, das man das auf einem niveau von nun gut 19 euro trotzdem nicht merkt! ich denke das haengt von den zahlen am kommenden donnerstag zusammen....die werden sicherlich nicht so gut sein als DBK, aber coba hat ja auch viiiiiel mehr an wert verloren als DBK... aber die uebernahmefantasie sollte bald wieder an nahrung gewinnen
Avatar des Verfassers
d.klaus
kann gut sein, dass die aktie noch weiter abrutscht

und vielleicht auch nicht ganz unbegründet. sollte aber ackermann die postbank schlucken könnte die coba wiedermal als übernahmeziel gehandelt werden. vielleicht will die allianz sich ja noch mal verstärken, die dreba scheint ja zumindest die gewinnzone erreicht zu haben.


(alles spekulation) 

Avatar des Verfassers
MikeOS
Monoliner werden bei einigen Banken noch zu
weiteren Abschreibungen führen. Bei der Commerzbank wird im Vorfeld der Quartalszahlen vieles eingepreist. Das Kurs-Buchwert-Verhältnis von unter 1 unterstellt der Coba bereits Eigenkapitalvernichtung im laufenden bzw. abgelaufenen Geschäftsjahr. Gut möglich, dass wir noch Kurse von 15,xx sehen.
Jetzt anmelden und diskutieren Registrieren Login
Zum Thread wechseln

Häufig gestellte Fragen zur Commerzbank Aktie und zum Commerzbank Kurs

Der aktuelle Kurs der Commerzbank Aktie liegt bei 36,27 €.

Für 1.000€ kann man sich 27,57 Commerzbank Aktien kaufen.

Das Tickersymbol der Commerzbank Aktie lautet CRZBF.

Die 1 Monats-Performance der Commerzbank Aktie beträgt aktuell -13,26%.

Die 1 Jahres-Performance der Commerzbank Aktie beträgt aktuell 20,71%.

Der Aktienkurs der Commerzbank Aktie liegt aktuell bei 36,27 EUR. In den letzten 30 Tagen hat die Aktie eine Performance von -13,26% erzielt.
Auf 3 Monate gesehen weist die Aktie von Commerzbank eine Wertentwicklung von -1,24% aus und über 6 Monate sind es 4,15%.

Das 52-Wochen-Hoch der Commerzbank Aktie liegt bei 43,37 €.

Das 52-Wochen-Tief der Commerzbank Aktie liegt bei 29,32 €.

Das Allzeithoch von Commerzbank liegt bei 184,92 €.

Das Allzeittief von Commerzbank liegt bei 2,80 €.

Die Volatilität der Commerzbank Aktie liegt derzeit bei 43,80%. Diese Kennzahl zeigt, wie stark der Kurs von Commerzbank in letzter Zeit schwankte.

Das aktuelle durchschnittliche Kursziel liegt bei 41,80 €. Verglichen mit dem aktuellen Kurs bedeutet dies einen Unterschied von 17,35%.

Die aktuelle durchschnittliche Prognose von Analysten liegt bei 41,80 €. Verglichen mit dem aktuellen Kurs bedeutet dies einen Unterschied von 17,35%.

5 Analysten haben ein Kursziel für 2027 abgegeben. Das durchschnittliche Commerzbank Kursziel beträgt 41,80 €. Das ist 17,35% höher als der aktuelle Aktienkurs. Die Analysten empfehlen Commerzbank 1 x zum Kauf, 4 x zum Halten und 0 x zum Verkauf.

5 Analysten haben ein Kursziel 2027 abgegeben. Das durchschnittliche Commerzbank Kursziel beträgt 41,80 €. Das ist 17,35% höher als der aktuelle Aktienkurs. Die Analysten empfehlen Commerzbank 1 x zum Kauf, 4 x zum Halten und 0 x zum Verkauf.

5 Analysten haben ein Kursziel für 2027 abgegeben. Laut Analysten liegt das durchschnittliche Kursziel bei 41,80 €. Verglichen mit dem aktuellen Kurs bedeutet dies ein Kurspotenzial von 17,35%.

Laut aktuellen Analystenschätzungen liegt das durchschnittliche Kursziel für die Commerzbank Aktie bei 41,80 €. Viele Analysten sehen damit Potenzial nach oben bei der Commerzbank Aktie.

Die Marktkapitalisierung beträgt 40,30 Mrd. €

Insgesamt sind 1.127,3 Mio Commerzbank Aktien im Umlauf.

Institutionelle Aktionäre hält +29,037% der Aktien und ist damit Hauptaktionär.

Am 24.04.2013 gab es einen Split im Verhältnis 10:1.

Am 24.04.2013 gab es einen Split im Verhältnis 10:1.

Laut money:care Nachhaltigkeitsscore liegt die Nachhaltigkeit von Commerzbank bei 52%. Erfahre hier mehr

Commerzbank hat seinen Hauptsitz in Deutschland.

Commerzbank gehört zum Sektor Regionale Banken.

Das KGV der Commerzbank Aktie beträgt 11,46.

Der Jahresumsatz des Geschäftsjahres 2024 von Commerzbank betrug 12,93 Mrd €.

Die nächsten Termine von Commerzbank sind:
  • 24.09.2026 - Bank of America 31st Annual Financials <br> CEO Conference 2026
  • 15.09.2026 - Barclays 24th Annual Global <br> Financial Services Conference NYC
  • 06.08.2026 - Ergebnis Q2 2026
  • 04.06.2026 - Goldman Sachs event by Global Banking & Markets divison, Zurich
  • 20.05.2026 - Hauptversammlung
  • 08.05.2026 - Ergebnis Q1 2026
  • 08.05.2026 - Ergebnis Q1 2026
  • 25.03.2026 - Veröffentlichung Konzern Geschäftsbericht 2025
  • 17.03.2026 - Morgan Stanley European Financials Conference, London
  • 10.03.2026 - RBC 2026 Global Financial Institutions Conference, New York
  • 11.02.2026 - Bilanzpressekonferenz 2026 / Ergebnis Q4 2025
  • 12.01.2026 - German Investment Seminar 2026 – New York City
  • 21.11.2025 - J.P. Morgan European <br> Financials Conference
  • 06.11.2025 - Ergebnis Q3 2025
  • 17.09.2025 - Bank of America 30th Annual Financials <br> CEO Conference 2025
  • 09.09.2025 - Barclays 23rd Annual Global <br> Financial Services Conference NYC
  • 06.08.2025 - Ergebnis Q2 2025
  • 01.08.2025 - EBA Stresstest 2025
  • 12.06.2025 - Goldman Sachs 29th European <br> Financials Conference Berlin
  • 15.05.2025 - Hauptversammlung
  • 09.05.2025 - Ergebnis Q1 2025

Ja, Commerzbank zahlt Dividenden. Zuletzt wurde am 21.05.2026 eine Dividende in Höhe von 1,10 € gezahlt.

Zuletzt hat Commerzbank am 21.05.2026 eine Dividende in Höhe von 1,10 € gezahlt.
Dies entspricht einer Dividendenrendite von 3,09%. Die Dividende wird jährlich gezahlt.

Die letzte Dividende von Commerzbank wurde am 21.05.2026 in Höhe von 1,10 € je Aktie ausgeschüttet.
Das ergibt, basierend auf dem aktuellen Kurs, eine Dividendenrendite von 3,09%.

Die Dividende wird jährlich gezahlt.

Der letzte Zahltag der Dividende war am 21.05.2026. Es wurde eine Dividende in Höhe von 1,10 € gezahlt.

Um eine Dividende ausgezahlt zu bekommen, muss man die Aktie am Ex-Tag (Ex-Date) im Depot haben.


Weitere Vorteile:

  • Kursalarme
  • Watchlists & Musterdepots
  • Börsenspiele & Community-Forum
  • Historische Kurse im CSV-Format
  • News & Themen abonnieren