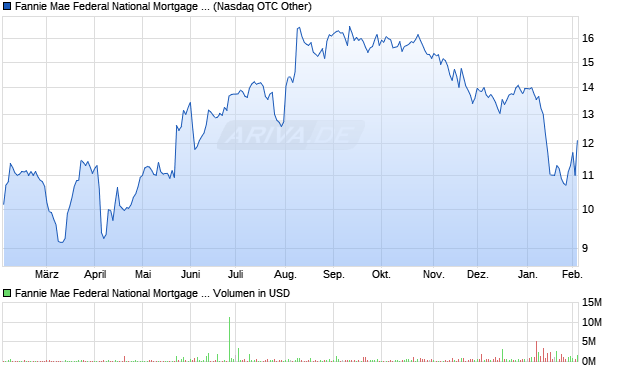
Die Federal National Mortgage Association, im Markt unter dem Kürzel Fannie Mae bekannt, ist eine von der US-Regierung gegründete, heute börsennotierte Government-Sponsored Enterprise (GSE) mit Fokus auf dem US-Wohnhypothekenmarkt. Die Bezeichnung "Fannie Mae Federal National Mortgage Association Pref." bezieht sich auf die an der Börse gehandelten Vorzugsaktien (Preferred Shares) des Instituts, die sich strukturell von den Stammaktien unterscheiden und vorrangig ertragsorientierte, einkommensfokussierte Anleger adressieren. Diese Preferred-Aktien sind rechtlich Nachrangkapital, werden im Regelfall kumulativ verzinst und stehen in der Kapitalstruktur zwischen vorrangigen Anleihen und Stammaktien. Seit der Finanzkrise 2008 stehen sowohl Fannie Mae als auch ihre Preferred- und Common-Aktien unter einem strengen regulatorischen Sonderregime inklusive staatlicher Aufsicht durch die Federal Housing Finance Agency (FHFA) und einer Kapitalvereinbarung mit dem US-Finanzministerium.
Geschäftsmodell von Fannie Mae
Fannie Mae fungiert als zentrale Refinanzierungs- und Garantieschnittstelle im US-Hypothekenmarkt. Das Geschäftsmodell beruht im Kern auf drei Säulen: dem Ankauf standardisierter Wohnhypotheken von Banken und anderen Originatoren, der Verbriefung dieser Kredite zu Mortgage-Backed Securities (MBS) sowie der Übernahme von Kreditrisiken durch Garantien für Zahlungsflüsse an Investoren. Durch diesen Sekundärmarkt schafft Fannie Mae Liquidität, senkt Finanzierungskosten und ermöglicht eine breite Standardisierung von Hypothekenprodukten. Die Cashflows stammen im Wesentlichen aus Garantiegebühren, Nettozinsmargen aus dem eigenen Portfolio und risikoadjustierten Erträgen aus Kapitalmarkttransaktionen. Für Anleger in Preferred-Aktien ist bedeutsam, dass die Ertragskraft von Fannie Mae, regulatorische Kapitalanforderungen sowie die Behandlung der GSE-Gewinne im Rahmen des Treasury-Agreements mittelbar die Ausschüttungsfähigkeit auf Vorzugsaktien bestimmen.
Mission und regulatorischer Auftrag
Fannie Mae verfolgt einen expliziten öffentlichen Auftrag: die Förderung von Erschwinglichkeit, Stabilität und Liquidität im US-Wohnimmobilienmarkt. Die Mission besteht darin, breiten Bevölkerungsschichten den Zugang zu langfristigen, festverzinslichen Hypotheken zu ermöglichen und gleichzeitig die Widerstandsfähigkeit des Finanzsystems zu erhöhen. Als Government-Sponsored Enterprise agiert Fannie Mae in einem hybriden Spannungsfeld zwischen privatwirtschaftlicher Renditeorientierung und politisch definiertem Förderauftrag. Regulatorische Leitplanken, etwa Housing Goals, Kapitalstandards und Aufsichtsbefugnisse der FHFA, formen die strategische Stoßrichtung. Für Halter der Preferred Shares bedeutet dies, dass die Interessen des öffentlichen Auftrags in bestimmten Stressszenarien Vorrang vor rein aktionärsorientierten Zielen haben können.
Produkte, Dienstleistungen und Kapitalmarktrolle
Operativ konzentriert sich Fannie Mae auf eine Palette standardisierter Hypothekenprodukte für den US-Wohnungsmarkt, darunter konventionelle Single-Family-Hypotheken, Refinance-Produkte, Kredite für Mehrfamilienobjekte und spezialisierte Programme für Erstkäufer oder einkommensschwächere Haushalte. Die Kernleistungen umfassen:
- Ankauf und Aggregation von Hypothekenkrediten
- Strukturierung und Emission von Mortgage-Backed Securities mit Fannie-Mae-Garantie
- Risikotransfertransaktionen, etwa Credit Risk Transfer (CRT) an institutionelle Investoren
- Portfoliomanagement des eigenen Bestands an Hypotheken und MBS
- Datenservices, Underwriting-Standards und Technologieplattformen für Kreditgeber
l>Die Preferred-Aktien dienen der regulatorischen Kapitalausstattung und sind Teil der langfristigen Finanzierungsbasis. Sie stellen einen Hybrid zwischen Eigenkapital und nachrangigem Fremdkapital dar, ohne Stimmrechte im üblichen Umfang der Stammaktien, dafür mit Vorrang bei Dividenden und im Liquidationsfall.
Business Units und organisatorische Struktur
Fannie Mae gliedert seine operative Tätigkeit in funktionale Segmente, die sich im Wesentlichen in zwei große Geschäftsbereiche einteilen lassen:
- Single-Family: Finanzierung und Garantie von Hypotheken für selbstgenutzte und vermietete Einfamilienhäuser, Townhouses und Eigentumswohnungen; diese Einheit steht im Zentrum der politischen und regulatorischen Aufmerksamkeit, da sie den Massenmarkt adressiert.
- Multifamily: Fokus auf Mehrfamilienhäuser, Mietwohnungsportfolios und bezahlbaren Wohnraum; dieser Bereich weist eigene Risikoprofile, Underwriting-Standards und Partnernetzwerke auf.
l>Flankiert werden diese Kernsegmente von Treasury- und Capital-Markets-Funktionen, Risikomanagement, Compliance sowie Technologie- und Datenplattformen. Für die Preferred-Aktionäre ist besonders relevant, dass Kapitalallokation, Risikokultur und Governance übergreifend gesteuert werden und damit auf Konzernebene wirken, nicht nur auf Segmentebene.
Unternehmensgeschichte und staatlicher Eingriff
Fannie Mae wurde 1938 im Zuge des New Deal als staatliche Institution gegründet, um den durch die Große Depression geschwächten Hypothekenmarkt zu stabilisieren. 1968 erfolgte die Umwandlung in ein privatwirtschaftliches, börsennotiertes Unternehmen mit GSE-Status, wodurch die Bilanz aus dem Bundeshaushalt ausgelagert wurde. In den folgenden Jahrzehnten wuchs Fannie Mae zu einem der zentralen Akteure des globalen Kapitalmarkts heran und trug maßgeblich zur Standardisierung des US-Hypothekengeschäfts bei. Die Finanzkrise 2008 markierte einen tiefgreifenden Einschnitt: Angesichts hoher Kreditverluste übernahm die FHFA die Zwangsverwaltung (Conservatorship), das US-Finanzministerium stellte Kapital zur Stabilisierung bereit und erhielt im Gegenzug Senior Preferred Shares plus weitreichende Gewinnbeteiligungsrechte. Seither stehen sowohl Stamm- als auch Vorzugsaktien in einem rechtlich und politisch umstrittenen Rahmen, der Gegenstand zahlreicher Gerichtsverfahren war und ist. Dieser Kontext ist für konservative Preferred-Investoren zentral, da er die Dividendenpolitik und eine mögliche Rekapitalisierung oder Freilassung aus der Zwangsverwaltung bestimmt.
Alleinstellungsmerkmale und Burggräben
Fannie Mae verfügt über mehrere strukturelle Wettbewerbsvorteile, die im Hypothekenökosystem einem wirtschaftlichen
Moat gleichkommen:
- Systemrelevanter Status: Als GSE mit explizitem öffentlichen Auftrag ist Fannie Mae integraler Bestandteil des US-Finanzsystems; dieser Status erleichtert den Zugang zu Kapitalmärkten und verleiht der Marke hohe Glaubwürdigkeit bei Investoren.
- Netzwerkeffekte: Jahrzehntelange Beziehungen zu Tausenden von Kreditinstituten, Originatoren und Servicern erzeugen hohe Wechselkosten für Marktteilnehmer und stärken die Standardsetzungsfunktion.
- Daten- und Technologiekompetenz: Umfangreiche historische Kreditdaten, proprietäre Underwriting-Modelle und automatisierte Prüfverfahren unterstützen ein differenziertes Risikomanagement und effiziente Kreditvergabeprozesse.
- Skaleneffekte: Die schiere Größe der Bilanz und des Garantieportfolios erlaubt niedrige Stückkosten, was sich in wettbewerbsfähigen Garantiegebühren und enger Spreads-Struktur niederschlägt.
l>Für Preferred-Aktionäre manifestiert sich dieser Burggraben in einer hohen Wahrscheinlichkeit, dass Fannie Mae als Institution langfristig fortbesteht, auch wenn die genaue Kapitalstruktur und Eigentümerverteilung Gegenstand politischer Entscheidungen bleiben.
Wettbewerbsumfeld und Marktposition
Im Kernmarkt der standardisierten US-Wohnhypotheken steht Fannie Mae im direkten Wettbewerb mit
Freddie Mac (Federal Home Loan Mortgage Corporation), einer ebenfalls als GSE strukturierten Institution mit sehr ähnlichem Geschäftsmodell. Hinzu kommt indirekter Wettbewerb durch:
- Ginnie Mae (Government National Mortgage Association), die jedoch primär Hypotheken mit expliziter Staatsgarantie (FHA, VA, USDA) verpackt und damit ein abweichendes Risikoprofil besitzt.
- Private-Label-MBS-Emittenten, die außerhalb des GSE-Rahmens insbesondere höherpreisige oder nicht standardisierte Hypotheken verbriefen.
- Große Universalbanken und spezialisierte Non-Bank-Lender, die Teile der Wertschöpfungskette integrieren und zunehmend technologische Plattformen nutzen.
l>Regulatorisch ist das Wettbewerbsfeld stark strukturiert: Fannie Mae und Freddie Mac agieren de facto als Duopol im konventionellen Hypothekenmarkt. Für Preferred-Anleger bedeutet dies einerseits eine relativ stabile Nachfrage nach GSE-Dienstleistungen, andererseits eine anhaltende politische Debatte über Marktstruktur, Wettbewerb und mögliche Reformen.
Management, Governance und Strategie
Das Management von Fannie Mae agiert unter der Aufsicht der FHFA, was die Autonomie in Fragen der Kapitalpolitik, Dividenden und strategischen Ausrichtung einschränkt. Die aktuelle Strategie lässt sich entlang mehrerer Achsen beschreiben:
- Kapitalaufbau und Resilienz: Umsetzung verschärfter Kapitalstandards, Reduktion von Konzentrationsrisiken und gezielte Nutzung von Credit-Risk-Transfer-Instrumenten.
- Technologische Modernisierung: Ausbau digitaler Underwriting-Plattformen, Automatisierung von Kreditprozessen und Nutzung von Advanced Analytics zur Verbesserung der Risikosteuerung.
- Fokus auf bezahlbaren Wohnraum: Stärkere Ausrichtung auf sozialpolitische Ziele, inklusive Förderprogramme für unterversorgte Zielgruppen.
- Vorbereitung auf mögliche Reformen: Szenarioplanung für unterschiedliche regulatorische Reformpfade inklusive potenzieller Rekapitalisierung und Exit aus der Zwangsverwaltung.
l>Für Preferred-Aktionäre ist die zentrale Governance-Frage, wie der Interessenausgleich zwischen Staat, Steuerzahlern, Gläubigern, Stammaktionären und Vorzugsaktionären im Rahmen künftiger Reformschritte ausgestaltet wird.
Branchen- und Regionenanalyse
Fannie Mae ist nahezu ausschließlich im US-Hypothekenmarkt tätig und damit stark an die Dynamik des US-Wohnimmobiliensektors gekoppelt. Dieser Markt ist geprägt durch:
- eine hohe Bedeutung langfristiger, festverzinslicher Hypotheken
- eine ausgeprägte Rolle der Kapitalmärkte bei der Refinanzierung über Mortgage-Backed Securities
- eine enge Verzahnung von Geldpolitik der Federal Reserve, Zinsstrukturkurve und Refinanzierungsaktivität
l>Zyklische Faktoren wie Zinsniveaus, Arbeitsmarkt, Haushaltseinkommen und demografische Trends wirken direkt auf das Neugeschäft. Strukturell bleibt der Bedarf an Wohnraum hoch, doch regionale Unterschiede zwischen Ballungszentren und ländlichen Regionen nehmen zu. Regulierung und Wohnbaupolitik auf Bundes- und Bundesstaatenebene beeinflussen die Risikostruktur der Kreditportfolios. Für konservative Investoren in Preferred Shares bedeutet dies eine Abhängigkeit von makroökonomischer Stabilität, geldpolitischer Kontinuität und einem funktionierenden Immobilienmarkt, wobei Fannie Mae als systemischer Player tendenziell von einer Normalisierung nach Krisenphasen profitiert, gleichzeitig aber in Stressphasen erhebliche regulatorische Eingriffe akzeptieren muss.
Besonderheiten der Preferred-Aktienstruktur
Die an der Börse gehandelten Preferred-Aktien von Fannie Mae weisen mehrere Besonderheiten auf, die sie von klassischen Unternehmenspräferenzen unterscheiden:
- Nachrangstatus: Juristisch handelt es sich um nachrangiges Kapital, das im Liquidationsfall nach vorrangigen Gläubigern, aber vor den Stammaktionären bedient wird.
- Dividendenspezifika: Die Dividenden sind typischerweise fest oder variabel festgelegt und häufig kumulativ ausgestaltet. Für Fannie Mae wurden Ausschüttungen allerdings im Zuge des Treasury-Agreements und der Zwangsverwaltung faktisch suspendiert, was die Ertragskomponente für Anleger erheblich einschränkt.
- Regulatorischer Einfluss: Die Zahlung von Dividenden hängt nicht allein von der Ertragslage, sondern maßgeblich von regulatorischen Vorgaben und Vereinbarungen mit dem US-Finanzministerium ab.
- Rechts- und Reformrisiko: Gerichtsverfahren und politische Reformvorschläge können sich signifikant auf den ökonomischen Wert der Preferred-Aktien auswirken, ohne dass sich kurzfristig fundamentale Cashflows ändern.
l>Diese Eigenschaften machen die Fannie-Mae-Preferred-Aktien zu einem komplexen Hybridinstrument, dessen Risikoprofil stärker von Politik und Regulierung als von klassischer Unternehmensführung geprägt ist.
Chancen und Risiken für konservative Anleger
Für konservative, einkommensorientierte Anleger ergeben sich bei einem Investment in die Preferred-Aktien von Fannie Mae sowohl potenzielle Chancen als auch erhebliche Risiken, die sorgfältig gegeneinander abgewogen werden müssen. Zu den Chancen zählen:
- die systemische Bedeutung von Fannie Mae für den US-Hypothekenmarkt, die ein Fortbestehen der Institution sehr wahrscheinlich macht
- die Möglichkeit, dass im Zuge einer künftigen Rekapitalisierung oder Reform eine Reaktivierung von Dividenden oder eine werterhöhende Umstrukturierung der Preferred-Aktien erfolgt
- das potenzielle Aufwertungspotenzial bei Klärung regulatorischer und juristischer Unsicherheiten
l>Dem stehen gewichtige Risiken gegenüber: - Regulatorisches Risiko: Entscheidungen der FHFA, des US-Finanzministeriums und des Kongresses können Ausschüttungen dauerhaft beschränken oder die ökonomische Stellung der Preferred-Aktionäre verwässern.
- Politisches Risiko: Die Reform des GSE-Systems ist ein politisch sensibles Thema; Kompromisse könnten stärker auf Steuerzahler- und Systemstabilität als auf Investorenrendite ausgerichtet sein.
- Unsichere Dividendenperspektive: Angesichts der bestehenden Kapitalvereinbarungen ist unklar, ob und wann reguläre Dividendenzahlungen auf Preferred Shares wieder aufgenommen werden.
- Markt- und Zinsrisiko: Veränderungen in Zinsstruktur, Immobilienpreisen und Kreditqualität können die Kapitalbasis und damit mittelbar die Behandlung von Hybridkapital beeinflussen.
l>Aus Sicht eines konservativen Anlegers handelt es sich bei den Fannie-Mae-Preferred-Aktien um ein spekulatives Nischeninvestment mit komplexem Regulierungsrahmen, das eher auf potenzielle Sondersituationen als auf planbare laufende Erträge ausgerichtet ist. Eine sorgfältige Analyse der rechtlichen Rahmenbedingungen, der politischen Reformdiskussion und der Kapitalstruktur ist unerlässlich, ohne dass daraus eine Empfehlung im engeren Sinne abgeleitet werden kann.