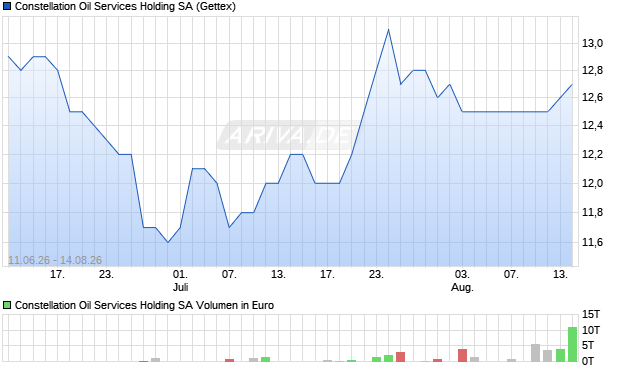
Constellation Oil Services Holding SA ist eine Holding im Bereich Oilfield Services, die sich nach eigenen Angaben auf technische Dienstleistungen zur Erhöhung der Ölförderung und auf Asset-Integrity-Lösungen spezialisiert hat; das Geschäftsmodell kombiniert projektbezogene Servicevergabe, langfristige Rahmenverträge und Equipment‑Vermietung mit ergänzenden digitalen Diagnose‑ und Reservoiroptimierungsdienstleistungen, wodurch das Unternehmen als Zulieferer für Betreiber in Offshore- und Onshore-Feldern positioniert ist.
Geschäftsmodell
Das Geschäftsmodell basiert auf einer Kombination aus Freelancer‑basierten Projektteams, eigener Ausrüstung und wiederkehrenden Serviceverträgen; Erlöse werden primär durch Stunden- oder Projekthonorare, Vermietung von Downhole‑Equipment und technische Consulting‑Leistungen erzielt. Typische Erlösquellen sind:
- Well‑Intervention und Interventionsequipment (Coiled Tubing, Wireline)
- Produktionseffizienz‑Services und Reservoir‑Optimierung
- Subsea‑Dienstleistungen und Interventionen
- Vermietung von Spezialgerät und Aftermarket‑Services
- Digitale Überwachungs- und Engineering‑Dienstleistungen
l>
Mission
Die ausgewiesene Mission fokussiert auf die Steigerung der Recovery‑Rates unter Rahmenbedingungen reduzierter Emissionen, die Verlängerung der Lebenszyklen von Produktionsanlagen und die Bereitstellung spezialisierter Ölservice‑Kompetenz für Betreiber mittlerer und großer Feldportfolios; Ziel ist die Kombination operativer Exzellenz mit technologiegetriebener Effizienzsteigerung.
Produkte und Dienstleistungen
Das Leistungsportfolio umfasst technische Interventionen am Brunnensystem, Komplettierungsarbeiten, Subsea‑Interventionsservices, Produktionstuning und digitale Services zur Zustandserfassung und Prognose. Wichtige Offerings sind:
- Well‑Intervention: Coiled Tubing, Slickline, Wireline, Drill‑assist
- Completion & Re‑completion Services
- Subsea Intervention & ROV‑Support
- Production Optimization: künstliche Förderhilfen, Arbeitspumpen, Flow Assurance
- Digital Services: Überwachung, Datenauswertung, digitale Zwillinge
l>
Business Units
Die operative Struktur ist typischerweise in Business Units gegliedert, die nach Leistungsfeld getrennt arbeiten, um technische Spezialisierung und marktgerechte Angebotsgestaltung zu ermöglichen. Übliche Einheiten sind:
- Well Services
- Subsea & Offshore Operations
- Production & Integrity Services
- Equipment & Rentals
- Digital Engineering & Consulting
l>
Alleinstellungsmerkmale
Als potenzielle Differenzierungsmerkmale treten hervor: die Kombination aus integrierten Serviceketten, spezialisierter Downhole‑Technologie, ein flexibles Fleet‑Konzept und die Fähigkeit, digitale Analytik mit Feldtechnik zu verknüpfen; diese Mischung erlaubt eine Angebotsposition gegenüber größeren Full‑Service‑Anbietern, insbesondere bei mittelgroßen Feldprojekten und Nischeneinsätzen.
Burggräben / Moats
Nachprüfbare Burggräben ergeben sich primär aus:
- Technische Spezialisierung und proprietäre Verfahrenskenntnisse
- Langfristige Kundenbeziehungen und projektbasierte Rahmendienstverträge
- Zugang zu lokalem Zertifizierungs‑ und Zulassungsnetzwerk
- Asset‑basierte Eintrittsbarrieren durch spezialisierte Ausrüstung
l>
Wettbewerber
Das Wettbewerbsumfeld ist geprägt von großen, globalen Oilfield‑Service‑Unternehmen und regionalen Spezialisten. Relevante Wettbewerber sind unter anderem Schlumberger, Halliburton, Baker Hughes, Weatherford sowie spezialisierte Subsea‑ und Interventionsexperten; auf Regionalebene treten lokale Dienstleister als Preisdruckfaktor auf.
Management und Strategie
Das Management stellt in der Kommunikation typischerweise erfahrene Branchenmanager in den Vordergrund und verfolgt eine Strategie aus Kostenoptimierung, Fleet‑Rationalisierung, gezielten M&A‑Transaktionen zur Kompetenzstärkung sowie der Ausweitung von digitalen Serviceangeboten zur Margenverbesserung; Kapitalallokation und Risikomanagement stehen im Fokus, um zyklische Schwankungen der Ölpreise zu puffern.
Branche und Regionen
Die operative Tätigkeit ist zyklisch an die Konjunktur der Öl‑ und Gasindustrie gekoppelt; Nachfrage entsteht vor allem durch Investitions‑ und Produktionszyklen in Offshore‑ und Onshore‑Feldern. Relevante Marktsegmente sind Nordsee, Westafrika, Mittlerer Osten und Lateinamerika, wobei Projektportfolios je nach Kundenbasis stark variieren können. Regulatorische Rahmenbedingungen und der globale Trend zur Dekarbonisierung beeinflussen langfristig die Nachfrage nach konventionellen Ölfelddienstleistungen.
Unternehmensgeschichte
Die Holdingstruktur entstand als Konsolidierung mehrerer Serviceeinheiten, mit dem Ziel, operative Kompetenzen und Equipment unter einer Dachgesellschaft zu bündeln; Wachstum erfolgte überwiegend organisch mit selektiven Zukäufen zur Ergänzung technischer Fähigkeiten und zur geografischen Diversifikation. Wandelnde Marktbedingungen führten zu einer sukzessiven Positionierung hin zu digitalen und produktionstechnischen Mehrwertdiensten.
Sonstige Besonderheiten
Besonderheiten umfassen in der Regel eine hohe Projektorientierung, starke Abhängigkeit von operativen Zulassungen, mögliche Joint‑Ventures mit lokalen Partnern sowie ein gesteigertes Augenmerk auf Compliance und HSE‑Standards; zudem spielt die Integration digitaler Zustandsüberwachung und Predictive Maintenance eine zunehmende Rolle.
Chancen und Risiken aus Sicht eines konservativen Anlegers
Chancen:
- Steigende Nachfrage nach Production Optimization und Rehabilitation bestehender Felder kann stabile, margenstarke Folgeaufträge generieren.
- Technologische Differenzierung (Downhole‑Technologien, digitale Services) kann Preissetzungskraft und Kundenbindung erhöhen.
- Marktnischen und regionale Spezialisierung reduzieren direkten Wettbewerb mit Großkonzernen.
Risiken:
- Zyklische Abhängigkeit von Ölpreisen und Investitionszyklen der Betreiber führt zu volatilen Auslastungsgraden.
- Betriebliche Risiken einschließlich HSE‑Vorfälle, Ausrüstungsversagen oder Projektverzögerungen können zu erheblichen Haftungsfolgen führen.
- Regulatorische und ESG‑Druck kann Geschäftsmodelle restrukturieren und zusätzliche Kosten verursachen.
- Kontrahenten‑ und Konzentrationsrisiken, insbesondere wenn wenige Großkunden einen großen Umsatzanteil stellen.
Für konservative Anleger ist entscheidend, auf Transparenz der Vertragsstruktur, Laufzeiten der Rahmenvereinbarungen, Diversifikation der Kundenbasis und Robustheit des Management‑Governance‑Rahmens zu achten; dies ist kein Investmentvotum, sondern eine Risiko‑/Chancenbewertung.